
胜宏科技(300476)是一家主营高密度多层PCB(印制电路板)的厂商,产品涵盖显卡、服务器、汽车电子等领域。对其分析可从以下角
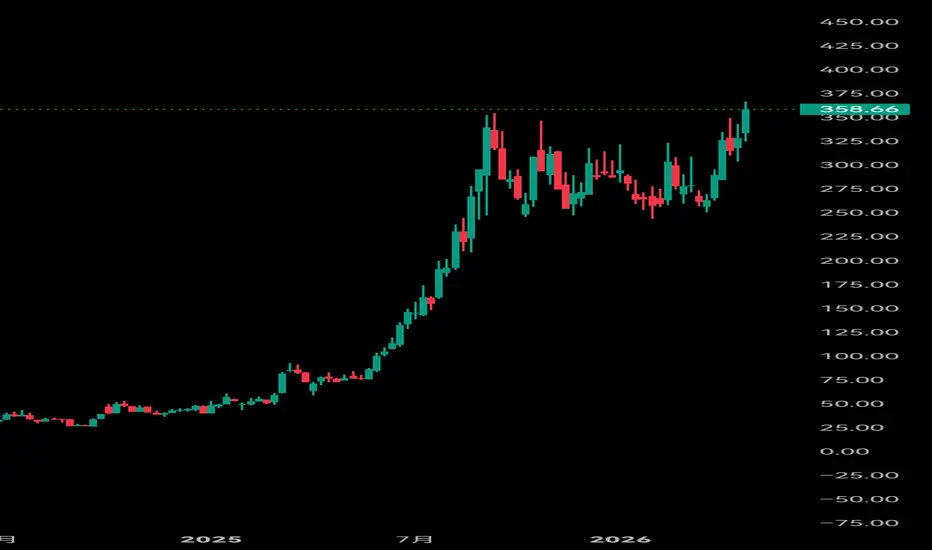
胜宏科技(300476)是一家主营高密度多层PCB(印制电路板)的厂商,产品涵盖显卡、服务器、汽车电子等领域。对其分析可从以下角度入手:
1. 核心优势与亮点
· AI与高端显卡赛道:英伟达是其重要客户,公司供应AI算力加速卡、显卡用PCB。随着英伟达GPU迭代及AI服务器需求爆发,高阶HDI(高密度互连板)价值量提升,公司有望深度受益。
· 产能与扩产节奏:原有产能饱满,近年通过多层板事业部、HDI二期等扩产,释放新产能。同时布局IC载板(BT/ABF),向高端封装基板延伸。
· 技术能力:在超高层数、高精度背钻、高速材料应用方面有积累,能配合客户预研下一代产品。
· 汽车电子:布局ADAS(高级驾驶辅助系统)、车载厚铜板,受益于电动化和智能化的PCB增量。
2. 短期风险与挑战
· 客户集中度:对英伟达、AMD等大客户依赖度偏高,若下游需求波动或份额变动,业绩弹性较大。
· 竞争加剧:中国台湾(欣兴、臻鼎)、大陆(沪电股份、深南电路)等同行加码HDI和封装基板,可能会挤压价格和份额。
· 汇率与原材料:外销收入占比较高,人民币汇率波动会影响汇兑损益;铜箔、树脂等原材料涨价会短期压制毛利率。
3. 财务关注点
· 毛利率趋势:近两年受消费电子疲软、产能爬坡折旧影响,毛利率承压。需关注AI高阶产品放量后能否带动毛利率回升。
· 研发转化率:IC载板、高阶HDI的客户认证与量产进度,将决定中长期成长天花板。
· 资产负债率:扩产导致有息负债增加,需留意财务费用及现金流匹配情况。
4. 驱动与催化剂
· 向上驱动:英伟达B200/下一代GPU订单超预期;AI服务器PCB价值量大幅提升;汽车高阶HDI出货放量。
· 风险信号:订单不及预期(如英伟达新品延迟);存货跌价风险(行业去库不及预期);新增产能爬坡不顺。
总结:胜宏科技是AI算力硬件供应链的核心弹性标的,受益于英伟达链需求爆发。短期看GPU订单及盈利能力修复,中长期看IC载板突破。投资需在技术迭代红利与强周期性、高客户依赖之间平衡。适合对产业链有深度跟踪能力的景气度投资者。
如需最新财报数据(营收、净利润、毛利率)、机构一致预期或近期订单动态,可打开联网搜索进一步获取。
1. 核心优势与亮点
· AI与高端显卡赛道:英伟达是其重要客户,公司供应AI算力加速卡、显卡用PCB。随着英伟达GPU迭代及AI服务器需求爆发,高阶HDI(高密度互连板)价值量提升,公司有望深度受益。
· 产能与扩产节奏:原有产能饱满,近年通过多层板事业部、HDI二期等扩产,释放新产能。同时布局IC载板(BT/ABF),向高端封装基板延伸。
· 技术能力:在超高层数、高精度背钻、高速材料应用方面有积累,能配合客户预研下一代产品。
· 汽车电子:布局ADAS(高级驾驶辅助系统)、车载厚铜板,受益于电动化和智能化的PCB增量。
2. 短期风险与挑战
· 客户集中度:对英伟达、AMD等大客户依赖度偏高,若下游需求波动或份额变动,业绩弹性较大。
· 竞争加剧:中国台湾(欣兴、臻鼎)、大陆(沪电股份、深南电路)等同行加码HDI和封装基板,可能会挤压价格和份额。
· 汇率与原材料:外销收入占比较高,人民币汇率波动会影响汇兑损益;铜箔、树脂等原材料涨价会短期压制毛利率。
3. 财务关注点
· 毛利率趋势:近两年受消费电子疲软、产能爬坡折旧影响,毛利率承压。需关注AI高阶产品放量后能否带动毛利率回升。
· 研发转化率:IC载板、高阶HDI的客户认证与量产进度,将决定中长期成长天花板。
· 资产负债率:扩产导致有息负债增加,需留意财务费用及现金流匹配情况。
4. 驱动与催化剂
· 向上驱动:英伟达B200/下一代GPU订单超预期;AI服务器PCB价值量大幅提升;汽车高阶HDI出货放量。
· 风险信号:订单不及预期(如英伟达新品延迟);存货跌价风险(行业去库不及预期);新增产能爬坡不顺。
总结:胜宏科技是AI算力硬件供应链的核心弹性标的,受益于英伟达链需求爆发。短期看GPU订单及盈利能力修复,中长期看IC载板突破。投资需在技术迭代红利与强周期性、高客户依赖之间平衡。适合对产业链有深度跟踪能力的景气度投资者。
如需最新财报数据(营收、净利润、毛利率)、机构一致预期或近期订单动态,可打开联网搜索进一步获取。

إخلاء المسؤولية
لا يُقصد بالمعلومات والمنشورات أن تكون، أو تشكل، أي نصيحة مالية أو استثمارية أو تجارية أو أنواع أخرى من النصائح أو التوصيات المقدمة أو المعتمدة من TradingView. اقرأ المزيد في شروط الاستخدام.
إخلاء المسؤولية
لا يُقصد بالمعلومات والمنشورات أن تكون، أو تشكل، أي نصيحة مالية أو استثمارية أو تجارية أو أنواع أخرى من النصائح أو التوصيات المقدمة أو المعتمدة من TradingView. اقرأ المزيد في شروط الاستخدام.