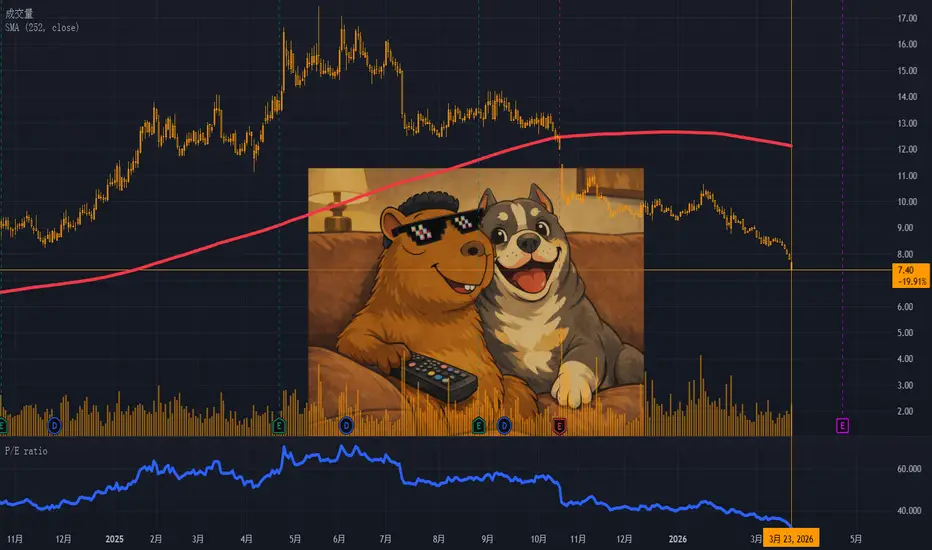
Redoubling 是我在 TradingView 上开展的个人研究项目,旨在回答以下问题:我的资本需要多久才能翻倍? 每篇文章都会重点介绍一家不同的公司,我会尝试将其添加到我的模型投资组合中。 我将使用文章发布当天最后一个日线收盘价作为初始买入限价。 我将根据基本面分析做出所有决定。 此外,我不会在计算中使用杠杆,但我会将我的资本减少佣金(每笔交易 0.1%)和税收(20% 的资本利得税和 25% 的股息税)。 要了解公司股票的当前价格,只需点击图表上的播放按钮即可。 但请仅将这些内容用于教育目的。 需要说明的是,这并非投资建议。
以下是根据财务状况对 301498(甘宝宠物集团有限公司)进行的详细、结构化的公司概览:
1. 主要业务领域
2. 商业模式
3. 旗舰产品或服务
4. 业务重点国家
5. 主要竞争对手
6. 影响利润增长的外部和内部因素
7. 导致利润下降的外部和内部因素
8. 管理层稳定性
通过对公司经营状况的分析,可以看出,目前每股收益没有增长,但公司长期总收入稳步增长,表明需求稳定,运营具有韧性。 几项核心运营和财务指标表现强劲:应收账款周转天数良好,债务收入比非常健康,经营、投资和融资现金流均表现强劲或稳定,这些都表明公司财务管理严谨,资产负债表质量稳健。
辅助指标也强化了这一评估,因为近期股本回报率一直保持增长势头,而毛利率也显示出稳定的长期增长,证实了持续的盈利能力和运营效率。 库存收入比率、流动比率和利息保障倍数等其他指标也表现强劲,而运营费用比率和应付账款天数目前没有显示出任何进展,这可以被解释为中性的运营信号,而不是实质性的弱点。
该公司的市盈率为 32 倍,这被认为是可以接受的,相对于公司的整体财务稳定性而言,其估值似乎合理。 没有发现任何可能威胁公司稳定或导致公司破产的重大消息。 考虑到分散化系数为 20,且当前股价与年度平均股价的偏差超过 16 EPS(其中偏差具体反映了当前股价与年度平均股价之间的差异),在投资组合分散化框架内,以最后一个交易日的收盘价向该公司分配 15% 的资本似乎是合理的,并且反映了基于现有数据的均衡投资定位。
以下是根据财务状况对
301498(甘宝宠物集团有限公司)进行的详细、结构化的公司概览:1. 主要业务领域
甘宝宠物集团有限公司是一家中国宠物食品制造商,专门生产狗和猫的宠物零食和点心。 该公司在更广泛的宠物护理和宠物营养行业中运营,主要专注于天然肉类零食、肉干零食和补充宠物食品。 Gambol 是一家宠物零食研发、生产和出口企业,产品销往国际市场。公司在中国设有生产基地,并在全球自有品牌供应链中占据重要地位。 该公司以向国际品牌和零售商生产OEM/ODM宠物零食产品而闻名。
2. 商业模式
Gambol Pet Group 主要采用 B2B 制造和出口模式。 该公司通过为全球分销商、零售商和自有品牌生产宠物零食来创造收入。 其业务很大一部分涉及 OEM(原始设备制造)和 ODM(原始设计制造)服务,外国宠物品牌将生产外包给 Gambol。 收入来源包括大宗产品生产、与国际客户签订的长期供应协议以及通过分销合作伙伴销售的品牌产品。
3. 旗舰产品或服务
该公司专注于肉类宠物零食,尤其是狗的零食。 主要产品类别包括鸡肉干零食、生皮零食、洁牙棒、冻干零食和天然肉条。 这些产品大多使用鸡肉、鸭肉、牛肉、鱼肉和红薯等原料,并作为高蛋白零食进行销售。 Gambol 还为国际品牌提供定制化的产品开发和包装服务,使零售商能够推出自有品牌的宠物零食系列。
4. 业务重点国家
虽然 Gambol 的总部位于中国,但其销售额主要来自出口。 主要市场包括北美、欧洲和亚洲部分地区,由于宠物拥有量的增加和宠物营养的高端化,这些地区对宠物零食的需求一直在快速增长。 该公司与美国、加拿大、德国、英国和日本等国家的经销商和零售商合作,这些国家是全球最大的宠物护理市场之一。
5. 主要竞争对手
Gambol 的竞争对手既有国际宠物食品公司,也有其他代工生产商。 全球主要竞争对手包括玛氏宠物护理、雀巢普瑞纳和希尔思宠物营养等大型品牌宠物食品公司,这些公司主导着高端宠物营养市场。 在生产和出口领域,甘宝还与其他为全球零售商提供 OEM/ODM 生产的中国和亚洲宠物零食制造商展开竞争。
6. 影响利润增长的外部和内部因素
外部因素:
[ * ]全球宠物拥有量的增长以及宠物拟人化趋势的日益增长,支撑了对优质宠物零食和天然宠物食品的需求。- 在美国和欧洲等发达市场,消费者越来越把宠物当作家庭成员,并在零食、保健品和特殊饮食上花费更多。
- 高蛋白和天然宠物零食需求的增长为像Gambol这样的制造商提供了强劲的增长机会。
内部因素:
- 在内部,Gambol 受益于中国成本效益高的制造,使其能够为国际客户提供有竞争力的价格。
[ * ]该公司专注于 OEM/ODM 能力、灵活生产和定制配方,使其能够与全球零售商建立长期合作关系。- 对食品安全标准、出口认证和现代化生产设施的投资,也有助于满足西方市场的监管要求,从而促进增长。
7. 导致利润下降的外部和内部因素
外部威胁:
[ * ]宠物食品制造商面临着与严格的食品安全法规相关的风险,尤其是在美国和欧盟市场。
[ * ]任何产品召回或污染问题都可能损害品牌声誉并扰乱出口。- 此外,肉类原材料成本上涨和供应链中断也会对宠物零食生产商的利润率产生重大影响。
内部弱点:
[ * ]专注于 OEM 制造的公司可能会面临较低的利润率和对大型零售客户的依赖。- 甘博尔对出口的依赖也使其容易受到汇率波动、贸易政策和关税的影响,这可能会降低其盈利能力或限制其进入某些市场。
8. 管理层稳定性
高管变动(过去 5 年):
由于 Gambol Pet Group 是一家私营公司,且不受财经媒体广泛报道,因此有关该公司高层管理人员变动的公开信息相对有限。 领导层通常由创始人及专注于国际贸易和制造业务的高级管理人员组成。
对战略的影响:
由于公司以制造业为中心,其战略决策往往优先考虑扩大生产能力、满足出口认证要求以及加强与国际分销商的关系。 没有频繁公开的领导层变动表明公司管理结构相对稳定,这有助于与海外客户维持长期合作关系。
通过对公司经营状况的分析,可以看出,目前每股收益没有增长,但公司长期总收入稳步增长,表明需求稳定,运营具有韧性。 几项核心运营和财务指标表现强劲:应收账款周转天数良好,债务收入比非常健康,经营、投资和融资现金流均表现强劲或稳定,这些都表明公司财务管理严谨,资产负债表质量稳健。
辅助指标也强化了这一评估,因为近期股本回报率一直保持增长势头,而毛利率也显示出稳定的长期增长,证实了持续的盈利能力和运营效率。 库存收入比率、流动比率和利息保障倍数等其他指标也表现强劲,而运营费用比率和应付账款天数目前没有显示出任何进展,这可以被解释为中性的运营信号,而不是实质性的弱点。
该公司的市盈率为 32 倍,这被认为是可以接受的,相对于公司的整体财务稳定性而言,其估值似乎合理。 没有发现任何可能威胁公司稳定或导致公司破产的重大消息。 考虑到分散化系数为 20,且当前股价与年度平均股价的偏差超过 16 EPS(其中偏差具体反映了当前股价与年度平均股价之间的差异),在投资组合分散化框架内,以最后一个交易日的收盘价向该公司分配 15% 的资本似乎是合理的,并且反映了基于现有数据的均衡投资定位。

A ready-to-use visual investment system based on fundamental analysis that provides answers to an investor’s key questions: tradingview.com/spaces/Be_Capy/
منشورات ذات صلة
إخلاء المسؤولية
لا يُقصد بالمعلومات والمنشورات أن تكون، أو تشكل، أي نصيحة مالية أو استثمارية أو تجارية أو أنواع أخرى من النصائح أو التوصيات المقدمة أو المعتمدة من TradingView. اقرأ المزيد في شروط الاستخدام.