
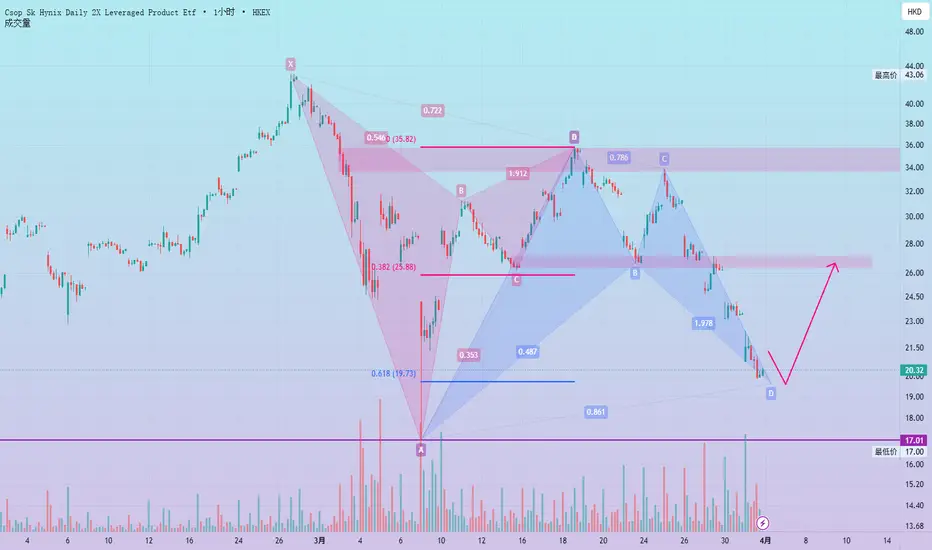
TurboQuant于2026年3月24-25日正式公布后,立即引发全球内存芯片板块的短期恐慌性抛售。SK海力士作为HBM高带宽内存龙头,受AI推理内存效率提升的预期冲击最为明显。
公告次日26日,SK海力士股价下跌约6.23%,韩国KOSPI指数当日最大跌幅超3%,3月27-31日跌势延续,累计一周公司市值短期蒸发约数百亿美元,全球内存板块合计蒸发近千亿美金级,外资持续净卖出,成交量放大。
此次回调属于典型的事件驱动型超卖,类似2025年关税冲击或早期AI泡沫修正。HBM产能2026年已全部售罄、HBM3E/HBM4订单满载的基本面未发生实质变化,仅KV Cache推理阶段动态缓存压缩预期被市场线性放大为“整体内存需求崩盘”。
SK海力士未发布针对TurboQuant的官方正式声明,这符合其一贯策略——聚焦执行而非舆论战。相反,公司在事件后继续展现强信心动作:
GTC 2026展示:3月底在NVIDIA GTC大会上重点展示HBM4、HBM3E及液冷eSSD等AI内存产品,强调“AI内存超周期”持续,HBM3E仍占2026年出货主力(约2/3),HBM4双轨并进。
美国ADR上市计划:正值股价回调期,SK海力士秘密向SEC提交美国存托凭证(ADR)上市申请,潜在融资规模高达140亿美元(或为近五年最大IPO之一),明确用于HBM产能扩张与AI供应链投资。市场解读为“管理层视回调为临时情绪事件,而非结构性风险”。
前期展望延续:2026年1月公司新年展望即强调“HBM主导的记忆体超级周期”,HBM市占率预计维持50-70%(HBM4在NVIDIA Rubin平台约70%)。Q4 2025财报已创纪录利润,HBM营收翻倍,2026年供需仍紧平衡至2027-2028年。
所以我们认为,短期利空、中长期中性偏多,从信息论与MLSys角度,TurboQuant仅针对推理阶段KV Cache,对模型权重存储、训练阶段HBM影响极小,且尚未大规模商用。况且从论文到生产部署仍需数月验证。
HBM主要服务训练与高性能推理,KV Cache压缩主要影响普通DRAM/GDDR推理服务器。HBM供需仍紧,价格预计2026年维持高位甚至上行。
效率提升,成本下降6倍+速度8倍,将激活更多AI部署:长上下文模型、边缘推理、更多企业上云,最终推高总内存/算力需求。过去每次压缩/优化技术(4-bit量化、MoE等)均未减少硬件采购,反而扩大市场规模。
TurboQuant引发的SK海力士股价回调是典型的短期情绪过载,但公司行动与产业基本面均显示后续观点乐观。从中长期看,此类软件突破更可能是AI民主化催化剂,而非内存需求终结者——正如过去每一次效率革命最终都放大了硬件市场。可将当前估值视为HBM龙头的中期配置窗口,但需关注四月Q1财报对HBM定价的验证。整体而言,事件对SK海力士的结构性利空有限,更多是估值重置机会。
技术面看,当前位置走出潜在看涨蝙蝠形态,叠加Fibo扩展的0.618核心位置,关注能否形成强力的潜在翻转区,右侧企稳后可择机介入。
公告次日26日,SK海力士股价下跌约6.23%,韩国KOSPI指数当日最大跌幅超3%,3月27-31日跌势延续,累计一周公司市值短期蒸发约数百亿美元,全球内存板块合计蒸发近千亿美金级,外资持续净卖出,成交量放大。
此次回调属于典型的事件驱动型超卖,类似2025年关税冲击或早期AI泡沫修正。HBM产能2026年已全部售罄、HBM3E/HBM4订单满载的基本面未发生实质变化,仅KV Cache推理阶段动态缓存压缩预期被市场线性放大为“整体内存需求崩盘”。
SK海力士未发布针对TurboQuant的官方正式声明,这符合其一贯策略——聚焦执行而非舆论战。相反,公司在事件后继续展现强信心动作:
GTC 2026展示:3月底在NVIDIA GTC大会上重点展示HBM4、HBM3E及液冷eSSD等AI内存产品,强调“AI内存超周期”持续,HBM3E仍占2026年出货主力(约2/3),HBM4双轨并进。
美国ADR上市计划:正值股价回调期,SK海力士秘密向SEC提交美国存托凭证(ADR)上市申请,潜在融资规模高达140亿美元(或为近五年最大IPO之一),明确用于HBM产能扩张与AI供应链投资。市场解读为“管理层视回调为临时情绪事件,而非结构性风险”。
前期展望延续:2026年1月公司新年展望即强调“HBM主导的记忆体超级周期”,HBM市占率预计维持50-70%(HBM4在NVIDIA Rubin平台约70%)。Q4 2025财报已创纪录利润,HBM营收翻倍,2026年供需仍紧平衡至2027-2028年。
所以我们认为,短期利空、中长期中性偏多,从信息论与MLSys角度,TurboQuant仅针对推理阶段KV Cache,对模型权重存储、训练阶段HBM影响极小,且尚未大规模商用。况且从论文到生产部署仍需数月验证。
HBM主要服务训练与高性能推理,KV Cache压缩主要影响普通DRAM/GDDR推理服务器。HBM供需仍紧,价格预计2026年维持高位甚至上行。
效率提升,成本下降6倍+速度8倍,将激活更多AI部署:长上下文模型、边缘推理、更多企业上云,最终推高总内存/算力需求。过去每次压缩/优化技术(4-bit量化、MoE等)均未减少硬件采购,反而扩大市场规模。
TurboQuant引发的SK海力士股价回调是典型的短期情绪过载,但公司行动与产业基本面均显示后续观点乐观。从中长期看,此类软件突破更可能是AI民主化催化剂,而非内存需求终结者——正如过去每一次效率革命最终都放大了硬件市场。可将当前估值视为HBM龙头的中期配置窗口,但需关注四月Q1财报对HBM定价的验证。整体而言,事件对SK海力士的结构性利空有限,更多是估值重置机会。
技术面看,当前位置走出潜在看涨蝙蝠形态,叠加Fibo扩展的0.618核心位置,关注能否形成强力的潜在翻转区,右侧企稳后可择机介入。
ملاحظة
兄弟们,这波爽吃了没有?
إخلاء المسؤولية
لا يُقصد بالمعلومات والمنشورات أن تكون، أو تشكل، أي نصيحة مالية أو استثمارية أو تجارية أو أنواع أخرى من النصائح أو التوصيات المقدمة أو المعتمدة من TradingView. اقرأ المزيد في شروط الاستخدام.
إخلاء المسؤولية
لا يُقصد بالمعلومات والمنشورات أن تكون، أو تشكل، أي نصيحة مالية أو استثمارية أو تجارية أو أنواع أخرى من النصائح أو التوصيات المقدمة أو المعتمدة من TradingView. اقرأ المزيد في شروط الاستخدام.