
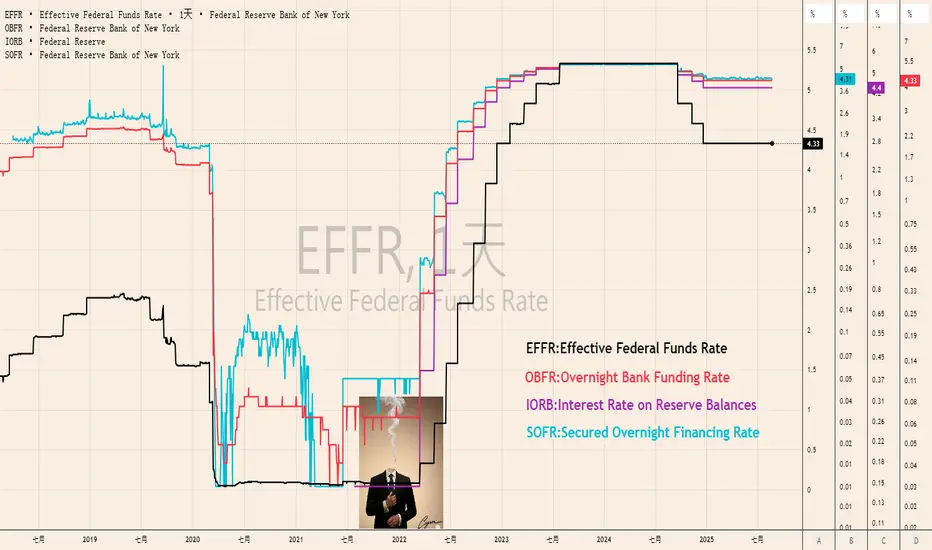
圖表顯示了SOFR(Secured Overnight Financing Rate,藍線)、聯邦基金利率(OBFR,紅線)和IORB(Interest on Reserve Balances,紫線)從2019年到2025年5月的趨勢。以下是三者之間的關係解釋:
SOFR與聯邦基金利率的關係:
SOFR是市場上的隔夜融資利率,反映市場資金成本,而聯邦基金利率OBFR是聯邦儲備設定的目標利率,用來影響經濟活動。圖中可以看到,SOFR通常緊隨聯邦基金利率的變化趨勢。例如,2022年聯邦基金利率快速上升時,SOFR也隨之大幅上升,兩者保持高度相關性,但SOFR波動較大,因為它是市場利率,受供需影響。
聯邦基金利率OBFR與IORB的關係:
IORB是聯儲支付給銀行的準備金利息,通常作為聯邦基金利率OBFR的下限,鼓勵銀行將資金存放在聯儲。圖中顯示,IORB與聯邦基金利率的走勢幾乎一致,IORB略低於聯邦基金利率,形成一個狹窄的走廊,確保市場利率不會偏離聯儲的目標範圍。
SOFR與IORB的關係:
SOFR作為市場利率,通常在聯邦基金利率和IORB之間波動。當聯邦基金利率上升時,IORB也隨之上調,SOFR隨之趨近於這兩個利率的上限。
三者高度相關,聯邦基金利率是核心政策工具,引導SOFR和IORB的走勢;IORB作為下限穩定市場利率;SOFR則反映市場實際資金成本,受政策和市場因素共同影響。
SOFR與聯邦基金利率的關係:
SOFR是市場上的隔夜融資利率,反映市場資金成本,而聯邦基金利率OBFR是聯邦儲備設定的目標利率,用來影響經濟活動。圖中可以看到,SOFR通常緊隨聯邦基金利率的變化趨勢。例如,2022年聯邦基金利率快速上升時,SOFR也隨之大幅上升,兩者保持高度相關性,但SOFR波動較大,因為它是市場利率,受供需影響。
聯邦基金利率OBFR與IORB的關係:
IORB是聯儲支付給銀行的準備金利息,通常作為聯邦基金利率OBFR的下限,鼓勵銀行將資金存放在聯儲。圖中顯示,IORB與聯邦基金利率的走勢幾乎一致,IORB略低於聯邦基金利率,形成一個狹窄的走廊,確保市場利率不會偏離聯儲的目標範圍。
SOFR與IORB的關係:
SOFR作為市場利率,通常在聯邦基金利率和IORB之間波動。當聯邦基金利率上升時,IORB也隨之上調,SOFR隨之趨近於這兩個利率的上限。
三者高度相關,聯邦基金利率是核心政策工具,引導SOFR和IORB的走勢;IORB作為下限穩定市場利率;SOFR則反映市場實際資金成本,受政策和市場因素共同影響。
ملاحظة
總結一下老鮑的講話,我的理解是要降息了(前天我預計他不會直接說降息但會給出比較明確的降息指引,今天美債收益率普遍下跌),重點强調有以下幾個點:1. 通脹現在已經比之前低了不少,離我們的目標更近了。勞動市場也不像之前那麼火熱,已經冷靜下來。通脹往上衝的風險變小了,但失業率卻上升了差不多一個百分點,這種情況在過去通常只有經濟衰退時才會發生。
2. 由於移民人數大幅減少,今年的勞動力增長明顯放緩,最近幾個月參與勞動的人也少了點。這種奇怪的情況告訴我們,就業的風險正在增加。如果這些風險真的發生,可能會很快看到裁員人數激增,失業率也會上升。
3. 舉個例子,七月的就業報告顯示,過去三個月平均每月只新增了3.5萬個工作崗位,遠低於2024年平均每月16.8萬個。這比我們一個月前的預測還要糟,因為五月和六月的數據被大幅下調了。不過,好消息是,工作崗位增長放緩還沒讓勞動市場出現大量閒置,這是我們不想看到的。
4. 關稅對物價的影響現在很明顯。我們預計未來幾個月,這些影響會慢慢累積,但具體什麼時候、影響多大,還很難說。對貨幣政策來說,關鍵問題是這些價格上漲會不會導致持續的通脹問題。我們覺得比較可能的情況是,這只是一次短期的價格調整。
5. 短期來看,通脹有往上跑的風險,而就業有往下掉的風險,這讓情況有點棘手。我們的政策目前還是偏嚴格的,但考慮到形勢和風險的變化,我們可能需要調整一下政策方向。
6. 如果經濟疲軟,通脹和人們對通脹的預期可能會下降。當名義利率接近零時,實際利率反而會上升,這會進一步壓制就業增長,還會加劇通脹和通脹預期的下降,形成一個不好的循環。
7. 我們認為貨幣政策得往前看,因為它的效果需要時間慢慢顯現。所以,我們的決定會基於對經濟前景和風險的判斷。我們也覺得給就業定一個具體的數字目標不太明智,因為充分就業的標準不好直接衡量,而且會因為跟貨幣政策無關的原因隨時間變化。

إخلاء المسؤولية
لا يُقصد بالمعلومات والمنشورات أن تكون، أو تشكل، أي نصيحة مالية أو استثمارية أو تجارية أو أنواع أخرى من النصائح أو التوصيات المقدمة أو المعتمدة من TradingView. اقرأ المزيد في شروط الاستخدام.
إخلاء المسؤولية
لا يُقصد بالمعلومات والمنشورات أن تكون، أو تشكل، أي نصيحة مالية أو استثمارية أو تجارية أو أنواع أخرى من النصائح أو التوصيات المقدمة أو المعتمدة من TradingView. اقرأ المزيد في شروط الاستخدام.