

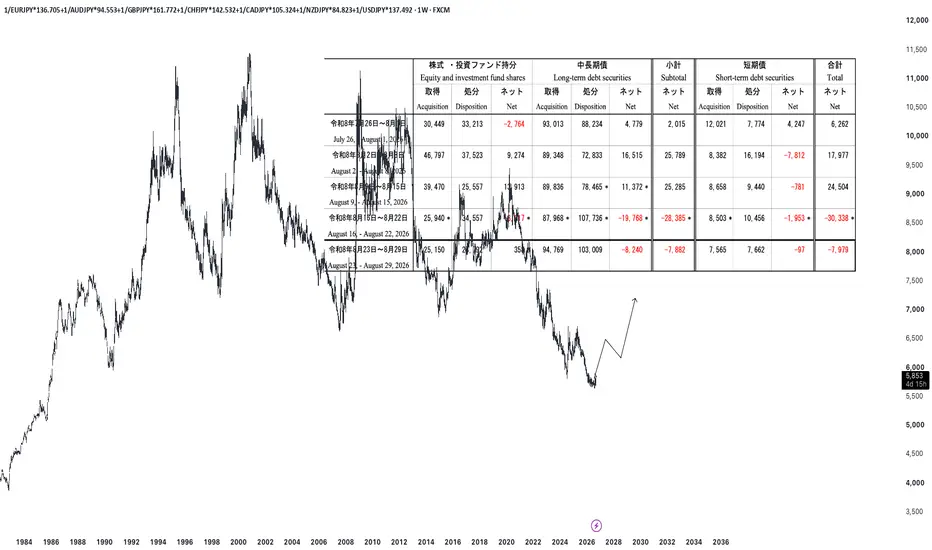
Pour le Japon, on s’attendait à une dépréciation de la devise causée par les opérations de portage/carry trade.
On retrouve néanmoins plusieurs éléments qui plaident désormais en faveur d’un retournement. L’inflation a progressé et le chômage est en baisse, ce qui devrait entraîner davantage de pression inflationniste. Tôt ou tard, cela devrait donc se traduire par une hausse des taux.
Un autre point important concerne la valorisation du JPY. Le yen était à son plus bas niveau depuis les années 85, notamment en raison d’une dépréciation excessive causée par les carry trades. On a donc un Yen sous-évalué, ce qui renforce le potentiel d’appréciation de la devise en cas de retournement des flux.
Le JPY comme safe haven currency
Un autre élément intéressant est la fonction du JPY. Tout comme le CHF, il est considéré comme une “safe haven currency”. En d’autres termes, lorsque le marché commence à pricer davantage de risques, les investisseurs ont tendance à se tourner vers le yen japonais.
Ce phénomène est notamment renforcé par les investisseurs japonais eux-mêmes, qui peuvent rapatrier leurs capitaux (qui sont énorme) lorsque l’environnement devient plus incertain. Ces flux de rapatriement créent mécaniquement une demande supplémentaire pour le JPY et contribuent à son appréciation.
Un environnement macro favorable au JPY
Actuellement, plusieurs facteurs renforcent cette dynamique.
Le détroit d’Ormuz est toujours fermé, les prix du pétrole restent très élevés, la Fed se veut plus hawkish, la dette américaine est très élevée et le rendement obligataire à 30 ans est à son plus haut niveau depuis 2007.
L’ensemble de ces éléments contribue à un environnement davantage risk-off. Cette situation est particulièrement favorable aux réserves de valeur comme l’Or, mais également aux safe haven currencies.
À cela s’ajoute une BOJ qui se veut également hawkish, alors que le marché s’attend à une augmentation de 25 à 50 bps.
Dans cet environnement, les investisseurs japonais ont donc tout intérêt à rapatrier leurs capitaux, à encaisser leurs gains sur les opérations de portage et à réinvestir les capitaux rapatriés sur leur propre marché.
Les flux confirment le scénario
C’est exactement ce que le MOF nous confirme.
Du 16/08 au 22/08, les Japonais ont rapatrié 30mds de capitaux, et la semaine dernière près de 8mds.
Ces flux constituent un signal intéressant, car ils viennent confirmer le changement de dynamique que l’on observe sur le JPY. Au-delà du différentiel de taux avec la plupart des économies, les flux de capitaux et le sentiment du risque semblent actuellement jouer en faveur du yen.
Positionnement
Malgré la différence sur le spread obligataire avec la plupart des économies, je suis donc Long sur le JPY, et ce jusqu’à ce que la situation s’améliore.
Le scénario repose principalement sur trois facteurs : une devise historiquement sous-évaluée, un environnement de marché davantage risk-off favorisant les safe haven currencies, et surtout un retournement des flux avec un rapatriement progressif des capitaux japonais.
Le sentiment du risque et le suivi des flux confirment donc mon analyse.
On retrouve néanmoins plusieurs éléments qui plaident désormais en faveur d’un retournement. L’inflation a progressé et le chômage est en baisse, ce qui devrait entraîner davantage de pression inflationniste. Tôt ou tard, cela devrait donc se traduire par une hausse des taux.
Un autre point important concerne la valorisation du JPY. Le yen était à son plus bas niveau depuis les années 85, notamment en raison d’une dépréciation excessive causée par les carry trades. On a donc un Yen sous-évalué, ce qui renforce le potentiel d’appréciation de la devise en cas de retournement des flux.
Le JPY comme safe haven currency
Un autre élément intéressant est la fonction du JPY. Tout comme le CHF, il est considéré comme une “safe haven currency”. En d’autres termes, lorsque le marché commence à pricer davantage de risques, les investisseurs ont tendance à se tourner vers le yen japonais.
Ce phénomène est notamment renforcé par les investisseurs japonais eux-mêmes, qui peuvent rapatrier leurs capitaux (qui sont énorme) lorsque l’environnement devient plus incertain. Ces flux de rapatriement créent mécaniquement une demande supplémentaire pour le JPY et contribuent à son appréciation.
Un environnement macro favorable au JPY
Actuellement, plusieurs facteurs renforcent cette dynamique.
Le détroit d’Ormuz est toujours fermé, les prix du pétrole restent très élevés, la Fed se veut plus hawkish, la dette américaine est très élevée et le rendement obligataire à 30 ans est à son plus haut niveau depuis 2007.
L’ensemble de ces éléments contribue à un environnement davantage risk-off. Cette situation est particulièrement favorable aux réserves de valeur comme l’Or, mais également aux safe haven currencies.
À cela s’ajoute une BOJ qui se veut également hawkish, alors que le marché s’attend à une augmentation de 25 à 50 bps.
Dans cet environnement, les investisseurs japonais ont donc tout intérêt à rapatrier leurs capitaux, à encaisser leurs gains sur les opérations de portage et à réinvestir les capitaux rapatriés sur leur propre marché.
Les flux confirment le scénario
C’est exactement ce que le MOF nous confirme.
Du 16/08 au 22/08, les Japonais ont rapatrié 30mds de capitaux, et la semaine dernière près de 8mds.
Ces flux constituent un signal intéressant, car ils viennent confirmer le changement de dynamique que l’on observe sur le JPY. Au-delà du différentiel de taux avec la plupart des économies, les flux de capitaux et le sentiment du risque semblent actuellement jouer en faveur du yen.
Positionnement
Malgré la différence sur le spread obligataire avec la plupart des économies, je suis donc Long sur le JPY, et ce jusqu’à ce que la situation s’améliore.
Le scénario repose principalement sur trois facteurs : une devise historiquement sous-évaluée, un environnement de marché davantage risk-off favorisant les safe haven currencies, et surtout un retournement des flux avec un rapatriement progressif des capitaux japonais.
Le sentiment du risque et le suivi des flux confirment donc mon analyse.

إخلاء المسؤولية
لا يُقصد بالمعلومات والمنشورات أن تكون، أو تشكل، أي نصيحة مالية أو استثمارية أو تجارية أو أنواع أخرى من النصائح أو التوصيات المقدمة أو المعتمدة من TradingView. اقرأ المزيد في شروط الاستخدام.
إخلاء المسؤولية
لا يُقصد بالمعلومات والمنشورات أن تكون، أو تشكل، أي نصيحة مالية أو استثمارية أو تجارية أو أنواع أخرى من النصائح أو التوصيات المقدمة أو المعتمدة من TradingView. اقرأ المزيد في شروط الاستخدام.