

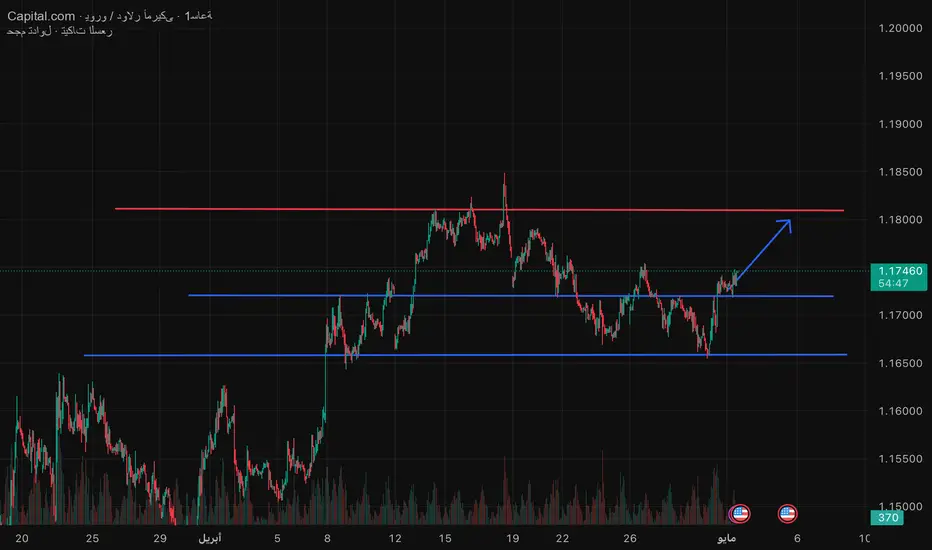
صباح الخير يا شباب، خلّونا نرتّب الصورة ونراجع أهم اللي صار أمس — لأن الأخبار كانت كثيرة، سواء من ناحية البيانات الاقتصادية أو السياسة. بنمشي خطوة خطوة عشان نفهم الوضع بشكل واضح.
نبدأ بالأرقام.
في أوروبا، البيانات كانت أضعف شوي من السابق، لكن بشكل عام كانت متوقعة. النمو الاقتصادي تباطأ إلى حوالي 0.8% سنويًا بعد ما كان 1.2%. بالمقابل، التضخم قاعد يرتفع — كان 2.4% ووصل تقريبًا إلى 3%. والاتجاه واضح: كل شهر في زيادة بحدود 0.6 إلى 0.7%.
لكن السوق كان مستعد لهالشي، لذلك ما شفنا رد فعل قوي. بالنسبة للفائدة — سواء في أوروبا أو بريطانيا، ما صار أي تغيير، مثل ما كان متوقع. أهم شيء هنا هو نبرة البنوك المركزية.
النبرة حاليًا تميل للتشدد بشكل خفيف — ما يستبعدون رفع الفائدة في الفترة القادمة، ممكن من يونيو. هذا ممكن يدعم اليورو والجنيه، لكن ما أتوقع حركة قوية جدًا.
نروح الآن لأمريكا.
صدرت بيانات أسعار المنتجين، وهي تعتبر مؤشر مبكر للتضخم لأنها تنعكس لاحقًا على أسعار المستهلك. الأرقام كانت قوية.
المؤشر العام ارتفع حوالي 0.7% — من 2.8% إلى 3.5%. لكن الأهم هو التضخم الأساسي، بدون الغذاء والطاقة. حتى لو استبعدنا البنزين اللي وصل تقريبًا 5 دولارات للغالون، باقي السلع ارتفعت بشكل ملحوظ، حوالي 1.5%.
هذا يعني إن الضغوط التضخمية في أمريكا ما زالت قوية، ويمكن نشوف سيناريو مشابه لـ 2022 — دورة جديدة من رفع الفائدة، وهذا ممكن يضغط على الأسواق.
وهذا كمان يزيد الضغط على ترامب — لأنه يحتاج يحل بسرعة موضوع إيران وإمدادات النفط.
نجي للسياسة.
أمس كانت المحاولة السادسة من الديمقراطيين لإيقاف تدخل أمريكا في منطقة الخليج، لكنها فشلت مرة ثانية.
لكن في نقطة مهمة: الدعم للعملية بدأ يضعف.
مجلس الشيوخ فيه 101 عضو، وحاليًا حوالي 50 فقط يؤيدون الاستمرار. قبل كان العدد 51 أو 52. يعني بعض الجمهوريين بدأوا يتراجعون أو يمتنعون. الديمقراطيون ثابتين على موقفهم.
ولو زاد عدد المترددين — وخصوصًا مع اقتراب الانتخابات — ممكن يتغير الميزان، وحتى مع أغلبية جمهورية ممكن يتم التصويت لإيقاف العملية.
واضح إن الاتجاه بدأ يتغير، وهذا شيء مهم نراقبه.
بالنسبة للتصعيد العسكري:
الحديث اللي كان أمس عن احتمال ضربات أمريكية، تم دعمه لاحقًا بتصريحات من الجنرال دان كين، اللي أشار إن في خطط موجودة بالفعل.
وهذا دعم أسعار النفط، اللي ما زالت مرتفعة. برنت حاليًا حول 110 في العقود، وبعض الصفقات الفعلية توصل إلى 115–120.
وفي خبر إضافي من روسيا — انخفاض في حجم التكرير إلى مستويات ما شفناها من 2009.
لكن هنا في تفصيل مهم:
صحيح التكرير نزل بسبب الهجمات، لكن الصادرات بالعكس ارتفعت. النفط اللي ما يتم تكريره داخليًا يتم بيعه في الخارج، وأحيانًا بأسعار أقل.
وهذا فعليًا يزيد المعروض في السوق، وهو أحد الأسباب اللي تمنع الأسعار من الارتفاع أكثر.
كثير ناس ما ينتبه لهالنقطة، لكنها مهمة جدًا.
نجي لليوم.
أهم شيء نراقبه هو بيانات PMI في أمريكا. التوقعات تشير إلى أرقام ضعيفة نسبيًا، خاصة مع تأثير أسعار الطاقة المرتفعة على الشركات.
مو أهم مثل بيانات أمس، لكن في الوضع الحالي أي خبر ممكن يحرك السوق.
لذلك نتابع الأخبار بشكل دقيق، لكن نشتغل كالمعتاد.
يوم موفق للجميع، وأشوفكم في الجلسات 👍
نبدأ بالأرقام.
في أوروبا، البيانات كانت أضعف شوي من السابق، لكن بشكل عام كانت متوقعة. النمو الاقتصادي تباطأ إلى حوالي 0.8% سنويًا بعد ما كان 1.2%. بالمقابل، التضخم قاعد يرتفع — كان 2.4% ووصل تقريبًا إلى 3%. والاتجاه واضح: كل شهر في زيادة بحدود 0.6 إلى 0.7%.
لكن السوق كان مستعد لهالشي، لذلك ما شفنا رد فعل قوي. بالنسبة للفائدة — سواء في أوروبا أو بريطانيا، ما صار أي تغيير، مثل ما كان متوقع. أهم شيء هنا هو نبرة البنوك المركزية.
النبرة حاليًا تميل للتشدد بشكل خفيف — ما يستبعدون رفع الفائدة في الفترة القادمة، ممكن من يونيو. هذا ممكن يدعم اليورو والجنيه، لكن ما أتوقع حركة قوية جدًا.
نروح الآن لأمريكا.
صدرت بيانات أسعار المنتجين، وهي تعتبر مؤشر مبكر للتضخم لأنها تنعكس لاحقًا على أسعار المستهلك. الأرقام كانت قوية.
المؤشر العام ارتفع حوالي 0.7% — من 2.8% إلى 3.5%. لكن الأهم هو التضخم الأساسي، بدون الغذاء والطاقة. حتى لو استبعدنا البنزين اللي وصل تقريبًا 5 دولارات للغالون، باقي السلع ارتفعت بشكل ملحوظ، حوالي 1.5%.
هذا يعني إن الضغوط التضخمية في أمريكا ما زالت قوية، ويمكن نشوف سيناريو مشابه لـ 2022 — دورة جديدة من رفع الفائدة، وهذا ممكن يضغط على الأسواق.
وهذا كمان يزيد الضغط على ترامب — لأنه يحتاج يحل بسرعة موضوع إيران وإمدادات النفط.
نجي للسياسة.
أمس كانت المحاولة السادسة من الديمقراطيين لإيقاف تدخل أمريكا في منطقة الخليج، لكنها فشلت مرة ثانية.
لكن في نقطة مهمة: الدعم للعملية بدأ يضعف.
مجلس الشيوخ فيه 101 عضو، وحاليًا حوالي 50 فقط يؤيدون الاستمرار. قبل كان العدد 51 أو 52. يعني بعض الجمهوريين بدأوا يتراجعون أو يمتنعون. الديمقراطيون ثابتين على موقفهم.
ولو زاد عدد المترددين — وخصوصًا مع اقتراب الانتخابات — ممكن يتغير الميزان، وحتى مع أغلبية جمهورية ممكن يتم التصويت لإيقاف العملية.
واضح إن الاتجاه بدأ يتغير، وهذا شيء مهم نراقبه.
بالنسبة للتصعيد العسكري:
الحديث اللي كان أمس عن احتمال ضربات أمريكية، تم دعمه لاحقًا بتصريحات من الجنرال دان كين، اللي أشار إن في خطط موجودة بالفعل.
وهذا دعم أسعار النفط، اللي ما زالت مرتفعة. برنت حاليًا حول 110 في العقود، وبعض الصفقات الفعلية توصل إلى 115–120.
وفي خبر إضافي من روسيا — انخفاض في حجم التكرير إلى مستويات ما شفناها من 2009.
لكن هنا في تفصيل مهم:
صحيح التكرير نزل بسبب الهجمات، لكن الصادرات بالعكس ارتفعت. النفط اللي ما يتم تكريره داخليًا يتم بيعه في الخارج، وأحيانًا بأسعار أقل.
وهذا فعليًا يزيد المعروض في السوق، وهو أحد الأسباب اللي تمنع الأسعار من الارتفاع أكثر.
كثير ناس ما ينتبه لهالنقطة، لكنها مهمة جدًا.
نجي لليوم.
أهم شيء نراقبه هو بيانات PMI في أمريكا. التوقعات تشير إلى أرقام ضعيفة نسبيًا، خاصة مع تأثير أسعار الطاقة المرتفعة على الشركات.
مو أهم مثل بيانات أمس، لكن في الوضع الحالي أي خبر ممكن يحرك السوق.
لذلك نتابع الأخبار بشكل دقيق، لكن نشتغل كالمعتاد.
يوم موفق للجميع، وأشوفكم في الجلسات 👍

إخلاء المسؤولية
لا يُقصد بالمعلومات والمنشورات أن تكون، أو تشكل، أي نصيحة مالية أو استثمارية أو تجارية أو أنواع أخرى من النصائح أو التوصيات المقدمة أو المعتمدة من TradingView. اقرأ المزيد في شروط الاستخدام.
إخلاء المسؤولية
لا يُقصد بالمعلومات والمنشورات أن تكون، أو تشكل، أي نصيحة مالية أو استثمارية أو تجارية أو أنواع أخرى من النصائح أو التوصيات المقدمة أو المعتمدة من TradingView. اقرأ المزيد في شروط الاستخدام.