

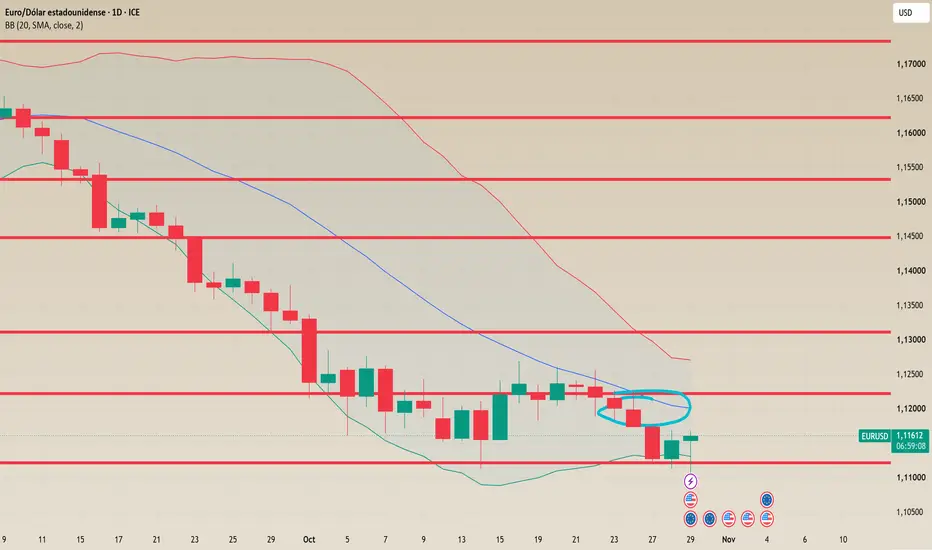
Christine Lagarde acaba de anunciar que abandonará la presidencia del Banco Central Europeo el próximo 7 de febrero, casi nueve meses antes de finalizar su mandato. Y creo que es un buen momento para repasar qué han dado de sí sus siete años al frente de la política monetaria europea. Llegó en noviembre de 2019, cuando el gran problema del BCE era conseguir que la inflación alcanzase el 2%, y se marcha después de haber tenido que subir los tipos al ritmo más rápido de su historia para evitar que se disparase. Desde luego, aburrirse no se ha aburrido.
Su primer gran examen llegó apenas cuatro meses después de asumir el cargo. En marzo de 2020 Europa comenzaba a cerrar sus economías por la pandemia y los mercados financieros se enfrentaban a una situación extraordinaria. La respuesta del BCE fue contundente. Lanzó el Programa de Compras de Emergencia frente a la Pandemia, conocido como PEPP, que terminaría alcanzando una dotación de 1,85 billones de euros. Aquellas compras, acompañadas de financiación extraordinaria para los bancos, contribuyeron a estabilizar los mercados de deuda y evitar que una crisis sanitaria terminase convirtiéndose también en otra crisis de financiación soberana.
Eso sí, Lagarde dejó una de las frases más desafortunadas que recuerdo de un presidente del BCE. Durante una rueda de prensa aseguró que la institución no estaba allí para cerrar los diferenciales de deuda entre países. Los bonos italianos reaccionaron inmediatamente y su prima frente a Alemania llegó a superar los 250 puntos básicos. Mario Draghi había dedicado buena parte de su presidencia a convencer al mercado de que haría lo necesario para preservar el euro. Lagarde consiguió recordarle en cuestión de minutos que quizá aquella garantía tenía letra pequeña. Afortunadamente, seis días después llegaría el PEPP.
Pero probablemente su mayor desafío fue la inflación. Durante 2021 y buena parte de 2022, el BCE mantuvo una política monetaria extraordinariamente expansiva mientras los precios comenzaban a acelerarse. La primera subida de tipos no llegó hasta julio de 2022 y la inflación terminaría alcanzando el 10,6% en octubre. Es cierto que la guerra de Ucrania, la energía y las disrupciones de suministro explicaban buena parte del problema, pero también es razonable cuestionar si el banco central tardó demasiado en reconocer que aquello ya no era un fenómeno pasajero.
La reacción posterior fue histórica. Entre julio de 2022 y septiembre de 2023, el BCE elevó los tipos en 450 puntos básicos, llevando la facilidad de depósito desde el -0,5% hasta el 4%. Una subida sin precedentes que encareció hipotecas, crédito empresarial y financiación pública, pero que también contribuyó a devolver progresivamente la inflación al objetivo. En 2025, los precios volvieron a estabilizarse alrededor del 2% y el BCE pudo reducir nuevamente los tipos. El problema es que cuando uno llega tarde a apagar un incendio, después resulta complicado calcular cuánta agua necesita para no inundar también la casa.
Entre sus logros institucionales también encontramos la revisión estratégica de 2021, que estableció un objetivo simétrico de inflación del 2%, y el desarrollo del Instrumento para la Protección de la Transmisión, diseñado para intervenir ante tensiones injustificadas en los mercados de deuda. A ello se suma el impulso del euro digital, cuyo proyecto ha avanzado considerablemente durante su mandato, aunque su emisión todavía no está aprobada. Lagarde deja así una arquitectura monetaria con más herramientas que la que recibió, pero también con bastantes decisiones pendientes.
Y precisamente ahí aparece la gran paradoja de su despedida. La inflación europea ha vuelto a repuntar hasta el 3,8% en septiembre de 2026, el BCE mantiene los tipos de depósito en el 2,5% y Francia está registrando unas tensiones de deuda que recuerdan peligrosamente a episodios anteriores de la crisis europea. El encarecimiento energético por el conflicto de Oriente Medio amenaza además con reducir el crecimiento mientras vuelve a presionar los precios. Exactamente la combinación que cualquier banquero central preferiría dejar para su sucesor.
Su salida anticipada añade otra curiosidad. El mandato debía terminar en octubre de 2027, pero el proceso de sucesión comenzará ahora, antes de las elecciones presidenciales francesas. No existe una explicación oficial que permita atribuir la decisión a intereses políticos, aunque el calendario ha reabierto inevitablemente el debate sobre la independencia de una institución cuyo presidente es nombrado por los propios gobiernos europeos.
Personalmente creo que la etapa de Lagarde refleja bastante bien las dificultades de hacer política monetaria en una Europa sometida a crisis prácticamente permanentes. Durante su presidencia el BCE consiguió estabilizar mercados en momentos críticos y reconducir una inflación histórica, pero también cometió errores de comunicación y afrontó dudas importantes sobre la velocidad de su respuesta.
Lo curioso es que Lagarde llegó intentando conseguir más inflación y se marcha dejando a su sucesor el problema de volver a reducirla.
Quizá sea la mejor demostración de que, en política monetaria, conseguir exactamente lo que llevas años pidiendo no siempre es una buena noticia.

إخلاء المسؤولية
لا يُقصد بالمعلومات والمنشورات أن تكون، أو تشكل، أي نصيحة مالية أو استثمارية أو تجارية أو أنواع أخرى من النصائح أو التوصيات المقدمة أو المعتمدة من TradingView. اقرأ المزيد في شروط الاستخدام.
إخلاء المسؤولية
لا يُقصد بالمعلومات والمنشورات أن تكون، أو تشكل، أي نصيحة مالية أو استثمارية أو تجارية أو أنواع أخرى من النصائح أو التوصيات المقدمة أو المعتمدة من TradingView. اقرأ المزيد في شروط الاستخدام.