
LA LÓGICA DE LOS GRANDES: UNOS COMPRAN LA CAÍDA, OTROS LA SUBIDA
Una idea muy repetida es que los grandes compran en los rangos. Primero el precio cae, luego lateraliza, y en ese lateral las manos fuertes van acumulando en silencio antes de la subida. Es la acumulación de Wyckoff.
En esta publicación te enseño, con los datos de posiciones de los propios grandes, que la mayor parte de su compra no ocurre en el rango, sino durante la caída. Y que no todos los grandes compran igual: hay dos tipos, y hacen justo lo contrario el uno del otro.
DE DÓNDE SALEN LOS DATOS
Cada semana, la CFTC (el regulador de futuros de EE. UU.) publica el informe COT: cuántos contratos tiene comprados y vendidos cada tipo de participante en cada mercado de futuros. Separa a los participantes en grupos:
- Bancos y dealers: los que dan liquidez y cubren operaciones de sus clientes.
- Productores y comerciales: empresas que cubren su negocio (mineras, petroleras, agricultores, industria).
- Gestoras: fondos de inversión, fondos de pensiones, aseguradoras. El "institucional" clásico.
- Fondos apalancados y managed money: hedge funds y fondos que siguen tendencias.
He medido cuánto aumenta o reduce cada grupo su posición neta (compras menos ventas) según lo que hace el precio, en 10 mercados: S&P 500, Nasdaq 100, euro, yen, bono a 10 años, bitcoin del CME, oro, petróleo, cobre y maíz, desde 2006 hasta hoy.
Cada periodo de 13 semanas se clasifica por el movimiento del precio: caída, rango o subida.
LOS GRANDES QUE COMPRAN LAS CAÍDAS
Bancos, dealers y coberturistas compran mientras el precio cae, venden mientras sube, y en los rangos casi no hacen nada.
Compra neta por semana (en % del interés abierto) en caídas / rangos / subidas:
- Yen, bancos: +2.03% / +0.19% / -2.57%
- Euro, bancos: +1.21% / +0.15% / -1.32%
- Nasdaq 100, bancos: +1.07% / +0.60% / -0.73%
- Maíz, productores: +0.81% / +0.07% / -0.90%
- Cobre, productores: +0.80% / -0.03% / -0.88%
- Oro, productores: +0.57% / +0.03% / -0.36%
- Petróleo, swap dealers (bancos): +0.29% / -0.02% / -0.26%
En las caídas, estos grupos aumentan su posición entre el 80% y el 94% de las semanas, según el mercado.
En cripto se ve lo mismo con otro dato. Las posiciones largas con margen de Bitfinex, las conocidas como "ballenas", suben en el 87% de los tramos de 13 semanas en los que el precio cae, y solo en el 52% de los que sube. Compran la caída, y cuando perciben que ha dejado de caer, dejan de comprar: en el momento en que paran, el precio ya ha rebotado de media un 8-13% desde el mínimo.
LOS GRANDES QUE COMPRAN LAS SUBIDAS
Las gestoras y los fondos hacen lo contrario: venden mientras cae y compran mientras sube. Siguen la tendencia.
Compra neta por semana en caídas / rangos / subidas:
- S&P 500, gestoras: -0.44% / -0.12% / +0.27%
- Nasdaq 100, gestoras: -0.65% / -0.26% / +0.40%
- Oro, managed money: -0.95% / -0.09% / +0.67%
- Cobre, managed money: -1.02% / +0.01% / +1.00%
- Yen, fondos apalancados: -1.16% / -0.12% / +1.49%
POR QUÉ ENCAJAN LAS DOS COSAS
En un mercado de futuros, por cada contrato comprado hay uno vendido. Si los fondos venden mientras el precio cae, alguien tiene que comprar esos contratos. Ese alguien son los bancos y los coberturistas.
Los fondos venden de forma agresiva, a mercado, porque quieren salir. Los bancos y coberturistas compran de forma pasiva, con órdenes límite que esperan a que el precio llegue. Eso es exactamente una absorción: órdenes pasivas grandes que se comen las ventas agresivas sin dejar que el precio caiga tanto como debería.
Por eso, cuando ves absorción durante una caída, tiene sentido pensar que hay compra de los grandes detrás. Es el momento en que, según los datos, más compran.
EL EJEMPLO DEL GRÁFICO
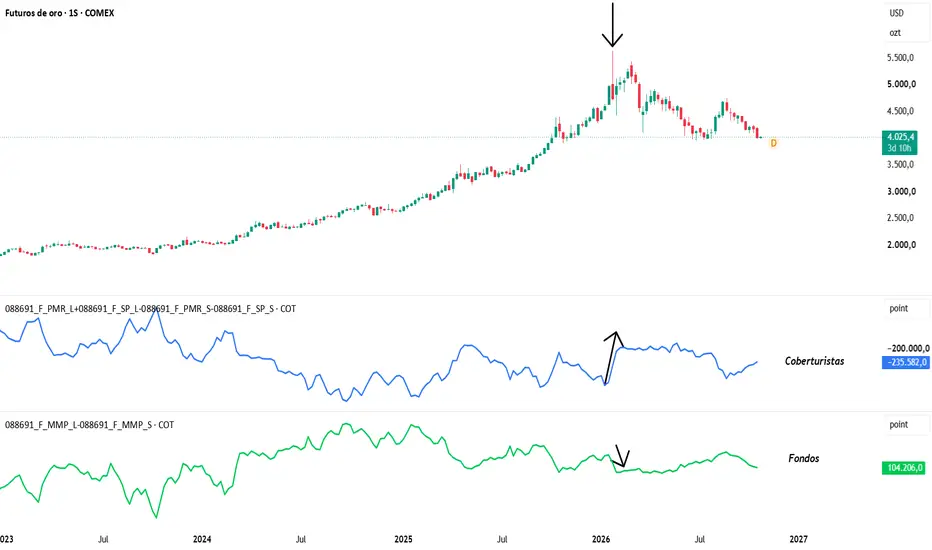
En el gráfico tienes el oro semanal con dos paneles del informe COT: la posición neta de los coberturistas (productores y bancos) y la de los fondos (managed money).
Mira el máximo de finales de enero de 2026, la vela con la mecha larga. En las tres semanas del pico y el desplome, los coberturistas pasan de -290.000 a -198.000 contratos netos: compran unos 90.000 contratos mientras el precio cae. En esas mismas semanas, los fondos pasan de 137.000 a 92.000: venden unos 45.000. Los fondos salen vendiendo a mercado y los coberturistas recogen esas ventas.
Y fíjate en el resto del gráfico: durante toda la subida de 2024 y 2025, los coberturistas van vendiendo y los fondos comprando.
¿Y LOS RANGOS DE WYCKOFF?
En los rangos, ningún grupo acumula de forma clara. Todos se quedan cerca de cero, entre -0.1% y +0.1% por semana, salvo alguna excepción.
Hay un matiz interesante. En los rangos que vienen justo después de una caída (la acumulación de Wyckoff), los fondos empiezan a comprar un poco (+0.21% en el oro, +0.57% en el cobre, +0.19% en el euro) y los coberturistas les venden. Es decir, en ese rango no son los que compraron la caída los que acumulan. Son los fondos de tendencia los que empiezan a entrar, y los que compraron abajo les van vendiendo. Esos rangos son pocos (entre el 1% y el 7% de los periodos), así que este dato es menos sólido que el resto.
A TENER EN CUENTA
- Los grandes que compran las caídas lo hacen durante toda la caída, no solo al final. En 2022, las ballenas de Bitfinex compraron desde 45.000 hasta 16.000. Una absorción te dice que hay compra grande, no que la caída haya terminado.
- Parte de las posiciones de bancos y coberturistas no son apuestas de dirección. Son coberturas de otros negocios: un productor de cobre compra para cerrar la cobertura cuando el precio cae.
- Los informes COT son semanales. Dicen en qué fase compran los grandes, no en qué vela.
- Las gestoras, que es lo que la mayoría imagina al decir "institucionales", compran cuando el precio sube, no cuando cae.
- Datos pasados no garantizan resultados futuros. Gestiona siempre el riesgo.
LOS DATOS EN DETALLE
- Informes COT de la CFTC: Traders in Financial Futures para S&P 500, Nasdaq 100, euro, yen, bono a 10 años y bitcoin del CME, y Disaggregated para oro, petróleo, cobre y maíz. Semanales, de junio de 2006 a octubre de 2026 (bitcoin del CME desde 2018).
- Posición neta de cada grupo, cambio semanal en porcentaje del interés abierto medio de 52 semanas.
- Caída: el precio baja en 13 semanas más de media desviación típica de sus movimientos de 13 semanas. Subida: sube más de media desviación. Rango: se mueve menos de un cuarto de desviación.
- Bitfinex: posiciones largas con margen en BTC (BTCUSDLONGS), diario y semanal, desde agosto de 2017.
¿Dónde buscas tú las absorciones: en las caídas, en los rangos o en las rupturas? Te leo en los comentarios.
Una idea muy repetida es que los grandes compran en los rangos. Primero el precio cae, luego lateraliza, y en ese lateral las manos fuertes van acumulando en silencio antes de la subida. Es la acumulación de Wyckoff.
En esta publicación te enseño, con los datos de posiciones de los propios grandes, que la mayor parte de su compra no ocurre en el rango, sino durante la caída. Y que no todos los grandes compran igual: hay dos tipos, y hacen justo lo contrario el uno del otro.
DE DÓNDE SALEN LOS DATOS
Cada semana, la CFTC (el regulador de futuros de EE. UU.) publica el informe COT: cuántos contratos tiene comprados y vendidos cada tipo de participante en cada mercado de futuros. Separa a los participantes en grupos:
- Bancos y dealers: los que dan liquidez y cubren operaciones de sus clientes.
- Productores y comerciales: empresas que cubren su negocio (mineras, petroleras, agricultores, industria).
- Gestoras: fondos de inversión, fondos de pensiones, aseguradoras. El "institucional" clásico.
- Fondos apalancados y managed money: hedge funds y fondos que siguen tendencias.
He medido cuánto aumenta o reduce cada grupo su posición neta (compras menos ventas) según lo que hace el precio, en 10 mercados: S&P 500, Nasdaq 100, euro, yen, bono a 10 años, bitcoin del CME, oro, petróleo, cobre y maíz, desde 2006 hasta hoy.
Cada periodo de 13 semanas se clasifica por el movimiento del precio: caída, rango o subida.
LOS GRANDES QUE COMPRAN LAS CAÍDAS
Bancos, dealers y coberturistas compran mientras el precio cae, venden mientras sube, y en los rangos casi no hacen nada.
Compra neta por semana (en % del interés abierto) en caídas / rangos / subidas:
- Yen, bancos: +2.03% / +0.19% / -2.57%
- Euro, bancos: +1.21% / +0.15% / -1.32%
- Nasdaq 100, bancos: +1.07% / +0.60% / -0.73%
- Maíz, productores: +0.81% / +0.07% / -0.90%
- Cobre, productores: +0.80% / -0.03% / -0.88%
- Oro, productores: +0.57% / +0.03% / -0.36%
- Petróleo, swap dealers (bancos): +0.29% / -0.02% / -0.26%
En las caídas, estos grupos aumentan su posición entre el 80% y el 94% de las semanas, según el mercado.
En cripto se ve lo mismo con otro dato. Las posiciones largas con margen de Bitfinex, las conocidas como "ballenas", suben en el 87% de los tramos de 13 semanas en los que el precio cae, y solo en el 52% de los que sube. Compran la caída, y cuando perciben que ha dejado de caer, dejan de comprar: en el momento en que paran, el precio ya ha rebotado de media un 8-13% desde el mínimo.
LOS GRANDES QUE COMPRAN LAS SUBIDAS
Las gestoras y los fondos hacen lo contrario: venden mientras cae y compran mientras sube. Siguen la tendencia.
Compra neta por semana en caídas / rangos / subidas:
- S&P 500, gestoras: -0.44% / -0.12% / +0.27%
- Nasdaq 100, gestoras: -0.65% / -0.26% / +0.40%
- Oro, managed money: -0.95% / -0.09% / +0.67%
- Cobre, managed money: -1.02% / +0.01% / +1.00%
- Yen, fondos apalancados: -1.16% / -0.12% / +1.49%
POR QUÉ ENCAJAN LAS DOS COSAS
En un mercado de futuros, por cada contrato comprado hay uno vendido. Si los fondos venden mientras el precio cae, alguien tiene que comprar esos contratos. Ese alguien son los bancos y los coberturistas.
Los fondos venden de forma agresiva, a mercado, porque quieren salir. Los bancos y coberturistas compran de forma pasiva, con órdenes límite que esperan a que el precio llegue. Eso es exactamente una absorción: órdenes pasivas grandes que se comen las ventas agresivas sin dejar que el precio caiga tanto como debería.
Por eso, cuando ves absorción durante una caída, tiene sentido pensar que hay compra de los grandes detrás. Es el momento en que, según los datos, más compran.
EL EJEMPLO DEL GRÁFICO
En el gráfico tienes el oro semanal con dos paneles del informe COT: la posición neta de los coberturistas (productores y bancos) y la de los fondos (managed money).
Mira el máximo de finales de enero de 2026, la vela con la mecha larga. En las tres semanas del pico y el desplome, los coberturistas pasan de -290.000 a -198.000 contratos netos: compran unos 90.000 contratos mientras el precio cae. En esas mismas semanas, los fondos pasan de 137.000 a 92.000: venden unos 45.000. Los fondos salen vendiendo a mercado y los coberturistas recogen esas ventas.
Y fíjate en el resto del gráfico: durante toda la subida de 2024 y 2025, los coberturistas van vendiendo y los fondos comprando.
¿Y LOS RANGOS DE WYCKOFF?
En los rangos, ningún grupo acumula de forma clara. Todos se quedan cerca de cero, entre -0.1% y +0.1% por semana, salvo alguna excepción.
Hay un matiz interesante. En los rangos que vienen justo después de una caída (la acumulación de Wyckoff), los fondos empiezan a comprar un poco (+0.21% en el oro, +0.57% en el cobre, +0.19% en el euro) y los coberturistas les venden. Es decir, en ese rango no son los que compraron la caída los que acumulan. Son los fondos de tendencia los que empiezan a entrar, y los que compraron abajo les van vendiendo. Esos rangos son pocos (entre el 1% y el 7% de los periodos), así que este dato es menos sólido que el resto.
A TENER EN CUENTA
- Los grandes que compran las caídas lo hacen durante toda la caída, no solo al final. En 2022, las ballenas de Bitfinex compraron desde 45.000 hasta 16.000. Una absorción te dice que hay compra grande, no que la caída haya terminado.
- Parte de las posiciones de bancos y coberturistas no son apuestas de dirección. Son coberturas de otros negocios: un productor de cobre compra para cerrar la cobertura cuando el precio cae.
- Los informes COT son semanales. Dicen en qué fase compran los grandes, no en qué vela.
- Las gestoras, que es lo que la mayoría imagina al decir "institucionales", compran cuando el precio sube, no cuando cae.
- Datos pasados no garantizan resultados futuros. Gestiona siempre el riesgo.
LOS DATOS EN DETALLE
- Informes COT de la CFTC: Traders in Financial Futures para S&P 500, Nasdaq 100, euro, yen, bono a 10 años y bitcoin del CME, y Disaggregated para oro, petróleo, cobre y maíz. Semanales, de junio de 2006 a octubre de 2026 (bitcoin del CME desde 2018).
- Posición neta de cada grupo, cambio semanal en porcentaje del interés abierto medio de 52 semanas.
- Caída: el precio baja en 13 semanas más de media desviación típica de sus movimientos de 13 semanas. Subida: sube más de media desviación. Rango: se mueve menos de un cuarto de desviación.
- Bitfinex: posiciones largas con margen en BTC (BTCUSDLONGS), diario y semanal, desde agosto de 2017.
¿Dónde buscas tú las absorciones: en las caídas, en los rangos o en las rupturas? Te leo en los comentarios.

إخلاء المسؤولية
لا يُقصد بالمعلومات والمنشورات أن تكون، أو تشكل، أي نصيحة مالية أو استثمارية أو تجارية أو أنواع أخرى من النصائح أو التوصيات المقدمة أو المعتمدة من TradingView. اقرأ المزيد في شروط الاستخدام.
إخلاء المسؤولية
لا يُقصد بالمعلومات والمنشورات أن تكون، أو تشكل، أي نصيحة مالية أو استثمارية أو تجارية أو أنواع أخرى من النصائح أو التوصيات المقدمة أو المعتمدة من TradingView. اقرأ المزيد في شروط الاستخدام.