
Mit dem heutigen Handelstag startet nicht nur ein neuer Börsenmonat, sondern gleichzeitig auch das dritte Quartal 2026. Der Juli beginnt direkt mit einer ganzen Reihe wichtiger Makro-Daten, mehreren Auftritten von FED- und EZB-Vertretern sowie einer weiterhin angespannten geopolitischen Lage. Gleichzeitig richten sich die Blicke der Marktteilnehmer bereits auf die morgigen US-Arbeitsmarktdaten (Non-Farm Payrolls), die aufgrund des Feiertags am Freitag bereits am Donnerstag veröffentlicht werden.
Agenda
• Fundamentale & geopolitische Lage
• FED- und EZB-Speaker
• Fundamentaldaten von gestern
• Wirtschaftsdaten heute
• Märkte & Korrelationen
• Risk Assets im Überblick
• DAX Trading-Szenario
• Fazit
Fundamentale & geopolitische Lage
Die geopolitische Situation bleibt weiterhin ein bedeutender Unsicherheitsfaktor für die Finanzmärkte.
Die Gespräche zwischen den USA und dem Iran kommen aktuell kaum voran. Beide Seiten liegen weiterhin weit auseinander, insbesondere bei der zukünftigen Öffnung der Straße von Hormus sowie beim iranischen Atomprogramm. Dadurch bleibt ein geopolitischer Risikofaktor bestehen, der jederzeit wieder Einfluss auf die Rohstoff- und Aktienmärkte nehmen könnte.
Positiv bleibt dagegen, dass sich die Lage zwischen Israel und dem Libanon/Iran zuletzt deutlich beruhigt hat. Die Waffenruhe besteht weiterhin, wodurch sich auch die Ölpreise in den vergangenen Wochen spürbar entspannen konnten. Entsprechend hat sich auch die allgemeine Marktstimmung gegenüber den Vorwochen verbessert.
Dennoch gilt weiterhin: Jede neue Eskalation könnte insbesondere Öl, Gold sowie die Volatilität kurzfristig wieder deutlich antreiben.
FED- und EZB-Speaker
Auch heute stehen mehrere Notenbankvertreter im Fokus.
Besondere Aufmerksamkeit gilt FED-Chair Kevin Warsh, der heute auf einer EZB-Konferenz sprechen wird. Nachdem die US-Renditen gestern deutlich angestiegen sind, achten Investoren genau darauf, ob Warsh Hinweise zur zukünftigen Geldpolitik oder zur Inflation liefert.
Warsh gilt nach der letzten Pressekonferenz als eher restriktiver (“hawkisher”) Notenbankchef und verzichtet bewusst auf konkrete Forward Guidance. Entsprechend könnte bereits jede kleine Aussage zu Inflation, Arbeitsmarkt oder Zinsen größere Marktbewegungen auslösen.
Auch auf EZB-Seite bleibt der Fokus hoch. Nachdem die europäischen Inflationsdaten zuletzt weiter nachgegeben haben, beobachten Investoren genau, ob sich die Erwartungen hinsichtlich weiterer Zinsschritte verändern.
Fundamentaldaten von gestern
German CPI
Die deutschen Inflationsdaten fielen erneut schwächer aus.
Month over Month
• Actual: -0,3 %
• Forecast: 0,0 %
• Previous: -0,2 %
Damit setzt sich der kurzfristige Rückgang der Verbraucherpreise fort. Sinkender Inflationsdruck erhöht grundsätzlich den Spielraum für zukünftige Zinssenkungen der EZB und wirkt mittelfristig unterstützend für Risk Assets.
Chicago PMI
• Actual: 56,7
• Forecast: 55,7
• Previous: 62,7
Der Wert lag zwar oberhalb der Erwartungen, fiel jedoch deutlich gegenüber dem Vormonat zurück.
Das signalisiert weiterhin Expansion im Industriesektor, gleichzeitig aber eine gewisse Abschwächung der wirtschaftlichen Dynamik. Für die FED bedeutet das grundsätzlich etwas geringeren Inflationsdruck, allerdings bleibt die US-Wirtschaft insgesamt weiterhin robust.
JOLTS Job Openings
• Actual: 7,594 Mio.
• Forecast: 7,280 Mio.
• Previous (revidiert): 7,585 Mio.
Der US-Arbeitsmarkt präsentiert sich weiterhin überraschend stabil.
Die offenen Stellen liegen sowohl über den Erwartungen als auch leicht über dem revidierten Vormonat. Damit bleibt der Arbeitsmarkt ein wichtiger Inflationsfaktor und unterstützt grundsätzlich eine restriktivere Haltung der FED.
Vor allem mit Blick auf die morgigen Non-Farm Payrolls sind diese Zahlen ein wichtiger Frühindikator.
Consumer Confidence
• Actual: 91,2
• Forecast: 94,4
• Previous: 90,6
Die Konsumentenstimmung konnte sich gegenüber dem Vormonat leicht verbessern, blieb jedoch unter den Erwartungen.
Besonders interessant waren die Details:
• Die Einschätzung der aktuellen wirtschaftlichen Lage verschlechterte sich leicht.
• Die Erwartungen für Einkommen und Unternehmensentwicklung verbesserten sich dagegen.
• Die Einschätzung des Arbeitsmarktes kühlte etwas ab.
• Gleichzeitig gingen die Inflationserwartungen leicht zurück.
• Viele Verbraucher rechnen weiterhin mit höheren Zinsen innerhalb der nächsten zwölf Monate.
Da der private Konsum rund zwei Drittel der US-Wirtschaft ausmacht, bleibt dieser Bericht einer der wichtigsten Frühindikatoren für das zukünftige Wirtschaftswachstum.
Insgesamt ergibt sich daraus ein gemischtes Bild:
Die US-Wirtschaft bleibt robust, zeigt jedoch erste leichte Abkühlungstendenzen. Gleichzeitig entwickelt sich die Inflation weiter weg vom 2% Ziel der Fed, ohne dass bislang eine deutliche wirtschaftliche Schwäche erkennbar wäre.
Heute im Fokus
Auch der heutige Handelstag liefert zahlreiche marktbewegende Daten.
Besonders wichtig:
• Eurozone CPI (Inflation)
• Eurozone Core CPI
• ADP Non-Farm Employment Change
• S&P Global Manufacturing PMI
• ISM Manufacturing PMI
• ISM Manufacturing Prices
• US Rohöllagerbestände
• Rede von US-Präsident Donald Trump
• Rede von FED-Chair Kevin Warsh
Vor allem ADP sowie die ISM-Daten gelten als wichtige Vorbereitung auf die morgigen Non-Farm Payrolls.
Gerade die Kombination aus Arbeitsmarkt-, Inflations- und Manufacturing-Daten dürfte entscheidend dafür sein, wie sich die Zinserwartungen für die FED weiter entwickeln.
Zusätzlich beginnt heute ein neuer Börsenmonat und gleichzeitig ein neues Quartal. Institutionelle Umschichtungen sowie automatische ETF- und Sparplanausführungen können deshalb ebenfalls zu erhöhter Volatilität führen.
Trotz aller heutigen Termine bleibt der Hauptfokus dieser Handelswoche jedoch klar auf den morgigen US-Arbeitsmarktdaten mit:
• Non-Farm Payrolls
• Arbeitslosenquote
• Average Hourly Earnings
Diese dürften den größten Einfluss auf die kurzfristigen Zinserwartungen der FED haben.
Märkte & Korrelationen im Überblick
US Oil
Der Ölmarkt bleibt auch zum Start des neuen Quartals der wichtigste geopolitische Indikator. Nachdem sich die Lage im Nahen Osten zuletzt deutlich beruhigt hat und die Waffenruhe weiterhin Bestand hat, notiert WTI aktuell erneut unter Druck. Gestern wurde die entscheidende Widerstandszone bei 72 USD erneut angelaufen, jedoch klar abverkauft. Aktuell handelt US Oil bereits wieder rund 0,7 % im Minus.
Charttechnisch bleibt für mich die Range zwischen 69 USD und 72 USD entscheidend. Ein signifikanter Schlusskurs über 72 USD würde den Weg in Richtung 77 USD öffnen. Sollte dagegen die Unterseite bei 69 USD nachhaltig brechen, rücken zunächst 67 USD und anschließend 65 USD in den Fokus. Besonders interessant bleibt dabei das Quartalstief von Q2 im Bereich 68,50 USD, das einen wichtigen technischen Support darstellt.
Insgesamt verlor US Oil im zweiten Quartal rund 31 % und zählt damit zu den schwächsten großen Anlageklassen der vergangenen Monate.
US-Staatsanleihen
Nachdem die Renditen zuletzt mehrere Handelstage zurückgekommen waren, sahen wir gestern wieder einen deutlichen Anstieg über nahezu alle Laufzeiten.
• 3 Jahre: +1,67 %
• 5 Jahre: +1,89 %
• 10 Jahre: +2,00 %
• 30 Jahre: +1,80 %
Steigende Renditen sprechen grundsätzlich für restriktivere Finanzierungsbedingungen und stellen normalerweise Gegenwind für Risk Assets dar. Interessant bleibt jedoch die aktuelle Divergenz: Während Renditen und Dollar zuletzt wieder anzogen, konnten sich Aktienindizes gleichzeitig deutlich erholen. Diese Entwicklung sollte man aufmerksam beobachten, da sie nicht dauerhaft parallel verlaufen dürfte.
DXY (US-Dollar)
Auch der US-Dollar bleibt technisch spannend. Nach einem sehr starken Juni mit einem Monatsplus von rund 2,2 % und einem Quartalsplus von 1,3 % konnte sich der Dollar zuletzt oberhalb der wichtigen 101er-Marke stabilisieren.
Mein Szenario bleibt unverändert:
• Unter 101 Punkten eröffnet sich weiteres Korrekturpotenzial bis 100,60–100,50.
• Über 101,50 Punkten rückt dagegen die 102er-Zone wieder in den Fokus.
Die Entwicklung dürfte heute vor allem von den europäischen Inflationsdaten, den US-Konjunkturdaten sowie den Aussagen von FED-Gouverneur Kevin Warsh abhängen.
Volatilitätsindex VIX
Der VIX fiel gestern erneut deutlich um rund 6,8 % auf 16,46 Punkte.
Damit signalisiert der Markt weiterhin eine sehr entspannte Risikoeinschätzung. Von echter Panik oder größerer Unsicherheit kann aktuell keine Rede sein. Solange der VIX unter der Marke von 20 Punkten notiert, bleibt das Umfeld grundsätzlich konstruktiv für Aktien.
Risk Assets im Überblick
Nvidia
Nvidia zeigte zum Monatsauftakt erneut Stärke und legte gestern rund 2,6 % zu. Besonders wichtig war dabei die Rückeroberung der psychologisch wichtigen 200-Dollar-Marke.
Solange sich der Kurs oberhalb dieser Marke etablieren kann, bleibt für mich die Zone zwischen 208 und 213 USD das nächste relevante Ziel. Dort befinden sich mehrere markante Widerstände aus den vergangenen Wochen.
Sollte Nvidia dagegen erneut unter 195 USD zurückfallen und anschließend auch das aktuelle Monatstief bei 189,80 USD unterschreiten, würde sich das Chartbild wieder deutlich eintrüben. In diesem Fall rückt für mich die nächste Unterstützungszone bei rund 186 USD in den Fokus.
Bitcoin
Bitcoin bleibt das derzeit schwächste größere Risk Asset.
Gestern fiel der Kurs erneut um rund 2,7 % und markierte heute Morgen bereits ein neues Tief bei etwa 57.800 USD. Damit wurde die von mir zuletzt mehrfach angesprochene Unterstützungszone erreicht.
Für mich bleibt die zentrale Marke weiterhin 61.000 USD. Erst ein nachhaltiger Tagesschlusskurs oberhalb dieses Bereichs würde das kurzfristige Chartbild wieder deutlich verbessern.
Sollte dagegen auch der Bereich um 57.800 USD nachhaltig brechen, halte ich eine Ausweitung der Korrektur bis in den Bereich um 56.000 USD für durchaus realistisch.
S&P 500
Der S&P 500 setzt seine Erholung fort und konnte in den ersten beiden Handelstagen der Woche bereits rund 2 % zulegen.
Gestern schloss der Index erneut stark und verteidigte die zentrale Unterstützungszone bei 7.500 Punkten.
Mein kurzfristiges Szenario:
• Über dem heutigen Tageshoch bei rund 7.569 Punkten sehe ich weiteres Potenzial bis 7.600 Punkte.
• Solange 7.500 Punkte halten, bleibt mein kurzfristiger Bias bullish.
• Erst ein Rückfall unter 7.480 Punkte würde das Bild wieder deutlich eintrüben und einen erneuten Test der Tiefs aus KW26 ermöglichen.
Nasdaq
Auch der Nasdaq präsentiert sich deutlich stärker als noch in der vergangenen Woche.
Die Rückeroberung der 30.000-Punkte-Marke war technisch ein wichtiges Signal. Gleichzeitig wartet oberhalb weiterhin eine massive Widerstandszone zwischen 30.400 und 30.700 Punkten, die bislang noch nicht überwunden werden konnte.
Kurzfristig bleibe ich deshalb zwar leicht positiv gestimmt, würde auf diesem Niveau jedoch zunächst keine aggressiven Long-Positionen mehr eröffnen. Ein nachhaltiger Ausbruch über diese Widerstandszone wäre aus meiner Sicht notwendig, um weiteres Aufwärtspotenzial freizusetzen.
Auf der Unterseite würde sich das Bild erst wieder verschlechtern, wenn der Nasdaq unter das gestrige Tagestief bei rund 29.650 Punkten zurückfällt.
US30
Auch der Dow Jones setzte gestern meine zuletzt skizzierte Long-Idee sauber um.
Der Bereich oberhalb von 52.000 Punkten wurde erneut verteidigt, anschließend lief der Index direkt an die Zone um 52.500 Punkte.
Für heute bleibt das Szenario unverändert:
• Über 52.500 Punkten sehe ich weiteres Potenzial bis 52.800 beziehungsweise 53.000 Punkte.
• Unter 52.000 Punkten würde sich das kurzfristige Bild dagegen wieder eintrüben und eine Bewegung Richtung 51.500 Punkte wahrscheinlicher machen, hier wäre ich aktuell aber auch vorsichtiger mit Shorts.
DAX – Charttechnischer Ausblick
Auch der DAX bleibt aus charttechnischer Sicht konstruktiv.
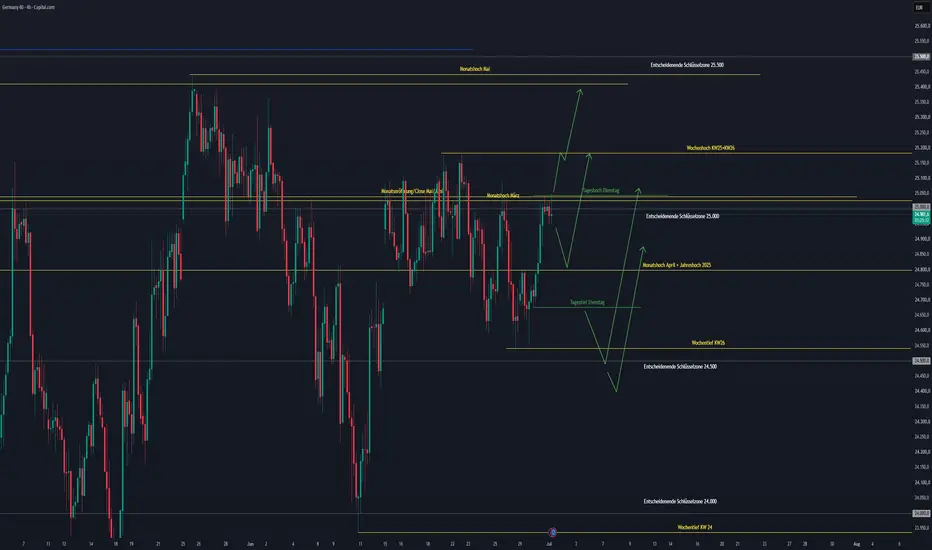
Gestern legte der Index erneut um rund 1,05 % zu und konnte den wichtigen Unterstützungsbereich oberhalb von 24.800 Punkten erfolgreich verteidigen. Gleichzeitig wurde bereits zum London Open das gestrige Tageshoch überschritten – ein weiteres Zeichen für die aktuell intakte kurzfristige Aufwärtsstruktur. Trotzdem gelang es dem DAX gesterrn nicht über der 25.000 Punkte Marke zu schließen.
Für mich ergeben sich heute folgende Szenarien:
Kann der DAX das gestrige Tageshoch bei 25.052 Punkten nachhaltig überwinden, liegt das nächste Kursziel im Bereich des Wochenhochs aus KW25 und KW26 bei rund 25.180 Punkten. Gelingt auch dort ein Ausbruch, rücken 25.400 bis 25.500 Punkte in den Fokus.
Sollte der Markt an der psychologisch wichtigen 25.000-Punkte-Marke erneut deutlich scheitern, bleibe ich mit Shorts zunächst vorsichtig. Erst ein Rückfall unter 24.800 Punkte und anschließend unter das gestrige Tagestief würde das kurzfristige Chartbild wieder eintrüben und einen erneuten Test der Unterstützungszonen bei 24.500 beziehungsweise 24.400 Punkten wahrscheinlicher machen.
Insgesamt gefällt mir die aktuelle Struktur jedoch weiterhin gut. Sowohl im DAX als auch in den großen US-Indizes wurden zuletzt höhere Tiefs ausgebildet. Solange diese Struktur intakt bleibt, bleibe ich kurzfristig leicht bullish für Risk Assets.
Fazit
Mit dem heutigen Handelstag beginnt nicht nur ein neuer Monat, sondern gleichzeitig auch ein neues Börsenquartal. Entsprechend sind erhöhte Volatilität, Umschichtungen institutioneller Investoren sowie Sparplanausführungen zum Monatsbeginn durchaus möglich.
Fundamental stehen heute vor allem die europäischen Inflationsdaten, ADP, ISM Manufacturing, die Rohöllagerbestände sowie die Aussagen von FED-Gouverneur Kevin Warsh im Mittelpunkt. Trotz der hohen Relevanz dieser Daten bleibt der wichtigste Termin der Woche jedoch der morgige US-Arbeitsmarktbericht (Non-Farm Payrolls), der aufgrund des Feiertags am Freitag bereits am Donnerstag veröffentlicht wird.
Charttechnisch präsentiert sich das Bild aktuell leicht positiv. Die großen Aktienindizes konnten wichtige Unterstützungen verteidigen und bilden zunehmend höhere Tiefs aus. Gleichzeitig mahnen steigende US-Renditen sowie der weiterhin starke US-Dollar zur Vorsicht. Entscheidend wird sein, ob die heutigen Makrodaten dieses positive Bild bestätigen oder erneut Zweifel an einer baldigen Lockerung der Geldpolitik aufkommen lassen.
Keine Anlageberatung – lediglich meine persönliche Markteinschätzung.
Im Laufe des Tages folgt mein ausführlicher Monatsausblick für den Juli.
Morgen veröffentliche ich zudem meinen ausführlichen NFP-Prep mit den wichtigsten Szenarien für die US-Arbeitsmarktdaten.
Ich wünsche euch allen einen erfolgreichen Start in den Juli und wie immer stabile Trades.

إخلاء المسؤولية
لا يُقصد بالمعلومات والمنشورات أن تكون، أو تشكل، أي نصيحة مالية أو استثمارية أو تجارية أو أنواع أخرى من النصائح أو التوصيات المقدمة أو المعتمدة من TradingView. اقرأ المزيد في شروط الاستخدام.
إخلاء المسؤولية
لا يُقصد بالمعلومات والمنشورات أن تكون، أو تشكل، أي نصيحة مالية أو استثمارية أو تجارية أو أنواع أخرى من النصائح أو التوصيات المقدمة أو المعتمدة من TradingView. اقرأ المزيد في شروط الاستخدام.