
Geopolitische Lage
Die geopolitische Lage bleibt das dominierende Thema an den Märkten, allerdings verschiebt sich der Fokus zunehmend von der Eskalation hin zur Frage, wie nachhaltig die jüngsten Fortschritte tatsächlich sind. Nach den Verhandlungen in der Schweiz wurde eine Roadmap für ein dauerhaftes Abkommen zwischen den USA und dem Iran innerhalb der nächsten 60 Tage vereinbart. Gleichzeitig wurden die US-Sanktionen gegenüber dem Iran vorübergehend gelockert, wodurch iranische Öl- und Petrochemieexporte wieder möglich werden.
Zusätzlich wurde eine direkte Kommunikationslinie eingerichtet, um die sichere Passage von Handelsschiffen durch die Straße von Hormus sicherzustellen. Auch zwischen Israel und dem Libanon laufen weitere Gespräche, während die Waffenruhe bislang Bestand hat.
Die entscheidende Unsicherheit bleibt allerdings bestehen: Während die US-Regierung von Fortschritten bei Waffeninspektionen und einem langfristigen Friedensabkommen spricht, bestreitet der Iran weiterhin, dass bereits konkrete Verpflichtungen bezüglich seines Atomprogramms eingegangen wurden. Genau hier liegt aktuell der größte Riss im Verhandlungsprozess.
Für die Märkte bedeutet dies weiterhin eine deutliche Entspannung gegenüber der Vorwoche. Die Wahrscheinlichkeit einer unmittelbaren Eskalation im Nahen Osten ist spürbar gesunken, weshalb die geopolitische Risikoprämie insbesondere im Ölmarkt weiter abgebaut wird.
Zusätzliche Aufmerksamkeit erhielt gestern SpaceX. Die Aktie setzte ihre Korrektur nach dem IPO fort und verlor zeitweise deutlich. Gleichzeitig wurde bekannt, dass SpaceX erstmals den Anleihemarkt nutzt, um zusätzliches Kapital aufzunehmen. Bemerkenswert ist dabei vor allem, dass das Unternehmen trotz hoher Liquiditätsreserven diesen Schritt geht, um die massiven Investitionen in KI-Infrastruktur, Rechenzentren und die nächste Starship-Generation zu finanzieren. Die Märkte interpretierten dies kurzfristig eher negativ, da die Profitabilität durch die hohen Investitionen zunehmend belastet wird.
Ein weiterer wichtiger Punkt ist die Entwicklung der US Strategic Petroleum Reserve. Die US-Ölreserven fielen zuletzt um weitere 9,1 Millionen Barrel auf lediglich 331,2 Millionen Barrel und damit auf den niedrigsten Stand seit 1983. Kurzfristig spielt dies aktuell keine Rolle, da die geopolitische Entspannung zusätzlichen Angebotsdruck erzeugt. Mittel- bis langfristig zeigt diese Entwicklung jedoch, dass die USA über deutlich weniger strategische Reserven verfügen als noch vor einigen Jahren.
Fundamentaldaten heute
Nach einem ruhigen Wochenstart rücken heute die Einkaufsmanagerindizes in den Fokus.
Im Mittelpunkt stehen:
• S&P Global Services PMI (Forecast 51,1 | Previous 50,7)
• S&P Global Manufacturing PMI (Forecast 54,6 | Previous 55,1)
Die Einkaufsmanagerindizes zählen zu den wichtigsten Frühindikatoren für die wirtschaftliche Entwicklung. Sie basieren auf monatlichen Befragungen von mehreren hundert Unternehmen.
Der Services PMI misst die Entwicklung im Dienstleistungssektor, darunter Transport, Kommunikation, Finanzdienstleistungen, Versicherungen, IT, Hotels und Gastronomie.
Der Manufacturing PMI misst die Aktivität im produzierenden Gewerbe und gibt damit wichtige Hinweise auf die industrielle Entwicklung.
Ein Wert über 50 signalisiert Wachstum, während ein Wert unter 50 auf eine Schrumpfung der wirtschaftlichen Aktivität hindeutet.
Für die Märkte sind diese Daten aktuell besonders relevant, da sie direkten Einfluss auf die Zinserwartungen haben. Stärkere Daten würden die robuste US-Wirtschaft bestätigen und könnten die hawkishe Haltung der Fed weiter untermauern. Schwächere Daten würden hingegen Zinssenkungshoffnungen unterstützen und kurzfristig positiv für Risk Assets wirken.
Aktuell erwartet der Markt eine leichte Verbesserung im Dienstleistungssektor, während im verarbeitenden Gewerbe ein leichter Rückgang prognostiziert wird.
Märkte und Korrelationen im Überblick
US Oil
Bei US Oil sahen wir gestern zunächst ein deutliches Gap-Up und einen erneuten Test der wichtigen Widerstandszone um 78 Dollar. Gleichzeitig wurde nahezu das Monatstief aus dem Mai beziehungsweise das starke Key-Level im Bereich 77 Dollar erneut angelaufen.
Die Käufer konnten das höhere Niveau allerdings nicht verteidigen. Trotz des bullishen Starts wurde der Markt massiv abverkauft und schloss den Handelstag mit einem Minus von knapp zwei Prozent. Heute wurde bereits das gestrige Tagestief unterschritten. Gleichzeitig notiert Öl nun direkt am Tagestief vom Freitag bei rund 72,9 Dollar.
Für mich bleibt das übergeordnete Ziel weiterhin die psychologisch wichtige 70-Dollar-Marke. Erst dort sehe ich wieder größere Kaufinteressen und die Chance auf eine nachhaltigere Gegenbewegung in Richtung 80 Dollar. Sollte sich die Lage im Nahen Osten weiter entspannen und die Straße von Hormus vollständig in den Normalbetrieb zurückkehren, halte ich sogar tiefere Ölpreise und eine Rückkehr auf das Preisniveau vor dem Iran-USA-Konflikt für möglich.
US-Staatsanleihen
Die US-Staatsanleihen hatten gestern über alle Laufzeiten hinweg einen sehr starken Handelstag und markierten vielerorts neue Hochs.
Heute sehen wir erste Rendite Einbußen:
• 3 Jahre: -0,73 %
• 5 Jahre: -0,58 %
• 10 Jahre: -0,40 %
• 30 Jahre: -0,04 %
Die Renditen bleiben damit zwar auf erhöhtem Niveau, zeigen heute jedoch erste Anzeichen einer Entspannung.
DXY
Der US-Dollar-Index konnte gestern auf Tagesbasis über der extrem wichtigen 101er-Zone schließen.
Zusätzlich wurde heute bereits das Tageshoch vom Vortag überschritten. Sollte nun auch das Hoch vom Freitag bei rund 101,16 Punkten nachhaltig überwunden werden, sehe ich weiteres Potenzial bis 101,50 und anschließend bis in den Bereich um 102 Punkte.
Die Dollar-Dominanz bleibt damit weiterhin aktiv. Solange wir nicht mehr unter 100,50 Punkte zurückfallen, bleibt für mich der Ausbruch aus der großen Jahresrange gültig.
VIX
Der Volatilitätsindex VIX legte gestern rund drei Prozent zu und notiert aktuell bei 17,29 Punkten.
Damit bleibt die Volatilität weiterhin klar unter der wichtigen 20er-Marke. Panik ist aktuell nicht erkennbar, allerdings nehmen die Absicherungsaktivitäten langsam wieder zu.
Risk Assets im Überblick
Nvidia
Nvidia griff gestern noch einmal über das Wochenhoch der KW25 und wurde dort direkt abverkauft. Die Aktie schloss mit einem Minus von knapp einem Prozent und notiert aktuell bei 208,65 Dollar. Mein Bias bleibt unverändert mittelfristig bullish, solange das Wochentief der KW25 bei rund 203 Dollar nicht unterschritten wird.
Oberhalb dieser Marke bleibt ein erneuter Angriff auf das Wochenhoch bei 213 Dollar wahrscheinlich. Sollte hingegen das Wochentief brechen, rücken die Unterstützungen bei 200 und anschließend 198 Dollar in den Fokus und das Bild trübt sich.
Bitcoin
Beim Bitcoin wurde die im gestrigen Ausblick angesprochene Unterstützungszone nahezu punktgenau angelaufen.
Der Markt testete die Monatstiefs aus April und Mai und reagierte dort zunächst mit einer starken Gegenbewegung. Trotzdem bleibt mein übergeordnetes Ziel weiterhin die 60.000-Dollar-Marke.
Entscheidend wird nun sein, ob das Wochentief der Vorwoche bei 62.200 Dollar unterschritten wird. In diesem Fall rückt die nächste relevante Unterstützungszone bei 60.750 Dollar in den Fokus. Das übergeordnete Setup bleibt für mich weiterhin bearish.
S&P 500
Auch beim S&P 500 sehen wir zunehmend Schwäche.
Der Markt schloss gestern mit einem Minus von rund 0,5 Prozent und hat heute bereits die Tagestiefs von Freitag, Mittwoch und Montag der Vorwoche unterschritten.
Zusätzlich notiert der Index wieder unter der wichtigen 7.500-Punkte-Marke und unter dem Wochentief der KW24. Solange wir unter 7.500 Punkten handeln, bleibt mein kurzfristiges Ziel zunächst die Zone um 7.360 Punkte. Sollte auch diese Unterstützung brechen, wäre die nächste relevante Zielzone bei rund 7.250 Punkten.
Nasdaq
Auch der Nasdaq konnte das Wochenhoch der KW25 gestern nicht überwinden.
Nach einem erneuten Test der Zone um 30.660 Punkte wurde der Markt deutlich abverkauft.
Heute sehen wir bereits weitere Schwäche und einen Bruch der 30.000-Punkte-Marke. Solange wir unterhalb dieses Bereichs bleiben, sehe ich weiteres Potenzial bis zum Wochentief der KW25 bei 29.600 Punkten. Darunter rücken die Bereiche bei 29.500 und anschließend 29.000 Punkten in den Fokus.
US30
Der Dow Jones zeigte sich gestern zunächst deutlich stärker und schloss rund 0,6 Prozent im Plus.
Heute werden die Gewinne allerdings bereits wieder abgegeben. Die entscheidende Marke bleibt weiterhin der Bereich um 52.000 Punkte. Solange der Markt nicht nachhaltig über diese Zone ausbricht und stattdessen unter 51.500 Punkte zurückfällt, bleibt für mich eine Korrektur in Richtung 51.160 beziehungsweise 51.000 Punkte das wahrscheinlichere Szenario.
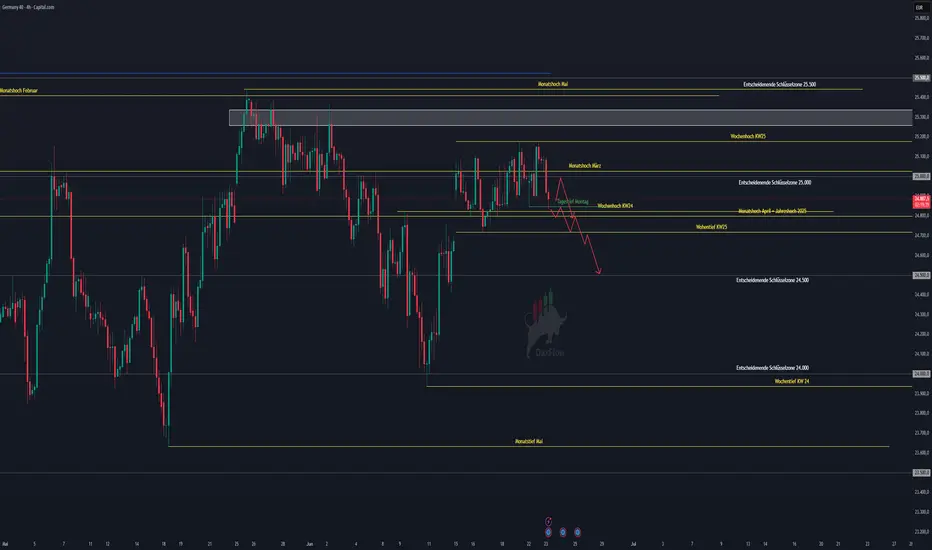
DAX – Charttechnischer Überblick
Auch der DAX zeigte gestern zunächst Stärke.
Nach dem Bruch des Montagstiefs konnten die Käufer den Markt wieder über die psychologisch wichtige 25.000-Punkte-Marke drücken. Gleichzeitig wurden die Tageshochs vom Freitag sowie die Wochenhochs im Bereich von 25.180 Punkten erneut getestet.
Diese Zone konnte allerdings nicht überwunden werden.
Für mich bleibt nun das Tagestief vom Montag bei 24.850 Punkten die entscheidende Marke.
Sollte dieser Bereich brechen, rückt zunächst die massive Unterstützungszone um 24.800 Punkte in den Fokus. Dort treffen das Wochenhoch der KW24, das Monatshoch aus April und ein bedeutendes Jahreshoch zusammen.
Fällt auch diese Zone, sehe ich weiteres Potenzial bis zum Wochentief der KW25 bei 24.720 Punkten.
Darunter wäre die nächste größere Zielzone der Bereich um 24.500 Punkte.
Fazit
Ich bleibe kurzfristig bei einer defensiven Haltung gegenüber Risk Assets.
Der Markt verarbeitet weiterhin die hawkishe Fed, robuste Wirtschaftsdaten, steigende Dollar-Stärke sowie die ersten deutlichen Gewinnmitnahmen in den großen Technologie- und KI-Werten. Gleichzeitig wird die geopolitische Entspannung im Nahen Osten zunehmend eingepreist.
Die Kombination aus höheren Zinsen, starkem Dollar, schwächerem Ölpreis und zunehmenden Gewinnmitnahmen spricht kurzfristig eher für weitere Korrekturen als für eine unmittelbare Fortsetzung der Rally.
Long-Positionen bleiben möglich, allerdings wirken Short-Setups aktuell attraktiver, da viele Märkte an wichtigen Widerständen reagieren und erste Schwächesignale zeigen. Ich bin hierauf detailliert in den Videos eingegangen, schaut diese gerne nochmal an!
Keine Anlageberatung. Alle Inhalte spiegeln ausschließlich meine persönliche Markteinschätzung wider.
Ich wünsche euch stabile Trades!
Die geopolitische Lage bleibt das dominierende Thema an den Märkten, allerdings verschiebt sich der Fokus zunehmend von der Eskalation hin zur Frage, wie nachhaltig die jüngsten Fortschritte tatsächlich sind. Nach den Verhandlungen in der Schweiz wurde eine Roadmap für ein dauerhaftes Abkommen zwischen den USA und dem Iran innerhalb der nächsten 60 Tage vereinbart. Gleichzeitig wurden die US-Sanktionen gegenüber dem Iran vorübergehend gelockert, wodurch iranische Öl- und Petrochemieexporte wieder möglich werden.
Zusätzlich wurde eine direkte Kommunikationslinie eingerichtet, um die sichere Passage von Handelsschiffen durch die Straße von Hormus sicherzustellen. Auch zwischen Israel und dem Libanon laufen weitere Gespräche, während die Waffenruhe bislang Bestand hat.
Die entscheidende Unsicherheit bleibt allerdings bestehen: Während die US-Regierung von Fortschritten bei Waffeninspektionen und einem langfristigen Friedensabkommen spricht, bestreitet der Iran weiterhin, dass bereits konkrete Verpflichtungen bezüglich seines Atomprogramms eingegangen wurden. Genau hier liegt aktuell der größte Riss im Verhandlungsprozess.
Für die Märkte bedeutet dies weiterhin eine deutliche Entspannung gegenüber der Vorwoche. Die Wahrscheinlichkeit einer unmittelbaren Eskalation im Nahen Osten ist spürbar gesunken, weshalb die geopolitische Risikoprämie insbesondere im Ölmarkt weiter abgebaut wird.
Zusätzliche Aufmerksamkeit erhielt gestern SpaceX. Die Aktie setzte ihre Korrektur nach dem IPO fort und verlor zeitweise deutlich. Gleichzeitig wurde bekannt, dass SpaceX erstmals den Anleihemarkt nutzt, um zusätzliches Kapital aufzunehmen. Bemerkenswert ist dabei vor allem, dass das Unternehmen trotz hoher Liquiditätsreserven diesen Schritt geht, um die massiven Investitionen in KI-Infrastruktur, Rechenzentren und die nächste Starship-Generation zu finanzieren. Die Märkte interpretierten dies kurzfristig eher negativ, da die Profitabilität durch die hohen Investitionen zunehmend belastet wird.
Ein weiterer wichtiger Punkt ist die Entwicklung der US Strategic Petroleum Reserve. Die US-Ölreserven fielen zuletzt um weitere 9,1 Millionen Barrel auf lediglich 331,2 Millionen Barrel und damit auf den niedrigsten Stand seit 1983. Kurzfristig spielt dies aktuell keine Rolle, da die geopolitische Entspannung zusätzlichen Angebotsdruck erzeugt. Mittel- bis langfristig zeigt diese Entwicklung jedoch, dass die USA über deutlich weniger strategische Reserven verfügen als noch vor einigen Jahren.
Fundamentaldaten heute
Nach einem ruhigen Wochenstart rücken heute die Einkaufsmanagerindizes in den Fokus.
Im Mittelpunkt stehen:
• S&P Global Services PMI (Forecast 51,1 | Previous 50,7)
• S&P Global Manufacturing PMI (Forecast 54,6 | Previous 55,1)
Die Einkaufsmanagerindizes zählen zu den wichtigsten Frühindikatoren für die wirtschaftliche Entwicklung. Sie basieren auf monatlichen Befragungen von mehreren hundert Unternehmen.
Der Services PMI misst die Entwicklung im Dienstleistungssektor, darunter Transport, Kommunikation, Finanzdienstleistungen, Versicherungen, IT, Hotels und Gastronomie.
Der Manufacturing PMI misst die Aktivität im produzierenden Gewerbe und gibt damit wichtige Hinweise auf die industrielle Entwicklung.
Ein Wert über 50 signalisiert Wachstum, während ein Wert unter 50 auf eine Schrumpfung der wirtschaftlichen Aktivität hindeutet.
Für die Märkte sind diese Daten aktuell besonders relevant, da sie direkten Einfluss auf die Zinserwartungen haben. Stärkere Daten würden die robuste US-Wirtschaft bestätigen und könnten die hawkishe Haltung der Fed weiter untermauern. Schwächere Daten würden hingegen Zinssenkungshoffnungen unterstützen und kurzfristig positiv für Risk Assets wirken.
Aktuell erwartet der Markt eine leichte Verbesserung im Dienstleistungssektor, während im verarbeitenden Gewerbe ein leichter Rückgang prognostiziert wird.
Märkte und Korrelationen im Überblick
US Oil
Bei US Oil sahen wir gestern zunächst ein deutliches Gap-Up und einen erneuten Test der wichtigen Widerstandszone um 78 Dollar. Gleichzeitig wurde nahezu das Monatstief aus dem Mai beziehungsweise das starke Key-Level im Bereich 77 Dollar erneut angelaufen.
Die Käufer konnten das höhere Niveau allerdings nicht verteidigen. Trotz des bullishen Starts wurde der Markt massiv abverkauft und schloss den Handelstag mit einem Minus von knapp zwei Prozent. Heute wurde bereits das gestrige Tagestief unterschritten. Gleichzeitig notiert Öl nun direkt am Tagestief vom Freitag bei rund 72,9 Dollar.
Für mich bleibt das übergeordnete Ziel weiterhin die psychologisch wichtige 70-Dollar-Marke. Erst dort sehe ich wieder größere Kaufinteressen und die Chance auf eine nachhaltigere Gegenbewegung in Richtung 80 Dollar. Sollte sich die Lage im Nahen Osten weiter entspannen und die Straße von Hormus vollständig in den Normalbetrieb zurückkehren, halte ich sogar tiefere Ölpreise und eine Rückkehr auf das Preisniveau vor dem Iran-USA-Konflikt für möglich.
US-Staatsanleihen
Die US-Staatsanleihen hatten gestern über alle Laufzeiten hinweg einen sehr starken Handelstag und markierten vielerorts neue Hochs.
Heute sehen wir erste Rendite Einbußen:
• 3 Jahre: -0,73 %
• 5 Jahre: -0,58 %
• 10 Jahre: -0,40 %
• 30 Jahre: -0,04 %
Die Renditen bleiben damit zwar auf erhöhtem Niveau, zeigen heute jedoch erste Anzeichen einer Entspannung.
DXY
Der US-Dollar-Index konnte gestern auf Tagesbasis über der extrem wichtigen 101er-Zone schließen.
Zusätzlich wurde heute bereits das Tageshoch vom Vortag überschritten. Sollte nun auch das Hoch vom Freitag bei rund 101,16 Punkten nachhaltig überwunden werden, sehe ich weiteres Potenzial bis 101,50 und anschließend bis in den Bereich um 102 Punkte.
Die Dollar-Dominanz bleibt damit weiterhin aktiv. Solange wir nicht mehr unter 100,50 Punkte zurückfallen, bleibt für mich der Ausbruch aus der großen Jahresrange gültig.
VIX
Der Volatilitätsindex VIX legte gestern rund drei Prozent zu und notiert aktuell bei 17,29 Punkten.
Damit bleibt die Volatilität weiterhin klar unter der wichtigen 20er-Marke. Panik ist aktuell nicht erkennbar, allerdings nehmen die Absicherungsaktivitäten langsam wieder zu.
Risk Assets im Überblick
Nvidia
Nvidia griff gestern noch einmal über das Wochenhoch der KW25 und wurde dort direkt abverkauft. Die Aktie schloss mit einem Minus von knapp einem Prozent und notiert aktuell bei 208,65 Dollar. Mein Bias bleibt unverändert mittelfristig bullish, solange das Wochentief der KW25 bei rund 203 Dollar nicht unterschritten wird.
Oberhalb dieser Marke bleibt ein erneuter Angriff auf das Wochenhoch bei 213 Dollar wahrscheinlich. Sollte hingegen das Wochentief brechen, rücken die Unterstützungen bei 200 und anschließend 198 Dollar in den Fokus und das Bild trübt sich.
Bitcoin
Beim Bitcoin wurde die im gestrigen Ausblick angesprochene Unterstützungszone nahezu punktgenau angelaufen.
Der Markt testete die Monatstiefs aus April und Mai und reagierte dort zunächst mit einer starken Gegenbewegung. Trotzdem bleibt mein übergeordnetes Ziel weiterhin die 60.000-Dollar-Marke.
Entscheidend wird nun sein, ob das Wochentief der Vorwoche bei 62.200 Dollar unterschritten wird. In diesem Fall rückt die nächste relevante Unterstützungszone bei 60.750 Dollar in den Fokus. Das übergeordnete Setup bleibt für mich weiterhin bearish.
S&P 500
Auch beim S&P 500 sehen wir zunehmend Schwäche.
Der Markt schloss gestern mit einem Minus von rund 0,5 Prozent und hat heute bereits die Tagestiefs von Freitag, Mittwoch und Montag der Vorwoche unterschritten.
Zusätzlich notiert der Index wieder unter der wichtigen 7.500-Punkte-Marke und unter dem Wochentief der KW24. Solange wir unter 7.500 Punkten handeln, bleibt mein kurzfristiges Ziel zunächst die Zone um 7.360 Punkte. Sollte auch diese Unterstützung brechen, wäre die nächste relevante Zielzone bei rund 7.250 Punkten.
Nasdaq
Auch der Nasdaq konnte das Wochenhoch der KW25 gestern nicht überwinden.
Nach einem erneuten Test der Zone um 30.660 Punkte wurde der Markt deutlich abverkauft.
Heute sehen wir bereits weitere Schwäche und einen Bruch der 30.000-Punkte-Marke. Solange wir unterhalb dieses Bereichs bleiben, sehe ich weiteres Potenzial bis zum Wochentief der KW25 bei 29.600 Punkten. Darunter rücken die Bereiche bei 29.500 und anschließend 29.000 Punkten in den Fokus.
US30
Der Dow Jones zeigte sich gestern zunächst deutlich stärker und schloss rund 0,6 Prozent im Plus.
Heute werden die Gewinne allerdings bereits wieder abgegeben. Die entscheidende Marke bleibt weiterhin der Bereich um 52.000 Punkte. Solange der Markt nicht nachhaltig über diese Zone ausbricht und stattdessen unter 51.500 Punkte zurückfällt, bleibt für mich eine Korrektur in Richtung 51.160 beziehungsweise 51.000 Punkte das wahrscheinlichere Szenario.
DAX – Charttechnischer Überblick
Auch der DAX zeigte gestern zunächst Stärke.
Nach dem Bruch des Montagstiefs konnten die Käufer den Markt wieder über die psychologisch wichtige 25.000-Punkte-Marke drücken. Gleichzeitig wurden die Tageshochs vom Freitag sowie die Wochenhochs im Bereich von 25.180 Punkten erneut getestet.
Diese Zone konnte allerdings nicht überwunden werden.
Für mich bleibt nun das Tagestief vom Montag bei 24.850 Punkten die entscheidende Marke.
Sollte dieser Bereich brechen, rückt zunächst die massive Unterstützungszone um 24.800 Punkte in den Fokus. Dort treffen das Wochenhoch der KW24, das Monatshoch aus April und ein bedeutendes Jahreshoch zusammen.
Fällt auch diese Zone, sehe ich weiteres Potenzial bis zum Wochentief der KW25 bei 24.720 Punkten.
Darunter wäre die nächste größere Zielzone der Bereich um 24.500 Punkte.
Fazit
Ich bleibe kurzfristig bei einer defensiven Haltung gegenüber Risk Assets.
Der Markt verarbeitet weiterhin die hawkishe Fed, robuste Wirtschaftsdaten, steigende Dollar-Stärke sowie die ersten deutlichen Gewinnmitnahmen in den großen Technologie- und KI-Werten. Gleichzeitig wird die geopolitische Entspannung im Nahen Osten zunehmend eingepreist.
Die Kombination aus höheren Zinsen, starkem Dollar, schwächerem Ölpreis und zunehmenden Gewinnmitnahmen spricht kurzfristig eher für weitere Korrekturen als für eine unmittelbare Fortsetzung der Rally.
Long-Positionen bleiben möglich, allerdings wirken Short-Setups aktuell attraktiver, da viele Märkte an wichtigen Widerständen reagieren und erste Schwächesignale zeigen. Ich bin hierauf detailliert in den Videos eingegangen, schaut diese gerne nochmal an!
Keine Anlageberatung. Alle Inhalte spiegeln ausschließlich meine persönliche Markteinschätzung wider.
Ich wünsche euch stabile Trades!

منشورات ذات صلة
إخلاء المسؤولية
لا يُقصد بالمعلومات والمنشورات أن تكون، أو تشكل، أي نصيحة مالية أو استثمارية أو تجارية أو أنواع أخرى من النصائح أو التوصيات المقدمة أو المعتمدة من TradingView. اقرأ المزيد في شروط الاستخدام.
منشورات ذات صلة
إخلاء المسؤولية
لا يُقصد بالمعلومات والمنشورات أن تكون، أو تشكل، أي نصيحة مالية أو استثمارية أو تجارية أو أنواع أخرى من النصائح أو التوصيات المقدمة أو المعتمدة من TradingView. اقرأ المزيد في شروط الاستخدام.