
Guten Morgen zusammen,
Während die Fed mit ihrem hawkishen Zinsschritt und dem Dot Plot weiterhin für Gegenwind sorgt, kommen heute vor allem vom Ölmarkt und den nachgebenden Treasury-Renditen positive Impulse. Gleichzeitig bleibt die geopolitische Lage der entscheidende Unsicherheitsfaktor. Zusätzlich sollte heute der große Verfallstag beachtet werden. Durch den gleichzeitigen Verfall von Index-Futures und -Optionen kann es insbesondere rund um die relevanten Abrechnungszeiten zu erhöhter Volatilität und kurzfristig verzerrten Kursbewegungen kommen. Entsprechend sollten einzelne Bewegungen heute nicht zwangsläufig als neues technisches Signal interpretiert werden.
Agenda:
* Geopolitische Lage
* Fundamentale Wirtschaftsdaten gestern
* Fundamentale Wirtschaftsdaten heute
* Märkte und Korrelationen im Überblick
* Risk Assets im Überblick
* DAX Tagesausblick
* Fazit
Geopolitische Lage
Im Nahen Osten bleibt die Situation weiterhin hochdynamisch. Neben dem Konflikt zwischen Iran, Israel und den USA hat sich zuletzt insbesondere die Lage zwischen Saudi-Arabien und den Huthi im Jemen verschärft. Saudi-Arabien und die vom Iran unterstützten Huthi haben erneut gegenseitige Angriffe gemeldet, während die Huthi ihre Aktivitäten entlang der Red-Sea-Küste und in Richtung Bab el-Mandeb ausweiten. Reuters berichtet zudem, dass China nach einem Hilfegesuch Saudi-Arabiens Iran aufgefordert haben soll, seinen Einfluss auf die Huthi zu nutzen, um die Eskalation einzudämmen.
Genau diese Entwicklungen sind für den Ölmarkt aktuell entscheidend. Nachdem die geopolitischen Risiken den Ölpreis zunächst massiv nach oben getrieben hatten, sehen wir mittlerweile eine deutliche Gegenbewegung. Saudi-Arabien arbeitet daran, einen Teil der durch die Angriffe beeinträchtigten East-West-Pipeline-Kapazität wiederherzustellen und bietet zusätzliche Ölmengen über alternative Transportwege an. Dadurch haben sich die unmittelbaren Sorgen um die globale Versorgung etwas reduziert.
Gleichzeitig darf man die geopolitische Lage nicht unterschätzen. Auch im Bereich der Straße von Hormus bleibt die Situation angespannt. Iran meldete zuletzt den Angriff auf einen unter Togo-Flagge fahrenden Tanker. Damit bleibt das Risiko einer erneuten Eskalation bestehen.
Für die Märkte bedeutet das aktuell einen sehr interessanten Gegensatz: Sollte sich die geopolitische Lage weiter stabilisieren, könnte der Ölpreis deutlich stärker zurückkommen. Genau das wäre wiederum positiv für die Inflationserwartungen und damit perspektivisch auch für die Zinserwartungen und Risk Assets.
Auch die Bank of Japan hat heute geliefert und den Leitzins um 25 Basispunkte auf 1,25 % angehoben. Die Entscheidung fiel mit 7 zu 2 Stimmen. Der Yen reagierte allerdings schwächer, da zwei Mitglieder gegen den Schritt stimmten und die Kommunikation nicht ausreichend hawkish aufgenommen wurde.
Der Yen bleibt als klassische Safe-Haven-Währung für die globalen Märkte interessant. Gleichzeitig zeigt die Reaktion heute aber auch, dass ein Zinsschritt alleine nicht zwangsläufig zu einer Aufwertung des Yen führen muss.
Fundamentale Wirtschaftsdaten gestern
Bei den europäischen Inflationsdaten lag die Headline-Inflation im Euroraum im Jahresvergleich bei 3,2 %. Erwartet wurden 3,3 %, zuvor waren es 2,9 %. Damit lag die Inflation zwar über dem Vormonat, gleichzeitig aber leicht unter den Erwartungen.
Besonders interessant war die Kerninflation. Diese lag bei 2,4 %, genau im Rahmen der Erwartungen und unter den vorherigen 2,5 %. Damit sehen wir bei der Kerninflation zumindest eine leichte Entspannung. Die monatliche Inflation lag bei 0,4 % nach zuvor 0,2 %.
Aus den USA kamen anschließend erneut robuste Konjunkturdaten. Der Philadelphia Manufacturing Index lag bei 37,8 Punkten und damit deutlich über den erwarteten 31,4 Punkten. Zwar ist der Wert gegenüber den vorherigen 47,4 Punkten gefallen, er signalisiert aber weiterhin eine solide Entwicklung des verarbeitenden Gewerbes.
Noch wichtiger waren die Initial Jobless Claims. Diese lagen bei lediglich 196.000, erwartet wurden 207.000, nach 206.000 in der Vorwoche. Auch der Vier-Wochen-Durchschnitt fiel auf 203.250. Damit zeigt der US-Arbeitsmarkt weiterhin keine deutliche Schwäche. 20261529.pdf
Für die Wirtschaft ist das zunächst positiv. Für die Fed ist ein stabiler Arbeitsmarkt allerdings ein weiterer Grund, bei der restriktiven Geldpolitik zu bleiben. Genau deshalb sind diese Daten für das aktuelle hawkishe Bild eher Gegenwind für die Risk Assets.
Die Bank of England hielt ihren Leitzins gestern bei 3,75 %, allerdings stimmten drei Mitglieder für eine Anhebung. Gleichzeitig wurden die Inflationsrisiken stärker nach oben eingeschätzt.
Fundamentale Wirtschaftsdaten heute
Heute steht weniger die klassische Makroseite im Vordergrund. Relevant sind vor allem die Aussagen von EZB-Präsidentin Lagarde sowie später FOMC-Mitglied Bowman.
Der eigentliche Fokus bleibt aus meiner Sicht aber klar auf der geopolitischen Entwicklung und dem Ölpreis. Genau hier entscheidet sich momentan, ob der Markt die hawkishe Fed-Kommunikation weiter einpreisen muss oder ob ein deutlich fallender Ölpreis wieder für Entspannung bei den Inflationserwartungen sorgt.
Gleichzeitig nähern wir uns in der kommenden Woche dem Ende des dritten Quartals. Dadurch können Rebalancing, Gewinnmitnahmen und entsprechende Quartalsflows zusätzlich an Bedeutung gewinnen. Dem stehen allerdings auch mögliche saisonale Unterstützungsfaktoren zum Jahresende gegenüber. Die Ausgangslage bleibt damit alles andere als eindeutig.
Märkte und Korrelationen im Überblick
US Oil
Beim US Oil sehen wir aktuell einen massiven Rückgang von rund 5,8 %. Der Preis ist damit wieder deutlich unter die 100-Dollar-Marke gefallen.
Für mich sind jetzt zwei Zonen entscheidend. Zunächst die 93,50 USD, das Monatshoch aus Juli, und darunter die 91,64 USD. Sollte auch diese Zone nachhaltig brechen, sehe ich die nächsten relevanten Unterstützungen erst wieder bei 87,80 USD und anschließend bei 86,34 USD, dem Monatshoch aus August beziehungsweise dem bisherigen Monatstief im September.
Hier wäre ich aktuell besonders vorsichtig mit Long-Positionen. Sollte sich die geopolitische Lage weiter deeskalieren, kann der Ölpreis sehr schnell weiter unter Druck geraten. Und genau das könnte den Risk Assets wiederum erheblichen Rückenwind geben.
US Bonds
Bei den US-Staatsanleihen ergibt sich auf Wochenbasis ein gemischtes Bild. Bei den von mir beobachteten Laufzeiten liegen wir aktuell bei rund +0,69 % bei den 3-Jährigen, -0,60 % bei den 5-Jährigen, +0,41 % bei den 10-Jährigen und -1,41 % bei den 30-Jährigen.
Interessant ist dabei vor allem, dass die länger laufenden Renditen zuletzt wieder etwas zurückgekommen sind. Genau diese Bewegung hat den Aktienmärkten nach dem Fed-Entscheid zusätzlichen Spielraum gegeben. Auch Reuters führte den gestrigen Rebound an der Wall Street unter anderem auf fallende Ölpreise und nachgebende Treasury-Renditen zurück.
DXY
Der DXY hält sich weiterhin sehr stabil. Auf Wochenbasis liegen wir aktuell rund 1,2 % im Plus und konnten uns oberhalb der 100er-Marke etablieren.
Die nächsten Ziele bleiben für mich 100,50 und anschließend 100,65. Sollten wir uns nachhaltig darüber stabilisieren, befinden wir uns wieder am oberen Ende der großen Jahresrange. Dann wird entscheidend, ob daraus tatsächlich ein nachhaltiger Ausbruch entsteht. Solange wir von mindestens einem weiteren Zinsschritt nach oben seitens der FED ausgehen können, sehe ich den Dollar weiterhin Bullisch.
VIX
Auch beim VIX sehen wir wieder eine deutliche Entspannung. Aktuell stehen wir bei etwa 15,04. Rund um den FOMC-Entscheid konnte der VIX zwar kurzzeitig bis knapp 18,9 steigen, die Marke von 20 wurde jedoch nicht erreicht.
Damit bleibt die eingepreiste Volatilität im S&P 500 weiterhin vergleichsweise überschaubar.
Risk Assets im Überblick
Nvidia
Nvidia notiert vorbörslich bei rund 221 USD. Die relevanten Supports haben weiterhin gehalten.
Solange wir über 217 USD bleiben, bin ich weiterhin bullish und sehe die nächsten Ziele bei 230 USD und anschließend 236 USD.
Bitcoin
Auch Bitcoin scheint trotz des hawkishen FOMC zunächst leichten Support gefunden zu haben. Für mich gibt es hier allerdings weiterhin keine saubere Struktur.
Wir befinden uns innerhalb einer Range, gleichzeitig bleibt das Risiko von Liquiditätsabholungen hoch. Dementsprechend sehe ich aktuell keine attraktiven Setups und bleibe hier außen vor.
S&P 500
Beim S&P 500 haben wir gestern einen starken Rebound von rund 1,1 % gesehen. Heute liegen wir bereits weitere 0,37 % im Plus.
Für mich bleibt die Marke bei 7.729 Punkten, dem Wochenhoch der KW 37, entscheidend. Sollten wir uns darüber halten, wäre das nächste Ziel das September-Monatshoch bei 7.778 Punkten, direkt gefolgt vom Wochenhoch der KW 35 bei 7.781 Punkten.
Sollten wir dagegen wieder unter den August-Monatsschlusskurs beziehungsweise das aktuelle Tageslow bei 7.700 Punkten fallen, würde sich für mich wieder die Zone zwischen 7.605 und 7.551 Punkten anbieten.
Wichtig bleibt aber: Eine erneute Eskalation im Nahen Osten kann diese technischen Szenarien jederzeit überschreiben.
Nasdaq 100
Auch beim Nasdaq sehen wir seit zwei Tagen wieder deutlich mehr Stärke. Gestern ging es um 1,24 % nach oben, heute liegen wir bereits weitere 0,88 % im Plus.
Wir konnten uns wieder oberhalb der 29.500er-Marke etablieren. Solange wir darüber bleiben, ist für mich die nächste entscheidende Zone das September-Monatshoch beziehungsweise die Wochenhochs der KW 37 und KW 35 bei 29.750 Punkten.
Ein nachhaltiger Ausbruch darüber würde die 30.000er-Marke in den Fokus rücken.
Sollten wir dagegen wieder unter 29.500 fallen, trübt sich das Bild zunächst wieder in Richtung 29.000 ein. Unterhalb von 29.000 würde sich das technische Bild nochmals deutlich verschlechtern.
US30
Auch der US30 zeigt aktuell eine leichte Erholung und konnte sich wieder oberhalb der 52.000er-Marke etablieren.
Sollten wir hier Support finden, wären die nächsten Ziele 52.350 und 52.500 Punkte.
Bei einer erneuten Rejection würde ich dagegen wieder die 51.500 und darunter die 51.000 Punkte beobachten.
DAX Tagesausblick
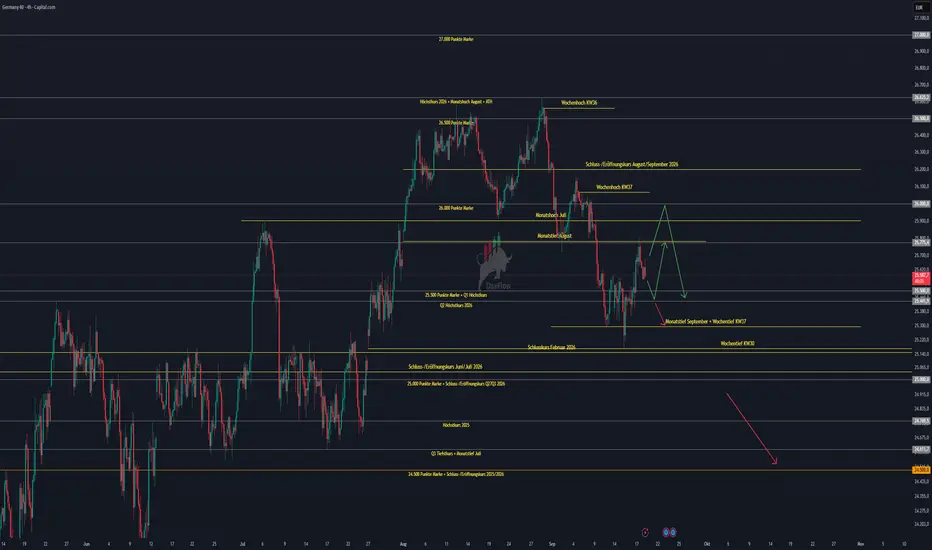
Beim DAX hat sich an meiner grundsätzlichen Einschätzung nicht allzu viel verändert. Gestern konnten wir zwar eine Erholung von rund 0,6 % sehen, trotzdem bleibe ich zunächst vorsichtig.
Ich rechne weiterhin damit, dass wir zunächst noch einmal den Bereich um 26.000 Punkte anlaufen beziehungsweise dort Liquidität abholen, bevor die nächste größere Bewegung entsteht.
Darunter wird für mich die Zone zwischen 25.500 und 25.440 Punkten entscheidend. Hier liegt eine relevante Unterstützungszone, wobei insbesondere das gestrige Daily Low eine Rolle spielt.
Sollten wir diese Zone nachhaltig nach unten brechen, würde sich das technische Bild wieder deutlich eintrüben. Unterhalb von 25.000-25.440 Punkten wäre für mich eine erneute Bewegung in Richtung der tieferen Unterstützungsbereiche wahrscheinlich.
Solange wir uns allerdings oberhalb der genannten Unterstützungen halten, bin ich zunächst vorsichtig bullish und würde den Bereich um 26.000 als erstes Ziel auf der Oberseite beobachten.
Sollte sich die geopolitische Lage weiter stabilisieren und der Ölpreis nachhaltig weiter fallen, würde ich entsprechend auch nicht mehr aktiv nach Shorts suchen. Genau diese Entwicklung könnte momentan der entscheidende Katalysator für eine weitere Erholung der Risk Assets sein.
Fazit
Fundamental bleibt das Bild zunächst schwierig. Die Fed hat den Leitzins auf 3,75–4,00 % angehoben und der aktuelle Dot Plot signalisiert weiterhin einen restriktiven Zinspfad. 16 von 18 Fed-Mitgliedern sehen mindestens eine weitere Anhebung in diesem Jahr.
Gleichzeitig bleibt der US-Arbeitsmarkt stabil, wie die aktuellen Initial Jobless Claims erneut gezeigt haben. Das spricht momentan nicht für eine schnelle Abkehr der Fed von ihrer restriktiven Haltung.
Der entscheidende Faktor für die kommenden Tage könnte deshalb der Ölpreis sein.
Sollte sich die geopolitische Situation weiter entspannen und Öl nachhaltig unter die 90-Dollar-Marke fallen, könnte das ein erheblicher Entlastungsfaktor für die Märkte werden. Denn die Märkte handeln die Zukunft: Ein dauerhaft niedrigerer Ölpreis würde den Inflationsdruck reduzieren und damit perspektivisch auch wieder mehr Spielraum für eine dovishere Geldpolitik schaffen.
Genau diese Kombination aus fallendem Ölpreis, sinkenden Renditen und stabilen Risk Assets sehen wir aktuell bereits ansatzweise. Die gestrige Erholung an der Wall Street erfolgte entsprechend trotz des hawkishen Fed-Entscheids.
Für den DAX bleibe ich deshalb kurzfristig vorsichtig bullish, solange die genannten Unterstützungen halten. Gleichzeitig gilt: Eine erneute geopolitische Eskalation kann dieses Szenario jederzeit verändern.
Die konkreten FOMC-Szenarien sowie die Entwicklung von NFP, PPI, CPI und PCE habe ich im aktuellen Wochenausblick und im Video bereits ausführlich dargestellt – schaut dort gerne noch einmal rein.
Das stellt wie immer keine Anlageberatung, sondern ausschließlich meine persönliche Markteinschätzung dar.
Ich wünsche allen stabile Trades und schon einmal ein schönes Wochenende.
Während die Fed mit ihrem hawkishen Zinsschritt und dem Dot Plot weiterhin für Gegenwind sorgt, kommen heute vor allem vom Ölmarkt und den nachgebenden Treasury-Renditen positive Impulse. Gleichzeitig bleibt die geopolitische Lage der entscheidende Unsicherheitsfaktor. Zusätzlich sollte heute der große Verfallstag beachtet werden. Durch den gleichzeitigen Verfall von Index-Futures und -Optionen kann es insbesondere rund um die relevanten Abrechnungszeiten zu erhöhter Volatilität und kurzfristig verzerrten Kursbewegungen kommen. Entsprechend sollten einzelne Bewegungen heute nicht zwangsläufig als neues technisches Signal interpretiert werden.
Agenda:
* Geopolitische Lage
* Fundamentale Wirtschaftsdaten gestern
* Fundamentale Wirtschaftsdaten heute
* Märkte und Korrelationen im Überblick
* Risk Assets im Überblick
* DAX Tagesausblick
* Fazit
Geopolitische Lage
Im Nahen Osten bleibt die Situation weiterhin hochdynamisch. Neben dem Konflikt zwischen Iran, Israel und den USA hat sich zuletzt insbesondere die Lage zwischen Saudi-Arabien und den Huthi im Jemen verschärft. Saudi-Arabien und die vom Iran unterstützten Huthi haben erneut gegenseitige Angriffe gemeldet, während die Huthi ihre Aktivitäten entlang der Red-Sea-Küste und in Richtung Bab el-Mandeb ausweiten. Reuters berichtet zudem, dass China nach einem Hilfegesuch Saudi-Arabiens Iran aufgefordert haben soll, seinen Einfluss auf die Huthi zu nutzen, um die Eskalation einzudämmen.
Genau diese Entwicklungen sind für den Ölmarkt aktuell entscheidend. Nachdem die geopolitischen Risiken den Ölpreis zunächst massiv nach oben getrieben hatten, sehen wir mittlerweile eine deutliche Gegenbewegung. Saudi-Arabien arbeitet daran, einen Teil der durch die Angriffe beeinträchtigten East-West-Pipeline-Kapazität wiederherzustellen und bietet zusätzliche Ölmengen über alternative Transportwege an. Dadurch haben sich die unmittelbaren Sorgen um die globale Versorgung etwas reduziert.
Gleichzeitig darf man die geopolitische Lage nicht unterschätzen. Auch im Bereich der Straße von Hormus bleibt die Situation angespannt. Iran meldete zuletzt den Angriff auf einen unter Togo-Flagge fahrenden Tanker. Damit bleibt das Risiko einer erneuten Eskalation bestehen.
Für die Märkte bedeutet das aktuell einen sehr interessanten Gegensatz: Sollte sich die geopolitische Lage weiter stabilisieren, könnte der Ölpreis deutlich stärker zurückkommen. Genau das wäre wiederum positiv für die Inflationserwartungen und damit perspektivisch auch für die Zinserwartungen und Risk Assets.
Auch die Bank of Japan hat heute geliefert und den Leitzins um 25 Basispunkte auf 1,25 % angehoben. Die Entscheidung fiel mit 7 zu 2 Stimmen. Der Yen reagierte allerdings schwächer, da zwei Mitglieder gegen den Schritt stimmten und die Kommunikation nicht ausreichend hawkish aufgenommen wurde.
Der Yen bleibt als klassische Safe-Haven-Währung für die globalen Märkte interessant. Gleichzeitig zeigt die Reaktion heute aber auch, dass ein Zinsschritt alleine nicht zwangsläufig zu einer Aufwertung des Yen führen muss.
Fundamentale Wirtschaftsdaten gestern
Bei den europäischen Inflationsdaten lag die Headline-Inflation im Euroraum im Jahresvergleich bei 3,2 %. Erwartet wurden 3,3 %, zuvor waren es 2,9 %. Damit lag die Inflation zwar über dem Vormonat, gleichzeitig aber leicht unter den Erwartungen.
Besonders interessant war die Kerninflation. Diese lag bei 2,4 %, genau im Rahmen der Erwartungen und unter den vorherigen 2,5 %. Damit sehen wir bei der Kerninflation zumindest eine leichte Entspannung. Die monatliche Inflation lag bei 0,4 % nach zuvor 0,2 %.
Aus den USA kamen anschließend erneut robuste Konjunkturdaten. Der Philadelphia Manufacturing Index lag bei 37,8 Punkten und damit deutlich über den erwarteten 31,4 Punkten. Zwar ist der Wert gegenüber den vorherigen 47,4 Punkten gefallen, er signalisiert aber weiterhin eine solide Entwicklung des verarbeitenden Gewerbes.
Noch wichtiger waren die Initial Jobless Claims. Diese lagen bei lediglich 196.000, erwartet wurden 207.000, nach 206.000 in der Vorwoche. Auch der Vier-Wochen-Durchschnitt fiel auf 203.250. Damit zeigt der US-Arbeitsmarkt weiterhin keine deutliche Schwäche. 20261529.pdf
Für die Wirtschaft ist das zunächst positiv. Für die Fed ist ein stabiler Arbeitsmarkt allerdings ein weiterer Grund, bei der restriktiven Geldpolitik zu bleiben. Genau deshalb sind diese Daten für das aktuelle hawkishe Bild eher Gegenwind für die Risk Assets.
Die Bank of England hielt ihren Leitzins gestern bei 3,75 %, allerdings stimmten drei Mitglieder für eine Anhebung. Gleichzeitig wurden die Inflationsrisiken stärker nach oben eingeschätzt.
Fundamentale Wirtschaftsdaten heute
Heute steht weniger die klassische Makroseite im Vordergrund. Relevant sind vor allem die Aussagen von EZB-Präsidentin Lagarde sowie später FOMC-Mitglied Bowman.
Der eigentliche Fokus bleibt aus meiner Sicht aber klar auf der geopolitischen Entwicklung und dem Ölpreis. Genau hier entscheidet sich momentan, ob der Markt die hawkishe Fed-Kommunikation weiter einpreisen muss oder ob ein deutlich fallender Ölpreis wieder für Entspannung bei den Inflationserwartungen sorgt.
Gleichzeitig nähern wir uns in der kommenden Woche dem Ende des dritten Quartals. Dadurch können Rebalancing, Gewinnmitnahmen und entsprechende Quartalsflows zusätzlich an Bedeutung gewinnen. Dem stehen allerdings auch mögliche saisonale Unterstützungsfaktoren zum Jahresende gegenüber. Die Ausgangslage bleibt damit alles andere als eindeutig.
Märkte und Korrelationen im Überblick
US Oil
Beim US Oil sehen wir aktuell einen massiven Rückgang von rund 5,8 %. Der Preis ist damit wieder deutlich unter die 100-Dollar-Marke gefallen.
Für mich sind jetzt zwei Zonen entscheidend. Zunächst die 93,50 USD, das Monatshoch aus Juli, und darunter die 91,64 USD. Sollte auch diese Zone nachhaltig brechen, sehe ich die nächsten relevanten Unterstützungen erst wieder bei 87,80 USD und anschließend bei 86,34 USD, dem Monatshoch aus August beziehungsweise dem bisherigen Monatstief im September.
Hier wäre ich aktuell besonders vorsichtig mit Long-Positionen. Sollte sich die geopolitische Lage weiter deeskalieren, kann der Ölpreis sehr schnell weiter unter Druck geraten. Und genau das könnte den Risk Assets wiederum erheblichen Rückenwind geben.
US Bonds
Bei den US-Staatsanleihen ergibt sich auf Wochenbasis ein gemischtes Bild. Bei den von mir beobachteten Laufzeiten liegen wir aktuell bei rund +0,69 % bei den 3-Jährigen, -0,60 % bei den 5-Jährigen, +0,41 % bei den 10-Jährigen und -1,41 % bei den 30-Jährigen.
Interessant ist dabei vor allem, dass die länger laufenden Renditen zuletzt wieder etwas zurückgekommen sind. Genau diese Bewegung hat den Aktienmärkten nach dem Fed-Entscheid zusätzlichen Spielraum gegeben. Auch Reuters führte den gestrigen Rebound an der Wall Street unter anderem auf fallende Ölpreise und nachgebende Treasury-Renditen zurück.
DXY
Der DXY hält sich weiterhin sehr stabil. Auf Wochenbasis liegen wir aktuell rund 1,2 % im Plus und konnten uns oberhalb der 100er-Marke etablieren.
Die nächsten Ziele bleiben für mich 100,50 und anschließend 100,65. Sollten wir uns nachhaltig darüber stabilisieren, befinden wir uns wieder am oberen Ende der großen Jahresrange. Dann wird entscheidend, ob daraus tatsächlich ein nachhaltiger Ausbruch entsteht. Solange wir von mindestens einem weiteren Zinsschritt nach oben seitens der FED ausgehen können, sehe ich den Dollar weiterhin Bullisch.
VIX
Auch beim VIX sehen wir wieder eine deutliche Entspannung. Aktuell stehen wir bei etwa 15,04. Rund um den FOMC-Entscheid konnte der VIX zwar kurzzeitig bis knapp 18,9 steigen, die Marke von 20 wurde jedoch nicht erreicht.
Damit bleibt die eingepreiste Volatilität im S&P 500 weiterhin vergleichsweise überschaubar.
Risk Assets im Überblick
Nvidia
Nvidia notiert vorbörslich bei rund 221 USD. Die relevanten Supports haben weiterhin gehalten.
Solange wir über 217 USD bleiben, bin ich weiterhin bullish und sehe die nächsten Ziele bei 230 USD und anschließend 236 USD.
Bitcoin
Auch Bitcoin scheint trotz des hawkishen FOMC zunächst leichten Support gefunden zu haben. Für mich gibt es hier allerdings weiterhin keine saubere Struktur.
Wir befinden uns innerhalb einer Range, gleichzeitig bleibt das Risiko von Liquiditätsabholungen hoch. Dementsprechend sehe ich aktuell keine attraktiven Setups und bleibe hier außen vor.
S&P 500
Beim S&P 500 haben wir gestern einen starken Rebound von rund 1,1 % gesehen. Heute liegen wir bereits weitere 0,37 % im Plus.
Für mich bleibt die Marke bei 7.729 Punkten, dem Wochenhoch der KW 37, entscheidend. Sollten wir uns darüber halten, wäre das nächste Ziel das September-Monatshoch bei 7.778 Punkten, direkt gefolgt vom Wochenhoch der KW 35 bei 7.781 Punkten.
Sollten wir dagegen wieder unter den August-Monatsschlusskurs beziehungsweise das aktuelle Tageslow bei 7.700 Punkten fallen, würde sich für mich wieder die Zone zwischen 7.605 und 7.551 Punkten anbieten.
Wichtig bleibt aber: Eine erneute Eskalation im Nahen Osten kann diese technischen Szenarien jederzeit überschreiben.
Nasdaq 100
Auch beim Nasdaq sehen wir seit zwei Tagen wieder deutlich mehr Stärke. Gestern ging es um 1,24 % nach oben, heute liegen wir bereits weitere 0,88 % im Plus.
Wir konnten uns wieder oberhalb der 29.500er-Marke etablieren. Solange wir darüber bleiben, ist für mich die nächste entscheidende Zone das September-Monatshoch beziehungsweise die Wochenhochs der KW 37 und KW 35 bei 29.750 Punkten.
Ein nachhaltiger Ausbruch darüber würde die 30.000er-Marke in den Fokus rücken.
Sollten wir dagegen wieder unter 29.500 fallen, trübt sich das Bild zunächst wieder in Richtung 29.000 ein. Unterhalb von 29.000 würde sich das technische Bild nochmals deutlich verschlechtern.
US30
Auch der US30 zeigt aktuell eine leichte Erholung und konnte sich wieder oberhalb der 52.000er-Marke etablieren.
Sollten wir hier Support finden, wären die nächsten Ziele 52.350 und 52.500 Punkte.
Bei einer erneuten Rejection würde ich dagegen wieder die 51.500 und darunter die 51.000 Punkte beobachten.
DAX Tagesausblick
Beim DAX hat sich an meiner grundsätzlichen Einschätzung nicht allzu viel verändert. Gestern konnten wir zwar eine Erholung von rund 0,6 % sehen, trotzdem bleibe ich zunächst vorsichtig.
Ich rechne weiterhin damit, dass wir zunächst noch einmal den Bereich um 26.000 Punkte anlaufen beziehungsweise dort Liquidität abholen, bevor die nächste größere Bewegung entsteht.
Darunter wird für mich die Zone zwischen 25.500 und 25.440 Punkten entscheidend. Hier liegt eine relevante Unterstützungszone, wobei insbesondere das gestrige Daily Low eine Rolle spielt.
Sollten wir diese Zone nachhaltig nach unten brechen, würde sich das technische Bild wieder deutlich eintrüben. Unterhalb von 25.000-25.440 Punkten wäre für mich eine erneute Bewegung in Richtung der tieferen Unterstützungsbereiche wahrscheinlich.
Solange wir uns allerdings oberhalb der genannten Unterstützungen halten, bin ich zunächst vorsichtig bullish und würde den Bereich um 26.000 als erstes Ziel auf der Oberseite beobachten.
Sollte sich die geopolitische Lage weiter stabilisieren und der Ölpreis nachhaltig weiter fallen, würde ich entsprechend auch nicht mehr aktiv nach Shorts suchen. Genau diese Entwicklung könnte momentan der entscheidende Katalysator für eine weitere Erholung der Risk Assets sein.
Fazit
Fundamental bleibt das Bild zunächst schwierig. Die Fed hat den Leitzins auf 3,75–4,00 % angehoben und der aktuelle Dot Plot signalisiert weiterhin einen restriktiven Zinspfad. 16 von 18 Fed-Mitgliedern sehen mindestens eine weitere Anhebung in diesem Jahr.
Gleichzeitig bleibt der US-Arbeitsmarkt stabil, wie die aktuellen Initial Jobless Claims erneut gezeigt haben. Das spricht momentan nicht für eine schnelle Abkehr der Fed von ihrer restriktiven Haltung.
Der entscheidende Faktor für die kommenden Tage könnte deshalb der Ölpreis sein.
Sollte sich die geopolitische Situation weiter entspannen und Öl nachhaltig unter die 90-Dollar-Marke fallen, könnte das ein erheblicher Entlastungsfaktor für die Märkte werden. Denn die Märkte handeln die Zukunft: Ein dauerhaft niedrigerer Ölpreis würde den Inflationsdruck reduzieren und damit perspektivisch auch wieder mehr Spielraum für eine dovishere Geldpolitik schaffen.
Genau diese Kombination aus fallendem Ölpreis, sinkenden Renditen und stabilen Risk Assets sehen wir aktuell bereits ansatzweise. Die gestrige Erholung an der Wall Street erfolgte entsprechend trotz des hawkishen Fed-Entscheids.
Für den DAX bleibe ich deshalb kurzfristig vorsichtig bullish, solange die genannten Unterstützungen halten. Gleichzeitig gilt: Eine erneute geopolitische Eskalation kann dieses Szenario jederzeit verändern.
Die konkreten FOMC-Szenarien sowie die Entwicklung von NFP, PPI, CPI und PCE habe ich im aktuellen Wochenausblick und im Video bereits ausführlich dargestellt – schaut dort gerne noch einmal rein.
Das stellt wie immer keine Anlageberatung, sondern ausschließlich meine persönliche Markteinschätzung dar.
Ich wünsche allen stabile Trades und schon einmal ein schönes Wochenende.

منشورات ذات صلة
إخلاء المسؤولية
لا يُقصد بالمعلومات والمنشورات أن تكون، أو تشكل، أي نصيحة مالية أو استثمارية أو تجارية أو أنواع أخرى من النصائح أو التوصيات المقدمة أو المعتمدة من TradingView. اقرأ المزيد في شروط الاستخدام.
منشورات ذات صلة
إخلاء المسؤولية
لا يُقصد بالمعلومات والمنشورات أن تكون، أو تشكل، أي نصيحة مالية أو استثمارية أو تجارية أو أنواع أخرى من النصائح أو التوصيات المقدمة أو المعتمدة من TradingView. اقرأ المزيد في شروط الاستخدام.