
Guten Morgen zusammen,
die gestrige Handelssitzung hat einmal mehr gezeigt, wie stark aktuell die geopolitische Lage, der Ölmarkt und die Geldpolitik miteinander verknüpft sind. Während der DAX und die US-Indizes deutlicher unter Druck gerieten, blieb vor allem der Ölmarkt aufgrund der anhaltenden Spannungen im Nahen Osten ein zentraler Belastungsfaktor. Gleichzeitig haben die gestern veröffentlichten FOMC Minutes ein deutlich hawkisheres Bild der US-Notenbank gezeichnet, als es die aktuelle Marktbewertung für das Oktober-Meeting zunächst vermuten lässt.
Besonders interessant ist dabei der scheinbare Widerspruch zwischen den Minutes und dem aktuellen FedWatch Tool: Die Fed signalisiert weiterhin die Möglichkeit eines weiteren Zinsschritts 2026, während der Markt für Oktober inzwischen nur noch eine relativ geringe Wahrscheinlichkeit für eine weitere Erhöhung einpreist. Genau diese Diskrepanz ist heute für Dollar, Anleiherenditen und damit letztlich auch für die Risk Assets relevant.
Agenda
1. Geopolitische Lage
2. Fundamentale Wirtschaftsdaten gestern
3. Fundamentale Wirtschaftsdaten heute
4. FOMC Meeting Minutes
5. Earnings im Überblick
6. FedWatch / EZBWatch
7. Märkte und Korrelationen im Überblick
8. Risk Assets im Überblick
9. DAX Tagesausblick
10. Fazit
1. Geopolitische Lage
Naher Osten
Im Nahen Osten bleibt die Situation weiterhin hoch angespannt. Zwischen den USA und Iran gibt es zwar weiterhin diplomatische Kanäle und Vermittlungsversuche, gleichzeitig liegen die Positionen bei der entscheidenden Frage des iranischen Atomprogramms noch weit auseinander. Iran betont weiterhin sein Recht auf Urananreicherung, während die USA verlangen, dass Teheran seine nuklearen Fähigkeiten nicht weiter ausbaut. Die iranische Seite spricht gleichzeitig davon, den Vermittlern einen konkreten Plan vorgelegt zu haben und grundsätzlich diplomatische Instrumente nutzen zu wollen. Reuters berichtet ebenfalls von einem weiterhin laufenden, allerdings schwierigen diplomatischen Prozess.
Parallel dazu bleibt die Lage rund um die Straße von Hormus extrem angespannt. Der Schiffsverkehr ist weiterhin massiv eingeschränkt; ein iranischer Vertreter sprach zuletzt sogar von nur rund zehn Schiffen pro Tag gegenüber etwa 125 vor Beginn des Krieges. Gleichzeitig gehen die Angriffe auf Tanker weiter. Reuters berichtet inzwischen von der höchsten Frequenz an Tankerangriffen seit Beginn des Krieges.
Auch die Houthis bleiben ein zusätzlicher Risikofaktor. Nach den jüngsten Angriffen auf Saudi-Arabien hat die von Saudi-Arabien geführte Koalition nach eigenen Angaben erneut einen für einen Angriff auf Riad eingesetzten Raketenwerfer zerstört. Damit besteht neben der direkten Konfrontation zwischen USA und Iran weiterhin eine zweite geopolitische Front im Jemen beziehungsweise am Roten Meer.
Interessant ist gleichzeitig die Rolle des Irak und Syriens. Der Irak versucht zunehmend, seine Ölexporte von der Abhängigkeit von den südlichen Seewegen zu lösen. Bereits jetzt werden Öltransporte über Syrien Richtung Mittelmeer abgewickelt, und weitere Lieferungen per Lkw über Syrien werden vorbereitet. Damit entsteht zumindest teilweise eine alternative Exportroute über Baniyas und Tartus. Für den Irak ist das aufgrund der massiven Abhängigkeit von Öleinnahmen besonders wichtig. Gleichzeitig zeigt die jüngste Abwertung des irakischen Dinars, wie stark die eingeschränkten Ölexporte inzwischen auf die irakischen Staatsfinanzen wirken.
Insgesamt bleibt der geopolitische Status damit unverändert kritisch: Es gibt diplomatische Bemühungen, aber noch keinen belastbaren Durchbruch. Und genau deshalb bleibt Öl für mich aktuell einer der wichtigsten externen Faktoren für die Risk Assets.
China und Taiwan
Auch in Asien bleibt Taiwan ein geopolitischer Risikofaktor. Nordkorea hat die US-Unterstützung für Taiwan erneut scharf kritisiert und Washington vorgeworfen, die Spannungen in der Taiwanstraße zu verschärfen. Gleichzeitig betont Taiwan weiterhin die Bedeutung der amerikanischen Sicherheitsunterstützung.
Für die Märkte ist das vor allem wegen der Halbleiterindustrie relevant. Taiwan bleibt ein zentraler Bestandteil der globalen AI- und Chip-Lieferkette. Das zeigt auch die heute gemeldete Entwicklung bei TSMC: Der Konzern konnte im dritten Quartal einen Rekordumsatz von rund 46,7 Milliarden US-Dollar erzielen, 50 Prozent mehr als im Vorjahr. Die starke Nachfrage aus dem AI-Sektor bleibt damit ein wesentlicher Treiber für die globale Tech-Bewertung.
Europa
In Europa bleibt neben der französischen Fiskalpolitik auch die Energiefrage interessant. Heute wurde bekannt, dass US-amerikanische und russische Vertreter offenbar über eine mögliche zukünftige Rückkehr russischer Gaslieferungen nach Europa diskutieren. Im Zentrum stehen dabei unter anderem mögliche Investitionen rund um die Nord-Stream-Infrastruktur. Ein kurzfristiger Durchbruch gilt allerdings als sehr unwahrscheinlich, da weiterhin erhebliche politische und regulatorische Hindernisse bestehen.
Für Europa wäre eine tatsächliche Normalisierung der Energieversorgung langfristig natürlich ein erheblicher positiver Faktor. Kurzfristig bleibt das allerdings vor allem ein geopolitisches Szenario und noch kein konkreter Markt-Katalysator.
2. Fundamentale Wirtschaftsdaten gestern
Bei den gestrigen Wirtschaftsdaten gab es mehrere Punkte, die für die heutige Markteinschätzung relevant sind.
Besonders wichtig waren zunächst die US Crude Oil Inventories. Erwartet wurde ein Aufbau von +1,915 Mio. Barrel, tatsächlich gingen die Lagerbestände jedoch um -3,186 Mio. Barrel zurück. Nach zuvor +0,922 Mio. Barrel ist das eine erhebliche negative Überraschung auf der Angebotsseite.
Das ist insbesondere im aktuellen geopolitischen Umfeld relevant. Einerseits bedeutet der Lagerabbau eine höhere physische Nachfrage beziehungsweise ein geringeres verfügbares Angebot. Andererseits trifft dieser Rückgang auf einen Markt, der ohnehin durch die eingeschränkten Öltransporte im Nahen Osten belastet ist. Damit erhält der Ölpreis zusätzlichen fundamentalen Rückenwind. Reuters bewertet den Rückgang ebenfalls als zusätzlichen Faktor für den aktuellen Preisdruck am Ölmarkt.
Ebenfalls relevant waren die New York Fed One-Year Consumer Inflation Expectations. Diese lagen bei 3,9 Prozent, während der Forecast und der vorherige Wert jeweils bei 3,6 Prozent lagen. Damit haben sich die kurzfristigen Inflationserwartungen deutlich nach oben bewegt. Gerade in Kombination mit den Aussagen aus den FOMC Minutes ist das für die Fed ein unangenehmes Signal.
Danach folgte die 10-Year Note Auction. Die Rendite lag bei 5,30 Prozent, gegenüber zuvor 4,8374 Prozent. Die Auktion fand damit auf einem extrem hohen Renditeniveau statt. Gerade das lange Ende der US-Zinskurve ist für die Märkte enorm wichtig, weil steigende langfristige Renditen die Finanzierungskosten erhöhen und insbesondere hoch bewertete Growth- und Tech-Unternehmen belasten. Die gestrige Auktion erreichte laut Reuters sogar die höchste Auktionsrendite seit November 2000.
Hinzu kamen verschiedene Aussagen von US-Präsident Donald Trump, unter anderem zu Öl, Zinsen und der weiteren Entwicklung nach dem Krieg. Für die Märkte sind diese Aussagen aktuell vor allem deshalb relevant, weil sie unmittelbar mit den Themen Inflation, Energiepreise und Fed-Politik zusammenhängen.
Das absolute Highlight des Tages waren anschließend jedoch die FOMC Meeting Minutes.
3. Fundamentale Wirtschaftsdaten heute
Heute richtet sich der Fokus zunächst auf die Notenbanken und den US-Arbeitsmarkt.
Mit Fed Waller Speaks steht eine weitere Stimme aus der Federal Reserve auf der Agenda. Nach den gestern veröffentlichten Minutes ist jede Aussage zur weiteren Zinspolitik besonders relevant.
Auf europäischer Seite spricht EZB-Chefvolkswirt Philip Lane. Zusätzlich veröffentlicht die EZB heute den Account of the Monetary Policy Meeting der Sitzung vom 9. und 10. September. Dieser kann weitere Hinweise darauf liefern, wie geschlossen oder uneinig die EZB bei ihrem zukünftigen Zinspfad ist. Die Veröffentlichung ist für 13:30 Uhr CET angesetzt.
Danach folgen die Initial Jobless Claims. Diese sind heute ebenfalls wichtig, weil der US-Arbeitsmarkt neben der Inflation der zweite große Faktor für die Fed-Entscheidungen ist. Nach den zuletzt schwächeren Arbeitsmarktdaten kann jede deutliche Überraschung bei den Erstanträgen die Erwartungen für die kommenden Zinsschritte beeinflussen.
Abgerundet wird der Tag durch die 30-Year Bond Auction. Nach der extrem hohen 10-Year-Auktion gestern ist besonders interessant, wie der Markt heute die langfristigen US-Staatsanleihen aufnimmt. Eine schwache Nachfrage beziehungsweise erneut sehr hohe Renditen wären ein weiterer Belastungsfaktor für Growth und Risk Assets.
4. FOMC Meeting Minutes
Die FOMC Minutes waren aus meiner Sicht deutlich hawkisher, als es der aktuelle Markt für das Oktober-Meeting vermuten lässt.
Der wichtigste Punkt: Alle 19 Fed-Offiziellen unterstützten auf der September-Sitzung den damaligen Zinsschritt. Gleichzeitig sah die Mehrheit der Teilnehmer einen weiteren Zinsschritt im Jahr 2026 als angemessen an.
Damit ist klar: Die Fed hat sich keineswegs auf einen dauerhaften Lockerungskurs festgelegt.
Besonders wichtig ist die Inflationsseite. Nahezu alle Teilnehmer sahen die Inflationsrisiken weiterhin nach oben gerichtet. Einige Teilnehmer verwiesen sogar darauf, dass sich diese Risiken zuletzt noch verstärkt hätten. Gleichzeitig wurden die Risiken am Arbeitsmarkt als weitgehend ausgeglichen eingeschätzt und viele Teilnehmer erwarteten, dass der Arbeitsmarkt relativ stabil bleiben dürfte.
Das ist für die Zinspolitik entscheidend: Wenn der Arbeitsmarkt nicht kollabiert, die Inflation aber weiterhin über dem Ziel liegt beziehungsweise die Inflationsrisiken nach oben gerichtet sind, hat die Fed wenig Grund, aggressiv zu lockern.
Hinzu kommt, dass mehrere Teilnehmer den aktuellen Zinssatz als nicht oder nur moderat restriktiv betrachteten. Auch das spricht dafür, dass aus Sicht der Fed noch Spielraum für eine weitere Zinserhöhung vorhanden ist.
Sehr interessant fand ich außerdem die Aussagen zum AI-Boom. Mehrere Teilnehmer zeigten sich weiterhin überrascht von der Größenordnung der AI-Investitionen. Gleichzeitig wurde die Möglichkeit diskutiert, dass die Nachfrage durch den AI-Ausbau mittelfristig stärker wachsen könnte als das Angebot. Genau daraus könnte zusätzlicher Inflationsdruck entstehen.
Auch der wirtschaftliche Ausblick des Fed-Staffs war stärker als bei der Juli-Sitzung. Mehrere Teilnehmer sahen zudem eine stärkere zugrunde liegende wirtschaftliche Dynamik.
Damit ergibt sich für mich ein relativ klares Bild: Die Fed ist hawkish, aber sie muss nicht zwingend im Oktober handeln.
Und genau hier liegt der scheinbare Widerspruch zum FedWatch Tool.
Das FedWatch Tool betrachtet die zukünftige Wahrscheinlichkeit für die jeweiligen Meetings. Die FOMC Minutes spiegeln dagegen die Diskussion der September-Sitzung wider. Der Markt kann also gleichzeitig davon ausgehen, dass die Fed langfristig hawkish bleibt, während er kurzfristig aufgrund neuerer Arbeitsmarkt- und Konjunkturdaten eine Zinserhöhung im Oktober für unwahrscheinlich hält.
Das erklärt auch, warum der Dollar aktuell so stark ist.
5. Earnings im Überblick
Auch bei den Earnings wird es heute interessanter.
Bei TSMC gab es heute bereits starke Zahlen. Der Umsatz im dritten Quartal lag bei rund 46,7 Milliarden US-Dollar, ein Plus von 50 Prozent gegenüber dem Vorjahr und oberhalb der Markterwartung. Das bestätigt erneut die starke Nachfrage nach AI-Chips und ist für den gesamten Tech- und Halbleitersektor relevant. Wichtig: Die eigentlichen TSMC-Q3-Ergebnisse beziehungsweise der Earnings Call sind laut dem offiziellen Finanzkalender erst für 15. Oktober angesetzt; heute wurden die September-Umsätze veröffentlicht.
In den USA steht heute vor allem PepsiCo im Fokus. Zusätzlich berichten unter anderem Progressive und weitere Unternehmen. Pepsi ist insbesondere aufgrund der aktuellen Konsumentennachfrage und der laufenden Restrukturierung interessant. Die erwarteten Zahlen liegen bei etwa 2,30 US-Dollar EPS und rund 24,97 Milliarden US-Dollar Umsatz.
Die große Earnings-Saison beginnt allerdings erst nächste Woche richtig, wenn unter anderem die großen US-Banken ihre Zahlen veröffentlichen.
6. FedWatch / EZBWatch
Beim FedWatch Tool hat sich das Bild für Oktober weiter verschoben.
Aktuell sehen wir:
82,3 Prozent Hold
17,7 Prozent +25 BP
Damit ist eine Zinserhöhung im Oktober mittlerweile klar in der Minderheit.
Für Dezember sieht es dagegen deutlich anders aus:
13,8 Prozent Hold
70,6 Prozent +25 BP
15,6 Prozent +50 BP
Damit preist der Markt weiterhin mit hoher Wahrscheinlichkeit mindestens einen weiteren Zinsschritt im Jahr 2026 ein.
Und genau das passt zu den FOMC Minutes: Oktober scheint für den Markt weitgehend vom Tisch zu sein, Dezember bleibt dagegen der zentrale Termin.
Bei der EZB ist das Bild deutlich weniger hawkish:
87 Prozent Hold
13 Prozent +25 BP
Damit hat sich hier kaum etwas verändert. Die EZB bleibt wesentlich vorsichtiger als die Fed.
7. Märkte und Korrelationen im Überblick
US Oil
US Oil hatte gestern einen leicht negativen Tag, konnte aber erneut sehr nah an der 90-Dollar-Marke schließen.
Für mich hat sich an der Analyse von gestern grundsätzlich nichts verändert. Der Bereich zwischen 88 und 86 beziehungsweise 87 Dollar bleibt eine extrem schwierige Zone für die Bären.
Ich verweise deshalb an dieser Stelle bewusst auf den gestrigen Tagesausblick, da ich die Analyse nicht unnötig wiederholen möchte.
Fundamental bleibt Öl allerdings aufgrund der aktuellen geopolitischen Situation extrem wichtig.
US Bonds
Bei den US-Renditen sehen wir heute Vormittag wieder leichte Anstiege, nachdem die Renditen gestern ebenfalls weiter nach oben gelaufen sind.
3-jährige US-Staatsanleihen: +0,37 Prozent
5-jährige US-Staatsanleihen: +0,52 Prozent
10-jährige US-Staatsanleihen: +0,64 Prozent
30-jährige US-Staatsanleihen: +0,65 Prozent
Damit bleibt der US-Bondmarkt weiterhin verhalten. Vor allem die langen Laufzeiten bleiben unter Druck. Nach der gestrigen 10-Year-Auktion mit 5,30 Prozent ist für mich besonders interessant, wie der Markt heute mit der 30-Year-Auktion umgeht.
DXY
Beim DXY haben wir gestern erneut Stärke gesehen. Der Dollar konnte 0,42 Prozent zulegen und hat die 102,50 erneut getestet.
Aus meiner Sicht ist die Dollarstärke nach den FOMC Minutes absolut nachvollziehbar. Die Fed hat sich deutlich hawkisher präsentiert, als es die kurzfristige Zinspreisbildung für Oktober zunächst vermuten lässt.
Sollten wir die 102,50 tatsächlich von unten nach oben durchbrechen, wäre für mich der nächste relevante Preisbereich erst wieder um 103 Punkte.
Entsprechend wäre ich aktuell vorsichtig mit Dollar-Shorts. Short wäre für mich erst wieder interessant, wenn wir nachhaltig unter 102 zurückfallen.
Volatilitätsindex
Der VIX bleibt weiterhin extrem ruhig bei ungefähr 15 Punkten.
Damit sehen wir trotz der geopolitischen Unsicherheit weiterhin keine ausgeprägte Risk-off-Volatilität am US-Aktienmarkt.
8. Risk Assets im Überblick
Nvidia
Bei Nvidia hat sich gegenüber meiner Analyse von gestern nichts Grundlegendes verändert.
Die Aktie bleibt auf beziehungsweise nahe ihren Allzeithochs und profitiert weiterhin massiv von der AI-Euphorie.
Ich verweise deshalb auch hier auf den gestrigen Tagesausblick.
Bitcoin
Auch bei Bitcoin hat sich an meiner Analyse seit gestern nichts verändert.
Hier verweise ich ebenfalls auf den gestrigen Tagesausblick.
S&P 500
Der S&P 500 hatte gestern einen kleinen Minus-Tag von -0,27 Prozent.
Für mich bleibt der Bereich zwischen 7.825 und 7.815 Punkten entscheidend. Insbesondere das gestrige Daily Low ist hier relevant.
Sollten wir diese Zone nach unten brechen, wäre das nächste Ziel für mich zunächst 7.781 Punkte, anschließend 7.768 Punkte.
Aktuell wäre ich hier vorsichtig mit Longs, solange wir keinen klaren positiven fundamentalen Katalysator bekommen. Der Markt kommt von Allzeithochs, gleichzeitig steigen die langfristigen US-Renditen und die Fed zeigt sich hawkish.
Nasdaq
Auch beim Nasdaq wurde gestern erneut die 31.000-Punkte-Marke getestet. Die Zone wurde zunächst sehr sauber aufgekauft, trotzdem schloss der Index mit -0,24 Prozent.
Aktuell bewegen wir uns bereits wieder in Richtung dieser 31.000er-Marke.
Für mich bleibt sie der zentrale Entscheidungsbereich.
Sollten wir auf höheren Zeiteinheiten, insbesondere H4 oder Tagesbasis, unter 31.000 schließen, wäre mein nächstes Short-Ziel 30.773 Punkte, übergeordnet anschließend 30.500 Punkte.
Long wäre ich wieder bei einer Stabilisierung oberhalb von 31.000 und idealerweise einem Break über das gestrige Daily High bei 31.276 Punkten. Dann wäre 31.500 Punkte das nächste Ziel.
Die weiterhin extreme AI-Euphorie bleibt dabei ein zweischneidiges Schwert: Die fundamentale Nachfrage ist stark, gleichzeitig sind die Erwartungen inzwischen extrem hoch.
US30
Beim US30 hatten wir gestern einen deutlicheren Rückgang von -0,80 Prozent.
Die 51.500er Marke konnte nicht gehalten werden.
Sollten wir heute zusätzlich unter die 51.000er Marke und unter das gestrige Daily Low brechen, wäre für mich zunächst das Q1-Hoch 2026 bei 50.555 Punkten das nächste Ziel. Übergeordnet sehe ich anschließend die 50.000er Marke.
Long wäre ich hier erst wieder, wenn wir uns auf höherer Zeiteinheit nachhaltig über 51.500 stabilisieren.
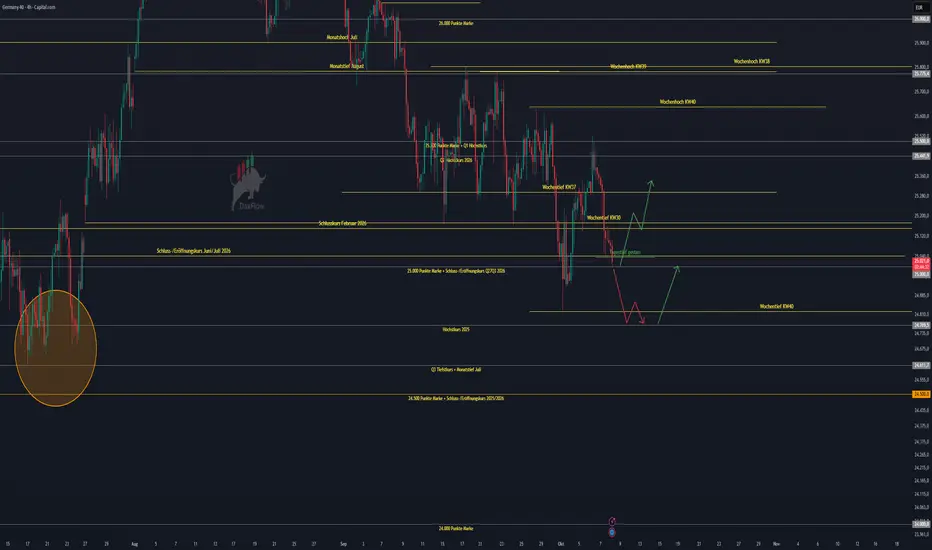
9. DAX Tagesausblick
Beim DAX haben wir gestern einen deutlich stärkeren Abverkauf gesehen. Der Index verlor 1,02 Prozent, brach das Daily Low und schloss sogar unter der für mich wichtigen Zone zwischen 25.170 und 25.140 Punkten.
Heute wurde zusätzlich bereits das gestrige Daily Low unterschritten.
Ich würde hier nicht versuchen, blind den Boden zu erwischen. Die 25.000er Marke ist jetzt der entscheidende Preisbereich.
Das Long-Szenario wäre für mich zunächst relativ klar: Die 25.000er Zone hält, wir stabilisieren uns wieder oberhalb von 25.140 bis 25.170 Punkten und bekommen dort einen stärkeren Long-Impuls. Erst dann würde sich das kurzfristige Bild für mich wieder aufhellen.
Das Bearish-Szenario ist dagegen: Die 25.000 halten nicht.
Sollten wir diese Marke nachhaltig verlieren, wäre das Wochentief der KW40 bei 24.825 Punkten das nächste Ziel. Darunter liegt mit 24.770 Punkten der Höchstkurs aus 2025 als weiterer wichtiger Unterstützungsbereich.
Damit ist für mich aktuell vor allem wichtig, nicht zu früh gegen die Bewegung zu handeln. Der DAX hat gestern eine zentrale Zone verloren und heute bereits weiter nach unten gedrückt. Erst eine Rückeroberung von 25.140–25.170 würde für mich wieder eine interessante Long-Struktur herstellen.
10. Fazit
Unterm Strich haben wir heute ein deutlich komplexeres Marktumfeld.
Die FOMC Minutes sind hawkisher ausgefallen, als es die aktuelle Oktober-Bepreisung zunächst vermuten lässt. Die Mehrheit der Fed-Mitglieder hält einen weiteren Zinsschritt 2026 für angemessen, die Inflationsrisiken werden überwiegend auf der Oberseite gesehen und gleichzeitig wird der aktuelle Leitzins von einigen Teilnehmern nur als moderat restriktiv eingeschätzt.
Gleichzeitig preist der Markt für Oktober mittlerweile nur noch 17,7 Prozent Wahrscheinlichkeit für eine Zinserhöhung ein. Für Dezember bleibt eine Erhöhung dagegen mit 70,6 Prozent weiterhin das Basisszenario.
Dazu kommen steigende langfristige US-Renditen, ein starker Dollar und ein Ölmarkt, der aufgrund der geopolitischen Lage weiterhin unter erheblichem Aufwärtsdruck steht.
Für den DAX bedeutet das für mich zunächst Short-Bias. Die 25.000er Marke ist der entscheidende kurzfristige Support. Hält sie und kommt es zu einer Rückeroberung von 25.140–25.170, kann sich das Bild wieder drehen. Fällt sie dagegen nachhaltig, bleiben 24.825 und 24.770 die nächsten relevanten Ziele.
Gerade heute würde ich deshalb nicht versuchen, den Markt zu erraten, sondern auf die genannten Entscheidungslevel warten.
Keine Anlageberatung, nur meine persönliche Markteinschätzung. Ich wünsche euch allen einen guten Start in den Handelstag und stabile Trades.
die gestrige Handelssitzung hat einmal mehr gezeigt, wie stark aktuell die geopolitische Lage, der Ölmarkt und die Geldpolitik miteinander verknüpft sind. Während der DAX und die US-Indizes deutlicher unter Druck gerieten, blieb vor allem der Ölmarkt aufgrund der anhaltenden Spannungen im Nahen Osten ein zentraler Belastungsfaktor. Gleichzeitig haben die gestern veröffentlichten FOMC Minutes ein deutlich hawkisheres Bild der US-Notenbank gezeichnet, als es die aktuelle Marktbewertung für das Oktober-Meeting zunächst vermuten lässt.
Besonders interessant ist dabei der scheinbare Widerspruch zwischen den Minutes und dem aktuellen FedWatch Tool: Die Fed signalisiert weiterhin die Möglichkeit eines weiteren Zinsschritts 2026, während der Markt für Oktober inzwischen nur noch eine relativ geringe Wahrscheinlichkeit für eine weitere Erhöhung einpreist. Genau diese Diskrepanz ist heute für Dollar, Anleiherenditen und damit letztlich auch für die Risk Assets relevant.
Agenda
1. Geopolitische Lage
2. Fundamentale Wirtschaftsdaten gestern
3. Fundamentale Wirtschaftsdaten heute
4. FOMC Meeting Minutes
5. Earnings im Überblick
6. FedWatch / EZBWatch
7. Märkte und Korrelationen im Überblick
8. Risk Assets im Überblick
9. DAX Tagesausblick
10. Fazit
1. Geopolitische Lage
Naher Osten
Im Nahen Osten bleibt die Situation weiterhin hoch angespannt. Zwischen den USA und Iran gibt es zwar weiterhin diplomatische Kanäle und Vermittlungsversuche, gleichzeitig liegen die Positionen bei der entscheidenden Frage des iranischen Atomprogramms noch weit auseinander. Iran betont weiterhin sein Recht auf Urananreicherung, während die USA verlangen, dass Teheran seine nuklearen Fähigkeiten nicht weiter ausbaut. Die iranische Seite spricht gleichzeitig davon, den Vermittlern einen konkreten Plan vorgelegt zu haben und grundsätzlich diplomatische Instrumente nutzen zu wollen. Reuters berichtet ebenfalls von einem weiterhin laufenden, allerdings schwierigen diplomatischen Prozess.
Parallel dazu bleibt die Lage rund um die Straße von Hormus extrem angespannt. Der Schiffsverkehr ist weiterhin massiv eingeschränkt; ein iranischer Vertreter sprach zuletzt sogar von nur rund zehn Schiffen pro Tag gegenüber etwa 125 vor Beginn des Krieges. Gleichzeitig gehen die Angriffe auf Tanker weiter. Reuters berichtet inzwischen von der höchsten Frequenz an Tankerangriffen seit Beginn des Krieges.
Auch die Houthis bleiben ein zusätzlicher Risikofaktor. Nach den jüngsten Angriffen auf Saudi-Arabien hat die von Saudi-Arabien geführte Koalition nach eigenen Angaben erneut einen für einen Angriff auf Riad eingesetzten Raketenwerfer zerstört. Damit besteht neben der direkten Konfrontation zwischen USA und Iran weiterhin eine zweite geopolitische Front im Jemen beziehungsweise am Roten Meer.
Interessant ist gleichzeitig die Rolle des Irak und Syriens. Der Irak versucht zunehmend, seine Ölexporte von der Abhängigkeit von den südlichen Seewegen zu lösen. Bereits jetzt werden Öltransporte über Syrien Richtung Mittelmeer abgewickelt, und weitere Lieferungen per Lkw über Syrien werden vorbereitet. Damit entsteht zumindest teilweise eine alternative Exportroute über Baniyas und Tartus. Für den Irak ist das aufgrund der massiven Abhängigkeit von Öleinnahmen besonders wichtig. Gleichzeitig zeigt die jüngste Abwertung des irakischen Dinars, wie stark die eingeschränkten Ölexporte inzwischen auf die irakischen Staatsfinanzen wirken.
Insgesamt bleibt der geopolitische Status damit unverändert kritisch: Es gibt diplomatische Bemühungen, aber noch keinen belastbaren Durchbruch. Und genau deshalb bleibt Öl für mich aktuell einer der wichtigsten externen Faktoren für die Risk Assets.
China und Taiwan
Auch in Asien bleibt Taiwan ein geopolitischer Risikofaktor. Nordkorea hat die US-Unterstützung für Taiwan erneut scharf kritisiert und Washington vorgeworfen, die Spannungen in der Taiwanstraße zu verschärfen. Gleichzeitig betont Taiwan weiterhin die Bedeutung der amerikanischen Sicherheitsunterstützung.
Für die Märkte ist das vor allem wegen der Halbleiterindustrie relevant. Taiwan bleibt ein zentraler Bestandteil der globalen AI- und Chip-Lieferkette. Das zeigt auch die heute gemeldete Entwicklung bei TSMC: Der Konzern konnte im dritten Quartal einen Rekordumsatz von rund 46,7 Milliarden US-Dollar erzielen, 50 Prozent mehr als im Vorjahr. Die starke Nachfrage aus dem AI-Sektor bleibt damit ein wesentlicher Treiber für die globale Tech-Bewertung.
Europa
In Europa bleibt neben der französischen Fiskalpolitik auch die Energiefrage interessant. Heute wurde bekannt, dass US-amerikanische und russische Vertreter offenbar über eine mögliche zukünftige Rückkehr russischer Gaslieferungen nach Europa diskutieren. Im Zentrum stehen dabei unter anderem mögliche Investitionen rund um die Nord-Stream-Infrastruktur. Ein kurzfristiger Durchbruch gilt allerdings als sehr unwahrscheinlich, da weiterhin erhebliche politische und regulatorische Hindernisse bestehen.
Für Europa wäre eine tatsächliche Normalisierung der Energieversorgung langfristig natürlich ein erheblicher positiver Faktor. Kurzfristig bleibt das allerdings vor allem ein geopolitisches Szenario und noch kein konkreter Markt-Katalysator.
2. Fundamentale Wirtschaftsdaten gestern
Bei den gestrigen Wirtschaftsdaten gab es mehrere Punkte, die für die heutige Markteinschätzung relevant sind.
Besonders wichtig waren zunächst die US Crude Oil Inventories. Erwartet wurde ein Aufbau von +1,915 Mio. Barrel, tatsächlich gingen die Lagerbestände jedoch um -3,186 Mio. Barrel zurück. Nach zuvor +0,922 Mio. Barrel ist das eine erhebliche negative Überraschung auf der Angebotsseite.
Das ist insbesondere im aktuellen geopolitischen Umfeld relevant. Einerseits bedeutet der Lagerabbau eine höhere physische Nachfrage beziehungsweise ein geringeres verfügbares Angebot. Andererseits trifft dieser Rückgang auf einen Markt, der ohnehin durch die eingeschränkten Öltransporte im Nahen Osten belastet ist. Damit erhält der Ölpreis zusätzlichen fundamentalen Rückenwind. Reuters bewertet den Rückgang ebenfalls als zusätzlichen Faktor für den aktuellen Preisdruck am Ölmarkt.
Ebenfalls relevant waren die New York Fed One-Year Consumer Inflation Expectations. Diese lagen bei 3,9 Prozent, während der Forecast und der vorherige Wert jeweils bei 3,6 Prozent lagen. Damit haben sich die kurzfristigen Inflationserwartungen deutlich nach oben bewegt. Gerade in Kombination mit den Aussagen aus den FOMC Minutes ist das für die Fed ein unangenehmes Signal.
Danach folgte die 10-Year Note Auction. Die Rendite lag bei 5,30 Prozent, gegenüber zuvor 4,8374 Prozent. Die Auktion fand damit auf einem extrem hohen Renditeniveau statt. Gerade das lange Ende der US-Zinskurve ist für die Märkte enorm wichtig, weil steigende langfristige Renditen die Finanzierungskosten erhöhen und insbesondere hoch bewertete Growth- und Tech-Unternehmen belasten. Die gestrige Auktion erreichte laut Reuters sogar die höchste Auktionsrendite seit November 2000.
Hinzu kamen verschiedene Aussagen von US-Präsident Donald Trump, unter anderem zu Öl, Zinsen und der weiteren Entwicklung nach dem Krieg. Für die Märkte sind diese Aussagen aktuell vor allem deshalb relevant, weil sie unmittelbar mit den Themen Inflation, Energiepreise und Fed-Politik zusammenhängen.
Das absolute Highlight des Tages waren anschließend jedoch die FOMC Meeting Minutes.
3. Fundamentale Wirtschaftsdaten heute
Heute richtet sich der Fokus zunächst auf die Notenbanken und den US-Arbeitsmarkt.
Mit Fed Waller Speaks steht eine weitere Stimme aus der Federal Reserve auf der Agenda. Nach den gestern veröffentlichten Minutes ist jede Aussage zur weiteren Zinspolitik besonders relevant.
Auf europäischer Seite spricht EZB-Chefvolkswirt Philip Lane. Zusätzlich veröffentlicht die EZB heute den Account of the Monetary Policy Meeting der Sitzung vom 9. und 10. September. Dieser kann weitere Hinweise darauf liefern, wie geschlossen oder uneinig die EZB bei ihrem zukünftigen Zinspfad ist. Die Veröffentlichung ist für 13:30 Uhr CET angesetzt.
Danach folgen die Initial Jobless Claims. Diese sind heute ebenfalls wichtig, weil der US-Arbeitsmarkt neben der Inflation der zweite große Faktor für die Fed-Entscheidungen ist. Nach den zuletzt schwächeren Arbeitsmarktdaten kann jede deutliche Überraschung bei den Erstanträgen die Erwartungen für die kommenden Zinsschritte beeinflussen.
Abgerundet wird der Tag durch die 30-Year Bond Auction. Nach der extrem hohen 10-Year-Auktion gestern ist besonders interessant, wie der Markt heute die langfristigen US-Staatsanleihen aufnimmt. Eine schwache Nachfrage beziehungsweise erneut sehr hohe Renditen wären ein weiterer Belastungsfaktor für Growth und Risk Assets.
4. FOMC Meeting Minutes
Die FOMC Minutes waren aus meiner Sicht deutlich hawkisher, als es der aktuelle Markt für das Oktober-Meeting vermuten lässt.
Der wichtigste Punkt: Alle 19 Fed-Offiziellen unterstützten auf der September-Sitzung den damaligen Zinsschritt. Gleichzeitig sah die Mehrheit der Teilnehmer einen weiteren Zinsschritt im Jahr 2026 als angemessen an.
Damit ist klar: Die Fed hat sich keineswegs auf einen dauerhaften Lockerungskurs festgelegt.
Besonders wichtig ist die Inflationsseite. Nahezu alle Teilnehmer sahen die Inflationsrisiken weiterhin nach oben gerichtet. Einige Teilnehmer verwiesen sogar darauf, dass sich diese Risiken zuletzt noch verstärkt hätten. Gleichzeitig wurden die Risiken am Arbeitsmarkt als weitgehend ausgeglichen eingeschätzt und viele Teilnehmer erwarteten, dass der Arbeitsmarkt relativ stabil bleiben dürfte.
Das ist für die Zinspolitik entscheidend: Wenn der Arbeitsmarkt nicht kollabiert, die Inflation aber weiterhin über dem Ziel liegt beziehungsweise die Inflationsrisiken nach oben gerichtet sind, hat die Fed wenig Grund, aggressiv zu lockern.
Hinzu kommt, dass mehrere Teilnehmer den aktuellen Zinssatz als nicht oder nur moderat restriktiv betrachteten. Auch das spricht dafür, dass aus Sicht der Fed noch Spielraum für eine weitere Zinserhöhung vorhanden ist.
Sehr interessant fand ich außerdem die Aussagen zum AI-Boom. Mehrere Teilnehmer zeigten sich weiterhin überrascht von der Größenordnung der AI-Investitionen. Gleichzeitig wurde die Möglichkeit diskutiert, dass die Nachfrage durch den AI-Ausbau mittelfristig stärker wachsen könnte als das Angebot. Genau daraus könnte zusätzlicher Inflationsdruck entstehen.
Auch der wirtschaftliche Ausblick des Fed-Staffs war stärker als bei der Juli-Sitzung. Mehrere Teilnehmer sahen zudem eine stärkere zugrunde liegende wirtschaftliche Dynamik.
Damit ergibt sich für mich ein relativ klares Bild: Die Fed ist hawkish, aber sie muss nicht zwingend im Oktober handeln.
Und genau hier liegt der scheinbare Widerspruch zum FedWatch Tool.
Das FedWatch Tool betrachtet die zukünftige Wahrscheinlichkeit für die jeweiligen Meetings. Die FOMC Minutes spiegeln dagegen die Diskussion der September-Sitzung wider. Der Markt kann also gleichzeitig davon ausgehen, dass die Fed langfristig hawkish bleibt, während er kurzfristig aufgrund neuerer Arbeitsmarkt- und Konjunkturdaten eine Zinserhöhung im Oktober für unwahrscheinlich hält.
Das erklärt auch, warum der Dollar aktuell so stark ist.
5. Earnings im Überblick
Auch bei den Earnings wird es heute interessanter.
Bei TSMC gab es heute bereits starke Zahlen. Der Umsatz im dritten Quartal lag bei rund 46,7 Milliarden US-Dollar, ein Plus von 50 Prozent gegenüber dem Vorjahr und oberhalb der Markterwartung. Das bestätigt erneut die starke Nachfrage nach AI-Chips und ist für den gesamten Tech- und Halbleitersektor relevant. Wichtig: Die eigentlichen TSMC-Q3-Ergebnisse beziehungsweise der Earnings Call sind laut dem offiziellen Finanzkalender erst für 15. Oktober angesetzt; heute wurden die September-Umsätze veröffentlicht.
In den USA steht heute vor allem PepsiCo im Fokus. Zusätzlich berichten unter anderem Progressive und weitere Unternehmen. Pepsi ist insbesondere aufgrund der aktuellen Konsumentennachfrage und der laufenden Restrukturierung interessant. Die erwarteten Zahlen liegen bei etwa 2,30 US-Dollar EPS und rund 24,97 Milliarden US-Dollar Umsatz.
Die große Earnings-Saison beginnt allerdings erst nächste Woche richtig, wenn unter anderem die großen US-Banken ihre Zahlen veröffentlichen.
6. FedWatch / EZBWatch
Beim FedWatch Tool hat sich das Bild für Oktober weiter verschoben.
Aktuell sehen wir:
82,3 Prozent Hold
17,7 Prozent +25 BP
Damit ist eine Zinserhöhung im Oktober mittlerweile klar in der Minderheit.
Für Dezember sieht es dagegen deutlich anders aus:
13,8 Prozent Hold
70,6 Prozent +25 BP
15,6 Prozent +50 BP
Damit preist der Markt weiterhin mit hoher Wahrscheinlichkeit mindestens einen weiteren Zinsschritt im Jahr 2026 ein.
Und genau das passt zu den FOMC Minutes: Oktober scheint für den Markt weitgehend vom Tisch zu sein, Dezember bleibt dagegen der zentrale Termin.
Bei der EZB ist das Bild deutlich weniger hawkish:
87 Prozent Hold
13 Prozent +25 BP
Damit hat sich hier kaum etwas verändert. Die EZB bleibt wesentlich vorsichtiger als die Fed.
7. Märkte und Korrelationen im Überblick
US Oil
US Oil hatte gestern einen leicht negativen Tag, konnte aber erneut sehr nah an der 90-Dollar-Marke schließen.
Für mich hat sich an der Analyse von gestern grundsätzlich nichts verändert. Der Bereich zwischen 88 und 86 beziehungsweise 87 Dollar bleibt eine extrem schwierige Zone für die Bären.
Ich verweise deshalb an dieser Stelle bewusst auf den gestrigen Tagesausblick, da ich die Analyse nicht unnötig wiederholen möchte.
Fundamental bleibt Öl allerdings aufgrund der aktuellen geopolitischen Situation extrem wichtig.
US Bonds
Bei den US-Renditen sehen wir heute Vormittag wieder leichte Anstiege, nachdem die Renditen gestern ebenfalls weiter nach oben gelaufen sind.
3-jährige US-Staatsanleihen: +0,37 Prozent
5-jährige US-Staatsanleihen: +0,52 Prozent
10-jährige US-Staatsanleihen: +0,64 Prozent
30-jährige US-Staatsanleihen: +0,65 Prozent
Damit bleibt der US-Bondmarkt weiterhin verhalten. Vor allem die langen Laufzeiten bleiben unter Druck. Nach der gestrigen 10-Year-Auktion mit 5,30 Prozent ist für mich besonders interessant, wie der Markt heute mit der 30-Year-Auktion umgeht.
DXY
Beim DXY haben wir gestern erneut Stärke gesehen. Der Dollar konnte 0,42 Prozent zulegen und hat die 102,50 erneut getestet.
Aus meiner Sicht ist die Dollarstärke nach den FOMC Minutes absolut nachvollziehbar. Die Fed hat sich deutlich hawkisher präsentiert, als es die kurzfristige Zinspreisbildung für Oktober zunächst vermuten lässt.
Sollten wir die 102,50 tatsächlich von unten nach oben durchbrechen, wäre für mich der nächste relevante Preisbereich erst wieder um 103 Punkte.
Entsprechend wäre ich aktuell vorsichtig mit Dollar-Shorts. Short wäre für mich erst wieder interessant, wenn wir nachhaltig unter 102 zurückfallen.
Volatilitätsindex
Der VIX bleibt weiterhin extrem ruhig bei ungefähr 15 Punkten.
Damit sehen wir trotz der geopolitischen Unsicherheit weiterhin keine ausgeprägte Risk-off-Volatilität am US-Aktienmarkt.
8. Risk Assets im Überblick
Nvidia
Bei Nvidia hat sich gegenüber meiner Analyse von gestern nichts Grundlegendes verändert.
Die Aktie bleibt auf beziehungsweise nahe ihren Allzeithochs und profitiert weiterhin massiv von der AI-Euphorie.
Ich verweise deshalb auch hier auf den gestrigen Tagesausblick.
Bitcoin
Auch bei Bitcoin hat sich an meiner Analyse seit gestern nichts verändert.
Hier verweise ich ebenfalls auf den gestrigen Tagesausblick.
S&P 500
Der S&P 500 hatte gestern einen kleinen Minus-Tag von -0,27 Prozent.
Für mich bleibt der Bereich zwischen 7.825 und 7.815 Punkten entscheidend. Insbesondere das gestrige Daily Low ist hier relevant.
Sollten wir diese Zone nach unten brechen, wäre das nächste Ziel für mich zunächst 7.781 Punkte, anschließend 7.768 Punkte.
Aktuell wäre ich hier vorsichtig mit Longs, solange wir keinen klaren positiven fundamentalen Katalysator bekommen. Der Markt kommt von Allzeithochs, gleichzeitig steigen die langfristigen US-Renditen und die Fed zeigt sich hawkish.
Nasdaq
Auch beim Nasdaq wurde gestern erneut die 31.000-Punkte-Marke getestet. Die Zone wurde zunächst sehr sauber aufgekauft, trotzdem schloss der Index mit -0,24 Prozent.
Aktuell bewegen wir uns bereits wieder in Richtung dieser 31.000er-Marke.
Für mich bleibt sie der zentrale Entscheidungsbereich.
Sollten wir auf höheren Zeiteinheiten, insbesondere H4 oder Tagesbasis, unter 31.000 schließen, wäre mein nächstes Short-Ziel 30.773 Punkte, übergeordnet anschließend 30.500 Punkte.
Long wäre ich wieder bei einer Stabilisierung oberhalb von 31.000 und idealerweise einem Break über das gestrige Daily High bei 31.276 Punkten. Dann wäre 31.500 Punkte das nächste Ziel.
Die weiterhin extreme AI-Euphorie bleibt dabei ein zweischneidiges Schwert: Die fundamentale Nachfrage ist stark, gleichzeitig sind die Erwartungen inzwischen extrem hoch.
US30
Beim US30 hatten wir gestern einen deutlicheren Rückgang von -0,80 Prozent.
Die 51.500er Marke konnte nicht gehalten werden.
Sollten wir heute zusätzlich unter die 51.000er Marke und unter das gestrige Daily Low brechen, wäre für mich zunächst das Q1-Hoch 2026 bei 50.555 Punkten das nächste Ziel. Übergeordnet sehe ich anschließend die 50.000er Marke.
Long wäre ich hier erst wieder, wenn wir uns auf höherer Zeiteinheit nachhaltig über 51.500 stabilisieren.
9. DAX Tagesausblick
Beim DAX haben wir gestern einen deutlich stärkeren Abverkauf gesehen. Der Index verlor 1,02 Prozent, brach das Daily Low und schloss sogar unter der für mich wichtigen Zone zwischen 25.170 und 25.140 Punkten.
Heute wurde zusätzlich bereits das gestrige Daily Low unterschritten.
Ich würde hier nicht versuchen, blind den Boden zu erwischen. Die 25.000er Marke ist jetzt der entscheidende Preisbereich.
Das Long-Szenario wäre für mich zunächst relativ klar: Die 25.000er Zone hält, wir stabilisieren uns wieder oberhalb von 25.140 bis 25.170 Punkten und bekommen dort einen stärkeren Long-Impuls. Erst dann würde sich das kurzfristige Bild für mich wieder aufhellen.
Das Bearish-Szenario ist dagegen: Die 25.000 halten nicht.
Sollten wir diese Marke nachhaltig verlieren, wäre das Wochentief der KW40 bei 24.825 Punkten das nächste Ziel. Darunter liegt mit 24.770 Punkten der Höchstkurs aus 2025 als weiterer wichtiger Unterstützungsbereich.
Damit ist für mich aktuell vor allem wichtig, nicht zu früh gegen die Bewegung zu handeln. Der DAX hat gestern eine zentrale Zone verloren und heute bereits weiter nach unten gedrückt. Erst eine Rückeroberung von 25.140–25.170 würde für mich wieder eine interessante Long-Struktur herstellen.
10. Fazit
Unterm Strich haben wir heute ein deutlich komplexeres Marktumfeld.
Die FOMC Minutes sind hawkisher ausgefallen, als es die aktuelle Oktober-Bepreisung zunächst vermuten lässt. Die Mehrheit der Fed-Mitglieder hält einen weiteren Zinsschritt 2026 für angemessen, die Inflationsrisiken werden überwiegend auf der Oberseite gesehen und gleichzeitig wird der aktuelle Leitzins von einigen Teilnehmern nur als moderat restriktiv eingeschätzt.
Gleichzeitig preist der Markt für Oktober mittlerweile nur noch 17,7 Prozent Wahrscheinlichkeit für eine Zinserhöhung ein. Für Dezember bleibt eine Erhöhung dagegen mit 70,6 Prozent weiterhin das Basisszenario.
Dazu kommen steigende langfristige US-Renditen, ein starker Dollar und ein Ölmarkt, der aufgrund der geopolitischen Lage weiterhin unter erheblichem Aufwärtsdruck steht.
Für den DAX bedeutet das für mich zunächst Short-Bias. Die 25.000er Marke ist der entscheidende kurzfristige Support. Hält sie und kommt es zu einer Rückeroberung von 25.140–25.170, kann sich das Bild wieder drehen. Fällt sie dagegen nachhaltig, bleiben 24.825 und 24.770 die nächsten relevanten Ziele.
Gerade heute würde ich deshalb nicht versuchen, den Markt zu erraten, sondern auf die genannten Entscheidungslevel warten.
Keine Anlageberatung, nur meine persönliche Markteinschätzung. Ich wünsche euch allen einen guten Start in den Handelstag und stabile Trades.

منشورات ذات صلة
إخلاء المسؤولية
لا يُقصد بالمعلومات والمنشورات أن تكون، أو تشكل، أي نصيحة مالية أو استثمارية أو تجارية أو أنواع أخرى من النصائح أو التوصيات المقدمة أو المعتمدة من TradingView. اقرأ المزيد في شروط الاستخدام.
منشورات ذات صلة
إخلاء المسؤولية
لا يُقصد بالمعلومات والمنشورات أن تكون، أو تشكل، أي نصيحة مالية أو استثمارية أو تجارية أو أنواع أخرى من النصائح أو التوصيات المقدمة أو المعتمدة من TradingView. اقرأ المزيد في شروط الاستخدام.