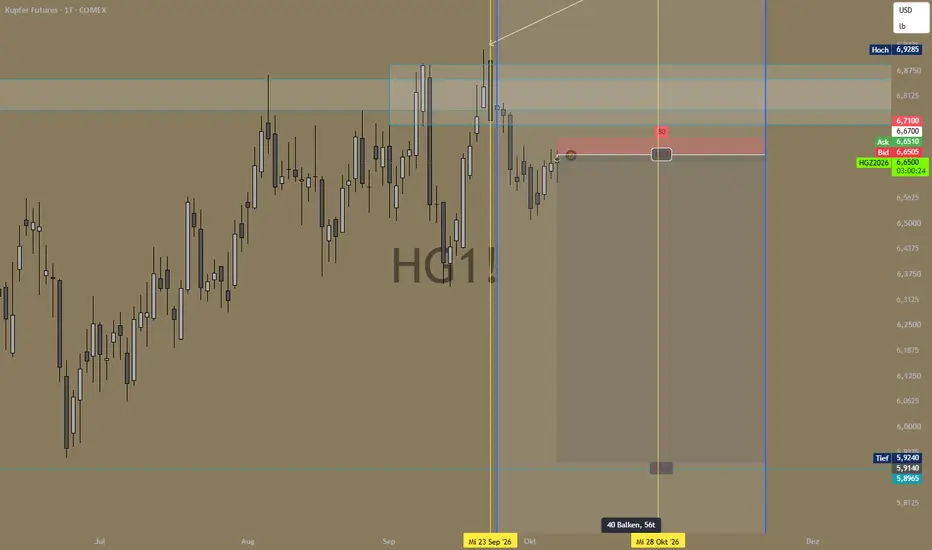
Zeithorizont: 1–2 Monate | Stand: 07.10.2026
 HG1!
Ich sehe bei Kupfer die Möglichkeit einer Korrektur der jüngsten Rally. Meine These verbindet ein auffälliges Oktoberfenster, wiederkehrende Positionierungsmuster und das Risiko, dass die Nachfrage hinter den Erwartungen zurückbleibt.
1. Saisonalität: Ein auffälliger Oktober
In der dargestellten Vierjahresauswahl war der Oktober in 11 von 15 Fällen negativ. Der durchschnittliche Monatsverlust beträgt rund 3%.
https://imgur.com/a/01a4LFM
Die ergänzende saisonale Verlaufsgrafik hilft mir, das markierte Fenster von Ende September bis Ende Oktober mit der tatsächlichen Preisstruktur abzugleichen. Relevant wird der Vergleich für meine Shortthese, wenn Kupfer die obere Zone nicht nachhaltig zurückerobert und anschließend tiefere Hochs ausbildet

2. COT: Was ich aus der Positionierung ableite
Non-Reportables: Erneuter Longaufbau nach einem Rückgang
In der gezeigten Indikatorserie fällt die hohe positive Nettopositionierung auf. Nach der größeren Spitze im Sommer wurde sie zunächst reduziert und zuletzt wieder aufgebaut. Der jüngste Stand liegt allerdings unter dieser vorherigen Spitze.
Mich interessiert besonders die Kombination aus bereits positiver Nettopositionierung, erneutem Longaufbau und einer nachlassenden Aufwärtsbewegung im Preis. Wenn zusätzliche Positionen den Kurs nicht mehr voranbringen, kann die Longseite anfälliger für einen Rücksetzer werden.
Hier gewichte ich den sichtbaren Wechsel zwischen Aufbau, Abbau und erneutem Aufbau stärker.

Große Spekulanten: Ähnlichkeiten mit 2022 und 2024
Die markierten Bereiche erinnern mich an die Positionsveränderungen vor beziehungsweise während der Korrekturen 2022 und 2024. In der dargestellten Serie wurde die Nettolongposition zeitweise kleiner, während sich sowohl die Long- als auch die Shortbestände veränderten. Zuletzt fällt erneut ein stärkerer Shortaufbau gegenüber der vorherigen Phase auf.
Dabei zählt das Verhältnis: Steigen beide Seiten, kann die Nettolongposition trotzdem sinken, wenn die Shorts stärker zunehmen.
Der amtliche Futures-only-Bericht zum 29. September 2026 zeigt für die Non-Commercials weiterhin +85.411 Kontrakte netto long. In dieser Berichtswoche sanken die Longbestände um 6.093 und die Shortbestände um 982 Kontrakte. Der Rückgang der Nettolongposition entstand damit hauptsächlich durch Longabbau.
Das passt zu einer schwächeren Longpositionierung.

Commercials: Auffällige Reduktion der Shortbestände
Die gelben Pfeile markieren starke Verringerungen der Commercial-Shortbestände. Ähnliche Veränderungen sind in den Vergleichsbereichen 2022 und 2024 eingezeichnet. Die Longseite verändert sich im jüngsten markierten Abschnitt deutlich weniger.
Auch im amtlichen Wochenvergleich zum 29. September zeigt sich diese Richtung: Commercial-Shorts sanken um 5.373 Kontrakte, während die Longs um 221 Kontrakte stiegen.

3. Meine Interpretation: Risiko einer Long-Liquidation
Meine Theorie setzt beim anschließenden Preisverhalten an: Sollte Kupfer trotz der reduzierten Commercial-Shorts keine nachhaltigen neuen Hochs erreichen, wäre das für mich ein Hinweis auf nachlassende Stärke.
Kommen dann weitere Verkäufe bestehender Longpositionen und ein stärkerer spekulativer Shortaufbau hinzu, könnte sich die Korrektur beschleunigen. Erst bei einer durch Verluste oder Margin-Druck erzwungenen Auflösung würde ich von einem Long Squeeze sprechen.
Ich sehe hier eine mögliche Abfolge.
4. China und Zinsen: Wie belastbar ist die Nachfrage?
Im September lag der chinesische Manufacturing-PMI bei 50,1, der Produktionsindex bei 51,7 und der Index der Produktions- und Geschäftserwartungen bei 53,8. Diese Werte liegen über der Expansionsschwelle von 50. Gleichzeitig blieben die neuen Aufträge im Bausektor mit 45,7 darunter; auch die Immobilienaktivität war schwach.
Wie in anderen Analysen spekulier ich auf weitere schwäche (Subjektive einschätzung)
Für meine Shortthese zählt deshalb das Risiko einer ungleichmäßigen Erholung und schwacher Nachfrage aus einzelnen Bereichen. Ein allgemeiner Rückgang der chinesischen Produktion ist durch diese Daten nicht bestätigt und würd ich auch keinen Empfehlen dies als anhaltspunkt zu nutzen.
Für mich sind das einfach nur entwicklungen für eine Theorie die ich schon seit Q1-Q2 verfolge
Mehrere wichtige Zentralbanken halten die Finanzierung straff: Die Fed erhöhte ihren Zielkorridor am 16. September auf 3,75–4,00 %, die australische RBA ihren Leitzins am 29. September auf 4,60 %.
Meine Ableitung: Teurere Finanzierung kann Bauprojekte, Investitionen und Lagerhaltung belasten. Wenn sich die Aktivität dadurch abschwächt, wäre das ein zusätzlicher Gegenwind für die Kupfernachfrage. Wie stark dieser Effekt ausfällt, muss sich in den kommenden Daten zeigen.
5. AUD und Kupfer: Gemeinsame Einflussfaktoren
Den australischen Dollar beobachte ich als ergänzendes Signal. Australiens Rohstoffexporte verbinden den AUD mit Exportpreisen, dem Wachstum wichtiger Handelspartner und der Risikobereitschaft an den Märkten. Kupfer reagiert ebenfalls auf Erwartungen zur industriellen Nachfrage.
AUD/USD und Kupfer können deshalb auf ähnliche Konjunkturimpulse reagieren. Für den AUD sind jedoch auch andere Rohstoffe und die erwartete Zinsdifferenz zu den USA wichtig!!!
Die australische Arbeitslosenquote stieg im August auf 4,6 %. Gleichzeitig nahm die Beschäftigung um rund 39.000 Personen zu und die Erwerbsbeteiligung stieg. Der Arbeitsmarkt zeigt damit noch kein einheitliches Einbruchssignal. Aber es sind weiterhin sehr gemischte Signale.
Sollte er sich weiter abschwächen und der Inflationsdruck ausreichend nachlassen, könnten Zinssenkungserwartungen entstehen. Eine relativ zu den USA erwartete Lockerung könnte AUD/USD belasten. Aktuell hat die RBA jedoch gerade erneut erhöht Zinssenkungen sind hier ein mögliches späteres Szenario und für mich eher Teil einer These (Subjektiv)
Für meine Kupferthese wäre eine AUD-Schwäche vor allem dann relevant, wenn gleichzeitig chinesische Nachfrageindikatoren und der Kupferpreis nachgeben. Bewegt sich der AUD hauptsächlich wegen der australischen Zinspolitik, ist seine Aussagekraft für Kupfer geringer.
Es ist das Uhrwerk mit allen Rädchen, nicht nur eins was die Begründung bestätigt um das Gefühl zu stärken
6. Welches Szenario ich verfolge
Mein Bias bleibt für die nächsten 1–3 Monate bärisch. Ich verfolge das Szenario, dass die Rally an der oberen markierten Zone scheitert, die Aufwärtsstruktur nachgibt und ein weiterer Longabbau die Korrektur verstärkt.
Für die These sprechen würden:
Ich arbeite mit historischen Vergleichen und einer Interpretation der Positionierung. Ob daraus tatsächlich ein handelbarer Abverkauf entsteht, muss der Preis bestätigen.
Ich Trade auf basis von Gefühl und einschätzung zu dem was ich Glaube zu verstehen und Interpretieren zu können.
Ich Trade nicht nach einer Strategie.
P.S. Bestimmte Muster kehren wieder. Ihr Timing und ihre Wirkung bleiben jedes Mal neu zu beurteilen.
HG1! Ich sehe bei Kupfer die Möglichkeit einer Korrektur der jüngsten Rally. Meine These verbindet ein auffälliges Oktoberfenster, wiederkehrende Positionierungsmuster und das Risiko, dass die Nachfrage hinter den Erwartungen zurückbleibt.
1. Saisonalität: Ein auffälliger Oktober
In der dargestellten Vierjahresauswahl war der Oktober in 11 von 15 Fällen negativ. Der durchschnittliche Monatsverlust beträgt rund 3%.
https://imgur.com/a/01a4LFM
Die ergänzende saisonale Verlaufsgrafik hilft mir, das markierte Fenster von Ende September bis Ende Oktober mit der tatsächlichen Preisstruktur abzugleichen. Relevant wird der Vergleich für meine Shortthese, wenn Kupfer die obere Zone nicht nachhaltig zurückerobert und anschließend tiefere Hochs ausbildet
2. COT: Was ich aus der Positionierung ableite
Non-Reportables: Erneuter Longaufbau nach einem Rückgang
In der gezeigten Indikatorserie fällt die hohe positive Nettopositionierung auf. Nach der größeren Spitze im Sommer wurde sie zunächst reduziert und zuletzt wieder aufgebaut. Der jüngste Stand liegt allerdings unter dieser vorherigen Spitze.
Mich interessiert besonders die Kombination aus bereits positiver Nettopositionierung, erneutem Longaufbau und einer nachlassenden Aufwärtsbewegung im Preis. Wenn zusätzliche Positionen den Kurs nicht mehr voranbringen, kann die Longseite anfälliger für einen Rücksetzer werden.
Hier gewichte ich den sichtbaren Wechsel zwischen Aufbau, Abbau und erneutem Aufbau stärker.
Große Spekulanten: Ähnlichkeiten mit 2022 und 2024
Die markierten Bereiche erinnern mich an die Positionsveränderungen vor beziehungsweise während der Korrekturen 2022 und 2024. In der dargestellten Serie wurde die Nettolongposition zeitweise kleiner, während sich sowohl die Long- als auch die Shortbestände veränderten. Zuletzt fällt erneut ein stärkerer Shortaufbau gegenüber der vorherigen Phase auf.
Dabei zählt das Verhältnis: Steigen beide Seiten, kann die Nettolongposition trotzdem sinken, wenn die Shorts stärker zunehmen.
Der amtliche Futures-only-Bericht zum 29. September 2026 zeigt für die Non-Commercials weiterhin +85.411 Kontrakte netto long. In dieser Berichtswoche sanken die Longbestände um 6.093 und die Shortbestände um 982 Kontrakte. Der Rückgang der Nettolongposition entstand damit hauptsächlich durch Longabbau.
Das passt zu einer schwächeren Longpositionierung.
Commercials: Auffällige Reduktion der Shortbestände
Die gelben Pfeile markieren starke Verringerungen der Commercial-Shortbestände. Ähnliche Veränderungen sind in den Vergleichsbereichen 2022 und 2024 eingezeichnet. Die Longseite verändert sich im jüngsten markierten Abschnitt deutlich weniger.
Auch im amtlichen Wochenvergleich zum 29. September zeigt sich diese Richtung: Commercial-Shorts sanken um 5.373 Kontrakte, während die Longs um 221 Kontrakte stiegen.
3. Meine Interpretation: Risiko einer Long-Liquidation
Meine Theorie setzt beim anschließenden Preisverhalten an: Sollte Kupfer trotz der reduzierten Commercial-Shorts keine nachhaltigen neuen Hochs erreichen, wäre das für mich ein Hinweis auf nachlassende Stärke.
Kommen dann weitere Verkäufe bestehender Longpositionen und ein stärkerer spekulativer Shortaufbau hinzu, könnte sich die Korrektur beschleunigen. Erst bei einer durch Verluste oder Margin-Druck erzwungenen Auflösung würde ich von einem Long Squeeze sprechen.
Ich sehe hier eine mögliche Abfolge.
4. China und Zinsen: Wie belastbar ist die Nachfrage?
Im September lag der chinesische Manufacturing-PMI bei 50,1, der Produktionsindex bei 51,7 und der Index der Produktions- und Geschäftserwartungen bei 53,8. Diese Werte liegen über der Expansionsschwelle von 50. Gleichzeitig blieben die neuen Aufträge im Bausektor mit 45,7 darunter; auch die Immobilienaktivität war schwach.
Wie in anderen Analysen spekulier ich auf weitere schwäche (Subjektive einschätzung)
Für meine Shortthese zählt deshalb das Risiko einer ungleichmäßigen Erholung und schwacher Nachfrage aus einzelnen Bereichen. Ein allgemeiner Rückgang der chinesischen Produktion ist durch diese Daten nicht bestätigt und würd ich auch keinen Empfehlen dies als anhaltspunkt zu nutzen.
Für mich sind das einfach nur entwicklungen für eine Theorie die ich schon seit Q1-Q2 verfolge
Mehrere wichtige Zentralbanken halten die Finanzierung straff: Die Fed erhöhte ihren Zielkorridor am 16. September auf 3,75–4,00 %, die australische RBA ihren Leitzins am 29. September auf 4,60 %.
Meine Ableitung: Teurere Finanzierung kann Bauprojekte, Investitionen und Lagerhaltung belasten. Wenn sich die Aktivität dadurch abschwächt, wäre das ein zusätzlicher Gegenwind für die Kupfernachfrage. Wie stark dieser Effekt ausfällt, muss sich in den kommenden Daten zeigen.
5. AUD und Kupfer: Gemeinsame Einflussfaktoren
Den australischen Dollar beobachte ich als ergänzendes Signal. Australiens Rohstoffexporte verbinden den AUD mit Exportpreisen, dem Wachstum wichtiger Handelspartner und der Risikobereitschaft an den Märkten. Kupfer reagiert ebenfalls auf Erwartungen zur industriellen Nachfrage.
AUD/USD und Kupfer können deshalb auf ähnliche Konjunkturimpulse reagieren. Für den AUD sind jedoch auch andere Rohstoffe und die erwartete Zinsdifferenz zu den USA wichtig!!!
Die australische Arbeitslosenquote stieg im August auf 4,6 %. Gleichzeitig nahm die Beschäftigung um rund 39.000 Personen zu und die Erwerbsbeteiligung stieg. Der Arbeitsmarkt zeigt damit noch kein einheitliches Einbruchssignal. Aber es sind weiterhin sehr gemischte Signale.
Sollte er sich weiter abschwächen und der Inflationsdruck ausreichend nachlassen, könnten Zinssenkungserwartungen entstehen. Eine relativ zu den USA erwartete Lockerung könnte AUD/USD belasten. Aktuell hat die RBA jedoch gerade erneut erhöht Zinssenkungen sind hier ein mögliches späteres Szenario und für mich eher Teil einer These (Subjektiv)
Für meine Kupferthese wäre eine AUD-Schwäche vor allem dann relevant, wenn gleichzeitig chinesische Nachfrageindikatoren und der Kupferpreis nachgeben. Bewegt sich der AUD hauptsächlich wegen der australischen Zinspolitik, ist seine Aussagekraft für Kupfer geringer.
Es ist das Uhrwerk mit allen Rädchen, nicht nur eins was die Begründung bestätigt um das Gefühl zu stärken
6. Welches Szenario ich verfolge
Mein Bias bleibt für die nächsten 1–3 Monate bärisch. Ich verfolge das Szenario, dass die Rally an der oberen markierten Zone scheitert, die Aufwärtsstruktur nachgibt und ein weiterer Longabbau die Korrektur verstärkt.
Für die These sprechen würden:
Ich arbeite mit historischen Vergleichen und einer Interpretation der Positionierung. Ob daraus tatsächlich ein handelbarer Abverkauf entsteht, muss der Preis bestätigen.
Ich Trade auf basis von Gefühl und einschätzung zu dem was ich Glaube zu verstehen und Interpretieren zu können.
Ich Trade nicht nach einer Strategie.
P.S. Bestimmte Muster kehren wieder. Ihr Timing und ihre Wirkung bleiben jedes Mal neu zu beurteilen.

إخلاء المسؤولية
لا يُقصد بالمعلومات والمنشورات أن تكون، أو تشكل، أي نصيحة مالية أو استثمارية أو تجارية أو أنواع أخرى من النصائح أو التوصيات المقدمة أو المعتمدة من TradingView. اقرأ المزيد في شروط الاستخدام.
إخلاء المسؤولية
لا يُقصد بالمعلومات والمنشورات أن تكون، أو تشكل، أي نصيحة مالية أو استثمارية أو تجارية أو أنواع أخرى من النصائح أو التوصيات المقدمة أو المعتمدة من TradingView. اقرأ المزيد في شروط الاستخدام.