
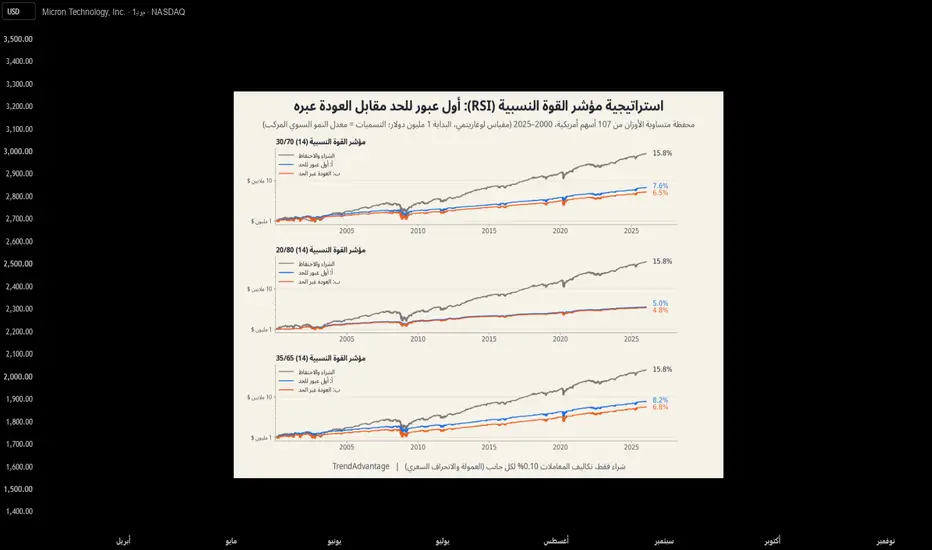
📊 استراتيجية مؤشر القوة النسبية: التقاطع الأول مع الحد مقابل العودة عبره
📌 السؤال المطروح
عندما يصل مؤشر القوة النسبية إلى منطقة التشبع البيعي، ينتظر كثير من المتداولين عودته فوق مستوى الحد قبل الشراء. ويطبقون العكس عندما يصل المؤشر إلى منطقة التشبع الشرائي، إذ ينتظرون هبوطه مجددًا إلى ما دون مستوى الحد قبل البيع.
تختبر هذه الدراسة ما إذا كان انتظار تأكيد الإشارة بهذه الطريقة يؤدي بالفعل إلى تحسين الأداء.
________________________________________
🧪 ما الذي اختبرناه؟
قاعدتان بسيطتان، طُبّقتا على الأسهم نفسها وفي ظل الظروف نفسها:
• القاعدة أ (التنفيذ الفوري): الشراء عندما يهبط مؤشر القوة النسبية إلى منطقة التشبع البيعي، والبيع عندما يرتفع إلى منطقة التشبع الشرائي.
• القاعدة ب (انتظار التأكيد): الشراء فقط بعد هبوط المؤشر إلى منطقة التشبع البيعي ثم عودته فوق مستوى الحد، والبيع فقط بعد ارتفاعه إلى منطقة التشبع الشرائي ثم هبوطه مجددًا إلى ما دون مستوى الحد.
طبّقنا القاعدتين على 107 من كبرى الأسهم الأمريكية خلال الفترة من 2000 إلى 2025 (لا تتوفر لجميع الأسهم بيانات تغطي الفترة كاملة)، وهي فترة شملت انهيار فقاعة الإنترنت، وأزمة 2008، وانهيار 2020. كانت جميع الصفقات صفقات شراء فقط، واستُخدمت ثلاثة إعدادات شائعة للحدود: 30/70 و20/80 و35/65. حُدّدت جميع المستويات مسبقًا دون أي تحسين. وأُدرجت تكاليف التداول (0.10% لكل جانب من الصفقة، وتشمل الانحراف السعري)، واستُخدمت استراتيجية الشراء والاحتفاظ معيارًا للمقارنة.
________________________________________
🔬 التحقق الإحصائي
تم اختبار النتيجة الأساسية باستخدام مقارنات مزدوجة لكل سهم على حدة، وفترات ثقة بنسبة 95%، واختبار ويلكوكسون للرتب الموقعة، مع تطبيق تصحيح بنجاميني–هوشبيرغ لمعالجة تعدد المقارنات.
كما استُخدم أسلوب إعادة المعاينة الإحصائية باستخدام فترات زمنية متزامنة للتحقق من متانة النتائج. وظل الانخفاض في معدل النمو السنوي المركب الناتج عن انتظار عودة المؤشر عبر مستوى الحد ذا دلالة إحصائية عند إعدادات مؤشر القوة النسبية الثلاثة جميعها.
________________________________________
📊 النتائج: أداء السهم (الوسيط عبر 107 أسهم، من 1 يناير 2000 إلى 31 ديسمبر 2025)
كل رقم وسيط مستقل، فأرقام العمود الواحد قد تعود إلى أسهم مختلفة.
القيم معروضة بالترتيب التالي: أ (العبور الأول) | ب (تأكيد العودة) | الشراء والاحتفاظ.
🔹 مؤشر القوة النسبية (14) — المستويات 30/70
• صافي معدل النمو السنوي المركب: 5.76% | 4.85% | 11.36%
• العائد التراكمي: 272.9% | 212.5% | 1218.5%
• أقصى تراجع: 56.1% | 58.5% | 66.8%
• نسبة شارب: 0.37 | 0.33 | 0.53
• نسبة مارتن: 0.40 | 0.29 | 0.52
• مؤشر شدة التراجع: 17.01 | 17.86 | 22.27
• معامل الربحية: 3.70 | 2.92 | –
• معدل الصفقات الرابحة: 80.8% | 77.8% | –
• متوسط عائد الصفقة: 8.34% | 7.30% | –
• متوسط أقصى حركة معاكسة: -14.42% | -14.39% | –
• عدد الصفقات لكل سهم: 22 | 22 | 1
• نسبة الوقت المستثمر في السوق: 38.3% | 38.5% | 100%
🔹 مؤشر القوة النسبية (14) — المستويات 20/80
• صافي معدل النمو السنوي المركب: 3.64% | 3.48% | 11.36%
• العائد التراكمي: 133.4% | 112.1% | 1218.5%
• أقصى تراجع: 43.8% | 45.2% | 66.8%
• نسبة شارب: 0.32 | 0.32 | 0.53
• نسبة مارتن: 0.41 | 0.42 | 0.52
• مؤشر شدة التراجع: 8.22 | 8.52 | 22.27
• معامل الربحية: 4.62 | 4.57 | –
• معدل الصفقات الرابحة: 100% | 100% | –
• متوسط عائد الصفقة: 40.92% | 38.16% | –
• متوسط أقصى حركة معاكسة: -21.32% | -22.65% | –
• عدد الصفقات لكل سهم: 3 | 3 | 1
• نسبة الوقت المستثمر في السوق: 23.8% | 23.9% | 100%
ملاحظة: عند إعداد 20/80، لم تُسجّل معظم الأسهم سوى عدد قليل جدًا من الصفقات خلال 26 عامًا، بينما لم تُسجّل 7 أسهم أي صفقة على الإطلاق. وتعكس نسبة الصفقات الرابحة البالغة 100% نتائج ذلك العدد المحدود من الصفقات الطويلة، ولا تمثل ميزة تداولية موثوقة.
🔹 مؤشر القوة النسبية (14) — المستويات 35/65
• صافي معدل النمو السنوي المركب: 6.67% | 4.98% | 11.36%
• العائد التراكمي: 370.3% | 219.6% | 1218.5%
• أقصى تراجع: 57.0% | 58.8% | 66.8%
• نسبة شارب: 0.40 | 0.33 | 0.53
• نسبة مارتن: 0.35 | 0.26 | 0.52
• مؤشر شدة التراجع: 17.76 | 18.10 | 22.27
• معامل الربحية: 2.93 | 2.44 | –
• معدل الصفقات الرابحة: 77.3% | 75.7% | –
• متوسط عائد الصفقة: 4.73% | 3.85% | –
• متوسط أقصى حركة معاكسة: -11.36% | -11.09% | –
• عدد الصفقات لكل سهم: 43 | 43 | 1
• نسبة الوقت المستثمر في السوق: 39.9% | 40.9% | 100%
________________________________________
🧺 النتائج: ماذا لو احتفظنا بالأسهم الـ107 جميعها؟ (محفظة متساوية الأوزان)
أداء السهم الوسيط لا يعكس بالضرورة ما يحققه المستثمر فعليًا عند امتلاك محفظة من الأسهم.
لذلك اختبرنا أيضًا محفظة متساوية الأوزان تضم الأسهم الـ107 جميعها، كما هو موضح في الرسم البياني أعلاه، بهدف دراسة تأثير تنويع الاستثمار على العوائد والمخاطر والمقارنة بين قاعدتي مؤشر القوة النسبية.
القيم معروضة بالترتيب التالي: أ (العبور الأول) | ب (تأكيد العودة) | الشراء والاحتفاظ.
🔹 مؤشر القوة النسبية (14) — المستويات 30/70
• صافي معدل النمو السنوي المركب: 7.57% | 6.54% | 15.82%
• أقصى تراجع: 34.3% | 35.4% | 45.3%
• نسبة شارب: 0.62 | 0.56 | 0.86
🔹 مؤشر القوة النسبية (14) — المستويات 20/80
• صافي معدل النمو السنوي المركب: 4.99% | 4.82% | 15.82%
• أقصى تراجع: 20.8% | 22.7% | 45.3%
• نسبة شارب: 0.73 | 0.71 | 0.86
🔹 مؤشر القوة النسبية (14) — المستويات 35/65
• صافي معدل النمو السنوي المركب: 8.16% | 6.84% | 15.82%
• أقصى تراجع: 34.5% | 36.7% | 45.3%
• نسبة شارب: 0.64 | 0.57 | 0.86
يؤدي تنويع الاستثمار إلى خفض مستويات التراجع بنحو الثلث إلى النصف، كما يرفع نسب شارب.
ومع ذلك، لا يتغير ترتيب الأداء: القاعدة ب تتخلف عن القاعدة أ عند جميع الإعدادات، وكلتاهما تتخلفان عن استراتيجية الشراء والاحتفاظ.
________________________________________
📖 كيفية قراءة الجداول
• صافي معدل النمو السنوي المركب: متوسط معدل النمو السنوي المركب للاستثمار بعد خصم التكاليف.
• أقصى تراجع: أكبر انخفاض في قيمة الاستثمار من قمة سابقة إلى القاع اللاحق.
• نسبة شارب: العائد المحقق لكل وحدة من التقلبات، وكلما ارتفعت كان ذلك أفضل.
• مؤشر شدة التراجع: يقيس عمق التراجعات ومدتها، وكلما انخفض كان ذلك أفضل.
• نسبة مارتن: العائد المحقق لكل وحدة من مؤشر شدة التراجع، وكلما ارتفعت كان ذلك أفضل.
• معامل الربحية: إجمالي الأرباح مقسومًا على إجمالي الخسائر.
• متوسط أقصى حركة معاكسة: متوسط أسوأ مستوى سعري وصلت إليه الصفقة في الاتجاه المعاكس قبل إغلاقها.
________________________________________
🔍 ماذا أظهرت النتائج؟
1️⃣ الانتظار لعودة المؤشر عبر الحد خفّض العوائد عند الإعدادات الثلاثة جميعها.
عبر الأسهم الـ107، حققت القاعدة أ وسيطًا لمعدل النمو السنوي المركب أعلى من القاعدة ب عند مستويات 30/70 و20/80 و35/65.
وتدعم الاختبارات الإحصائية المقترنة هذه النتيجة عند الإعدادات الثلاثة جميعها، رغم أن الفروق في بعض المؤشرات الثانوية لم تكن ذات دلالة إحصائية.
2️⃣ تكلفة الانتظار لعودة المؤشر عبر الحد اختلفت باختلاف مستويات الحدود.
• 30/70: حققت القاعدة ب عائدًا سنويًا أقل بنحو 0.9 نقطة مئوية، بينما تفوقت القاعدة أ في 94 سهمًا من أصل 107.
• 35/65: بلغ الفارق نحو 1.2 نقطة مئوية، وتفوقت القاعدة أ في 85 سهمًا من أصل 107.
• 20/80: كان الفارق أقل، إذ بلغ نحو 0.2 نقطة مئوية. وكان التداول محدودًا، بوسيط لا يتجاوز ثلاث صفقات لكل سهم، في حين لم تسجل سبعة أسهم أي صفقات.
هذه نتائج تاريخية وليست توقعات للأداء المستقبلي.
3️⃣ غيّر تأكيد العودة توقيت الدخول والخروج، وليس عدد دورات التداول.
أنتجت القاعدتان العدد نفسه من دورات التداول المزدوجة والمتناظرة، بحيث تقابل كل دورة في إحداهما دورة مماثلة في الأخرى.
ومع ذلك، كانت القاعدة ب تدخل السوق عمومًا عند أسعار أعلى. ولم يؤدِّ انتظار تأكيد العودة إلى تحسين معدل النمو السنوي المركب الإجمالي في هذا الاختبار.
4️⃣ لم يؤدِّ الانتظار إلى تحسين نتائج التراجع في السعر.
كان وسيط أقصى التراجع أعلى قليلًا مع القاعدة ب عند مستويات الحدود الثلاثة جميعها.
لكن هذا الفرق لم يكن ذا دلالة إحصائية عند مستوى 20/80، ولذلك لا تدعم الأدلة القول إن الانتظار أدى بصورة منتظمة إلى زيادة مخاطر التراجع عند جميع الإعدادات.
5️⃣ كان لاختيار مستويات الحدود تأثير مهم.
أدى تغيير إعدادات مؤشر القوة النسبية إلى اختلافات كبيرة في عدد الصفقات ونسبة الوقت المستثمر في السوق.
فقد كان التداول عند إعداد 20/80 أقل عددًا بكثير، وظلت الاستراتيجية خارج السوق نحو 76% من الوقت، بينما أنتج إعداد 35/65 عدد صفقات يقارب ضعف ما أنتجه إعداد 30/70.
6️⃣ حققت استراتيجية الشراء والاحتفاظ عوائد أعلى، لكنها شهدت أيضًا تراجعات تاريخية أعمق.
عند إعداد 30/70، بلغ وسيط العائد السنوي للسهم الواحد 5.8% باستخدام القاعدة أ، مقارنةً بـ11.4% لاستراتيجية الشراء والاحتفاظ.
أما وسيط أقصى التراجع فبلغ 56.1% مقابل 66.8% على التوالي.
يمثل ذلك مفاضلة بين العائد ومخاطر التراجع، وليس دليلًا على تفوق استراتيجية مؤشر القوة النسبية بصورة عامة.
كما أن الاختبار يعتمد على الأسعار دون احتساب توزيعات الأرباح، ولذلك ينبغي التعامل بحذر عند مقارنة النتائج باستراتيجية الشراء والاحتفاظ التي تزيد ربحيتها عند إضافة توزيعات الأرباح.
________________________________________
🧩 من أين تأتي تكلفة الانتظار؟
أجرينا اختبارات إضافية لاستكشاف أي جزء من قاعدة تأكيد العودة يتسبب في انخفاض الأداء.
واختبرنا نسختين مختلطتين:
• نسخة تستخدم تأكيد العودة عند الشراء فقط.
• نسخة تستخدم تأكيد العودة عند البيع فقط.
وسيط صافي معدل النمو السنوي المركب، بالترتيب التالي:
أ (العبور الأول) | تأكيد العودة عند البيع فقط | تأكيد العودة عند الشراء فقط | ب (تأكيد العودة عند الشراء والبيع معًا).
• مؤشر القوة النسبية (14) 30/70: 5.76% | 5.36% | 4.88% | 4.85%
• مؤشر القوة النسبية (14) 20/80: 3.64% | 3.56% | 3.56% | 3.48%
• مؤشر القوة النسبية (14) 35/65: 6.67% | 6.14% | 5.53% | 4.98%
أبرز النتائج:
• تسبب تأكيد العودة عند الشراء في الجزء الأكبر من خسارة الأداء: نحو 0.8 نقطة مئوية سنويًا عند 30/70، و0.15 عند 20/80، و1.1 عند 35/65.
• أما تأكيد العودة عند البيع وحده، فكانت تكلفته أقل بكثير: نحو 0.2 نقطة مئوية سنويًا عند 30/70، دون وجود فرق موثوق عند 20/80 أو 35/65.
• تأتي العودة عادةً بسرعة، بوسيط زمني يبلغ يومين بعد العبور الأول. ومع ذلك، لم يوفر الانتظار سعر شراء أقل من القاعدة أ إلا في نحو 31% من الصفقات المتناظرة، أي ما يقارب ثلاث مرات من كل عشر.
• عندما أدى الانتظار إلى توفير المال، بلغ وسيط التوفير نحو 1.4%. أما عندما أدى إلى تكلفة إضافية، فقد بلغ وسيط الزيادة في سعر الشراء نحو 1.8% عند 30/70 و35/65، و2.1% و2.0% عند 20/80.
باختصار: لم ينجح تأكيد العودة في الحماية من استمرار هبوط السعر إلا في نحو ثلاث حالات من كل عشر، ولم تكن هذه الحماية كافية لتعويض ارتفاع أسعار الشراء في بقية الحالات.
وإذا كنت تفضل انتظار تأكيد العودة قبل تنفيذ الصفقات، فإن هذه النتائج تشير إلى أن تطبيقه عند البيع أقل تكلفة بكثير من تطبيقه عند الشراء.
________________________________________
💡 ماذا تعني هذه النتائج للمتداول؟
• التأكيد له تكلفة: في هذا الاختبار، أدى انتظار عودة مؤشر القوة النسبية إلى خارج منطقة التشبع عمومًا إلى الدخول عند سعر أقل ملاءمة، دون تحقيق تحسن مقابل في العوائد الإجمالية.
• مستويات الحدود مهمة: أدى الاختيار بين 20/80 و30/70 و35/65 إلى تغييرات كبيرة في عدد الصفقات ونسبة الوقت المستثمر في السوق.
• خفض المخاطر لا يعني التفوق على السوق: حققت قواعد مؤشر القوة النسبية المختبرة عوائد وسيطة أقل من استراتيجية الشراء والاحتفاظ، رغم أنها سجلت أيضًا وسيطًا أقل لأقصى التراجع.
• اختبر القاعدة على الأدوات المالية التي تتداولها: فقد تؤدي الأسواق والفترات الزمنية وقواعد الدخول والخروج وضوابط المخاطر المختلفة إلى نتائج مختلفة.
________________________________________
🔭 متى يمكن أن يكون تأكيد العودة أكثر فاعلية؟
على الرغم من أن انتظار تأكيد العودة حقق أداءً أضعف في هذا الاختبار، فقد يكون من المفيد دراسة ما إذا كانت النتائج ستختلف في ظل ظروف سوقية أخرى.
فعلى سبيل المثال، قد يكون من المفيد الجمع بين إشارات تأكيد العودة ومرشح للاتجاه، أو اختبار هذه الإشارات خلال فترات التقلبات المرتفعة وفي الأسواق الأكثر عرضة للانعكاسات السعرية الكاذبة.
لكن هذه مجرد فرضيات تستحق الاختبار مستقبلًا، وليست مزايا مثبتة.
________________________________________
🏁 الخلاصة
في هذا الاختبار التاريخي الذي شمل 107 أسهم، لم يؤدِّ انتظار عودة مؤشر القوة النسبية إلى خارج منطقة التشبع البيعي أو التشبع الشرائي إلى تحسين الأداء.
فقد حققت القاعدة ب وسيط معدل نمو سنوي مركب أقل من القاعدة أ عند مستويات الحدود الثلاثة المختبرة، وكانت الفروق الأساسية ذات دلالة إحصائية.
وعند إعداد 30/70، قُدّر الانخفاض في العائد السنوي الناتج عن الانتظار بنحو 0.9 نقطة مئوية.
تشير هذه النتيجة إلى أن إضافة خطوة التأكيد لم تكن مفيدة في ظل شروط هذا الاختبار تحديدًا، لكنها لا تثبت أن تأكيد العودة لا يمكن أن ينجح في ظل قواعد تداول أو ظروف سوقية مختلفة.
دراسة تأكيد العودة لمؤشر القوة النسبية — مرجع تعليمي | ترند أدفانتج
📌 السؤال المطروح
عندما يصل مؤشر القوة النسبية إلى منطقة التشبع البيعي، ينتظر كثير من المتداولين عودته فوق مستوى الحد قبل الشراء. ويطبقون العكس عندما يصل المؤشر إلى منطقة التشبع الشرائي، إذ ينتظرون هبوطه مجددًا إلى ما دون مستوى الحد قبل البيع.
تختبر هذه الدراسة ما إذا كان انتظار تأكيد الإشارة بهذه الطريقة يؤدي بالفعل إلى تحسين الأداء.
________________________________________
🧪 ما الذي اختبرناه؟
قاعدتان بسيطتان، طُبّقتا على الأسهم نفسها وفي ظل الظروف نفسها:
• القاعدة أ (التنفيذ الفوري): الشراء عندما يهبط مؤشر القوة النسبية إلى منطقة التشبع البيعي، والبيع عندما يرتفع إلى منطقة التشبع الشرائي.
• القاعدة ب (انتظار التأكيد): الشراء فقط بعد هبوط المؤشر إلى منطقة التشبع البيعي ثم عودته فوق مستوى الحد، والبيع فقط بعد ارتفاعه إلى منطقة التشبع الشرائي ثم هبوطه مجددًا إلى ما دون مستوى الحد.
طبّقنا القاعدتين على 107 من كبرى الأسهم الأمريكية خلال الفترة من 2000 إلى 2025 (لا تتوفر لجميع الأسهم بيانات تغطي الفترة كاملة)، وهي فترة شملت انهيار فقاعة الإنترنت، وأزمة 2008، وانهيار 2020. كانت جميع الصفقات صفقات شراء فقط، واستُخدمت ثلاثة إعدادات شائعة للحدود: 30/70 و20/80 و35/65. حُدّدت جميع المستويات مسبقًا دون أي تحسين. وأُدرجت تكاليف التداول (0.10% لكل جانب من الصفقة، وتشمل الانحراف السعري)، واستُخدمت استراتيجية الشراء والاحتفاظ معيارًا للمقارنة.
________________________________________
🔬 التحقق الإحصائي
تم اختبار النتيجة الأساسية باستخدام مقارنات مزدوجة لكل سهم على حدة، وفترات ثقة بنسبة 95%، واختبار ويلكوكسون للرتب الموقعة، مع تطبيق تصحيح بنجاميني–هوشبيرغ لمعالجة تعدد المقارنات.
كما استُخدم أسلوب إعادة المعاينة الإحصائية باستخدام فترات زمنية متزامنة للتحقق من متانة النتائج. وظل الانخفاض في معدل النمو السنوي المركب الناتج عن انتظار عودة المؤشر عبر مستوى الحد ذا دلالة إحصائية عند إعدادات مؤشر القوة النسبية الثلاثة جميعها.
________________________________________
📊 النتائج: أداء السهم (الوسيط عبر 107 أسهم، من 1 يناير 2000 إلى 31 ديسمبر 2025)
كل رقم وسيط مستقل، فأرقام العمود الواحد قد تعود إلى أسهم مختلفة.
القيم معروضة بالترتيب التالي: أ (العبور الأول) | ب (تأكيد العودة) | الشراء والاحتفاظ.
🔹 مؤشر القوة النسبية (14) — المستويات 30/70
• صافي معدل النمو السنوي المركب: 5.76% | 4.85% | 11.36%
• العائد التراكمي: 272.9% | 212.5% | 1218.5%
• أقصى تراجع: 56.1% | 58.5% | 66.8%
• نسبة شارب: 0.37 | 0.33 | 0.53
• نسبة مارتن: 0.40 | 0.29 | 0.52
• مؤشر شدة التراجع: 17.01 | 17.86 | 22.27
• معامل الربحية: 3.70 | 2.92 | –
• معدل الصفقات الرابحة: 80.8% | 77.8% | –
• متوسط عائد الصفقة: 8.34% | 7.30% | –
• متوسط أقصى حركة معاكسة: -14.42% | -14.39% | –
• عدد الصفقات لكل سهم: 22 | 22 | 1
• نسبة الوقت المستثمر في السوق: 38.3% | 38.5% | 100%
🔹 مؤشر القوة النسبية (14) — المستويات 20/80
• صافي معدل النمو السنوي المركب: 3.64% | 3.48% | 11.36%
• العائد التراكمي: 133.4% | 112.1% | 1218.5%
• أقصى تراجع: 43.8% | 45.2% | 66.8%
• نسبة شارب: 0.32 | 0.32 | 0.53
• نسبة مارتن: 0.41 | 0.42 | 0.52
• مؤشر شدة التراجع: 8.22 | 8.52 | 22.27
• معامل الربحية: 4.62 | 4.57 | –
• معدل الصفقات الرابحة: 100% | 100% | –
• متوسط عائد الصفقة: 40.92% | 38.16% | –
• متوسط أقصى حركة معاكسة: -21.32% | -22.65% | –
• عدد الصفقات لكل سهم: 3 | 3 | 1
• نسبة الوقت المستثمر في السوق: 23.8% | 23.9% | 100%
ملاحظة: عند إعداد 20/80، لم تُسجّل معظم الأسهم سوى عدد قليل جدًا من الصفقات خلال 26 عامًا، بينما لم تُسجّل 7 أسهم أي صفقة على الإطلاق. وتعكس نسبة الصفقات الرابحة البالغة 100% نتائج ذلك العدد المحدود من الصفقات الطويلة، ولا تمثل ميزة تداولية موثوقة.
🔹 مؤشر القوة النسبية (14) — المستويات 35/65
• صافي معدل النمو السنوي المركب: 6.67% | 4.98% | 11.36%
• العائد التراكمي: 370.3% | 219.6% | 1218.5%
• أقصى تراجع: 57.0% | 58.8% | 66.8%
• نسبة شارب: 0.40 | 0.33 | 0.53
• نسبة مارتن: 0.35 | 0.26 | 0.52
• مؤشر شدة التراجع: 17.76 | 18.10 | 22.27
• معامل الربحية: 2.93 | 2.44 | –
• معدل الصفقات الرابحة: 77.3% | 75.7% | –
• متوسط عائد الصفقة: 4.73% | 3.85% | –
• متوسط أقصى حركة معاكسة: -11.36% | -11.09% | –
• عدد الصفقات لكل سهم: 43 | 43 | 1
• نسبة الوقت المستثمر في السوق: 39.9% | 40.9% | 100%
________________________________________
🧺 النتائج: ماذا لو احتفظنا بالأسهم الـ107 جميعها؟ (محفظة متساوية الأوزان)
أداء السهم الوسيط لا يعكس بالضرورة ما يحققه المستثمر فعليًا عند امتلاك محفظة من الأسهم.
لذلك اختبرنا أيضًا محفظة متساوية الأوزان تضم الأسهم الـ107 جميعها، كما هو موضح في الرسم البياني أعلاه، بهدف دراسة تأثير تنويع الاستثمار على العوائد والمخاطر والمقارنة بين قاعدتي مؤشر القوة النسبية.
القيم معروضة بالترتيب التالي: أ (العبور الأول) | ب (تأكيد العودة) | الشراء والاحتفاظ.
🔹 مؤشر القوة النسبية (14) — المستويات 30/70
• صافي معدل النمو السنوي المركب: 7.57% | 6.54% | 15.82%
• أقصى تراجع: 34.3% | 35.4% | 45.3%
• نسبة شارب: 0.62 | 0.56 | 0.86
🔹 مؤشر القوة النسبية (14) — المستويات 20/80
• صافي معدل النمو السنوي المركب: 4.99% | 4.82% | 15.82%
• أقصى تراجع: 20.8% | 22.7% | 45.3%
• نسبة شارب: 0.73 | 0.71 | 0.86
🔹 مؤشر القوة النسبية (14) — المستويات 35/65
• صافي معدل النمو السنوي المركب: 8.16% | 6.84% | 15.82%
• أقصى تراجع: 34.5% | 36.7% | 45.3%
• نسبة شارب: 0.64 | 0.57 | 0.86
يؤدي تنويع الاستثمار إلى خفض مستويات التراجع بنحو الثلث إلى النصف، كما يرفع نسب شارب.
ومع ذلك، لا يتغير ترتيب الأداء: القاعدة ب تتخلف عن القاعدة أ عند جميع الإعدادات، وكلتاهما تتخلفان عن استراتيجية الشراء والاحتفاظ.
________________________________________
📖 كيفية قراءة الجداول
• صافي معدل النمو السنوي المركب: متوسط معدل النمو السنوي المركب للاستثمار بعد خصم التكاليف.
• أقصى تراجع: أكبر انخفاض في قيمة الاستثمار من قمة سابقة إلى القاع اللاحق.
• نسبة شارب: العائد المحقق لكل وحدة من التقلبات، وكلما ارتفعت كان ذلك أفضل.
• مؤشر شدة التراجع: يقيس عمق التراجعات ومدتها، وكلما انخفض كان ذلك أفضل.
• نسبة مارتن: العائد المحقق لكل وحدة من مؤشر شدة التراجع، وكلما ارتفعت كان ذلك أفضل.
• معامل الربحية: إجمالي الأرباح مقسومًا على إجمالي الخسائر.
• متوسط أقصى حركة معاكسة: متوسط أسوأ مستوى سعري وصلت إليه الصفقة في الاتجاه المعاكس قبل إغلاقها.
________________________________________
🔍 ماذا أظهرت النتائج؟
1️⃣ الانتظار لعودة المؤشر عبر الحد خفّض العوائد عند الإعدادات الثلاثة جميعها.
عبر الأسهم الـ107، حققت القاعدة أ وسيطًا لمعدل النمو السنوي المركب أعلى من القاعدة ب عند مستويات 30/70 و20/80 و35/65.
وتدعم الاختبارات الإحصائية المقترنة هذه النتيجة عند الإعدادات الثلاثة جميعها، رغم أن الفروق في بعض المؤشرات الثانوية لم تكن ذات دلالة إحصائية.
2️⃣ تكلفة الانتظار لعودة المؤشر عبر الحد اختلفت باختلاف مستويات الحدود.
• 30/70: حققت القاعدة ب عائدًا سنويًا أقل بنحو 0.9 نقطة مئوية، بينما تفوقت القاعدة أ في 94 سهمًا من أصل 107.
• 35/65: بلغ الفارق نحو 1.2 نقطة مئوية، وتفوقت القاعدة أ في 85 سهمًا من أصل 107.
• 20/80: كان الفارق أقل، إذ بلغ نحو 0.2 نقطة مئوية. وكان التداول محدودًا، بوسيط لا يتجاوز ثلاث صفقات لكل سهم، في حين لم تسجل سبعة أسهم أي صفقات.
هذه نتائج تاريخية وليست توقعات للأداء المستقبلي.
3️⃣ غيّر تأكيد العودة توقيت الدخول والخروج، وليس عدد دورات التداول.
أنتجت القاعدتان العدد نفسه من دورات التداول المزدوجة والمتناظرة، بحيث تقابل كل دورة في إحداهما دورة مماثلة في الأخرى.
ومع ذلك، كانت القاعدة ب تدخل السوق عمومًا عند أسعار أعلى. ولم يؤدِّ انتظار تأكيد العودة إلى تحسين معدل النمو السنوي المركب الإجمالي في هذا الاختبار.
4️⃣ لم يؤدِّ الانتظار إلى تحسين نتائج التراجع في السعر.
كان وسيط أقصى التراجع أعلى قليلًا مع القاعدة ب عند مستويات الحدود الثلاثة جميعها.
لكن هذا الفرق لم يكن ذا دلالة إحصائية عند مستوى 20/80، ولذلك لا تدعم الأدلة القول إن الانتظار أدى بصورة منتظمة إلى زيادة مخاطر التراجع عند جميع الإعدادات.
5️⃣ كان لاختيار مستويات الحدود تأثير مهم.
أدى تغيير إعدادات مؤشر القوة النسبية إلى اختلافات كبيرة في عدد الصفقات ونسبة الوقت المستثمر في السوق.
فقد كان التداول عند إعداد 20/80 أقل عددًا بكثير، وظلت الاستراتيجية خارج السوق نحو 76% من الوقت، بينما أنتج إعداد 35/65 عدد صفقات يقارب ضعف ما أنتجه إعداد 30/70.
6️⃣ حققت استراتيجية الشراء والاحتفاظ عوائد أعلى، لكنها شهدت أيضًا تراجعات تاريخية أعمق.
عند إعداد 30/70، بلغ وسيط العائد السنوي للسهم الواحد 5.8% باستخدام القاعدة أ، مقارنةً بـ11.4% لاستراتيجية الشراء والاحتفاظ.
أما وسيط أقصى التراجع فبلغ 56.1% مقابل 66.8% على التوالي.
يمثل ذلك مفاضلة بين العائد ومخاطر التراجع، وليس دليلًا على تفوق استراتيجية مؤشر القوة النسبية بصورة عامة.
كما أن الاختبار يعتمد على الأسعار دون احتساب توزيعات الأرباح، ولذلك ينبغي التعامل بحذر عند مقارنة النتائج باستراتيجية الشراء والاحتفاظ التي تزيد ربحيتها عند إضافة توزيعات الأرباح.
________________________________________
🧩 من أين تأتي تكلفة الانتظار؟
أجرينا اختبارات إضافية لاستكشاف أي جزء من قاعدة تأكيد العودة يتسبب في انخفاض الأداء.
واختبرنا نسختين مختلطتين:
• نسخة تستخدم تأكيد العودة عند الشراء فقط.
• نسخة تستخدم تأكيد العودة عند البيع فقط.
وسيط صافي معدل النمو السنوي المركب، بالترتيب التالي:
أ (العبور الأول) | تأكيد العودة عند البيع فقط | تأكيد العودة عند الشراء فقط | ب (تأكيد العودة عند الشراء والبيع معًا).
• مؤشر القوة النسبية (14) 30/70: 5.76% | 5.36% | 4.88% | 4.85%
• مؤشر القوة النسبية (14) 20/80: 3.64% | 3.56% | 3.56% | 3.48%
• مؤشر القوة النسبية (14) 35/65: 6.67% | 6.14% | 5.53% | 4.98%
أبرز النتائج:
• تسبب تأكيد العودة عند الشراء في الجزء الأكبر من خسارة الأداء: نحو 0.8 نقطة مئوية سنويًا عند 30/70، و0.15 عند 20/80، و1.1 عند 35/65.
• أما تأكيد العودة عند البيع وحده، فكانت تكلفته أقل بكثير: نحو 0.2 نقطة مئوية سنويًا عند 30/70، دون وجود فرق موثوق عند 20/80 أو 35/65.
• تأتي العودة عادةً بسرعة، بوسيط زمني يبلغ يومين بعد العبور الأول. ومع ذلك، لم يوفر الانتظار سعر شراء أقل من القاعدة أ إلا في نحو 31% من الصفقات المتناظرة، أي ما يقارب ثلاث مرات من كل عشر.
• عندما أدى الانتظار إلى توفير المال، بلغ وسيط التوفير نحو 1.4%. أما عندما أدى إلى تكلفة إضافية، فقد بلغ وسيط الزيادة في سعر الشراء نحو 1.8% عند 30/70 و35/65، و2.1% و2.0% عند 20/80.
باختصار: لم ينجح تأكيد العودة في الحماية من استمرار هبوط السعر إلا في نحو ثلاث حالات من كل عشر، ولم تكن هذه الحماية كافية لتعويض ارتفاع أسعار الشراء في بقية الحالات.
وإذا كنت تفضل انتظار تأكيد العودة قبل تنفيذ الصفقات، فإن هذه النتائج تشير إلى أن تطبيقه عند البيع أقل تكلفة بكثير من تطبيقه عند الشراء.
________________________________________
💡 ماذا تعني هذه النتائج للمتداول؟
• التأكيد له تكلفة: في هذا الاختبار، أدى انتظار عودة مؤشر القوة النسبية إلى خارج منطقة التشبع عمومًا إلى الدخول عند سعر أقل ملاءمة، دون تحقيق تحسن مقابل في العوائد الإجمالية.
• مستويات الحدود مهمة: أدى الاختيار بين 20/80 و30/70 و35/65 إلى تغييرات كبيرة في عدد الصفقات ونسبة الوقت المستثمر في السوق.
• خفض المخاطر لا يعني التفوق على السوق: حققت قواعد مؤشر القوة النسبية المختبرة عوائد وسيطة أقل من استراتيجية الشراء والاحتفاظ، رغم أنها سجلت أيضًا وسيطًا أقل لأقصى التراجع.
• اختبر القاعدة على الأدوات المالية التي تتداولها: فقد تؤدي الأسواق والفترات الزمنية وقواعد الدخول والخروج وضوابط المخاطر المختلفة إلى نتائج مختلفة.
________________________________________
🔭 متى يمكن أن يكون تأكيد العودة أكثر فاعلية؟
على الرغم من أن انتظار تأكيد العودة حقق أداءً أضعف في هذا الاختبار، فقد يكون من المفيد دراسة ما إذا كانت النتائج ستختلف في ظل ظروف سوقية أخرى.
فعلى سبيل المثال، قد يكون من المفيد الجمع بين إشارات تأكيد العودة ومرشح للاتجاه، أو اختبار هذه الإشارات خلال فترات التقلبات المرتفعة وفي الأسواق الأكثر عرضة للانعكاسات السعرية الكاذبة.
لكن هذه مجرد فرضيات تستحق الاختبار مستقبلًا، وليست مزايا مثبتة.
________________________________________
🏁 الخلاصة
في هذا الاختبار التاريخي الذي شمل 107 أسهم، لم يؤدِّ انتظار عودة مؤشر القوة النسبية إلى خارج منطقة التشبع البيعي أو التشبع الشرائي إلى تحسين الأداء.
فقد حققت القاعدة ب وسيط معدل نمو سنوي مركب أقل من القاعدة أ عند مستويات الحدود الثلاثة المختبرة، وكانت الفروق الأساسية ذات دلالة إحصائية.
وعند إعداد 30/70، قُدّر الانخفاض في العائد السنوي الناتج عن الانتظار بنحو 0.9 نقطة مئوية.
تشير هذه النتيجة إلى أن إضافة خطوة التأكيد لم تكن مفيدة في ظل شروط هذا الاختبار تحديدًا، لكنها لا تثبت أن تأكيد العودة لا يمكن أن ينجح في ظل قواعد تداول أو ظروف سوقية مختلفة.
دراسة تأكيد العودة لمؤشر القوة النسبية — مرجع تعليمي | ترند أدفانتج

إخلاء المسؤولية
لا يُقصد بالمعلومات والمنشورات أن تكون، أو تشكل، أي نصيحة مالية أو استثمارية أو تجارية أو أنواع أخرى من النصائح أو التوصيات المقدمة أو المعتمدة من TradingView. اقرأ المزيد في شروط الاستخدام.
إخلاء المسؤولية
لا يُقصد بالمعلومات والمنشورات أن تكون، أو تشكل، أي نصيحة مالية أو استثمارية أو تجارية أو أنواع أخرى من النصائح أو التوصيات المقدمة أو المعتمدة من TradingView. اقرأ المزيد في شروط الاستخدام.