

ドル円の最新の中長期見通しについて、
今日のメインテーマは、強い日本円を指向する政策だ。
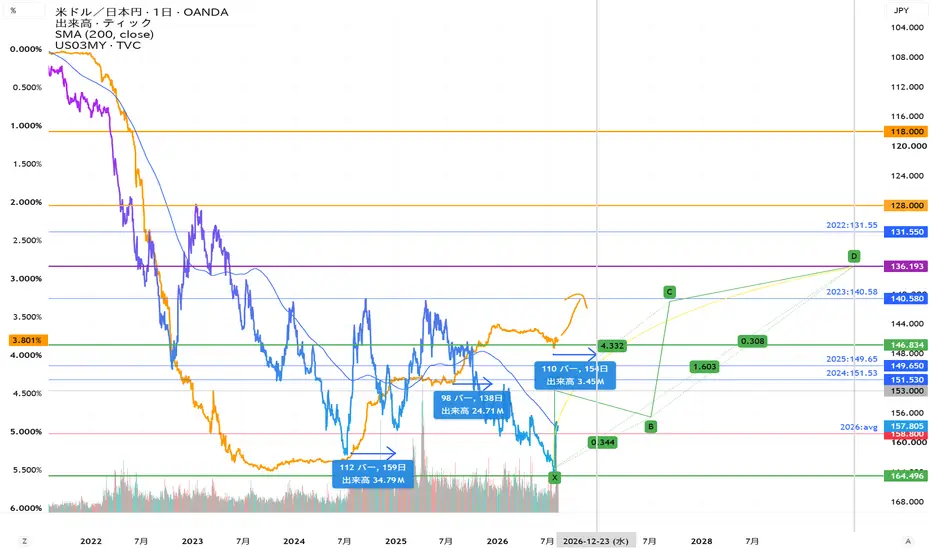
テクニカル分析によるXABCD分析によると、X→Aの最初の推進力として、164円を背に約20兆円財務省による為替介入によるエンジン点火だ。最初の節目は153円の水準だ。第2エンジン点火のタイミングは、食料品の消費税減税の推計期間である、2027年4月-2029年3月31日までのB→Cの推進力で、140円を節目であり、最終地点としては、136円前後だ。
実質ベースの日本円は歴史的に安値水準であるが、購買力平価を見れば1米ドル95円前後だ。消費者物価指数共に見ると、概ね、118-128円という水準だ。フェアバリューともいえる水準だ。
FOMCが操作する短期金利に大きな依存度のある米国三年債としても、妥当な水準だ。それは、左軸の米国3年債利回り、日米の短期金利差としてもみても、1%前後まで減価すると妥当性を見れる。消費者物価指数の影響を受け、FOMCとして金利見通しの修正に動く時間を要するから、過去の動きでは70日前後、為替の方が米国債よりも早く動く。
日本円は、過小評価されている見解は変わらない、随分と前から金利水準が低いことや、米国証券投資などの動きにより、それは半ば構造化された。
幾つかの政策パッケージを組み合わせることにより、強い日本円を作り出すだろう。
乞うご期待だ。
今日のメインテーマは、強い日本円を指向する政策だ。
テクニカル分析によるXABCD分析によると、X→Aの最初の推進力として、164円を背に約20兆円財務省による為替介入によるエンジン点火だ。最初の節目は153円の水準だ。第2エンジン点火のタイミングは、食料品の消費税減税の推計期間である、2027年4月-2029年3月31日までのB→Cの推進力で、140円を節目であり、最終地点としては、136円前後だ。
実質ベースの日本円は歴史的に安値水準であるが、購買力平価を見れば1米ドル95円前後だ。消費者物価指数共に見ると、概ね、118-128円という水準だ。フェアバリューともいえる水準だ。
FOMCが操作する短期金利に大きな依存度のある米国三年債としても、妥当な水準だ。それは、左軸の米国3年債利回り、日米の短期金利差としてもみても、1%前後まで減価すると妥当性を見れる。消費者物価指数の影響を受け、FOMCとして金利見通しの修正に動く時間を要するから、過去の動きでは70日前後、為替の方が米国債よりも早く動く。
日本円は、過小評価されている見解は変わらない、随分と前から金利水準が低いことや、米国証券投資などの動きにより、それは半ば構造化された。
幾つかの政策パッケージを組み合わせることにより、強い日本円を作り出すだろう。
乞うご期待だ。

منشورات ذات صلة
إخلاء المسؤولية
لا يُقصد بالمعلومات والمنشورات أن تكون، أو تشكل، أي نصيحة مالية أو استثمارية أو تجارية أو أنواع أخرى من النصائح أو التوصيات المقدمة أو المعتمدة من TradingView. اقرأ المزيد في شروط الاستخدام.
منشورات ذات صلة
إخلاء المسؤولية
لا يُقصد بالمعلومات والمنشورات أن تكون، أو تشكل، أي نصيحة مالية أو استثمارية أو تجارية أو أنواع أخرى من النصائح أو التوصيات المقدمة أو المعتمدة من TradingView. اقرأ المزيد في شروط الاستخدام.