نسبة شارب – الجزء الثاني: 5 أخطاء شائعة في الحساب 📊 نسبة شارب – الجزء الثاني: 5 أخطاء شائعة في الحساب
تُعد نسبة شارب (Sharpe Ratio) من أكثر مقاييس الأداء المعدّل حسب المخاطر (Risk-Adjusted Performance) استخدامًا. لكن حتى عند استخدام الصيغة الرياضية الصحيحة، قد تكون النتيجة مضللة إذا لم تتم معالجة البيانات، أو الإطار الزمني، أو منهجية الحساب بشكل صحيح.
في الجزء الأول، تناولنا كيفية استخدام نسبة شارب مع الأسهم، والمحافظ الاستثمارية، واستراتيجيات التداول، والتحليل المتحرك (Rolling Analysis).
🔁 الصيغة الأساسية:
نسبة شارب = (Rₚ − Rf) / σₚ
حيث:
Rₚ = عائد المحفظة أو الاستراتيجية
Rf = معدل العائد الخالي من المخاطر (Risk-Free Rate)
σₚ = الانحراف المعياري للعوائد (Standard Deviation of Returns)
يُفترض معدل عائد خالٍ من المخاطر بنسبة 0% للتبسيط. عمليًا، ينبغي مواءمة معدل العائد الخالي من المخاطر المناسب (مثل عائد سندات الخزانة الحكومية قصيرة الأجل) مع الاطار الزمني للعوائد وطرحه من العوائد قبل حساب نسبة شارب.
يركز هذا الجزء على خمسة أخطاء شائعة في حساب نسبة شارب، يمكن أن يُحرّف قيمتها أو تجعل من الصعب مقارنة القيم المحسوبة بطرق مختلفة.
---
📌 1️⃣ التحويل السنوي غير الصحيح (Improper Annualization)
نسبة شارب هي في الأساس نسبة متوسط العائد الزائد (Excess Return) إلى تقلب العوائد.
إذا تم حسابها باستخدام عوائد يومية، فالناتج نسبة شارب يومية. وإذا أردت مقارنتها بنسبة شارب سنوية، فيجب تحويل العائد والتقلب إلى أساس سنوي بطريقة متسقة.
شارب السنوية = شارب للفترة × √(عدد الفترات في السنة)
نسبة شارب لا تتناسب بشكل خطي مع الزمن — بل تتناسب مع الجذر التربيعي للزمن.
بالنسبة للبيانات اليومية، التقريب المستخدم هو:
شارب السنوية = شارب اليومية × √252
على سبيل المثال، نسبة شارب يومية قدرها 0.10 تصبح تقريبًا 0.10 × √252 ≈ 1.59.
الرقم 252 يمثل التقريب المستخدم لعدد أيام التداول في السنة.
الخطأ الشائع هو ضرب نسبة شارب في 252 بدلاً من √252، أو تحويل العائد إلى القيمة السنوية مع ترك التقلب على مقياس زمني مختلف. كلا الأسلوبين يمكن أن ينتج نتيجة محرّفة بشكل كبير.
📋 معاملات التحويل السنوي المستخدمة
القيم التالية أمثلة تقريبية تعتمد على افتراضات جلسات التداول المحددة، وليست معاملات ثابتة لجميع الأصول أو مصادر البيانات.
الساعة (الأسهم الأمريكية) — 1,638 ساعة (252 يوم × 6.5 ساعة) → √1,638 ≈ 40.47
الساعة (العملات المشفرة، على مدار الساعة) — 8,760 ساعة (365 يوم × 24 ساعة) → √8,760 ≈ 93.59
اليوم (الأسواق التقليدية) — 252 يوم → √252 ≈ 15.87
اليوم (العملات المشفرة، على مدار الساعة) — 365 يوم → √365 ≈ 19.10
الأسبوع — 52 أسبوعًا → √52 ≈ 7.21
الشهر — 12 شهرًا → √12 ≈ 3.46
من الرسم البياني أعلاه، يتضح أنه بمجرد تحويل كلتا السلسلتين إلى القيمة السنوية باستخدام معاملات القياس المناسبة (√252 لليومي و√1,638 للساعة)، فإن منحنيي شارب اليومي والساعي يتحركان بشكل متقارب جدًا طوال الفترة من 2021 إلى 2025، ويُظهران دورات وتغيرات في الإشارة متشابهة وبمقادير متقاربة إلى حد كبير. أما بدون التحويل السنوي، فإن السلسلتين نفسيهما تتباعدان بشكل حاد من حيث المقياس: حيث تبلغ ذروة نسبة شارب اليومية غير محولة سنويًا نحو 0.31، بينما تبلغ ذروة نسبة شارب الساعية غير محولة سنويًا نحو 0.10 في حوالي أبريل 2024. ورغم أن كلتا السلسلتين مشتقتان من نفس سلسلة الأسعار الأساسية، إلا أنهما محسوبتان من أطر زمنية مختلفة للعوائد . لذا فإن مقارنة هاتين القيمتين مباشرة قد توحي بأن الأداء اليومي أفضل بنحو ثلاث مرات من الأداء الساعي — وهو استنتاج مضلل ناتج عن اختلاف الإطارات الزمنية لأخذ عينات الأسعار، وليس عن فرق حقيقي في الأداء المعدَّل بالمخاطر.
📌 لماذا هذا مهم؟
إذا كانت نسبة شارب قدرها 1.2 محسوبة من عوائد يومية ومقارنتها بنسبة شارب قدرها 1.2 محسوبة من عوائد أسبوعية، فإن هذين الرقمين غير قابلين للمقارنة. نسبة شارب دون معرفة الإطارات الزمنية لأخذ عينات الأسعار وطريقة تحويلها السنوي يمكن أن تكون مضللة.
💡 ملاحظة حول ساعات جلسات التداول المخصصة: بالنسبة للأصول التي يتم تداولها خارج الساعات القياسية (مثل الأسواق ذات الجلسات من 7 أو 8 ساعات، أو التداول الممتد/قبل الافتتاح، أو الذهب والفوركس)، احتسب معامل الساعة كالتالي:
عدد الفترات في السنة = 252 × عدد ساعات الجلسة يوميًا
معامل التحويل السنوي بعدها هو:
√(عدد الفترات في السنة)
⚠️ التحويل السنوي له معنى فقط عندما تكون قياسات العوائد الأساسية وافتراضات القياس مناسبة للأصل والإطار الزمني.
---
📌 2️⃣ استخدام العائد التراكمي بدلًا من العوائد الدورية (Cumulative Return vs. Periodic Returns)
يجب حساب نسبة شارب باستخدام سلسلة من العوائد الدورية (Periodic Returns)، وليس باستخدام العائد التراكمي للفترة بأكملها.
على سبيل المثال، لنفترض أن أحد الأصول حقق العوائد الشهرية التالية:
+10%، −5%، +3%، −2%
يحتاج حساب نسبة شارب إلى العوائد الشهرية الفردية، لأنه يقيس كلاً من:
متوسط العائد
تقلب هذه العوائد
أما إذا كان الأصل قد حقق عائدًا تراكميًا قدره +5% خلال الفترة بأكملها، فإن استخدام +5% كمدخل واحد لحساب نسبة شارب يلغي المعلومات المتعلقة بكيفية تحقيق هذا العائد.
يمكن لأصلين أن يحققا عائدًا إجماليًا قدره 20%، بينما يحقق أحدهما هذا العائد بصورة مستقرة، ويحققه الآخر من خلال مكاسب وخسائر كبيرة.
لذلك، يمكن أن يختلف أداؤهما المعدّل حسب المخاطر اختلافًا كبيرًا.
📌 لماذا هذا مهم؟
العائد التراكمي يخبرك بما حدث بين نقطتين زمنيتين.
أما نسبة شارب فتهدف إلى تقييم مدى كفاءة تحقيق العوائد مقارنة بتقلب سلسلة العوائد.
استخدام العائد التراكمي كما لو كان سلسلة من العوائد الدورية يزيل هذا التمييز، وقد يؤدي إلى حساب نسبة شارب غير صالح ومضلل.
---
📌 3️⃣ تجاهل الافتراضات الإحصائية (Statistical Assumptions)
تعمل نسبة شارب التقليدية بشكل أفضل في ظل افتراضات غالبًا ما تكون غير واقعية في الأسواق المالية:
• تقلب العوائد مستقر نسبيًا
• تسلسل العوائد مستقلة
• العوائد موزعة تقريبًا توزيعًا طبيعيًا (Normally Distributed)
لكن عوائد الأسواق الحقيقية كثيرًا ما تنتهك واحدًا أو أكثر من هذه الافتراضات، مما قد يجعل نسبة شارب التقليدية مقياسًا غير مكتمل أو مضللًا للأداء.
التقلب ليس بالضرورة مستقرًا
قد يقضي سهم عدة أشهر في بيئة منخفضة التقلب، ثم يدخل في فترة شديدة التقلب. وتُعرف هذه الظاهرة باسم تكتل التقلب (Volatility Clustering).
يمكن لنسبة شارب واحدة محسوبة على كامل الفترة أن تخفي هذا التغير في نظام التقلب.
العوائد ليست بالضرورة مستقلة
يمكن أن يظهر الارتباط التسلسلي (Serial Correlation) في السلاسل الزمنية المالية، خصوصًا في بعض الاستراتيجيات أو الأصول أو الأطر الزمنية.
إذا كانت العوائد مترابطة، فقد لا يعكس حساب التقلب التقليدي مستوى المخاطر الحقيقي لسلسلة العوائد بشكل كافٍ.
وقد أوضح Lo (2002) أن العوائد ذات الارتباط الذاتي الإيجابي (Positive Autocorrelation) — وهو أمر قد يظهر في الاستراتيجيات التي تستخدم تنعيم السلاسل الزمنية، أو بعض استراتيجيات الخيارات، أو الأدوات ضئيلة السيولة — يمكن أن تؤدي إلى تضخيم نسبة شارب السنوية التقليدية.
العوائد ليست بالضرورة موزعة توزيعًا طبيعيًا
غالبًا ما تتميز العوائد المالية إحصائيا بذيول سميكة (Fat Tails) والالتواء (Skewness).
وقد تحدث الخسائر الكبيرة بوتيرة أعلى بكثير مما يوحي به التوزيع الطبيعي.
📌 لماذا هذا مهم؟
نسبة شارب قدرها 1.5 لا تعني تلقائيًا أن الاستراتيجية تتمتع بـ"أداء جيد معدّل حسب المخاطر" في جميع ظروف السوق.
فقد تتمتع استراتيجية ما بنسبة شارب جذابة، بينما تظل معرضة لخسائر كبيرة في ذيل التوزيع الاحتمالي للعوائد، أو لتكتل التقلب، أو لتغير طبيعة السوق.
ولهذا السبب، من الأفضل النظر إلى نسبة شارب إلى جانب مقاييس أخرى مثل:
الحد الأقصى للتراجع (Maximum Drawdown)
نسبة سورتينو (Sortino Ratio)
مؤشر شدة التراجع (Ulcer Index)
نسبة مارتن (Martin Ratio)
بدلًا من الاعتماد عليها بشكل منفرد.
تم تطوير تعديلات مختلفة على نسبة شارب التقليدية لمعالجة بعض هذه الافتراضات.
فمثلًا، يعمل معامل التصحيح للارتباط الذاتي (Lo, 2002) على معالجة الاعتماد التسلسلي.
أما نسبة شارب المُخفَّضة (Deflated Sharpe Ratio)، التي طورها Bailey وLópez de Prado، فتتناول مسائل مثل العوائد غير الطبيعية حسب التوزيع الاحتمالي وانحياز الاختيار الناتج عن اختبار عدد كبير من الاستراتيجيات أو المتغيرات.
كما تم تطوير منهجيات أخرى للتعامل مع التقلبات المرتبطة بتغير أنظمة السوق.
---
📌 4️⃣ مقارنة الأسهم عبر أطر زمنية مختلفة (Different Timeframes)
تعتمد نسبة شارب المحسوبة من العوائد اليومية ونسبة شارب المحسوبة من العوائد الساعية على سلسلتين مختلفتين من العوائد.
يمكن أن يؤدي تغيير أسلوب أخذ العينات إلى تغيير كل من متوسط العائد المقاس وتقلب العوائد.
على سبيل المثال:
• السهم A: نسبة شارب = 1.20 على البيانات اليومية
• السهم B: نسبة شارب = 1.20 على البيانات الساعية
قد يكون من المغري استنتاج أن كلا السهمين يتمتعان بنفس الأداء المعدّل حسب المخاطر.
لكن القيمتين تستندان إلى أسلوبين مختلفين لأخذ العينات، ولذلك لا تصفان بالضرورة ديناميكيات العوائد نفسها.
وهذا يختلف عن التحويل السنوي (Annualization).
فالتحويل السنوي يحول نسبة شارب المحسوبة عند أسلوب معين إلى أساس زمني مشترك. لكنه لا يجعل نسب شارب المحسوبة من سلاسل عوائد مختلفة جوهريًا متكافئة.
ويكتسب هذا التمييز أهمية خاصة على TradingView، حيث ينتقل المستخدمون باستمرار بين أطر زمنية مثل:
1 دقيقة، 5 دقائق، ساعة، 4 ساعات، يومي، وأسبوعي.
يؤدي تغيير الإطار الزمني إلى تغيير البيانات المستخدمة في حساب نسبة شارب، مما قد يغير النتيجة بشكل ملموس حتى عندما تكون كل نسبة شارب محولة إلى أساس سنوي بطريقة صحيحة.
مقارنة نسب شارب عبر أطر زمنية مختلفة: عند مقارنة نسبة شارب لشركتين عبر أطر زمنية مختلفة للبيانات، يجب أن تغطي فترات المراجعة (Lookback Windows) الفترة الزمنية نفسها لضمان أن تكون المقارنة عادلة وذات معنى. وكما هو موضح في الرسم البياني، إذا كانت نسبة شارب اليومية تستخدم فترة مراجعة قدرها 100 يوم، فينبغي أن تستخدم نسبة شارب الساعية نحو 650 نقطة بيانات، على افتراض وجود نحو 6.5 ساعات تداول يوميًا. وبذلك، فإن 100 يوم تداول تعادل تقريبًا 650 ساعة تداول، مما يجعل كلا الحسابين يستندان إلى الفترة التاريخية نفسها تقريبًا، رغم اختلاف عدد نقاط البيانات المستخدمة.
📌 لماذا هذا مهم؟
عند مقارنة نسب شارب بين الأسهم، استخدم الإطار الزمني نفسه ومنهجية الحساب نفسها كلما أمكن.
وإذا كان لا بد من استخدام أطر زمنية مختلفة، فإن التحويل السنوي يمكن أن يضع النتائج على أساس زمني مشترك، لكنه لا يلغي الاختلافات الناتجة عن اختلاف أسلوب أخذ العينات.
وبالتالي، فإن أداة تصنيف الأصول أو مؤشرًا يقارن نسب شارب محسوبة بأساليب مختلفة للعوائد يمكن أن ينتج تصنيفات مضللة، حتى عندما تكون حسابات شارب الفردية صحيحة رياضيًا.
---
📌 5️⃣ حساب نسبة شارب من سجل الصفقات بدلًا من السلسلة الزمنية (Trade Logs vs. Time Series)
كما أوضحنا في الجزء الأول، فإن النهج المفضل هو:
منحنى رأس المال → العوائد الدورية → العوائد الزائدة → نسبة شارب
ويحدث هذا الخطأ عندما يتم تجاوز هذا التسلسل.
وهذا مهم بشكل خاص عند تقييم استراتيجيات TradingView.
لنفترض أن استراتيجية ما نفذت 20 صفقة. يأخذ المستخدم نسبة الربح/الخسارة لكل صفقة مكتملة، ثم يحسب:
Sharpe = متوسط عائد الصفقة / STD(عائد الصفقة)
قد يبدو ذلك منطقيًا من الناحية الرياضية، لكنه ليس بالضرورة نسبة شارب التقليدية لعوائد الاستثمار في الاستراتيجية.
المشكلة هي أن الصفقات الفردية ليست بالضرورة عينات متساوية من حيث الزمن للعوائد.
فالصفقات قد تختلف من حيث:
• مدة الاحتفاظ
• مقدار رأس المال المعرّض للمخاطر
• تداخل المراكز
• الفترات التي تكون فيها الاستراتيجية خارج السوق بالكامل
• مستوى التعرض لطبيعة السوق بمرور الوقت
فالصفقة التي تستمر يومين والصفقة التي تستمر ستة أشهر تُحسب كل منهما كعينة واحدة في حساب بسيط قائم على سجل الصفقات، رغم أنهما تمثلان فترتين مختلفتين تمامًا من حيث التعرض الزمني.
في تحليل أداء الاستراتيجيات التقليدي، يتم عادةً حساب نسبة شارب من سلسلة زمنية لعوائد المحفظة أو الاستراتيجية، مثل العوائد الدورية المشتقة من منحنى رأس المال.
على سبيل المثال:
العائدₜ = (رأس المالₜ / رأس المالₜ₋₁) − 1
يمكن بعد ذلك استخدام سلسلة العوائد الدورية الناتجة لحساب متوسط العائد والانحراف المعياري بطريقة متسقة عبر الزمن.
📌 لماذا هذا مهم؟
تهدف نسبة شارب إلى وصف جودة سلسلة العوائد عبر الزمن، وليس مجرد متوسط جودة الصفقات الفردية.
قد تحقق استراتيجية ما متوسط عائد مرتفعًا لكل صفقة، ولكنها تحقق نسبة شارب متوسطة إذا كانت تقضي فترات طويلة خارج السوق أو تتعرض لتقلبات كبيرة في منحنى رأس المال.
وبالمثل، يمكن أن يكون مقياس شارب القائم على الصفقات مضللًا عندما يتم تجاهل مدة الصفقات، والتعرض لرأس المال، والفترات الزمنية بين الصفقات.
ولا يزال حساب نسبة شارب القائم على الصفقات مفيدًا، لكن يجب تعريفه بوضوح على أنه نسبة شارب على مستوى الصفقات (Trade-Level Sharpe)، وليس تقديمه على أنه نسبة شارب التقليدية القائمة على السلسلة الزمنية.
---
🏁 الخلاصة النهائية
لا تكون نسبة شارب ذات معنى إلا بقدر جودة سلسلة العوائد والمنهجية التي تم استخدامها في الحسابات.
فقد تكون قيمة شارب التي تبدو دقيقة مضللة إذا تم أخذ عينات العوائد أو تحويلها إلى أساس سنوي بطريقة غير صحيحة، أو إذا تم تجاهل الخصائص الإحصائية لهذه العوائد، أو إذا تمت مقارنة قيم محسوبة باستخدام منهجيات مختلفة بشكل مباشر.
وبالنسبة لاستراتيجيات التداول، يجب أن يعكس الحساب عمومًا سلسلة عوائد الاستراتيجية عبر الزمن، بدلًا من الاقتصار على نتائج الصفقات الفردية.
---
📝 ملاحظة
على الرغم من أن هذا النقاش يتسم بالتفصيل، فإن الغرض منه هو توضيح أهمية توخي الحذر عند حساب نسبة شارب أو تفسيرها. وينبغي للمستخدمين التأكد من أن المنهجية والافتراضات المستخدمة مناسبة للغرض المقصود. وإذا كانت المنهجية الدقيقة المستخدمة في الحساب غير واضحة، فمن الضروري إجراء مزيد من البحث والتحقق من صحة الحساب، لتجنب الاعتماد على قيم لنسبة شارب قد تكون مضللة أو غير قابلة للمقارنة المباشرة.
نسبة شارب — مرجع تعليمي من TrendAdvantage
التقلب
نسبة شارب – الجزء الأول: الشرح و التطبيقات العملية
📊 نسبة شارب – الجزء الأول: الشرح و التطبيقات العملية
الأسهم • المحافظ الاستثمارية • استراتيجيات التداول • التحليل المتحرك • شارب مقابل سورتينو
طوّر الحائز على جائزة نوبل ويليام ف. شارب هذا المقياس الذي يُعد أحد أكثر مقاييس الأداء المعدَّل بالمخاطر استخدامًا. يستخدم في اختبارات الاستراتيجيات التاريخية (Backtests)، وتقييم صناديق الاستثمار، وملخصات اختبار الاستراتيجيات في TradingView، وكذلك في المنشورات المالية الموسّعة.
1️⃣ نسبة شارب — المفهوم الأساسي
تقيس نسبة شارب مقدار الزيادة في العائد عن المعدل الخالي من المخاطر، لكل وحدة تقلّب.
شارب = (Rₚ − Rf) / σₚ
حيث:
Rₚ = عائد السهم أو المحفظة أو الاستراتيجية
Rf = العائد الخالي من المخاطر (Risk Free Rate)، و يمكن استخدام عائد أذون الخزانة قصيرة الأجل كمقياس تقريبي لمعدل العائد الخالي من المخاطر
σₚ = الانحراف المعياري للعوائد
بالنسبة للبيانات اليومية، تُحسب نسبة شارب السنوية عادةً كما يلي:
شارب السنوية = متوسط (العائد اليومي الزائد) / الانحراف المعياري (العائد اليومي الزائد) × √252
📌 نقطة أساسية: ارتفاع نسبة شارب يعني عمومًا أن العوائد تحققت بكفاءة أعلى نسبةً إلى التقلب.
💡 مثال
لنفترض أن لدينا استثمارين بالنتائج التالية:
الاستثمار A — عائد 20%، تقلب 20%
الاستثمار B — عائد 18%، تقلب 12%
يحقق الاستثمار A عائدًا أعلى، لكن الاستثمار B قد تكون له نسبة شارب أعلى، لأنه حقق عائده بتقلب أقل بشكل ملحوظ.
📌 نقطة أساسية: شارب ليست ترتيبًا للعائد، بل ترتيب للعائد المعدَّل بالمخاطر.
يسهّل توضيح عملي أكثر تطبيق هذا المفهوم. لنفترض أن سعر إغلاق سهم ما يتحرك كما يلي على مدى ست جلسات:
اليوم 1: 100.00$
اليوم 2: 101.50$ (+1.50%)
اليوم 3: 99.80$ (−1.67%)
اليوم 4: 102.30$ (+2.51%)
اليوم 5: 101.90$ (−0.39%)
اليوم 6: 103.40$ (+1.47%)
متوسط (العائد اليومي) ≈ 0.68%، الانحراف المعياري (العائد اليومي) ≈ 1.68%
بافتراض معدل خالٍ من المخاطر ضئيل الأثر و لا يأخذ في الحساب، فإن نسبة شارب اليومية تقارب 0.68 / 1.68 ≈ 0.41. وبضربها في √252 نحصل على رقم سنوي تقريبي — يُلاحَظ أنه مع خمس قراءات ، هذا المثال لأغراض التوضيح فقط؛ إذ ينبغي أن تعتمد الحسابات الفعلية على تاريخ عوائد أطول بكثير (عادةً من سنة إلى عدة سنوات من البيانات اليومية) قبل أن يصبح الرقم السنوي ذا دلالة إحصائية.
📈 التفسير العام لقيم شارب السنوية (كقاعدة إرشادية تقريبية)
< 0 — عائد معدَّل بالمخاطر ضعيف / سلبي
0–0.5 — ضعيف
0.5–1.0 — متوسط
1.0–2.0 — جيد
2.0–3.0 — جيد جدًا
> 3.0 — استثنائي، وغالبًا ما يصعب استمراره
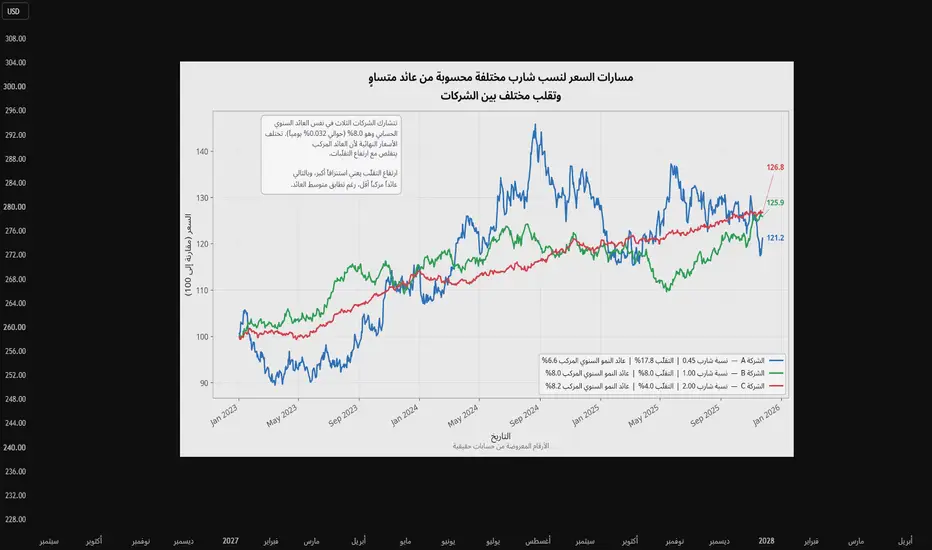
📊 وصف الرسم البياني
يعرض الرسم البياني أعلاه ثلاث شركات بمسارات مختلفة. فرغم أن الشركات الثلاث تحقق نفس العائد الحسابي السنوي البالغ 8%، فإن اختلاف تقلبها ينتج مسارات سعرية ونتائج مركَّبة مختلفة تمامًا.
الشركة C (شارب 2.00، تقلب 4%) ترتفع بمسار ثابت و أكثر سلاسة، بأقل تقلب، وتنتهي بأعلى نمو مركَّب (عائد سنوي مركَّب 8.2%).
الشركة A (شارب 0.45، تقلب 17.8%) تسلك أكثر المسارات تقلبًا، مع تأرجحات كبيرة وقفزات تتجاوز +45%، وتنتهي بأدنى قيمة نهائية (عائد سنوي مركَّب 6.6%) رغم تحقيقها نفس متوسط العائدالسنوي الحسابي.
الشركة B (شارب 1.0، تقلب 8.0%) لها نسبة شارب تزيد على ضعف نسبة الشركة A، وتعادل نصف نسبة الشركة C. مسارها أكثر انتظامًا من مسار الشركة A لكنه أكثر تقلبًا من مسار الشركة C، لينتج عائدًا سنويًا مركَّبًا قدره 8.0%.
🎯 الخلاصة الأساسية: تعكس نسبة شارب العوائد الزائدة الأعلى والتقلب الأقل. يمكن لاستثمارين أن يحققا عوائد متقاربة، لكن الاستثمار الذي يحققها بتقلب أقل قد تكون له نسبة شارب أعلى بكثير.
2️⃣ نسبة شارب لمحفظة من الأسهم
عند تقييم محفظة استثمارية، يجب حساب شارب من سلسلة عوائد المحفظة نفسها.
💼 مثال محفظة
AAPL — وزن 25%، عائد +2.0%
MSFT — وزن 25%، عائد +1.0%
NVDA — وزن 25%، عائد +4.0%
AMD — وزن 25%، عائد −2.0%
عائد المحفظة = 0.25×(+2) + 0.25×(+1) + 0.25×(+4) + 0.25×(−2) = 1.25%
كرِّر هذه الخطوة لكل فترة لإنشاء سلسلة عوائد المحفظة، ثم احسب شارب من تلك السلسلة.
⚠️ مهم: لا تكتفِ بحساب متوسط نسب شارب الفردية لمكوّنات المحفظة. تعتمد مخاطر المحفظة على تقلب كل سهم وعلى الارتباط بين الأسهم في آنٍ معًا. لذلك يجب حساب نسبة شارب للمحفظة من عوائد المحفظة نفسها و ليس من العوائد الفردية دون أوزان العوائد.
بحثت دراسة "Buffett's Alpha" التي أعدّها أندريا فرازيني وديفيد كابيلر ولاسي بيدرسن أداء شركة بيركشاير هاثاواي من نوفمبر 1976 حتى ديسمبر 2011.
وتوصلت الدراسة إلى أن بيركشاير هاثاواي، بقيادة المستثمر الشهير وارن بافيت، حققت نسبة شارب استثنائية على المدى الطويل بلغت نحو 0.76 (1976–2011)، مقارنةً بـ 0.39 للسوق ككل خلال الفترة نفسها.
3️⃣ نسبة شارب لمقارنة الأسهم الفردية
يمكن أيضًا استخدام شارب لمقارنة الأسهم الفردية، شريطة تقييم كل سهم بالمنهجية نفسها.
AAPL — عائد 18%، تقلب 22%، شارب 0.82
MSFT — عائد 17%، تقلب 18%، شارب 0.94
NVDA — عائد 35%، تقلب 45%، شارب 0.78
AMD — عائد 28%، تقلب 38%، شارب 0.74
📌 ترتيب العائد غير المعدَّل هو NVDA > AMD > AAPL > MSFT، بينما ترتيب شارب هو MSFT > AAPL > NVDA > AMD.
بافتراض معدل خالٍ من المخاطر قدره 0%.
لإجراء مقارنة بين الأصول ذات معنى، استخدم نفس:
• الإطار الزمني
• فترة القياس (Lookback)
• طريقة حساب العائد
• المعدل الخالي من المخاطر
• طريقة حساب العائد السنوي (Annualization)
• معالجة البيانات المفقودة إذا إختلفت الفترات بين الأصول
4️⃣ نسبة شارب لاستراتيجية تداول
قد يحتوي سجل عمليات التداول لاستراتيجية ما على عوائد مثل +5%، −2%، +8%، −4%، +3%. قد يبدو أسهل حساب شارب مباشرة من هذا السجل، لكن هذا ليس النهج المفضَّل عمومًا.
والسبب أن شارب هي في جوهرها مقياس للعوائد عبر الزمن. وقد تختلف فترات الاحتفاظ بالصفقات اختلافًا كبيرًا، لذا فإن الافتراض الغير صحيح بأن كل عملية تداول متساوية التباعد زمنيًا قد يشوّه البُعد الزمني للمقياس.
⚙️ النهج المفضَّل
منحنى الأسهم (Equity Curve) ← ) العوائد الدورية ← العوائد الزائدة ← شارب
ابدأ بمنحنى أسهم الاستراتيجية واحسب العوائد الدورية، على سبيل المثال:
1 يناير: 100,000$
2 يناير: 100,500$
3 يناير: 101,200$
4 يناير: 99,900$
5 يناير: 101,000$
عائد الفترة t = ( قيمة المحفظة t / قيمة المحفظة t-1) - 1
يراعي هذا النهج بشكل صحيح فترات الاحتفاظ بالأسهم ، حساب العائد المركب (Compounding)، وحجم المراكز، وفترات النقدية، والتعرض الكلي للمحفظة للسوق و المخاطر، والمراكز المتداخلة، والمسار الفعلي للاستراتيجية. تُحسب شارب من عائد الفترة t و الأنحراف المعياري (عائد الفترة t).
يمكن أيضًا حساب مقياس شارب على مستوى التداول كـ: متوسط (عائد التداولات) / الانحراف المعياري (عائد التداولات)، لكن يجب تسميته بوضوح "شارب على مستوى التداول" وليس نسبة شارب الزمنية المعيارية.
5️⃣ نسبة شارب المتحركة (Rolling Sharpe)
تلخّص نسبة شارب الواحدة فترة زمنية بأكملها بقيمة واحدة. وتُصبح نسبة شارب المتحركة مفيدة عندما تتغير ظروف السوق أو الأداء المعدَّل بالمخاطر لأصل ما عبر الزمن.
باستخدام فترة قياس مدتها 252 يومًا، يتحرك الحساب للأمام بيوم واحدة في كل مرة:
اليوم 252 ← العوائد من 1 إلى 252
اليوم 253 ← العوائد من 2 إلى 253
اليوم 254 ← العوائد من 3 إلى 254
والنتيجة إذن سلسلة زمنية من نسب شارب، وليست رقمًا واحدًا.
بالنسبة لسهم ما، يكون ما يدخله المستخدم هو ببساطة سلسلة العوائد اليومية لسعر السهم نفسه (نسبة التغيّر في سعر الإغلاق من جلسة إلى أخرى). تُعيد نسبة شارب المتحركة لفترة 252 يومًا حساب النسبة من السلسلة نفسها، مع إسقاط أقدم يوم وإضافة أحدث يوم في كل خطوة:
النافذة 1 (يناير 2023 – ديسمبر 2023): 1.65
النافذة 2 (فبراير 2023 – يناير 2024): 1.58
النافذة 3 (مارس 2023 – فبراير 2024): 1.40
النافذة 4 (أبريل 2023 – مارس 2024): 1.05
النافذة 5 (مايو 2023 – أبريل 2024): 0.62
📉 هنا تتجه نسبة شارب المتحركة من 1.65 إلى 0.62 على مدى نحو ستة عشر شهرًا — أي أن الأداء المعدَّل بالمخاطر للسهم يتدهور، رغم أن السعر قد لا يزال في اتجاه صاعد، وذلك لأن التقلب يرتفع أسرع من العائد. وهذا بالضبط نوع التحوّل الذي قد تخفيه نسبة شارب الكاملة الواحدة (المحسوبة على كامل التاريخ).
🔄 ماذا تخبرنا نسبة شارب المتحركة؟
لنفترض أن لسهم ما نسبة شارب (متعددة السنوات) تبلغ 1.20 محسوبة من كامل تاريخ عوائده اليومية. قد يبدو هذا الرقم جيدًا، لكن النظرة المتحركة قد تُظهر تدهورًا في أدائه المعدَّل بالمخاطر مؤخرًا.
مثال:
1.8 ← 1.6 ← 1.3 ← 0.9 ← 0.4 = تدهور
0.3 ← 0.6 ← 0.9 ← 1.2 ← 1.5 = تحسّن
📌 نسبة شارب الثابتة تخبرنا بما حدث خلال فترة معينة. أما نسبة شارب المتحركة فتخبرنا كيف يتغير الأداء المعدَّل بالمخاطر عبر الزمن.
⏱️ اختيار فترة القياس المتحركة
30 يومًا (~1.5 شهر) — سريعة الاستجابة، وتذبذباتها مرتفعة
63 يومًا (~3 أشهر) — قصيرة المدى
126 يومًا (~6 أشهر) — متوسطة المدى
252 يومًا (~سنة واحدة) — أكثر استقرارًا
504 يومًا (~سنتان) — مستقرة جدًا، وأبطأ استجابة
لا توجد فترة قياس صحيحة بشكل عام. النوافذ الأقصر تستجيب أسرع لكنها أكثر تذبذبا ؛ والنوافذ الأطول أكثر استقرارًا لكنها أبطأ في رصد التغيرات. لمراقبة الاستراتيجيات، يمكن أن توفر 126–252 يوم تداول توازنًا مقبولا. أما للأبحاث المالية، فقد يكون استخدام 63/126/252 معًا مفيدًا بشكل خاص.
⚠️ شارب لا تقيس التراجع في الأسعار (Drawdown) بشكل مباشر
تستخدم شارب الانحراف المعياري كمقياس للمخاطر. والانحراف المعياري يعامل التقلب الإيجابي والسلبي على حدٍ سواء باعتبارها جزءًا من المخاطر . وهذا يعني أن العوائد الإيجابية الكبيرة غير المعتادة يمكن أن ترفع المخاطر المُقاسة، رغم أنها عوائد مرغوبة.
كما أن شارب لا تقيس تحديدًا الحد الأقصى لتراجع الأسعار (Maximum Drawdown)، أو مدة التراجع، أو الوقت المستغرَق تحت القمة السابقة (Underwater)، أو التقلب السلبي فقط (Downside-only volatility).
⚖️ شارب مقابل سورتينو (Sortino)
تشبه نسبة سورتينو نسبة شارب، لكنها تستخدم تعريف للمخاطر مختلف.
شارب = (العائد − المعدل الخالي من المخاطر) / التقلب الكلي
سورتينو = (العائد − المعدل الخالي من المخاطر) / الانحراف المعياري للجانب السلبي فقط ( Downside Deviation Only)
الفارق الجوهري هو أن شارب تعامل كل التقلب باعتباره مخاطرة، بينما تركّز سورتينو تحديدًا على التقلب غير المرغوب فيه و هو التقلب السلبي.
على سبيل المثال، يمكن أن تكون لاستراتيجية ذات عوائد إيجابية كبيرة بين الحين والآخر انحراف معياري أعلى، وبالتالي نسبة شارب أقل. لا تعاقب سورتينو تلك العوائد الإيجابية لمجرد أنها كبيرة بشكل غير معتاد؛ بل تركّز على العوائد الأقل من الهدف المحدد أو الحد الأدنى المقبول للعائد.
🎯 لماذا قد تكون سورتينو أفضل لقياس المخاطر
في كثير من تطبيقات الاستثمار والتداول، تكون مخاطر الجانب السلبي أكثر أهمية من التقلب الكلي. فالمستثمرون عمومًا يرحّبون بالمفاجآت الصعودية، بينما تمثّل المفاجآت الهبوطية التهديد الفعلي لرأس المال.
العائد — الاستراتيجية A: 20%، الاستراتيجية B: 20%
التقلب الصعودي — الاستراتيجية A: مرتفع، الاستراتيجية B: منخفض
التقلب الهبوطي — الاستراتيجية A: منخفض، الاستراتيجية B: مرتفع
شارب — الاستراتيجية A: متقاربة، الاستراتيجية B: متقاربة
سورتينو — الاستراتيجية A: أعلى، الاستراتيجية B: أقل
قد تشير شارب إلى الاستراتيجيتين باعتبارهما متقاربتين في المخاطر، لأن لكل منهما تباينًا كبيرًا. أما سورتينو فتشير أن تباين الاستراتيجية A ينبع أساسًا من نتائج إيجابية، بينما ينبع تباين الاستراتيجية B أساسًا من نتائج سلبية.
لذلك، قد تكون سورتينو أكثر قبولا، وربما أكثر إفادة، عندما يكون الاهتمام الأساسي بمخاطر الجانب السلبي وليس التقلب الكلي.
🤔 شارب أم سورتينو؟
لا يتفوّق أي من المقياسين على الآخر بشكل مطلق. فهما يجيبان عن سؤالين مختلفين:
شارب: كم من العائد حققت مقابل كل وحدة من التقلب الكلي؟
سورتينو: كم من العائد حققت مقابل كل وحدة من مخاطر الجانب السلبي؟
تظل شارب مفيدة جدًا عندما يكون التقلب الكلي ذا أهمية. ويمكن أن تكون سورتينو أكثر ملاءمة لمنظور المستثمر عندما يكون الشاغل الأساسي هو الخسائر والعوائد غير المرغوبة. وبالنسبة لاستراتيجيات التداول، من الأفضل عمومًا عدم الاعتماد على أي من المقياسين بمفرده.
🏁 الخلاصة النهائية
نسبة شارب أداة فعّالة ، لكن قيمتها تعتمد على استخدام سلسلة العوائد الصحيحة.
📌 بالنسبة للأسهم الفردية: احسب شارب من العوائد الدورية للسهم، ثم قم بتحويلها إلى أساس سنوي عند الحاجة.
📌 عند مقارنة أصول مختلفة عبر أطر زمنية مختلفة: من الضروري التأكد من أن نسب شارب تستخدم تعريفات عائد ثابتة، ومعدلات خالية من المخاطر موحدة، وفترات قياس، وطرق حساب سنوية متسقة.
📌 بالنسبة للمحافظ المالية: تكون الحسابات من عوائد المحفظة — وليس من متوسط نسب شارب لمكوّناتها.
📌 بالنسبة للاستراتيجيات: يُفضَّل حسابها من العوائد الدورية لمنحنى الأسهم بدلًا من سجل التداولات الفردية لفترات غير متساوية التباعد.
📌 للمراقبة و الرصد: استخدم فترة قياس متحركة مثل 63 أو 126 أو 252 فترة، لمعرفة ما إذا كان الأداء المعدَّل بالمخاطر يتحسن أو يتدهور.
📌 عندما يكون الاهتمام الأساسي بمخاطر الجانب السلبي وليس التقلب الكلي: قد توفّر سورتينو منظورًا أكثر ملاءمة للمستثمر.
بشكل عام، لا يصف أي مقياس واحد الصورة كاملة. تقيس شارب العائد نسبةً إلى التقلب الكلي؛ وتقيس سورتينو العائد نسبةً إلى مخاطر الجانب السلبي؛ وتقيس نسبة مارتن العائد نسبةً إلى المخاطر المرتبطة بتراجع الأسعار. ومجتمعةً، توفّر هذه المقاييس صورة أكثر اكتمالًا للأداء المعدَّل بالمخاطر.
📝 ملاحظة
تطبيقات نسبة شارب واسعة النطاق، ويُنصح المهتمون باستكشاف مزيد من التطبيقات والمنهجيات.
📚 نسبة شارب – الجزء الثاني: 5 أخطاء شائعة في الحساب
يشرح كيفية تجنّب أكثر الأخطاء شيوعًا عند حساب نسبة شارب وتفسيرها — من فترات العائد غير المتسقة، والتحويل الى عوائد سنوية غير الصحيحة، إلى حسابات التقلب غير مناسبة، وغيرها من الأخطاء التي يقع فيها المسخدم في التحليل.
نسبة شارب — مرجع تعليمي TrendAdvantage
نسبة مارتن: هل يبرر العائد الأعلى التراجع السعري؟📊 نسبة مارتن: هل يبرر العائد الأعلى التراجع السعري؟
📈 العائد وحده لا يخبرنا بالقصة كاملة
عند مقارنة الأصول، يُعد العائد أحد أول الأرقام التي ينظر إليها المستثمرون. ومع ذلك، قد يخفي العائد وحده جانبًا مهمًا من الاستثمار: التراجعات السعرية التي حدثت خلال فترة الاستثمار.
لنفترض أن أصلين حققا عائدًا قدره 40% خلال الفترة نفسها:
العائد مقابل أقصى تراجع
الأصل العائد أقصى تراجع
الأصل A +40% -10%
الأصل B +40% -35%
تشير المقارنة القائمة على العائد فقط إلى أن أداء الأصلين كان متساويًا، لكن تجربة الاستثمار كانت مختلفة بوضوح.
فقد تطلّب الأصل B من المستثمر تحمّل انخفاضات أعمق بكثير. كما أن أقصى تراجع لا يخبرنا بكل القصة؛ فهو لا يوضح مدى تكرار بقاء الأصل دون قممه السابقة أو المدة التي استغرقها ذلك.
وهنا يبرز سؤال أكثر أهمية:
❓ ما مقدار العائد الذي تحقق مقارنةً بالتراجع الذي تم تحمّله؟
توفر نسبة مارتن إحدى الطرق للنظر في هذا السؤال.
📐 ما هي نسبة مارتن؟
نسبة مارتن هي مقياس لأداء مُعدّل حسب المخاطر، يربط العائد بـ مؤشر شدة التراجع، وهو مقياس للمخاطر قائم على التراجعات السعرية.
نسبة مارتن = العائد ÷ مؤشر شدة التراجع
والتفسير الأساسي بسيط:
ارتفاع نسبة مارتن يعني تحقيق عائد أكبر مقارنةً بالمخاطر المرتبطة بالتراجعات والتي يقيسها مؤشر شدة التراجع.
وبذلك تجمع النسبة بين جانبين مهمين من الاستثمار:
• 📈 العائد — ما حققه الأصل من مكاسب.
• 📉 المخاطر المرتبطة بالتراجعات — عمق واستمرارية الانخفاضات عن القمم السابقة.
وهذا يجعل نسبة مارتن مفيدة بشكل خاص عند مقارنة أصول قد تحقق عوائد متشابهة ولكن تختلف بشكل كبير في خصائص التراجعات السعرية.
🩹 لماذا نستخدم مؤشر شدة التراجع؟
التذبذب والتراجع السعري يقيسان أمرين مختلفين. فالتذبذب يقيس التغير في العوائد، بينما يقيس التراجع مدى انخفاض الأصل عن قمة سابقة. وقد صُمم مؤشر شدة التراجع لقياس التراجعات السعرية، ولذلك فهو يعكس عمق ومدة الانخفاضات بدلًا من التعامل مع جميع تحركات الأسعار على أنها النوع نفسه من المخاطر.
تشير القيم المنخفضة لمؤشر شدة التراجع إلى مخاطر أقل مرتبطة بالتراجعات، بما يعكس انخفاضات أقل عمقًا و/أو أقل استمرارًا عن القمم السابقة.
وهذا يجعل نسبة مارتن مفيدة عندما لا يكون السؤال ببساطة:
"ما مدى تذبذب هذا الأصل؟"
بل:
"ما مقدار العائد الذي حصلت عليه مقارنةً بشدة التراجع الذي تحملته، من حيث العمق والمدة؟"
⚖️ نسبة مارتن مقابل نسبتي شارب وسورتينو
نسبة شارب — التذبذب
ما مقدار العائد مقارنةً بإجمالي التذبذب؟
نسبة سورتينو — التذبذب السلبي
ما مقدار العائد مقارنةً بالتذبذب السلبي؟
نسبة مارتن — التراجع / مؤشر شدة التراجع
ما مقدار العائد مقارنةً بالمخاطر المرتبطة بالتراجعات؟
لا ينبغي النظر إلى نسبة مارتن باعتبارها بديلًا شاملًا لنسبتي شارب وسورتينو. فهي تجيب عن سؤال مختلف لأن مقياس المخاطر المستخدم فيها قائم صراحةً على التراجعات السعرية. فعلى سبيل المثال، قد يحقق أحد الأصول أداءً جذابًا عند تعديله وفقًا للتذبذب، لكنه في الوقت نفسه يتعرض لتراجعات سعرية حادة نسبيًا.
🔍 كيفية تفسير نسبة مارتن
نسبة مارتن المرتفعة: تشير القيمة المرتفعة إلى تحقيق عائد أكبر مقارنةً بمؤشر شدة التراجع خلال فترة القياس المحددة.
نسبة مارتن المنخفضة: تشير القيمة المنخفضة إلى أن العائد كان أقل كفاءة مقارنةً بالمخاطر المرتبطة بالتراجعات التي يقيسها مؤشر شدة التراجع.
نسبة مارتن السلبية: تحدث عندما يكون العائد المقاس سلبيًا بينما يظل مؤشر شدة التراجع موجبًا.
مقارنة الأصول باستخدام إعدادات متطابقة: تكون مقارنات نسبة مارتن أكثر دلالة عندما تستخدم الأصول الفترة نفسها للقياس، وتعريف العائد نفسه، ومنهجية الحساب نفسها، والإطار الزمني نفسه.
🎯 أين يمكن أن تكون مفيدة؟
• مقارنة الأصول أو الأوراق المالية البديلة.
• ترتيب قائمة مراقبة وفقًا للأداء المعدّل حسب المخاطر.
• تقييم ما إذا كان الأصل ذو العائد الأعلى قد حقق ذلك العائد بكفاءة من حيث التراجعات السعرية.
• مقارنة الأسهم وصناديق المؤشرات والقطاعات والسلع والأسواق وغيرها من الأصول القابلة للتداول.
• إضافة منظور قائم على التراجعات إلى جانب مقاييس المخاطر التقليدية القائمة على التذبذب، مثل نسبتي شارب وسورتينو.
📊 إطار بسيط لمقارنة الأصول
من الطرق المفيدة لفهم نسبة مارتن مقارنة عدة أصول باستخدام فترة القياس نفسها، كما هو موضح في جدول المقارنة أعلاه.
لكل أصل، يتم فحص أربعة مقاييس مترابطة:
• العائد — ما حققه الأصل خلال فترة القياس.
• أقصى تراجع — أكبر انخفاض من قمة إلى قاع.
• مؤشر شدة التراجع — مقياس أوسع لعمق التراجعات واستمراريتها.
• نسبة مارتن — العائد مقارنةً بمؤشر شدة التراجع.
💡 أهم الاستنتاجات من البيانات
1️⃣ العائد المرتفع يمكن أن يعوض عن ارتفاع مخاطر التراجع
شهدت Micron (MU) أكبر أقصى تراجع (−39.10%)، لكنها حققت أيضًا عائدًا استثنائيًا بلغ 684.46%. وتعكس نسبة مارتن البالغة 62.03 العائد المرتفع جدًا الذي تحقق مقارنةً بالمخاطر المرتبطة بالتراجعات.
2️⃣ استمرارية التراجع يمكن أن تؤثر في الكفاءة
عند مقارنة CSCO وTSM، حقق كلاهما عائدًا متقاربًا جدًا (~73%). إلا أن TSM شهد أقصى تراجع أعمق (−21.55% مقابل −15.65%) ومؤشر شدة تراجع أعلى.
ونتيجة لذلك، حققت CSCO نسبة مارتن أعلى قليلًا (11.28 مقابل 10.87)، مما يشير إلى عائد أكبر مقارنةً بالمخاطر المرتبطة بالتراجعات.
3️⃣ انخفاض المخاطر لا يعني تلقائيًا ارتفاع الكفاءة
حقق مؤشر S&P 500 (SPX) أقل أقصى تراجع (−9.10%) وأدنى مؤشر شدة تراجع (2.14%) في المقارنة.
ومع ذلك، أدى انخفاض عائده الإجمالي إلى نسبة مارتن بلغت 10.43، مما يوضح كيف توازن النسبة بين العائد والمخاطر المرتبطة بالتراجعات.
⚠️ اعتبارات مهمة
• لا ينبغي تفسير أي نسبة معدلة حسب المخاطر بمعزل عن غيرها. يجب أيضًا فحص العائد والتراجع ومؤشر شدة التراجع.
• يمكن أن يتغير ترتيب الأصول عند تغيير فترة القياس.
• قد تختلف الأصول بشكل كبير في خصائص العائد والتراجع، ولذلك يجب إجراء المقارنات باستخدام إعدادات ومنهجية متسقة.
• نسبة مارتن هي مقياس وصفي للأداء المعدّل حسب المخاطر، وليست أداة للتنبؤ بالعوائد المستقبلية.
🏁 الخلاصة
يوضح العائد المجرد ما حققه الأصل؛ بينما توضح مقاييس التراجع المخاطر التي تم تحملها لتحقيق ذلك العائد.
ومن خلال الجمع بين العائد ومؤشر شدة التراجع، تكشف نسبة مارتن ما إذا كانت مكاسب الأصل قد تحققت بكفاءة مقارنةً بشدة التراجع — مما يوفر منظورًا للأداء لا يستطيع رقم العائد وحده تقديمه.