
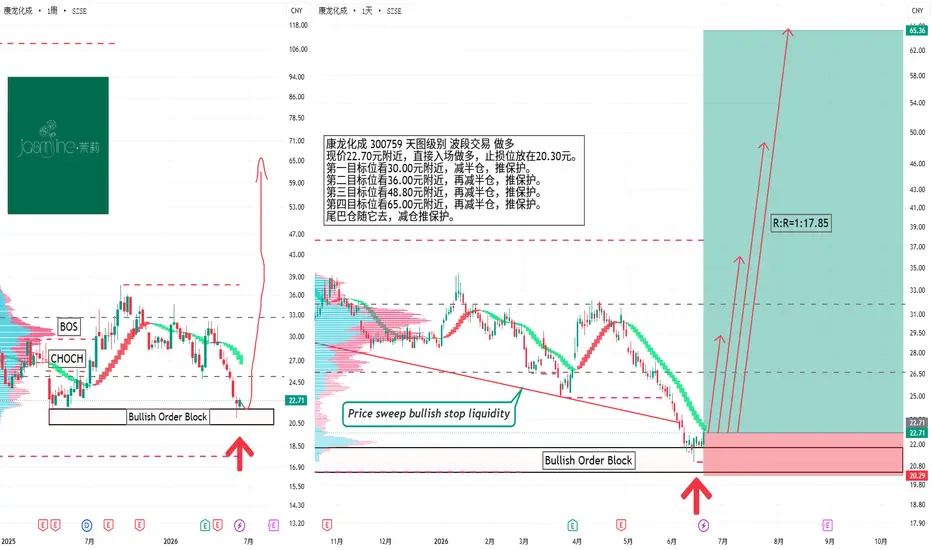
康龙化成 300759 天图级别 波段交易 做多
现价22.70元附近,直接入场做多,止损位放在20.30元。
第一目标位看30.00元附近,减半仓,推保护。
第二目标位看36.00元附近,再减半仓,推保护。
第三目标位看48.80元附近,再减半仓,推保护。
第四目标位看65.00元附近,再减半仓,推保护。
尾巴仓随它去,减仓推保护。
现价22.70元附近,直接入场做多,止损位放在20.30元。
第一目标位看30.00元附近,减半仓,推保护。
第二目标位看36.00元附近,再减半仓,推保护。
第三目标位看48.80元附近,再减半仓,推保护。
第四目标位看65.00元附近,再减半仓,推保护。
尾巴仓随它去,减仓推保护。
Nota
时寒冰《全球视野下的投资机会》+麦肯锡7S模型|康龙化成(300759)基本面完整分析一、外部宏观层面核心风险
1. 全球CXO行业竞争白热化,行业需求修复不及预期
海外龙沙、查尔斯河占据全球高端医药外包市场,工艺技术、客户壁垒、商业化订单规模遥遥领先国内企业;国内药明康德、凯莱英、博腾等同行持续加码全产业链CXO布局,行业产能过剩问题凸显,赛道内卷严重。2025-2026年行业处于产能消化、下游药企预算收缩周期,行业普遍以价换量,短期难以出现整体性业绩爆发行情。
2. 生物医药地缘供应链约束,海外订单分流风险持续存在
欧美针对国内医药外包行业监管政策持续收紧,海外大型药企逐步推行中国+1供应链布局,主动分流部分外包订单至海外本土厂商;国内CXO企业海外实验室、药物研发原材料进出口审查趋严,海外项目交付周期拉长。公司营收高度依赖海外客户,地缘政策变化直接影响订单承接与业绩释放节奏。
3. 全球创新药资本开支收缩,下游外包需求持续疲软
2024-2026年全球医药一级市场投融资持续低迷,中小型生物医药企业融资困难、研发预算大幅缩减;大型药企聚焦成熟管线研发,削减早期药物发现、临床前实验外包需求。医药外包行业整体需求疲软,下游客户订单释放节奏分散,拉长企业盈利修复周期。
二、企业内部经营核心短板
战略层面
1. 全产业链盲目扩产拖累盈利,产能利用率不足拖累整体利润
公司持续加码临床前CRO、小分子CDMO、大分子CGT、临床CRO全产业链布局,海内外多地新建生产及研发基地,资本开支居高不下;大分子、细胞基因治疗等新增业务产能利用率偏低,板块持续亏损,新增产能短期无法贡献有效营收,整体盈利被持续拖累。
2. 业务结构存在短板,高毛利商业化订单占比不足
公司核心营收来自低毛利临床前实验室服务,属于人力密集型业务,盈利天花板明显;高毛利商业化CDMO订单获取能力弱于行业龙头药明康德,新兴CGT、ADC业务落地缓慢,第二增长曲线兑现进度不及市场预期。
3. 客户结构存在隐患,中小客户抗风险能力偏弱
公司刻意分散大客户依赖,导致中小Biotech客户营收占比偏高,这类客户受融资环境影响极大,订单稳定性差;行业下行周期中小客户容易出现订单缩减、延期付款、项目终止等问题,直接冲击公司营收与现金流。
组织架构
公司搭建海内外多区域运营体系,国内、北美、欧洲基地独立运营,四大业务板块各自独立核算;集团层面研发、项目、供应链、销售资源无法高效互通,跨区域、跨业务协同成本高;公司员工规模持续快速扩张,多层级组织架构导致管理效率下降,管理费用持续走高。
内部管理制度
1. 应收账款与合同资产占用资金,现金流承压明显
2025年末公司应收账款、合同资产规模持续走高,中小客户回款周期不断拉长,账款逾期比例小幅上升;叠加持续大额资本开支投入扩产,经营性现金净流入无法覆盖资本支出,自由现金流长期承压,资金使用效率偏低。
2. 费用管控能力薄弱,刚性成本持续侵蚀利润
公司人力成本、海外场地运维成本、折旧摊销费用刚性上涨,整体三费管控宽松;随着人员与产能持续扩张,规模效应带来的成本下降无法覆盖刚性费用增长,营收增长无法有效转化为净利润增长,增收不增利现象明显。
3. 有息负债持续攀升,财务压力逐步加大
为匹配持续扩产需求,公司长期借款规模不断增加,资产负债率逐年上行;若后续行业复苏不及预期、订单增速放缓,利息费用与固定资产折旧会进一步挤压企业利润,财务端风险逐步抬升。
管理风格
管理层长期坚持激进扩张战略,优先抢占市场份额、完善全产业链业务布局,短期净利润、现金流优化优先级较低;面对行业需求下行周期,管理层未及时放缓扩产节奏、收缩资本开支,经营策略调整滞后于行业周期变化。
人才与核心能力
高端大分子工艺研发、连续化生产、全球大客户BD拓展高端人才储备不足;基础实验人员占比过高,整体人均产出低于行业龙头;高端商业化生产工艺存在短板,相较于海外龙头和国内头部同业,技术壁垒与差异化竞争优势不足。
考核导向
内部考核核心指标为新增产能落地、新签客户数量、在手订单规模、业务营收增速,毛利率、净利润、自由现金流、产能利用率考核权重偏低;各业务线优先追求规模扩张,主动降本增效、提升盈利水平的意愿薄弱。
三、企业中长期核心优势
1. 临床前CRO业务构筑稳固基本盘,细分领域行业地位稳固
公司临床前药物发现服务处于全球第一梯队,实验室化学领域具备极强的行业竞争力,服务覆盖药物研发早期全流程;客户绑定深度高,客户转换服务商成本极高,行业下行周期依旧具备极强的订单韧性,筑牢公司业绩基本盘。
2. 一体化CXO平台优势凸显,全产业链协同能力逐步释放
公司是国内少数完成药物发现-临床前-临床-商业化生产全产业链布局的医药外包企业,可一站式满足药企全流程研发外包需求;多业务板块相互导流,能够承接一体化大额订单,相较于单一环节CXO企业抗周期能力更强。
3. 全球化产能布局对冲单一区域风险,全球合规资质齐全
公司在中国、美国、英国均布局研发及生产基地,分散单一区域地缘政治风险;全平台拥有FDA、EMA全球顶尖医药合规资质,可无障碍承接全球药企订单,海外客户认可度高,出海壁垒优势明显。
4. 在手订单充足,中长期业绩确定性较强
2025年公司在手未交付订单维持高位,订单能见度覆盖未来2-3年营收;随着全球创新药投融资逐步企稳回升,下游外包需求缓慢回暖,新签订单增速持续修复,为后续业绩增长提供充足支撑。
5. 行业长期成长逻辑稳固,医药外包渗透率持续提升
全球药企研发外包比例逐年提升,降本增效刚需长期存在;国内创新药持续出海,叠加国内医药创新政策扶持,国内CXO行业国产替代、全球份额提升逻辑不变,行业长期成长空间充足。
四、行情与配置判断
短期1-2年:全球创新药投融资低迷、行业产能过剩内卷叠加公司大额折旧压力、自由现金流承压、中小客户订单波动多重利空共振,公司盈利修复节奏缓慢,净利润难以迎来大幅改善,股价长期震荡磨底,反复消化上方套牢盘,不适合短线投机交易。
中长期3-5年:全球医药研发外包刚需不变,创新药投融资回暖、行业出清逻辑不变,叠加公司全产业链平台壁垒、全球化产能布局、充足在手订单,待行业产能出清、公司扩产周期结束、自由现金流大幅改善后,具备分批长期配置价值。
重点跟踪指标:公司自由现金流改善幅度、大分子CDMO业务产能利用率、海外新签商业化大额订单数量、整体毛利率变化、应收账款回款速度、全球创新药一级市场融资数据。
免责声明
1. 本文分析参考时寒冰《全球视野下的投资机会》、麦肯锡7S模型,全部数据来源于康龙化成2024-2025年年报、官方公告、公开券商调研纪要,仅客观梳理公司基本面,不构成任何买卖、持仓投资建议,不保证投资收益。
2. 市场存在生物医药投融资周期、地缘政策风险、行业价格竞争、产能利用率不及预期、下游药企研发项目终止、汇率波动等多重风险,历史业绩无法预判未来股价与盈利。
3. 所有投资决策由个人独立判断,据此交易产生全部亏损自行承担,本文不承担任何经济、法律责任。
4. 内容仅用于公开交流学习,禁止商用、私自篡改转发。
Trade ativo

Aviso legal
As informações e publicações não se destinam a ser, e não constituem, conselhos ou recomendações financeiras, de investimento, comerciais ou de outro tipo fornecidos ou endossados pela TradingView. Leia mais nos Termos de Uso.
Aviso legal
As informações e publicações não se destinam a ser, e não constituem, conselhos ou recomendações financeiras, de investimento, comerciais ou de outro tipo fornecidos ou endossados pela TradingView. Leia mais nos Termos de Uso.