
Private Credit hat sich innerhalb eines Jahrzehnts zu einem der wichtigsten Segmente der alternativen Finanzwirtschaft entwickelt. Darunter versteht man Kredite, die von spezialisierten Investmentfonds direkt an Unternehmen vergeben werden – außerhalb des traditionellen Bankensystems. Nach einer Phase starken Wachstums, die von niedrigen Zinsen und einer hohen Nachfrage nach Fremdkapitalhebeln getragen wurde, stellt sich heute die zentrale Frage, ob dieser Markt nach den deutlichen Kursrückgängen der vergangenen Monate einen zyklischen Tiefpunkt erreicht.
Die aktuellen Risiken sind vorhanden, bleiben jedoch begrenzt. Die Ausfallraten sind gegenüber den Jahren 2020–2021 gestiegen, ohne jedoch systemische Ausmaße anzunehmen. Das eigentliche Risiko liegt weniger in den sichtbaren Zahlungsausfällen als vielmehr in subtileren Warnsignalen: der zunehmenden Nutzung von PIK-Krediten (bei denen die Zinsen dem bestehenden Kreditbetrag zugeschlagen werden, anstatt bar gezahlt zu werden), der Zunahme diskreter Umschuldungen sowie dem wachsenden Druck auf hochverschuldete Unternehmen, die während des Booms von 2021 bis 2023 finanziert wurden.
In diesem Umfeld sind die Marktteilnehmer unterschiedlich stark betroffen. Der Sektor wird von wenigen großen börsennotierten Plattformen dominiert, die Vermögensverwaltung mit direkter Unternehmensfinanzierung verbinden. Dabei lassen sich zwei Gruppen unterscheiden.
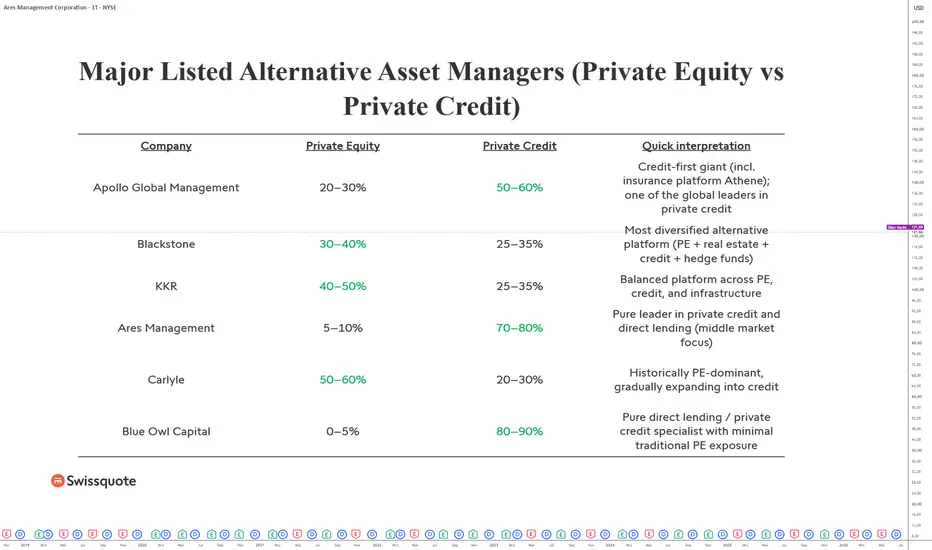
Die nachstehende Tabelle zeigt die führenden US-Unternehmen aus den Bereichen Private Equity und Private Credit sowie den jeweiligen Anteil dieser beiden Aktivitäten an ihrem Geschäftsmodell. Diese fünf Unternehmen gelten als der wichtigste Gradmesser für den Zustand des Private-Credit-Marktes. Die technische Analyse ihrer Aktien kann daher besonders interessante Signale liefern.

Auf der einen Seite stehen diversifizierte Großplattformen wie Apollo Global Management, Blackstone und KKR, die neben Private Equity auch Private Credit, Immobilien und Infrastruktur abdecken. Ihre Diversifizierung federt Marktschwankungen ab, macht sie jedoch zugleich anfällig für den gesamten Zyklus alternativer Anlagen.
Auf der anderen Seite stehen Spezialisten für Private Credit wie Ares Management und Blue Owl Capital, deren Geschäftsmodell überwiegend auf Direct Lending basiert. Diese Unternehmen sind unmittelbarer von einer Verschlechterung der Kreditqualität betroffen, bieten jedoch zugleich einen klareren Einblick in den Kreditzyklus.
Entscheidend ist, dass Private Credit noch immer ein vergleichsweise junger Markt ist, der inzwischen in eine reifere Phase seines Zyklus eintritt. Nach Jahren äußerst günstiger Rahmenbedingungen befindet sich der Markt in einem schrittweisen Normalisierungsprozess. Frühindikatoren wie der steigende Anteil von PIK-Krediten und die Zunahme von Restrukturierungen sprechen nicht für eine Krise, sondern vielmehr für eine Phase lokal begrenzter Spannungen.
Sollten sich die makroökonomischen Bedingungen stabilisieren und die Zinssätze wieder sinken, könnte sich der Private-Credit-Markt schrittweise in ein gesünderes Umfeld entwickeln. Sollte sich die Konjunktur jedoch abschwächen, könnten sich bestehende Schwachstellen zunächst weiter verschärfen.
Aus Sicht der technischen Analyse zeigen die langfristigen Monatscharts der oben genannten Unternehmen, dass ihre Aktien inzwischen wieder wichtige Unterstützungszonen erreicht haben. Allerdings dürfte der Markt noch mehrere Wochen oder Monate benötigen, um den langfristigen Aufwärtstrend wieder aufzunehmen – insbesondere bis Klarheit darüber besteht, dass die US-Notenbank keinen neuen Zinserhöhungszyklus bei den Federal Funds Rates einleitet.
Die folgende Grafik zeigt die monatlichen japanischen Kerzen der Aktie ARES.

Die folgende Grafik zeigt die monatlichen japanischen Kerzen der Aktie Blue Owl Capital.

Die folgende Grafik zeigt die monatlichen japanischen Kerzen der Aktie Blackstone.

ALLGEMEINER HAFTUNGSAUSSCHLUSS:
Dieser Inhalt richtet sich an Personen, die mit Finanzmärkten und Finanzinstrumenten vertraut sind, und dient ausschließlich Informationszwecken. Die präsentierte Idee (einschließlich Marktkommentare, Marktdaten und Beobachtungen) ist kein Produkt einer Research-Abteilung von Swissquote oder einer ihrer Tochtergesellschaften. Dieses Material soll Marktbewegungen veranschaulichen und stellt keine Anlage-, Rechts- oder Steuerberatung dar. Wenn Sie ein Privatanleger sind oder keine Erfahrung mit dem Handel komplexer Finanzprodukte haben, sollten Sie vor finanziellen Entscheidungen einen lizenzierten Berater konsultieren.
Dieser Inhalt zielt nicht darauf ab, den Markt zu manipulees oder ein bestimmtes finanzielles Verhalten zu fördern.
Swissquote übernimmt keine Gewähr für die Qualität, Vollständigkeit, Richtigkeit, Genauigkeit oder Rechtmäßigkeit dieses Inhalts. Die geäußerten Meinungen stammen vom Berater und dienen ausschließlich zu Bildungszwecken. Alle Informationen zu einem Produkt oder Markt stellen keine Empfehlung einer Anlagestrategie oder Transaktion dar. Frühere Wertentwicklungen sind keine Garantie für zukünftige Ergebnisse.
Swissquote sowie deren Mitarbeiter und Vertreter haften in keinem Fall für Schäden oder Verluste, die direkt oder indirekt auf Entscheidungen basieren, die aufgrund dieses Inhalts getroffen wurden.
Die Verwendung von Marken oder Logos Dritter dient nur zu Informationszwecken und impliziert keine Billigung durch Swissquote oder eine Genehmigung durch den Markeninhaber zur Förderung seiner Produkte oder Dienstleistungen.
Swissquote ist die Marketingmarke der folgenden Unternehmen: Swissquote Bank Ltd (Schweiz) reguliert durch FINMA, Swissquote Capital Markets Limited reguliert durch CySEC (Zypern), Swissquote Bank Europe SA (Luxemburg) reguliert durch die CSSF, Swissquote Ltd (UK) reguliert durch die FCA, Swissquote Financial Services (Malta) Ltd reguliert durch die MFSA, Swissquote MEA Ltd. (VAE) reguliert durch die DFSA, Swissquote Pte Ltd (Singapur) reguliert durch die MAS, Swissquote Asia Limited (Hongkong) lizenziert durch die SFC und Swissquote South Africa (Pty) Ltd überwacht durch die FSCA.
Produkte und Dienstleistungen von Swissquote sind nur für Personen bestimmt, die diese gemäß den lokalen Gesetzen erhalten dürfen.
Alle Investitionen sind mit Risiken verbunden. Der Handel oder Besitz von Finanzinstrumenten kann mit erheblichen Verlusten einhergehen. Der Wert von Finanzinstrumenten wie Aktien, Anleihen, Kryptowährungen und anderen Vermögenswerten kann steigen oder fallen. Es besteht ein erhebliches Risiko finanzieller Verluste beim Kauf, Verkauf, Halten, Staken oder Investieren in diese Instrumente. SQBE spricht keine Empfehlungen zu bestimmten Investitionen, Transaktionen oder Anlagestrategien aus.
CFDs sind komplexe Instrumente mit hohem Verlustrisiko aufgrund von Hebeleffekten. Die Mehrheit der Privatanlegerkonten erleidet Verluste beim Handel mit CFDs. Sie sollten prüfen, ob Sie die Funktionsweise von CFDs verstehen und ob Sie es sich leisten können, das hohe Risiko einzugehen.
Digitale Vermögenswerte sind in den meisten Ländern nicht reguliert und es gelten möglicherweise keine Verbraucherschutzvorschriften. Aufgrund ihrer hohen Volatilität und spekulativen Natur sind sie für risikoscheue Anleger ungeeignet. Vergewissern Sie sich, dass Sie jeden digitalen Vermögenswert verstehen, bevor Sie handeln.
Kryptowährungen gelten in einigen Ländern nicht als gesetzliches Zahlungsmittel und unterliegen regulatorischen Unsicherheiten.
Die Nutzung internetbasierter Systeme kann erhebliche Risiken bergen, darunter Betrug, Cyberangriffe, Netzwerkausfälle, Kommunikationsprobleme sowie Identitätsdiebstahl und Phishing-Angriffe im Zusammenhang mit Krypto-Vermögenswerten.
Die aktuellen Risiken sind vorhanden, bleiben jedoch begrenzt. Die Ausfallraten sind gegenüber den Jahren 2020–2021 gestiegen, ohne jedoch systemische Ausmaße anzunehmen. Das eigentliche Risiko liegt weniger in den sichtbaren Zahlungsausfällen als vielmehr in subtileren Warnsignalen: der zunehmenden Nutzung von PIK-Krediten (bei denen die Zinsen dem bestehenden Kreditbetrag zugeschlagen werden, anstatt bar gezahlt zu werden), der Zunahme diskreter Umschuldungen sowie dem wachsenden Druck auf hochverschuldete Unternehmen, die während des Booms von 2021 bis 2023 finanziert wurden.
In diesem Umfeld sind die Marktteilnehmer unterschiedlich stark betroffen. Der Sektor wird von wenigen großen börsennotierten Plattformen dominiert, die Vermögensverwaltung mit direkter Unternehmensfinanzierung verbinden. Dabei lassen sich zwei Gruppen unterscheiden.
Die nachstehende Tabelle zeigt die führenden US-Unternehmen aus den Bereichen Private Equity und Private Credit sowie den jeweiligen Anteil dieser beiden Aktivitäten an ihrem Geschäftsmodell. Diese fünf Unternehmen gelten als der wichtigste Gradmesser für den Zustand des Private-Credit-Marktes. Die technische Analyse ihrer Aktien kann daher besonders interessante Signale liefern.
Auf der einen Seite stehen diversifizierte Großplattformen wie Apollo Global Management, Blackstone und KKR, die neben Private Equity auch Private Credit, Immobilien und Infrastruktur abdecken. Ihre Diversifizierung federt Marktschwankungen ab, macht sie jedoch zugleich anfällig für den gesamten Zyklus alternativer Anlagen.
Auf der anderen Seite stehen Spezialisten für Private Credit wie Ares Management und Blue Owl Capital, deren Geschäftsmodell überwiegend auf Direct Lending basiert. Diese Unternehmen sind unmittelbarer von einer Verschlechterung der Kreditqualität betroffen, bieten jedoch zugleich einen klareren Einblick in den Kreditzyklus.
Entscheidend ist, dass Private Credit noch immer ein vergleichsweise junger Markt ist, der inzwischen in eine reifere Phase seines Zyklus eintritt. Nach Jahren äußerst günstiger Rahmenbedingungen befindet sich der Markt in einem schrittweisen Normalisierungsprozess. Frühindikatoren wie der steigende Anteil von PIK-Krediten und die Zunahme von Restrukturierungen sprechen nicht für eine Krise, sondern vielmehr für eine Phase lokal begrenzter Spannungen.
Sollten sich die makroökonomischen Bedingungen stabilisieren und die Zinssätze wieder sinken, könnte sich der Private-Credit-Markt schrittweise in ein gesünderes Umfeld entwickeln. Sollte sich die Konjunktur jedoch abschwächen, könnten sich bestehende Schwachstellen zunächst weiter verschärfen.
Aus Sicht der technischen Analyse zeigen die langfristigen Monatscharts der oben genannten Unternehmen, dass ihre Aktien inzwischen wieder wichtige Unterstützungszonen erreicht haben. Allerdings dürfte der Markt noch mehrere Wochen oder Monate benötigen, um den langfristigen Aufwärtstrend wieder aufzunehmen – insbesondere bis Klarheit darüber besteht, dass die US-Notenbank keinen neuen Zinserhöhungszyklus bei den Federal Funds Rates einleitet.
Die folgende Grafik zeigt die monatlichen japanischen Kerzen der Aktie ARES.
Die folgende Grafik zeigt die monatlichen japanischen Kerzen der Aktie Blue Owl Capital.
Die folgende Grafik zeigt die monatlichen japanischen Kerzen der Aktie Blackstone.
ALLGEMEINER HAFTUNGSAUSSCHLUSS:
Dieser Inhalt richtet sich an Personen, die mit Finanzmärkten und Finanzinstrumenten vertraut sind, und dient ausschließlich Informationszwecken. Die präsentierte Idee (einschließlich Marktkommentare, Marktdaten und Beobachtungen) ist kein Produkt einer Research-Abteilung von Swissquote oder einer ihrer Tochtergesellschaften. Dieses Material soll Marktbewegungen veranschaulichen und stellt keine Anlage-, Rechts- oder Steuerberatung dar. Wenn Sie ein Privatanleger sind oder keine Erfahrung mit dem Handel komplexer Finanzprodukte haben, sollten Sie vor finanziellen Entscheidungen einen lizenzierten Berater konsultieren.
Dieser Inhalt zielt nicht darauf ab, den Markt zu manipulees oder ein bestimmtes finanzielles Verhalten zu fördern.
Swissquote übernimmt keine Gewähr für die Qualität, Vollständigkeit, Richtigkeit, Genauigkeit oder Rechtmäßigkeit dieses Inhalts. Die geäußerten Meinungen stammen vom Berater und dienen ausschließlich zu Bildungszwecken. Alle Informationen zu einem Produkt oder Markt stellen keine Empfehlung einer Anlagestrategie oder Transaktion dar. Frühere Wertentwicklungen sind keine Garantie für zukünftige Ergebnisse.
Swissquote sowie deren Mitarbeiter und Vertreter haften in keinem Fall für Schäden oder Verluste, die direkt oder indirekt auf Entscheidungen basieren, die aufgrund dieses Inhalts getroffen wurden.
Die Verwendung von Marken oder Logos Dritter dient nur zu Informationszwecken und impliziert keine Billigung durch Swissquote oder eine Genehmigung durch den Markeninhaber zur Förderung seiner Produkte oder Dienstleistungen.
Swissquote ist die Marketingmarke der folgenden Unternehmen: Swissquote Bank Ltd (Schweiz) reguliert durch FINMA, Swissquote Capital Markets Limited reguliert durch CySEC (Zypern), Swissquote Bank Europe SA (Luxemburg) reguliert durch die CSSF, Swissquote Ltd (UK) reguliert durch die FCA, Swissquote Financial Services (Malta) Ltd reguliert durch die MFSA, Swissquote MEA Ltd. (VAE) reguliert durch die DFSA, Swissquote Pte Ltd (Singapur) reguliert durch die MAS, Swissquote Asia Limited (Hongkong) lizenziert durch die SFC und Swissquote South Africa (Pty) Ltd überwacht durch die FSCA.
Produkte und Dienstleistungen von Swissquote sind nur für Personen bestimmt, die diese gemäß den lokalen Gesetzen erhalten dürfen.
Alle Investitionen sind mit Risiken verbunden. Der Handel oder Besitz von Finanzinstrumenten kann mit erheblichen Verlusten einhergehen. Der Wert von Finanzinstrumenten wie Aktien, Anleihen, Kryptowährungen und anderen Vermögenswerten kann steigen oder fallen. Es besteht ein erhebliches Risiko finanzieller Verluste beim Kauf, Verkauf, Halten, Staken oder Investieren in diese Instrumente. SQBE spricht keine Empfehlungen zu bestimmten Investitionen, Transaktionen oder Anlagestrategien aus.
CFDs sind komplexe Instrumente mit hohem Verlustrisiko aufgrund von Hebeleffekten. Die Mehrheit der Privatanlegerkonten erleidet Verluste beim Handel mit CFDs. Sie sollten prüfen, ob Sie die Funktionsweise von CFDs verstehen und ob Sie es sich leisten können, das hohe Risiko einzugehen.
Digitale Vermögenswerte sind in den meisten Ländern nicht reguliert und es gelten möglicherweise keine Verbraucherschutzvorschriften. Aufgrund ihrer hohen Volatilität und spekulativen Natur sind sie für risikoscheue Anleger ungeeignet. Vergewissern Sie sich, dass Sie jeden digitalen Vermögenswert verstehen, bevor Sie handeln.
Kryptowährungen gelten in einigen Ländern nicht als gesetzliches Zahlungsmittel und unterliegen regulatorischen Unsicherheiten.
Die Nutzung internetbasierter Systeme kann erhebliche Risiken bergen, darunter Betrug, Cyberangriffe, Netzwerkausfälle, Kommunikationsprobleme sowie Identitätsdiebstahl und Phishing-Angriffe im Zusammenhang mit Krypto-Vermögenswerten.

This content is written by Vincent Ganne for Swissquote.
This content is intended for individuals who are familiar with financial markets and instruments and is for information purposes only and does not constitute investment, legal or tax advice.
This content is intended for individuals who are familiar with financial markets and instruments and is for information purposes only and does not constitute investment, legal or tax advice.
Aviso legal
As informações e publicações não se destinam a ser, e não constituem, conselhos ou recomendações financeiras, de investimento, comerciais ou de outro tipo fornecidos ou endossados pela TradingView. Leia mais nos Termos de Uso.
This content is written by Vincent Ganne for Swissquote.
This content is intended for individuals who are familiar with financial markets and instruments and is for information purposes only and does not constitute investment, legal or tax advice.
This content is intended for individuals who are familiar with financial markets and instruments and is for information purposes only and does not constitute investment, legal or tax advice.
Aviso legal
As informações e publicações não se destinam a ser, e não constituem, conselhos ou recomendações financeiras, de investimento, comerciais ou de outro tipo fornecidos ou endossados pela TradingView. Leia mais nos Termos de Uso.