
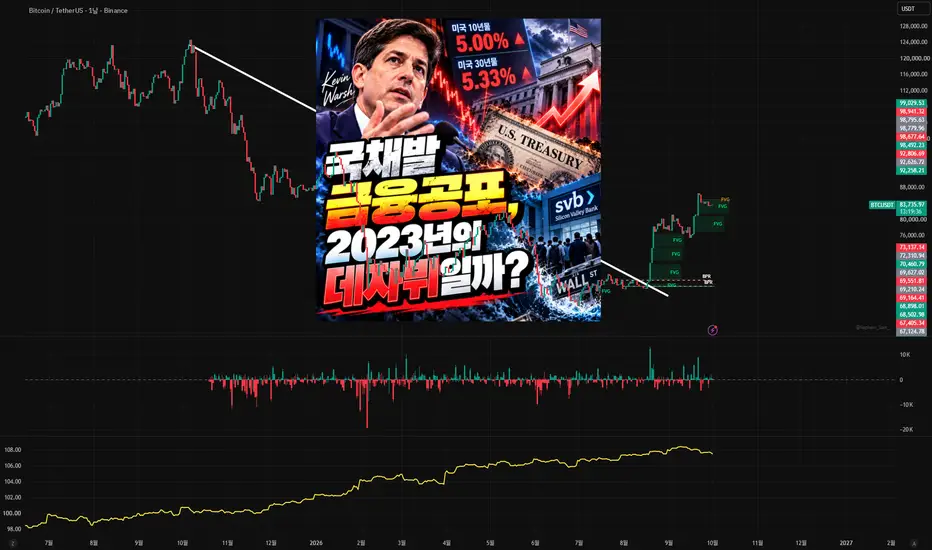
국채가 흔들리는 지금, 시장은 공포 다음 장면을 기다린다
요즘 금융시장에서 진짜 봐야 할 건 주식도 코인도 아니고 국채입니다. 국채 금리는 쉽게 말해 금융시장의 기준 임대료예요. 이 임대료가 오르면 기업 대출, 주택담보대출, 주식 가치, 인공지능 데이터센터 투자비까지 전부 같이 비싸집니다. 그런데 그 임대료가 지금 수십 년 만의 최고치입니다.
숫자부터 보겠습니다. 10월 1일 미국 10년물 금리는 장중 5.34%까지 올라 2002년 이후 최고를 찍었고, 30년물도 5.65%를 넘겼습니다. 9월 분기 상승 폭은 87bp로 1994년 이후 가장 가팔랐다고 하죠. 미국만의 일도 아닙니다. 영국 30년물은 6%를 넘어 1998년 이후 최고, 일본 10년물은 3.11%, 프랑스 10년물은 5% 코앞, 한국 3년 국고채도 4.1%를 넘었습니다. 전 세계 나랏빚의 이자가 한꺼번에 올라간 겁니다.
원인은 여러 개가 겹쳤습니다. 중동 충돌로 유가가 배럴당 100달러 안팎까지 올라 물가 걱정이 다시 붙었고, 미국 국가부채는 40조 달러를 넘었으며, 이번 회계연도 8월까지 이자로만 1조 2,680억 달러가 나갔습니다. 여기에 인공지능 대형 기업들이 올해 회사채를 2,200억 달러나 찍으면서 국채와 같은 돈주머니를 두고 경쟁하고 있습니다. 베센트 재무장관이 장기채 매입 한도를 60억 달러로 키웠지만 매도를 막기엔 부족했고, 워시 연준 의장의 매파 기조까지 더해져 시장은 인하가 아니라 추가 인상을 걱정하기 시작했습니다.
여기서 2023년 3월이 떠오릅니다. 그때 공식은 이랬죠. 금리 상승 → 국채 가격 하락 → 은행 평가손실 → 예금 이탈 → 뱅크런 → 정책 개입. 실리콘밸리은행은 채권을 팔며 약 18억 달러 손실을 확정했고, 하루에 400억 달러 넘는 예금이 빠져나갔습니다. 그런데 당국은 주말 사이 예금을 사실상 전액 보호하고, 국채를 시세가 아닌 액면가로 담보 잡아 돈을 빌려주는 은행기간대출프로그램을 열었습니다. 투매가 멈췄고, 위험자산은 그 자리에서 방향을 틀었습니다.
지금 은행 쪽 숫자도 가볍지 않습니다. 연방예금보험공사 기준 6월 말 미국 은행권의 유가증권 미실현손실은 3,267억 달러인데, 이건 10년물이 지금보다 60bp 이상 낮을 때 계산입니다. 뱅크오브아메리카 한 곳의 만기보유 채권 평가손실만 820억 달러 안팎이라는 추산도 있습니다. 다만 솔직하게 짚을 건 짚어야죠. 아직 뱅크런이 터졌다는 증거는 없습니다. 이번 충격의 뿌리는 은행 장부보다 나라 재정과 물가, 국채 공급 쪽에 있고, 대형은행 자본도 그때보다 두껍습니다. 그러니 2023년 복사판이라기보다, 비슷한 전염 경로가 만들어지는지 지켜보는 구간이라고 보는 게 정확합니다.
비트코인은 꽤 잘 버티고 있습니다. 10월 1일 8만 3천 달러대에서 거래됐고, 예상보다 약한 물가 지표에 8만 5,500달러까지 튀었다가 금리가 안 내려오자 되돌렸습니다. 10년물이 24년 만에 최고인데도 8만 달러 위를 지킨다는 건 현물 수요가 살아 있다는 뜻입니다. 물론 이번 주 가상자산 상장지수상품 유입이 1억 2,300만 달러로, 지난주 32억 달러보다 확 식은 건 감안해야 합니다.
그럼 미러링을 대입해 볼까요. 일부 지역은행이나 모기지 비중이 큰 곳에서 주말 악재가 터지면 위험자산은 한 번 더 젖을 수 있습니다. 8만 3천 달러에서 12~15%면 대략 7만 3천~7만 달러, 6만 8천 달러까지 가면 약 18% 조정입니다. 무섭게 들리지만, 2023년에도 악재가 가장 확실해 보이던 그 주말이 바닥이었습니다.
그다음 장면이 바로 타코입니다. 시장이 아파하면 당국이 결국 물러서거나 손을 내민다는 경험칙이죠. 행정부가 강경 기조를 접든, 재무부가 매입을 더 키우든, 연준이 유동성 창구를 열든 기능은 같습니다. 채권을 억지로 팔지 않아도 되게 만들어 투매를 끊는 겁니다. 그리고 유동성이 풀리는 순간 가장 먼저 반응해 온 자산이 비트코인이었습니다.
긍정적으로 볼 이유는 더 있습니다. 지금은 파산 뉴스가 아니라 금리와 평가손실이 먼저 커진 단계라 대응할 시간이 있습니다. 물가는 이번 주 지표에서 숨 고르기를 보여줬고요. 은행 입장에서도 고금리는 독이자 약입니다. 낮은 이자의 옛 채권이 만기되고 높은 이자의 새 채권이 들어오면, 지금의 평가손실 일부가 나중엔 이자이익으로 바뀝니다.
물론 자동 공식은 아닙니다. 물가가 다시 뛰면 중앙은행은 돈을 풀면서 긴축도 유지해야 하는 딜레마에 빠질 수 있어요. 그래서 가격 하나만 보지 말고 세 가지를 같이 보시면 됩니다. 장기금리가 멈추는지, 회사채와 은행 유동성으로 번지는지, 그리고 당국이 어떤 카드를 꺼내는지.
정리하면 이렇습니다. 공포가 크다는 이유만으로 바닥이라 단정할 순 없지만, 금리가 금융시스템의 약한 고리를 건드리면 정책은 결국 움직였고, 그 순간은 늘 공포가 헤드라인을 가득 채운 바로 다음이었습니다. 지금은 겁먹고 떠날 때가 아니라, 분할로 준비하며 그 장면을 기다릴 때입니다.
※ 본 글은 공개 자료를 바탕으로 한 정보 제공 및 시나리오 설명이며 특정 자산의 매수·매도 권유가 아니고, 제시된 가격 구간과 전망은 실현을 보장하지 않으며, 투자 판단과 그 결과에 대한 책임은 전적으로 투자자 본인에게 있습니다.
요즘 금융시장에서 진짜 봐야 할 건 주식도 코인도 아니고 국채입니다. 국채 금리는 쉽게 말해 금융시장의 기준 임대료예요. 이 임대료가 오르면 기업 대출, 주택담보대출, 주식 가치, 인공지능 데이터센터 투자비까지 전부 같이 비싸집니다. 그런데 그 임대료가 지금 수십 년 만의 최고치입니다.
숫자부터 보겠습니다. 10월 1일 미국 10년물 금리는 장중 5.34%까지 올라 2002년 이후 최고를 찍었고, 30년물도 5.65%를 넘겼습니다. 9월 분기 상승 폭은 87bp로 1994년 이후 가장 가팔랐다고 하죠. 미국만의 일도 아닙니다. 영국 30년물은 6%를 넘어 1998년 이후 최고, 일본 10년물은 3.11%, 프랑스 10년물은 5% 코앞, 한국 3년 국고채도 4.1%를 넘었습니다. 전 세계 나랏빚의 이자가 한꺼번에 올라간 겁니다.
원인은 여러 개가 겹쳤습니다. 중동 충돌로 유가가 배럴당 100달러 안팎까지 올라 물가 걱정이 다시 붙었고, 미국 국가부채는 40조 달러를 넘었으며, 이번 회계연도 8월까지 이자로만 1조 2,680억 달러가 나갔습니다. 여기에 인공지능 대형 기업들이 올해 회사채를 2,200억 달러나 찍으면서 국채와 같은 돈주머니를 두고 경쟁하고 있습니다. 베센트 재무장관이 장기채 매입 한도를 60억 달러로 키웠지만 매도를 막기엔 부족했고, 워시 연준 의장의 매파 기조까지 더해져 시장은 인하가 아니라 추가 인상을 걱정하기 시작했습니다.
여기서 2023년 3월이 떠오릅니다. 그때 공식은 이랬죠. 금리 상승 → 국채 가격 하락 → 은행 평가손실 → 예금 이탈 → 뱅크런 → 정책 개입. 실리콘밸리은행은 채권을 팔며 약 18억 달러 손실을 확정했고, 하루에 400억 달러 넘는 예금이 빠져나갔습니다. 그런데 당국은 주말 사이 예금을 사실상 전액 보호하고, 국채를 시세가 아닌 액면가로 담보 잡아 돈을 빌려주는 은행기간대출프로그램을 열었습니다. 투매가 멈췄고, 위험자산은 그 자리에서 방향을 틀었습니다.
지금 은행 쪽 숫자도 가볍지 않습니다. 연방예금보험공사 기준 6월 말 미국 은행권의 유가증권 미실현손실은 3,267억 달러인데, 이건 10년물이 지금보다 60bp 이상 낮을 때 계산입니다. 뱅크오브아메리카 한 곳의 만기보유 채권 평가손실만 820억 달러 안팎이라는 추산도 있습니다. 다만 솔직하게 짚을 건 짚어야죠. 아직 뱅크런이 터졌다는 증거는 없습니다. 이번 충격의 뿌리는 은행 장부보다 나라 재정과 물가, 국채 공급 쪽에 있고, 대형은행 자본도 그때보다 두껍습니다. 그러니 2023년 복사판이라기보다, 비슷한 전염 경로가 만들어지는지 지켜보는 구간이라고 보는 게 정확합니다.
비트코인은 꽤 잘 버티고 있습니다. 10월 1일 8만 3천 달러대에서 거래됐고, 예상보다 약한 물가 지표에 8만 5,500달러까지 튀었다가 금리가 안 내려오자 되돌렸습니다. 10년물이 24년 만에 최고인데도 8만 달러 위를 지킨다는 건 현물 수요가 살아 있다는 뜻입니다. 물론 이번 주 가상자산 상장지수상품 유입이 1억 2,300만 달러로, 지난주 32억 달러보다 확 식은 건 감안해야 합니다.
그럼 미러링을 대입해 볼까요. 일부 지역은행이나 모기지 비중이 큰 곳에서 주말 악재가 터지면 위험자산은 한 번 더 젖을 수 있습니다. 8만 3천 달러에서 12~15%면 대략 7만 3천~7만 달러, 6만 8천 달러까지 가면 약 18% 조정입니다. 무섭게 들리지만, 2023년에도 악재가 가장 확실해 보이던 그 주말이 바닥이었습니다.
그다음 장면이 바로 타코입니다. 시장이 아파하면 당국이 결국 물러서거나 손을 내민다는 경험칙이죠. 행정부가 강경 기조를 접든, 재무부가 매입을 더 키우든, 연준이 유동성 창구를 열든 기능은 같습니다. 채권을 억지로 팔지 않아도 되게 만들어 투매를 끊는 겁니다. 그리고 유동성이 풀리는 순간 가장 먼저 반응해 온 자산이 비트코인이었습니다.
긍정적으로 볼 이유는 더 있습니다. 지금은 파산 뉴스가 아니라 금리와 평가손실이 먼저 커진 단계라 대응할 시간이 있습니다. 물가는 이번 주 지표에서 숨 고르기를 보여줬고요. 은행 입장에서도 고금리는 독이자 약입니다. 낮은 이자의 옛 채권이 만기되고 높은 이자의 새 채권이 들어오면, 지금의 평가손실 일부가 나중엔 이자이익으로 바뀝니다.
물론 자동 공식은 아닙니다. 물가가 다시 뛰면 중앙은행은 돈을 풀면서 긴축도 유지해야 하는 딜레마에 빠질 수 있어요. 그래서 가격 하나만 보지 말고 세 가지를 같이 보시면 됩니다. 장기금리가 멈추는지, 회사채와 은행 유동성으로 번지는지, 그리고 당국이 어떤 카드를 꺼내는지.
정리하면 이렇습니다. 공포가 크다는 이유만으로 바닥이라 단정할 순 없지만, 금리가 금융시스템의 약한 고리를 건드리면 정책은 결국 움직였고, 그 순간은 늘 공포가 헤드라인을 가득 채운 바로 다음이었습니다. 지금은 겁먹고 떠날 때가 아니라, 분할로 준비하며 그 장면을 기다릴 때입니다.
※ 본 글은 공개 자료를 바탕으로 한 정보 제공 및 시나리오 설명이며 특정 자산의 매수·매도 권유가 아니고, 제시된 가격 구간과 전망은 실현을 보장하지 않으며, 투자 판단과 그 결과에 대한 책임은 전적으로 투자자 본인에게 있습니다.

코인스쿨 365일24시간 트레이딩 시그널
t.me/+U8dEGVcnEkFjZWE1
t.me/+U8dEGVcnEkFjZWE1
Aviso legal
As informações e publicações não se destinam a ser, e não constituem, conselhos ou recomendações financeiras, de investimento, comerciais ou de outro tipo fornecidos ou endossados pela TradingView. Leia mais nos Termos de Uso.
코인스쿨 365일24시간 트레이딩 시그널
t.me/+U8dEGVcnEkFjZWE1
t.me/+U8dEGVcnEkFjZWE1
Aviso legal
As informações e publicações não se destinam a ser, e não constituem, conselhos ou recomendações financeiras, de investimento, comerciais ou de outro tipo fornecidos ou endossados pela TradingView. Leia mais nos Termos de Uso.