
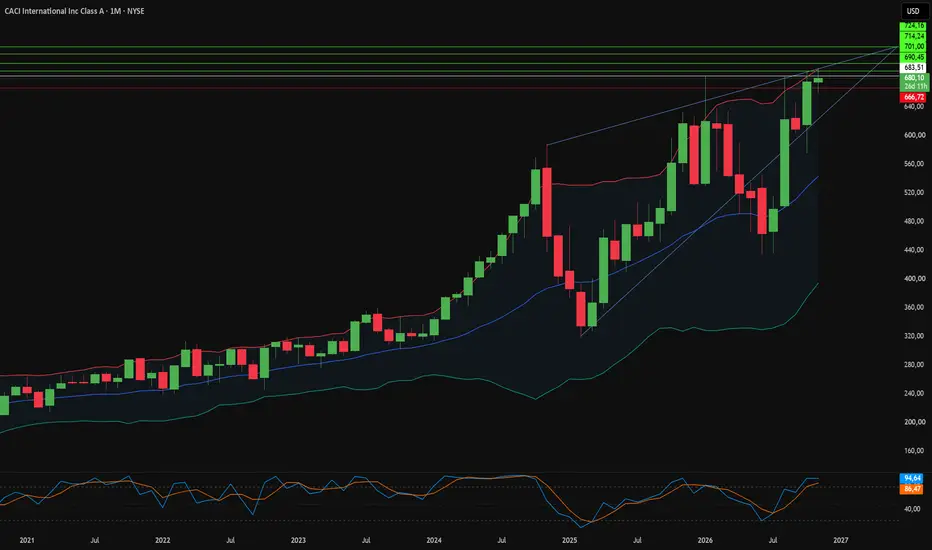
A CACI International atingiu o recorde de 689,15 dólares em 30 de outubro. As manchetes focaram no resultado acima do esperado e na elevação moderada das projeções. O número mais revelador estava no relatório trimestral: os serviços de tecnologia geram agora 58,6% da receita. Mesmo assim, o mercado ainda avalia a empresa como uma prestadora de serviços de TI governamentais.
Os contratos recentes da companhia desenham o novo campo de batalha. O Comando Central concedeu um contrato com teto de 1,5 bilhão de dólares, e a Marinha encomendou até 281 milhões de dólares em operações de guerra eletromagnética. O sistema antidrone SkyValor entrou em produção plena sob um contrato de defesa interna de 500 milhões de dólares. A aquisição da ARKA por 2,6 bilhões de dólares adicionou sensores espaciais, e uma nova fábrica em Rochester ampliou a área fabril em mais de 300%.
A questão das patentes também surpreende. Várias patentes frequentemente atribuídas à empresa pertencem, na verdade, à Lucent e ao MIT. O verdadeiro diferencial competitivo reside em outro lugar: credenciais de segurança, instalações credenciadas e presença consolidada em programas de defesa. A administração elevou a previsão de receita para o ano fiscal de 2027 para entre 10,7 bilhões e 10,9 bilhões de dólares.
Os sinais de cautela continuam evidentes. O crescimento orgânico foi de apenas 2,1% no último trimestre, e a alavancagem líquida subiu para 3,5 vezes o EBITDA. Semicondutores, memórias e terras raras enfrentam aumento de custos e longos prazos de entrega. A questão em aberto é se a empresa conseguirá comprovar sua transição para tecnologia de defesa antes que o mercado faça uma reavaliação.
Os contratos recentes da companhia desenham o novo campo de batalha. O Comando Central concedeu um contrato com teto de 1,5 bilhão de dólares, e a Marinha encomendou até 281 milhões de dólares em operações de guerra eletromagnética. O sistema antidrone SkyValor entrou em produção plena sob um contrato de defesa interna de 500 milhões de dólares. A aquisição da ARKA por 2,6 bilhões de dólares adicionou sensores espaciais, e uma nova fábrica em Rochester ampliou a área fabril em mais de 300%.
A questão das patentes também surpreende. Várias patentes frequentemente atribuídas à empresa pertencem, na verdade, à Lucent e ao MIT. O verdadeiro diferencial competitivo reside em outro lugar: credenciais de segurança, instalações credenciadas e presença consolidada em programas de defesa. A administração elevou a previsão de receita para o ano fiscal de 2027 para entre 10,7 bilhões e 10,9 bilhões de dólares.
Os sinais de cautela continuam evidentes. O crescimento orgânico foi de apenas 2,1% no último trimestre, e a alavancagem líquida subiu para 3,5 vezes o EBITDA. Semicondutores, memórias e terras raras enfrentam aumento de custos e longos prazos de entrega. A questão em aberto é se a empresa conseguirá comprovar sua transição para tecnologia de defesa antes que o mercado faça uma reavaliação.

Connecting the dots to Decode the Invisible. This post is a summary. To understand the rigged game, you need the evidence. Access the Full Analysis + Raw Sources (Lab Reports, Patents, Academic Research & Cyber Intel). See the reality here ➜ udisview.com
Aviso legal
As informações e publicações não se destinam a ser, e não constituem, conselhos ou recomendações financeiras, de investimento, comerciais ou de outro tipo fornecidos ou endossados pela TradingView. Leia mais nos Termos de Uso.
Connecting the dots to Decode the Invisible. This post is a summary. To understand the rigged game, you need the evidence. Access the Full Analysis + Raw Sources (Lab Reports, Patents, Academic Research & Cyber Intel). See the reality here ➜ udisview.com
Aviso legal
As informações e publicações não se destinam a ser, e não constituem, conselhos ou recomendações financeiras, de investimento, comerciais ou de outro tipo fornecidos ou endossados pela TradingView. Leia mais nos Termos de Uso.