
📊 Martin Ratio: Um Retorno Maior Justifica o Drawdown?
📈 O Retorno, Por Si Só, Não Conta Toda a História
Ao comparar ativos, o retorno é um dos primeiros números que os investidores analisam. No entanto, o retorno, por si só, pode ocultar uma parte importante do investimento: os drawdowns experimentados ao longo do caminho.
Dois ativos que produzem um retorno de 40% no mesmo período:
RETORNO vs. DRAWDOWN MÁXIMO
Ativo Retorno Drawdown Máximo
Ativo A +40% -10%
Ativo B +40% -35%
Uma comparação baseada apenas no retorno indica que os dois ativos tiveram o mesmo desempenho, mas a experiência do investimento foi claramente diferente.
O Ativo B exigiu que o investidor tolerasse quedas substancialmente maiores. O drawdown máximo conta apenas parte da história: ele não descreve com que frequência nem por quanto tempo o ativo permaneceu abaixo de seus máximos anteriores.
Isso levanta uma questão mais importante:
❓ Quanto retorno foi obtido em relação ao drawdown experimentado?
O Martin Ratio oferece uma forma de examinar essa questão.
📐 O Que É o Martin Ratio?
O Martin Ratio é uma medida de desempenho ajustado ao risco que relaciona o retorno ao Ulcer Index, uma medida de risco baseada em drawdowns.
Martin Ratio = Retorno / Ulcer Index
A interpretação básica é simples:
Um Martin Ratio mais alto significa que foi obtido mais retorno em relação ao risco relacionado aos drawdowns, medido pelo Ulcer Index.
O índice, portanto, combina dois aspectos importantes de um investimento:
• 📈 Retorno — o que o ativo ganhou.
• 📉 Risco relacionado aos drawdowns — a profundidade e a persistência das quedas em relação aos máximos anteriores.
Isso torna o Martin Ratio particularmente útil ao comparar ativos que podem apresentar retornos semelhantes, mas características de drawdown muito diferentes.
🩹 Por Que Usar o Ulcer Index?
Volatilidade e drawdown medem coisas diferentes. A volatilidade mede a variação dos retornos, enquanto o drawdown mede quanto um ativo cai em relação a um máximo anterior. O Ulcer Index é estruturado em torno dos drawdowns e, portanto, captura a profundidade e a duração das quedas, em vez de tratar toda variação de preço como o mesmo tipo de risco. Valores mais baixos do Ulcer Index indicam menor risco relacionado aos drawdowns, refletindo quedas menos profundas e/ou menos persistentes em relação aos máximos anteriores.
Isso torna o Martin Ratio útil quando a pergunta não é simplesmente:
“Quão volátil foi este ativo?”
mas sim:
“Quanto retorno recebi em relação à severidade do drawdown (magnitude e duração) que tive de suportar?”
⚖️ Martin Ratio vs. Sharpe e Sortino
Sharpe Ratio — Volatilidade
Quanto retorno foi obtido em relação à variabilidade total?
Sortino Ratio — Volatilidade de baixa
Quanto retorno foi obtido em relação à variabilidade negativa?
Martin Ratio — Drawdown / Ulcer Index
Quanto retorno foi obtido em relação ao risco relacionado aos drawdowns?
O Martin Ratio não deve ser considerado um substituto universal do Sharpe ou do Sortino. Ele responde a uma pergunta diferente porque sua medida de risco é explicitamente baseada em drawdowns. Por exemplo, um ativo pode apresentar um desempenho ajustado à volatilidade atraente e, ainda assim, apresentar um perfil de drawdown relativamente acentuado.
🔍 Como Interpretar o Martin Ratio
Martin Ratio mais alto: Um valor mais alto indica que foi gerado mais retorno em relação ao Ulcer Index durante o período de medição selecionado.
Martin Ratio mais baixo: Um valor mais baixo indica que o retorno foi menos eficiente em relação ao risco relacionado aos drawdowns medido pelo Ulcer Index.
Martin Ratio negativo: Um valor negativo ocorre quando o retorno medido é negativo enquanto o Ulcer Index permanece positivo.
Compare Ativos com Configurações Idênticas: As comparações do Martin Ratio são mais significativas quando os ativos utilizam o mesmo período de análise, a mesma definição de retorno, a mesma metodologia de cálculo e o mesmo timeframe.
🎯 Onde Pode Ser Útil?
• Comparar diferentes ativos ou valores mobiliários.
• Classificar uma lista de ativos pelo desempenho ajustado ao risco.
• Avaliar se um ativo de maior retorno também apresentou um perfil de drawdown eficiente.
• Comparar ações, ETFs, setores, commodities, mercados ou outros ativos negociáveis.
• Adicionar uma perspectiva orientada a drawdowns às medidas tradicionais baseadas em volatilidade, como Sharpe e Sortino.
📊 Uma Estrutura Simples para Comparação de Ativos
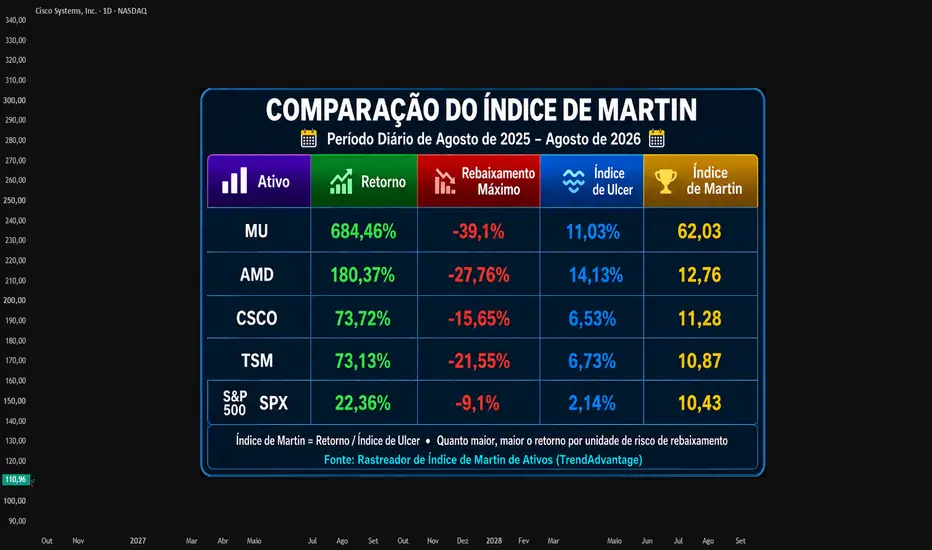
Uma maneira útil de compreender o Martin Ratio é comparar vários ativos durante o mesmo período de análise, conforme demonstrado na imagem do gráfico.
Para cada ativo, quatro estatísticas relacionadas são analisadas:
• Retorno — o que o ativo ganhou durante o período de medição.
• Drawdown Máximo — a maior queda do pico ao fundo.
• Ulcer Index — uma medida mais ampla da profundidade e persistência dos drawdowns.
• Martin Ratio — retorno em relação ao Ulcer Index.
💡 Principais Conclusões dos Dados
1️⃣ Um Retorno Elevado Pode Compensar um Maior Risco Relacionado aos Drawdowns
A Micron (MU) apresentou o maior Drawdown Máximo (−39,10%), mas também gerou um retorno excepcional de 684,46%. Seu Martin Ratio de 62,03 reflete o retorno muito elevado obtido em relação ao seu risco relacionado aos drawdowns.
2️⃣ A Persistência do Drawdown Pode Afetar a Eficiência
Comparando CSCO e TSM, ambos geraram retornos quase idênticos (~73%). No entanto, a TSM apresentou um Drawdown Máximo mais profundo (−21,55% contra −15,65%) e um Ulcer Index mais alto. Consequentemente, a CSCO apresentou um Martin Ratio ligeiramente mais alto (11,28 contra 10,87), indicando maior retorno em relação ao seu risco relacionado aos drawdowns.
3️⃣ Baixo Risco vs. Alta Eficiência
O S&P 500 (SPX) apresentou o menor Drawdown Máximo (−9,10%) e o menor Ulcer Index (2,14%) na comparação. No entanto, seu menor retorno total resultou em um Martin Ratio de 10,43, ilustrando como o índice equilibra o retorno em relação ao risco relacionado aos drawdowns.
⚠️ Considerações Importantes
• Um índice ajustado ao risco não deve ser interpretado isoladamente. O retorno, o drawdown e o Ulcer Index também devem ser analisados.
• A classificação pode mudar de acordo com o período de análise selecionado.
• Diferentes ativos podem apresentar características de retorno e drawdown muito diferentes, portanto, as comparações devem ser feitas de forma consistente.
• O Martin Ratio é uma medida descritiva de desempenho ajustado ao risco, e não uma previsão de retornos futuros.
🏁 Conclusão
Os retornos brutos mostram quanto um ativo ganhou; as métricas de drawdown mostram o risco experimentado para alcançar esse retorno.
Ao combinar o retorno com o Ulcer Index, o Martin Ratio revela se os ganhos de um ativo foram eficientes em relação à severidade de seus drawdowns — oferecendo uma perspectiva sobre o desempenho que um simples número de retorno não consegue proporcionar.
Aviso de Tradução
Esta é uma tradução assistida por máquina da publicação original em inglês, que permanece sendo a versão oficial. Todos os esforços foram feitos para preservar o significado original e a terminologia técnica, mas algumas palavras, termos ou formulações podem diferir da fonte. A publicação original em inglês pode ser encontrada no perfil do autor no TradingView. Se algo não estiver claro, consulte a versão em inglês como referência definitiva.
Martin Ratio — Referência Educacional TrendAdvantage
📈 O Retorno, Por Si Só, Não Conta Toda a História
Ao comparar ativos, o retorno é um dos primeiros números que os investidores analisam. No entanto, o retorno, por si só, pode ocultar uma parte importante do investimento: os drawdowns experimentados ao longo do caminho.
Dois ativos que produzem um retorno de 40% no mesmo período:
RETORNO vs. DRAWDOWN MÁXIMO
Ativo Retorno Drawdown Máximo
Ativo A +40% -10%
Ativo B +40% -35%
Uma comparação baseada apenas no retorno indica que os dois ativos tiveram o mesmo desempenho, mas a experiência do investimento foi claramente diferente.
O Ativo B exigiu que o investidor tolerasse quedas substancialmente maiores. O drawdown máximo conta apenas parte da história: ele não descreve com que frequência nem por quanto tempo o ativo permaneceu abaixo de seus máximos anteriores.
Isso levanta uma questão mais importante:
❓ Quanto retorno foi obtido em relação ao drawdown experimentado?
O Martin Ratio oferece uma forma de examinar essa questão.
📐 O Que É o Martin Ratio?
O Martin Ratio é uma medida de desempenho ajustado ao risco que relaciona o retorno ao Ulcer Index, uma medida de risco baseada em drawdowns.
Martin Ratio = Retorno / Ulcer Index
A interpretação básica é simples:
Um Martin Ratio mais alto significa que foi obtido mais retorno em relação ao risco relacionado aos drawdowns, medido pelo Ulcer Index.
O índice, portanto, combina dois aspectos importantes de um investimento:
• 📈 Retorno — o que o ativo ganhou.
• 📉 Risco relacionado aos drawdowns — a profundidade e a persistência das quedas em relação aos máximos anteriores.
Isso torna o Martin Ratio particularmente útil ao comparar ativos que podem apresentar retornos semelhantes, mas características de drawdown muito diferentes.
🩹 Por Que Usar o Ulcer Index?
Volatilidade e drawdown medem coisas diferentes. A volatilidade mede a variação dos retornos, enquanto o drawdown mede quanto um ativo cai em relação a um máximo anterior. O Ulcer Index é estruturado em torno dos drawdowns e, portanto, captura a profundidade e a duração das quedas, em vez de tratar toda variação de preço como o mesmo tipo de risco. Valores mais baixos do Ulcer Index indicam menor risco relacionado aos drawdowns, refletindo quedas menos profundas e/ou menos persistentes em relação aos máximos anteriores.
Isso torna o Martin Ratio útil quando a pergunta não é simplesmente:
“Quão volátil foi este ativo?”
mas sim:
“Quanto retorno recebi em relação à severidade do drawdown (magnitude e duração) que tive de suportar?”
⚖️ Martin Ratio vs. Sharpe e Sortino
Sharpe Ratio — Volatilidade
Quanto retorno foi obtido em relação à variabilidade total?
Sortino Ratio — Volatilidade de baixa
Quanto retorno foi obtido em relação à variabilidade negativa?
Martin Ratio — Drawdown / Ulcer Index
Quanto retorno foi obtido em relação ao risco relacionado aos drawdowns?
O Martin Ratio não deve ser considerado um substituto universal do Sharpe ou do Sortino. Ele responde a uma pergunta diferente porque sua medida de risco é explicitamente baseada em drawdowns. Por exemplo, um ativo pode apresentar um desempenho ajustado à volatilidade atraente e, ainda assim, apresentar um perfil de drawdown relativamente acentuado.
🔍 Como Interpretar o Martin Ratio
Martin Ratio mais alto: Um valor mais alto indica que foi gerado mais retorno em relação ao Ulcer Index durante o período de medição selecionado.
Martin Ratio mais baixo: Um valor mais baixo indica que o retorno foi menos eficiente em relação ao risco relacionado aos drawdowns medido pelo Ulcer Index.
Martin Ratio negativo: Um valor negativo ocorre quando o retorno medido é negativo enquanto o Ulcer Index permanece positivo.
Compare Ativos com Configurações Idênticas: As comparações do Martin Ratio são mais significativas quando os ativos utilizam o mesmo período de análise, a mesma definição de retorno, a mesma metodologia de cálculo e o mesmo timeframe.
🎯 Onde Pode Ser Útil?
• Comparar diferentes ativos ou valores mobiliários.
• Classificar uma lista de ativos pelo desempenho ajustado ao risco.
• Avaliar se um ativo de maior retorno também apresentou um perfil de drawdown eficiente.
• Comparar ações, ETFs, setores, commodities, mercados ou outros ativos negociáveis.
• Adicionar uma perspectiva orientada a drawdowns às medidas tradicionais baseadas em volatilidade, como Sharpe e Sortino.
📊 Uma Estrutura Simples para Comparação de Ativos
Uma maneira útil de compreender o Martin Ratio é comparar vários ativos durante o mesmo período de análise, conforme demonstrado na imagem do gráfico.
Para cada ativo, quatro estatísticas relacionadas são analisadas:
• Retorno — o que o ativo ganhou durante o período de medição.
• Drawdown Máximo — a maior queda do pico ao fundo.
• Ulcer Index — uma medida mais ampla da profundidade e persistência dos drawdowns.
• Martin Ratio — retorno em relação ao Ulcer Index.
💡 Principais Conclusões dos Dados
1️⃣ Um Retorno Elevado Pode Compensar um Maior Risco Relacionado aos Drawdowns
A Micron (MU) apresentou o maior Drawdown Máximo (−39,10%), mas também gerou um retorno excepcional de 684,46%. Seu Martin Ratio de 62,03 reflete o retorno muito elevado obtido em relação ao seu risco relacionado aos drawdowns.
2️⃣ A Persistência do Drawdown Pode Afetar a Eficiência
Comparando CSCO e TSM, ambos geraram retornos quase idênticos (~73%). No entanto, a TSM apresentou um Drawdown Máximo mais profundo (−21,55% contra −15,65%) e um Ulcer Index mais alto. Consequentemente, a CSCO apresentou um Martin Ratio ligeiramente mais alto (11,28 contra 10,87), indicando maior retorno em relação ao seu risco relacionado aos drawdowns.
3️⃣ Baixo Risco vs. Alta Eficiência
O S&P 500 (SPX) apresentou o menor Drawdown Máximo (−9,10%) e o menor Ulcer Index (2,14%) na comparação. No entanto, seu menor retorno total resultou em um Martin Ratio de 10,43, ilustrando como o índice equilibra o retorno em relação ao risco relacionado aos drawdowns.
⚠️ Considerações Importantes
• Um índice ajustado ao risco não deve ser interpretado isoladamente. O retorno, o drawdown e o Ulcer Index também devem ser analisados.
• A classificação pode mudar de acordo com o período de análise selecionado.
• Diferentes ativos podem apresentar características de retorno e drawdown muito diferentes, portanto, as comparações devem ser feitas de forma consistente.
• O Martin Ratio é uma medida descritiva de desempenho ajustado ao risco, e não uma previsão de retornos futuros.
🏁 Conclusão
Os retornos brutos mostram quanto um ativo ganhou; as métricas de drawdown mostram o risco experimentado para alcançar esse retorno.
Ao combinar o retorno com o Ulcer Index, o Martin Ratio revela se os ganhos de um ativo foram eficientes em relação à severidade de seus drawdowns — oferecendo uma perspectiva sobre o desempenho que um simples número de retorno não consegue proporcionar.
Aviso de Tradução
Esta é uma tradução assistida por máquina da publicação original em inglês, que permanece sendo a versão oficial. Todos os esforços foram feitos para preservar o significado original e a terminologia técnica, mas algumas palavras, termos ou formulações podem diferir da fonte. A publicação original em inglês pode ser encontrada no perfil do autor no TradingView. Se algo não estiver claro, consulte a versão em inglês como referência definitiva.
Martin Ratio — Referência Educacional TrendAdvantage

Aviso legal
As informações e publicações não se destinam a ser, e não constituem, conselhos ou recomendações financeiras, de investimento, comerciais ou de outro tipo fornecidos ou endossados pela TradingView. Leia mais nos Termos de Uso.
Aviso legal
As informações e publicações não se destinam a ser, e não constituem, conselhos ou recomendações financeiras, de investimento, comerciais ou de outro tipo fornecidos ou endossados pela TradingView. Leia mais nos Termos de Uso.