
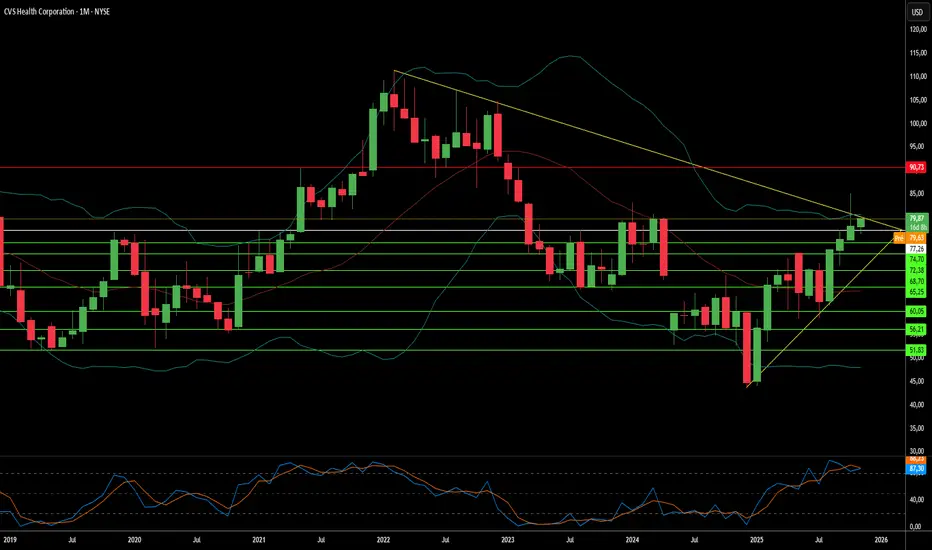
A CVS Health enfrenta uma convergência perigosa de riscos que ameaça seu modelo de negócios integrado verticalmente. A subsidiária de Gerente de Benefícios de Farmácia (PBM), Caremark, enfrenta escrutínio regulatório intensificado à medida que legisladores miram nas estruturas opacas de rebates e mecanismos de precificação de spread que sustentam a lucratividade do PBM. Ao mesmo tempo, o crescimento explosivo de medicamentos GLP-1 de alto custo para perda de peso criou uma pressão sem precedentes na formulação. A decisão da CVS de excluir o Zepbound da Eli Lilly em favor do Wegovy da Novo Nordisk, baseada puramente no preço, fracassou de forma espetacular. A Lilly retirou publicamente seus funcionários do plano PBM da CVS e mudou para a concorrente Rightway Healthcare, sinalizando um profundo ceticismo de mercado sobre a capacidade da CVS de equilibrar controle de custos com resultados clínicos. Essa deserção valida preocupações de que grandes empregadores estão cada vez mais dispostos a abandonar os "Três Grandes" PBMs por alternativas transparentes.
A estratégia de aquisição da empresa provou-se um desastre econômico, com a CVS registrando uma impressionante baixa de impairment de US$ 5,7 bilhões em goodwill na Oak Street Health no terceiro trimestre de 2025, admitindo efetivamente que os ativos de atenção primária foram superavaliados dramaticamente. Essa baixa massiva compromete a tese central de que a integração vertical de seguros (Aetna), PBM (Caremark) e entrega de cuidados cria valor sinérgico. Enquanto isso, as margens operacionais erodem de múltiplas direções: US$ 833 milhões em encargos de litígio de práticas comerciais passadas, taxas de dispensação de genéricos em declínio à medida que medicamentos GLP-1 de marca caros deslocam genéricos, e a realidade estrutural de que a proteção robusta de patentes em medicamentos GLP-1 estendendo-se até os anos 2040 elimina a alavancagem tradicional do PBM de ameaçar competição genérica.
A CVS enfrenta vulnerabilidades sistêmicas adicionais em domínios geopolíticos, tecnológicos e científicos. A dependência da empresa de Ingredientes Farmacêuticos Ativos obtidos da China e da Índia a expõe a interrupções na cadeia de suprimentos, tarifas e mandatos de fabricação doméstica obrigatórios, mas caros. Sua vasta infraestrutura integrada cria um ponto único de falha atraente para ciberataques, agravado pelo investimento de US$ 20 bilhões em tecnologia para interconectar ainda mais todos os segmentos. Mais criticamente, os fabricantes de produtos farmacêuticos detêm alavancagem sem precedentes devido à exclusividade de patentes estendida de terapias GLP-1 inovadoras, sem alívio genérico significativo por 15-20 anos, forçando a CVS a uma escolha perpétua entre excluir medicamentos superiores e perder clientes, ou aceitar cobertura que erode severamente as margens.
Até que a CVS demonstre retenção sustentável de clientes PBM entre grandes empregadores, integração bem-sucedida de seus ativos de entrega de saúde sem mais impairments, e uma estratégia viável para navegar o assalto regulatório à economia tradicional do PBM, o perfil de investimento permanece fundamentalmente desafiado. A deserção da Lilly representa mais do que uma perda de cliente única; ela expõe fragilidade estrutural em um modelo de negócios cada vez mais desalinhado com as demandas do mercado por transparência, adequação clínica e inovação tecnológica.
A estratégia de aquisição da empresa provou-se um desastre econômico, com a CVS registrando uma impressionante baixa de impairment de US$ 5,7 bilhões em goodwill na Oak Street Health no terceiro trimestre de 2025, admitindo efetivamente que os ativos de atenção primária foram superavaliados dramaticamente. Essa baixa massiva compromete a tese central de que a integração vertical de seguros (Aetna), PBM (Caremark) e entrega de cuidados cria valor sinérgico. Enquanto isso, as margens operacionais erodem de múltiplas direções: US$ 833 milhões em encargos de litígio de práticas comerciais passadas, taxas de dispensação de genéricos em declínio à medida que medicamentos GLP-1 de marca caros deslocam genéricos, e a realidade estrutural de que a proteção robusta de patentes em medicamentos GLP-1 estendendo-se até os anos 2040 elimina a alavancagem tradicional do PBM de ameaçar competição genérica.
A CVS enfrenta vulnerabilidades sistêmicas adicionais em domínios geopolíticos, tecnológicos e científicos. A dependência da empresa de Ingredientes Farmacêuticos Ativos obtidos da China e da Índia a expõe a interrupções na cadeia de suprimentos, tarifas e mandatos de fabricação doméstica obrigatórios, mas caros. Sua vasta infraestrutura integrada cria um ponto único de falha atraente para ciberataques, agravado pelo investimento de US$ 20 bilhões em tecnologia para interconectar ainda mais todos os segmentos. Mais criticamente, os fabricantes de produtos farmacêuticos detêm alavancagem sem precedentes devido à exclusividade de patentes estendida de terapias GLP-1 inovadoras, sem alívio genérico significativo por 15-20 anos, forçando a CVS a uma escolha perpétua entre excluir medicamentos superiores e perder clientes, ou aceitar cobertura que erode severamente as margens.
Até que a CVS demonstre retenção sustentável de clientes PBM entre grandes empregadores, integração bem-sucedida de seus ativos de entrega de saúde sem mais impairments, e uma estratégia viável para navegar o assalto regulatório à economia tradicional do PBM, o perfil de investimento permanece fundamentalmente desafiado. A deserção da Lilly representa mais do que uma perda de cliente única; ela expõe fragilidade estrutural em um modelo de negócios cada vez mais desalinhado com as demandas do mercado por transparência, adequação clínica e inovação tecnológica.

Connecting the dots to Decode the Invisible. This post is a summary. To understand the rigged game, you need the evidence. Access the Full Analysis + Raw Sources (Lab Reports, Patents, Academic Research & Cyber Intel). See the reality here ➜ udisview.com
Aviso legal
As informações e publicações não se destinam a ser, e não constituem, conselhos ou recomendações financeiras, de investimento, comerciais ou de outro tipo fornecidos ou endossados pela TradingView. Leia mais nos Termos de Uso.
Connecting the dots to Decode the Invisible. This post is a summary. To understand the rigged game, you need the evidence. Access the Full Analysis + Raw Sources (Lab Reports, Patents, Academic Research & Cyber Intel). See the reality here ➜ udisview.com
Aviso legal
As informações e publicações não se destinam a ser, e não constituem, conselhos ou recomendações financeiras, de investimento, comerciais ou de outro tipo fornecidos ou endossados pela TradingView. Leia mais nos Termos de Uso.