
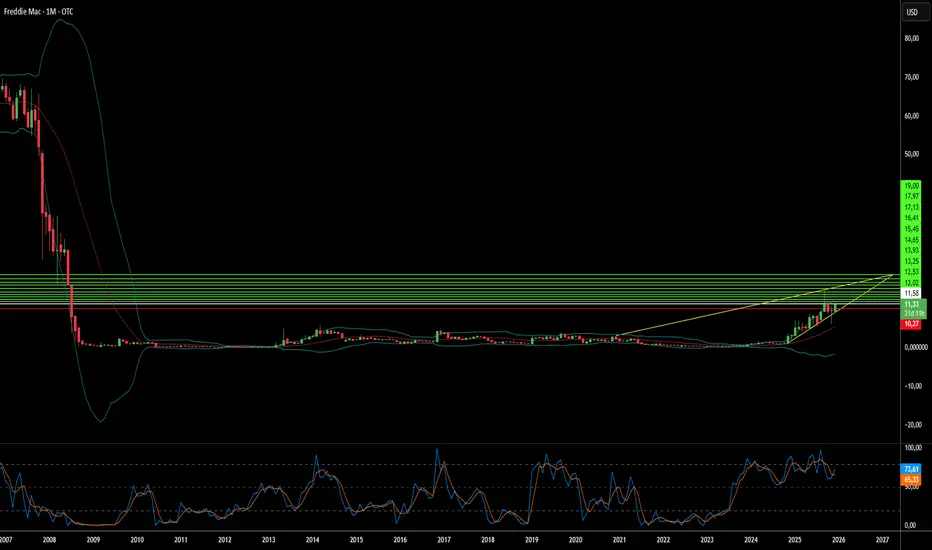
A Freddie Mac encontra-se num ponto de inflexão crítico, à medida que Michael Burry, o lendário investidor de "The Big Short", assume uma posição significativa na empresa patrocinada pelo governo. Negociada no mercado de balcão por uma fração do seu valor potencial, a empresa transformou-se de uma garantidora de hipotecas numa potência tecnológica com robustas patentes de IA, arquitetura de cibersegurança "zero-trust" e sistemas de subscrição automatizados que poupam aos credores cerca de 1.700 dólares por empréstimo. As ações são negociadas atualmente muito abaixo do valor contábil, mas Burry projeta uma avaliação pós-privatização de 1,25x a 2x o valor contábil, representando um potencial de valorização massivo se as incertezas regulatórias forem resolvidas.
A tese de privatização centra-se no fim da "Varredura do Patrimônio Líquido" (Net Worth Sweep), na construção de reservas de capital e, eventualmente, na re-listagem da empresa. No entanto, permanecem obstáculos significativos, particularmente os warrants do Tesouro para 79,9% das ações ordinárias, uma enorme ameaça de diluição que suprime os preços. Apesar destes desafios, os fundamentos operacionais da Freddie Mac são fortes: o mercado imobiliário mostra resiliência com baixas taxas de inadimplência em torno de 2,12%, a empresa retém lucros pela primeira vez em mais de uma década e a sua importância geopolítica como pilar da hegemonia do dólar torna-a estrategicamente indispensável ao poder financeiro dos EUA.
Além das operações hipotecárias tradicionais, o fosso de propriedade intelectual da Freddie Mac inclui patentes para avaliação da qualidade de localização usando aprendizagem automática, testes de software automatizados para implementação rápida e sistemas de integridade de dados. A arquitetura de cibersegurança "zero-trust" da empresa posiciona-a como uma fortaleza contra ameaças cada vez mais sofisticadas de atores estatais e cibercriminosos. Com explorações em computação quântica para otimização de portfólio e pilotos dirigidos pela FHFA sobre reservas de criptomoedas, a Freddie Mac está a posicionar-se na intersecção entre finanças e tecnologia de ponta.
A oportunidade assimétrica é clara: desvantagem limitada dado o profundo desconto, e enorme potencial de valorização após a re-listagem e normalização. Detentores estrangeiros, como o Japão (1,13 biliões de dólares) e a China (757 mil milhões de dólares), ancoram a procura pela dívida da Agência, fornecendo suporte estrutural. Embora o caminho permaneça "ventoso e rochoso", como reconhece Burry, a convergência de fundamentos fortes, liderança tecnológica, necessidade geopolítica e um investidor ativista determinado cria um argumento convincente para o que pode ser uma das jogadas de valor mais consequentes da década.
A tese de privatização centra-se no fim da "Varredura do Patrimônio Líquido" (Net Worth Sweep), na construção de reservas de capital e, eventualmente, na re-listagem da empresa. No entanto, permanecem obstáculos significativos, particularmente os warrants do Tesouro para 79,9% das ações ordinárias, uma enorme ameaça de diluição que suprime os preços. Apesar destes desafios, os fundamentos operacionais da Freddie Mac são fortes: o mercado imobiliário mostra resiliência com baixas taxas de inadimplência em torno de 2,12%, a empresa retém lucros pela primeira vez em mais de uma década e a sua importância geopolítica como pilar da hegemonia do dólar torna-a estrategicamente indispensável ao poder financeiro dos EUA.
Além das operações hipotecárias tradicionais, o fosso de propriedade intelectual da Freddie Mac inclui patentes para avaliação da qualidade de localização usando aprendizagem automática, testes de software automatizados para implementação rápida e sistemas de integridade de dados. A arquitetura de cibersegurança "zero-trust" da empresa posiciona-a como uma fortaleza contra ameaças cada vez mais sofisticadas de atores estatais e cibercriminosos. Com explorações em computação quântica para otimização de portfólio e pilotos dirigidos pela FHFA sobre reservas de criptomoedas, a Freddie Mac está a posicionar-se na intersecção entre finanças e tecnologia de ponta.
A oportunidade assimétrica é clara: desvantagem limitada dado o profundo desconto, e enorme potencial de valorização após a re-listagem e normalização. Detentores estrangeiros, como o Japão (1,13 biliões de dólares) e a China (757 mil milhões de dólares), ancoram a procura pela dívida da Agência, fornecendo suporte estrutural. Embora o caminho permaneça "ventoso e rochoso", como reconhece Burry, a convergência de fundamentos fortes, liderança tecnológica, necessidade geopolítica e um investidor ativista determinado cria um argumento convincente para o que pode ser uma das jogadas de valor mais consequentes da década.

Connecting the dots to Decode the Invisible. This post is a summary. To understand the rigged game, you need the evidence. Access the Full Analysis + Raw Sources (Lab Reports, Patents, Academic Research & Cyber Intel). See the reality here ➜ udisview.com
Aviso legal
As informações e publicações não se destinam a ser, e não constituem, conselhos ou recomendações financeiras, de investimento, comerciais ou de outro tipo fornecidos ou endossados pela TradingView. Leia mais nos Termos de Uso.
Connecting the dots to Decode the Invisible. This post is a summary. To understand the rigged game, you need the evidence. Access the Full Analysis + Raw Sources (Lab Reports, Patents, Academic Research & Cyber Intel). See the reality here ➜ udisview.com
Aviso legal
As informações e publicações não se destinam a ser, e não constituem, conselhos ou recomendações financeiras, de investimento, comerciais ou de outro tipo fornecidos ou endossados pela TradingView. Leia mais nos Termos de Uso.