
Guten Morgen zusammen,
die Märkte bleiben auch zum Wochenschluss in einem äußerst spannenden Spannungsfeld. Auf der einen Seite gibt es weiterhin diplomatische Ansätze im Nahen Osten und gleichzeitig konstruktivere Töne zwischen den USA und China. Auf der anderen Seite steigen die langfristigen Anleiherenditen weiter deutlich an, der Ölpreis notiert weiterhin oberhalb der 90-Dollar-Marke und die Erwartungen an weitere Zinserhöhungen der Federal Reserve nehmen wieder zu.
Gerade die Kombination aus hohen Energiepreisen, robusten US-Konjunkturdaten und steigenden Bond-Renditen bleibt für die Risk Assets ein entscheidender Faktor. Dazu kommt, dass wir uns am Ende des dritten Quartals befinden und damit Gewinnmitnahmen sowie Rebalancing-Effekte jederzeit für zusätzliche Bewegungen sorgen können.
Agenda:
* Geopolitische Lage
* Fundamentale Wirtschaftsdaten gestern
* Fundamentale Wirtschaftsdaten heute
* Märkte & Korrelationen im Überblick
* Risk Assets im Überblick
* DAX Tagesausblick
* Fazit
⸻
Geopolitische Lage
Naher Osten
Im Nahen Osten bleibt die Situation weiterhin sehr dynamisch. Besonders die Angriffe der Huthi auf Saudi-Arabien rücken wieder stärker in den Fokus. Die Huthi erklärten, Ziele in Riad sowie Anlagen von Saudi Aramco in Yanbu angegriffen zu haben. Gleichzeitig haben Saudi-Arabien, die Türkei und Pakistan angekündigt, sich im Rahmen ihres gemeinsamen Verteidigungsabkommens über die Unterstützung Saudi-Arabiens auszutauschen. Saudi-Arabien, die Türkei und Pakistan bekräftigten anschließend das Recht Riads auf Selbstverteidigung.
Für die Märkte ist dabei vor allem die Verbindung zur Energieversorgung entscheidend. Der Ölpreis reagierte gestern erneut deutlich auf die Meldungen und Brent schloss bei 106,60 USD, ein Plus von 3,41 %. WTI beendete den Handel bei 94,61 USD, ebenfalls deutlich höher.
Gleichzeitig gibt es aber auch einen möglichen positiven Faktor: Die USA und der Iran diskutieren über einen möglichen phasenweisen Deal, bei dem unter anderem eine Wiederöffnung der Straße von Hormus eine Rolle spielen könnte. Genau diese Meldungen haben die Ölpreise zwischenzeitlich wieder von ihren Tageshochs zurückkommen lassen.
Das Problem bleibt allerdings der tatsächliche Schiffsverkehr. Nach den jüngsten Tracking-Daten ist die Zahl der Handelsschiffe, die Hormus passieren, wieder auf einstellige Werte gefallen. Damit haben wir aktuell einen klassischen Gegensatz zwischen diplomatischer Hoffnung und weiterhin sehr eingeschränkter operativer Situation. Für den Ölpreis und damit auch für die Inflation bleibt Hormus deshalb einer der wichtigsten Faktoren.
USA & China
Auch beim Treffen zwischen Donald Trump und Chinas Präsident Xi Jinping gab es viele Schlagzeilen. Beide Seiten betonten eine konstruktive Gesprächsatmosphäre und weitere Zusammenarbeit, unter anderem bei Handel und künstlicher Intelligenz.
Gleichzeitig sollte man die Ergebnisse nicht überinterpretieren. Reuters berichtet, dass es bei zentralen Streitpunkten wie Handel, KI, Taiwan und dem Iran-Konflikt keinen großen Durchbruch gab. Die Gespräche haben allerdings dazu beigetragen, die Kommunikation zwischen beiden Seiten aufrechtzuerhalten.
Für die Märkte bedeutet das aus meiner Sicht vor allem: Der US-China-Konflikt liefert aktuell keinen zusätzlichen unmittelbaren Belastungsimpuls, die strukturellen Differenzen bleiben aber bestehen.
⸻
Fundamentale Wirtschaftsdaten gestern
Gestern hatten wir einen extrem wichtigen Datentag in den USA.
Besonders relevant waren die Initial Jobless Claims. Erwartet wurden 201.000, nach zuvor 198.000. Tatsächlich lagen die Erstanträge bei lediglich 197.000.
Damit bleibt der US-Arbeitsmarkt weiterhin ausgesprochen robust. Reuters spricht sogar von einem Niveau nahe einem 57-Jahres-Tief.
Für die Federal Reserve ist das natürlich relevant. Ein weiterhin stabiler Arbeitsmarkt gibt der Fed weniger Anlass, die Geldpolitik aufgrund von Konjunktursorgen zu lockern. Gleichzeitig bleibt die Inflation erhöht. Genau diese Kombination aus robuster Wirtschaft und hartnäckiger Inflation erhöht den Druck auf die Fed, die Zinsen gegebenenfalls weiter anzuheben.
Dazu kamen die New Home Sales für August. Erwartet wurden 615.000, tatsächlich wurden 684.000 neue Häuser verkauft. Auch gegenüber dem revidierten Vormonatswert von 643.000 war das eine deutliche Verbesserung.
Das ist ein weiterer Hinweis darauf, dass die US-Wirtschaft trotz des bereits restriktiven Zinsniveaus weiterhin relativ viel Dynamik besitzt.
Zusätzlich gab es gestern zahlreiche Aussagen verschiedener Fed-Mitglieder. Der gemeinsame Nenner war dabei relativ eindeutig: Die Inflation bleibt ein Problem, die Inflationsrisiken sind weiterhin nach oben gerichtet und weitere Zinserhöhungen können nicht ausgeschlossen werden.
Genau deshalb haben sich auch die Erwartungen an den weiteren Fed-Zinspfad wieder deutlich verschärft. Der Dollar konnte entsprechend weiter zulegen und die Anleiherenditen stiegen deutlich an.
⸻
Fundamentale Wirtschaftsdaten heute
Heute steht zunächst FOMC-Mitglied John Williams im Fokus. Nach den zahlreichen hawkishen Aussagen vom Vortag wird interessant, ob Williams diesen Ton bestätigt oder etwas differenzierter auf den weiteren Zinspfad blickt.
Um 14:30 Uhr folgen die Durable Goods Orders, also die Auftragseingänge für langlebige Wirtschaftsgüter. Hier geht es im Wesentlichen darum, wie stark die Investitions- und Nachfrageaktivität in der US-Wirtschaft ausfällt. Besonders interessant sind dabei die Kernaufträge, weil sie die volatilen Transportkomponenten herausrechnen und damit einen besseren Eindruck von der zugrunde liegenden Investitionsnachfrage vermitteln.
Um 16:00 Uhr folgen dann die University of Michigan Inflation Expectations. Sowohl die 1-Jahres- als auch die 5-Jahres-Inflationserwartungen sind heute besonders wichtig. Gerade bei einem bereits hohen Ölpreis möchte der Markt sehen, ob sich die gestiegenen Energiekosten zunehmend in den Inflationserwartungen der Verbraucher festsetzen.
Und zusätzlich darf man einen Punkt heute definitiv nicht vergessen: Wir befinden uns am Ende des Monats und gleichzeitig am Ende des dritten Quartals. Damit sind Gewinnmitnahmen, Portfolio-Rebalancing und institutionelle Umschichtungen jederzeit möglich. Gerade bei den aktuell sehr hohen Bewertungen und der gleichzeitig steigenden Bond-Volatilität kann das für zusätzliche Bewegungen sorgen.
Earnings
Auch die Earnings Season nimmt langsam wieder Fahrt auf. Gestern standen unter anderem die Zahlen von Costco im Fokus.
Costco konnte beim EPS die Erwartungen übertreffen. Die EPS-Surprise lag bei +3,05 %, die Revenue-Surprise bei +0,90 %.
Für den heutigen Handelstag sehe ich im Vergleich dazu keine Earnings-Zahl, die für den DAX kurzfristig eine ähnlich große Bedeutung hätte.
⸻
Märkte & Korrelationen im Überblick
US Oil
Starten wir wie immer mit dem Ölpreis.
Hier hatten wir gestern erneut den von mir erwarteten Abgriff nach oben, nachdem wir zuvor Unterstützung gefunden hatten. Gleichzeitig sehen wir heute bereits wieder eine Bewegung von rund 2 % nach unten.
Für den Wochenschluss wäre es aus meiner Sicht sehr wichtig, dass wir unterhalb der 91,67 USD schließen können.
Charttechnisch bleibt allerdings das große Problem bestehen: Der Ölpreis kann aktuell jederzeit durch geopolitische Nachrichten komplett neu bewertet werden.
Mit Brent oberhalb von 100 USD und WTI weiterhin um die 92-Dollar-Marke bleibt das Thema deshalb extrem relevant. Für mich gibt es hier aktuell allerdings keine konkrete Trade-Idee.
Die entscheidende Zone bleibt für mich:
91,67 USD
Jetzt müssen wir beobachten, wie der Ölpreis in den Wochenschluss und anschließend in das Monatsende läuft.
⸻
US Bonds
Kommen wir zu einem der aktuell wichtigsten Punkte überhaupt: den US-Staatsanleihen.
Hier sehen wir mittlerweile eine extrem starke Bewegung bei den Renditen.
3-jährige US-Staatsanleihen
* Woche: +2,76 %
* September: knapp +13 %
5-jährige US-Staatsanleihen
* Woche: +3,60 %
* September: +11,50 %
10-jährige US-Staatsanleihen
* Woche: +3,45 %
* September: ca. +8,80 %
30-jährige US-Staatsanleihen
* Woche: +2,80 %
* September: knapp +4 %
Wichtig ist dabei: Wir sprechen hier über die Veränderung der Renditen beziehungsweise der entsprechenden Marktbewegung und nicht über einen Anstieg der Rendite um diese Prozentpunkte.
Und die absolute Entwicklung ist ebenfalls bemerkenswert: Die Rendite der 30-jährigen US-Staatsanleihe ist auf den höchsten Stand seit 2004 gestiegen. Auch die 10-jährige US-Rendite hat die 5-%-Marke deutlich überschritten. Reuters berichtet von einem neuen Mehrjahreshoch der langfristigen US-Renditen.
Genau das ist für die Aktienmärkte problematisch.
Wir haben aktuell:
hohen Ölpreis + robuste US-Konjunktur + hartnäckige Inflation + steigende Fed-Zinserwartungen + stark steigende langfristige Renditen.
Und wenn sichere Staatsanleihen wieder deutlich attraktivere Renditen bieten, müssen Aktien entsprechend mehr Renditepotenzial bieten, um für Investoren interessant zu bleiben.
Deshalb ist der Bondmarkt für mich aktuell mindestens genauso wichtig wie der Aktienmarkt selbst.
⸻
DXY
Beim DXY zeigt sich weiterhin massive Stärke.
Wir hatten gestern erneut einen bullischen Impuls und bewegen uns jetzt in Richtung 101,50.
Mein Bias bleibt deshalb unverändert:
Solange wir über 101 bleiben, bin ich zunächst long bis 101,50.
An der Zone um 101,50 muss sich dann zeigen, ob wir einen weiteren Ausbruch in Richtung 102 bekommen oder zunächst eine Korrektur sehen.
Der aktuelle Dollar-Stärke liegt unter anderem die Neubewertung des zukünftigen Fed-Zinspfades zugrunde. Je stärker weitere Zinserhöhungen eingepreist werden, desto attraktiver wird der US-Dollar gegenüber anderen Währungen.
Short wäre ich erst wieder bei einem klaren Schlusskurs unter 101.
Dann wären für mich wieder die Bereiche:
100,60 – 100,50
interessant.
⸻
VIX
Beim Volatilitätsindex bleibt es weiterhin relativ entspannt.
Der VIX notiert aktuell bei etwa 15,68.
Damit sehen wir trotz der Bewegungen bei Öl und Bonds noch keine wirkliche Panik im Aktienmarkt. Genau deshalb würde ich aktuell auch nicht versuchen, jede kleine Bewegung überzuinterpretieren.
⸻
Risk Assets im Überblick
Nvidia & Bitcoin
Bei Nvidia und Bitcoin hat sich meine Analyse im Vergleich zu gestern nicht verändert.
Deshalb möchte ich hier heute auch keine neuen Trade-Ideen erzwingen.
Die bereits genannten Schlüsselmarken bleiben bestehen und ich warte lieber auf eine saubere Reaktion, anstatt mitten in einem weiterhin sehr komplexen Makro-Umfeld hinterherzulaufen.
⸻
S&P 500
Beim S&P 500 hatten wir gestern erneut einen tieferen Abgriff, wurden anschließend aber direkt wieder aufgekauft.
Die von mir erwartete Zone um 7.700 wurde dabei leider nicht ganz erreicht.
Trotzdem wäre ich hier aktuell nicht blind long.
Für mich ist zunächst entscheidend, ob wir das gestrige Daily High bei 7.784,5 Punkten überwinden können.
Sollten wir darüber kommen, wäre für mich theoretisch noch einmal ein Long bis etwa 7.811 Punkte möglich.
Ansonsten bleibe ich hier vorsichtig mit zu frühen Longs. Ich würde lieber geduldig bleiben und beobachten, ob wir doch noch einmal einen Short-Abgriff beziehungsweise einen Retest der 7.700er-Zone bekommen.
⸻
Nasdaq 100
Auch beim Nasdaq 100 hatten wir einen größeren Abgriff.
Die 30.000er-Marke wurde allerdings ebenfalls nicht ganz erreicht und wir haben bereits das gestrige Daily High gebrochen.
Hier ist für mich die 30.500er-Marke entscheidend.
Oberhalb von 30.500 wäre ich zunächst wieder long orientiert mit einem Zielbereich bei den Allzeithochs um 30.770 Punkte.
Sollten wir dagegen wieder unter 30.500 fallen, würden sich perspektivisch erneut die 30.244 Punkte als Shortziel anbieten.
Darunter bleibt für mich weiterhin die 30.000er-Marke interessant.
⸻
US30
Beim US30 haben wir den übergeordneten Abwärtstrend ebenfalls weiter fortgesetzt.
Wir haben das Gap geschlossen und anschließend am Monatshoch aus dem Mai bei rund 51.160 Punkten reagiert.
Hier bin ich weiterhin sehr geduldig mit Longs.
Für mich wäre zunächst eine bullishe Wochenkerze notwendig, um die übergeordnete Short-Struktur infrage zu stellen.
Gestern wurde sogar der Wochenkurs der Vorwoche gebrochen.
Deshalb bleibt mein übergeordnetes Szenario aktuell:
Short in Richtung 50.500 Punkte.
Solange wir keinen klaren bullishen Wochenabschluss bekommen, sehe ich hier keinen Grund, die übergeordnete Short-Idee vorschnell aufzugeben.
⸻
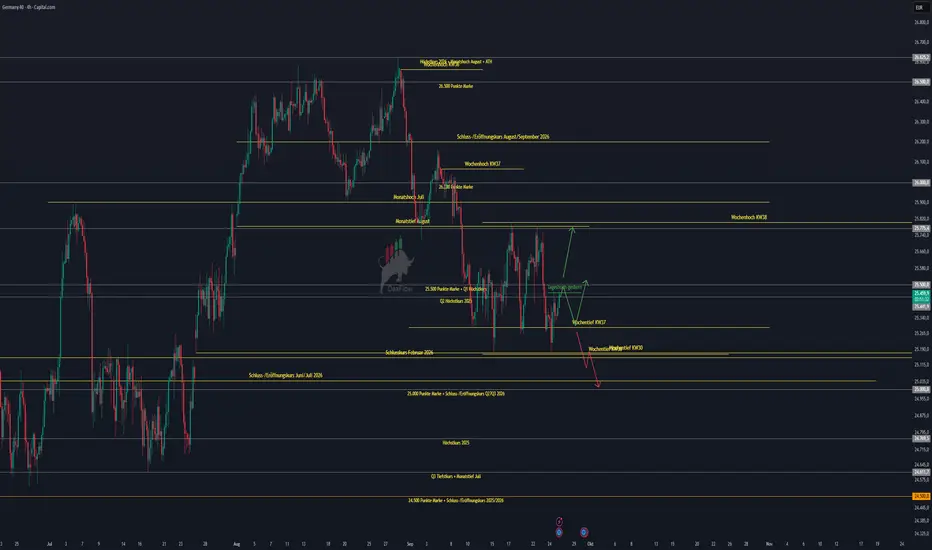
DAX Tagesausblick
Kommen wir zum DAX.
Auch hier hatten wir gestern noch einmal den von mir erwarteten tieferen Abgriff in die Zone zwischen 25.170 und 25.140 Punkten.
Genau dort kam anschließend eine sehr starke bullishe Reaktion. Der Bereich wurde sofort wieder aufgekauft und der DAX konnte sich anschließend zurück in Richtung 25.440 Punkte bewegen.
Damit befinden wir uns jetzt wieder an einer für mich sehr wichtigen Zone:
25.440 Punkte – Q2-Hoch 2026.
Jetzt wird es interessant.
Wenn wir uns an dieser Zone behaupten können und anschließend auch die 25.500 Punkte nachhaltig einnehmen, wäre ich wieder perspektivisch long orientiert.
Das nächste Ziel wäre für mich dann:
25.775 Punkte.
Sollten wir dagegen im Bereich von 25.500 bzw. 25.440 Punkten erneut rejected werden, würde ich zunächst Geduld bewahren.
Dann wäre für mich der nächste interessante Bereich der Retest von:
25.310 Punkte.
Das ist für mich aktuell der entscheidende Bereich für die Frage, ob die gestrige Aufwärtsbewegung nachhaltig weiterlaufen kann.
Sollten wir auch 25.310 wieder verlieren, könnte sich der Markt erneut in Richtung 25.000 Punkte bewegen.
Damit bleibt mein Szenario relativ klar:
Über 25.500 → Long-Perspektive Richtung 25.775.
Rejection an 25.500/25.440 → Geduld und möglicher Retest 25.310.
Unter 25.310 → Risiko eines erneuten Laufs Richtung 25.000.
Ich hatte bereits Anfang der Woche beziehungsweise im Wochenausblick darauf hingewiesen, dass wir aktuell durchaus eine Range in den Märkten sehen können. Dafür spricht auch, dass wir in dieser Woche vergleichsweise wenig neuen fundamentalen Input bekommen haben.
Das könnte sich allerdings sehr bald ändern.
In der kommenden Woche stehen unter anderem die US-Arbeitsmarktdaten beziehungsweise die NFPs und die Core-PCE-Daten auf der Agenda. Damit bekommen wir wieder deutlich mehr fundamentalen Input und entsprechend auch das Potenzial für eine höhere Volatilität.
⸻
Fazit
Wir gehen damit in einen sehr interessanten Wochenschluss.
Auf der einen Seite sehen wir weiterhin eine robuste US-Wirtschaft, sehr starke Arbeitsmarktdaten und einen extrem festen Dollar. Auf der anderen Seite steigen die langfristigen US-Renditen massiv und die 30-jährige US-Rendite befindet sich auf einem Niveau, das zuletzt 2004 gesehen wurde. Gleichzeitig bleibt der Ölpreis trotz möglicher diplomatischer Fortschritte oberhalb von 100 USD bei Brent.
Damit bleibt für mich insbesondere die Kombination aus Ölpreis, Bond-Renditen und Fed-Zinserwartungen der entscheidende Faktor für die Risk Assets.
Beim DAX selbst haben wir nach dem Abgriff in die 25.170–25.140er-Zone eine starke Reaktion gesehen. Jetzt entscheidet für mich vor allem die Zone um 25.440 bis 25.500 Punkte darüber, ob wir erneut Richtung 25.775 laufen können oder zunächst einen weiteren Rücksetzer sehen.
Wie immer gilt: Geduld bewahren, nicht jedem Move hinterherlaufen und insbesondere am Quartalsende mögliche Rebalancing- und Gewinnmitnahmeeffekte berücksichtigen.
Ich wünsche euch allen einen erfolgreichen Wochenschluss und bereits vorab ein schönes Wochenende.
Stabile Trades!
Keine Anlageberatung, sondern meine persönliche Markteinschätzung und mein persönlicher Trading-Plan.
die Märkte bleiben auch zum Wochenschluss in einem äußerst spannenden Spannungsfeld. Auf der einen Seite gibt es weiterhin diplomatische Ansätze im Nahen Osten und gleichzeitig konstruktivere Töne zwischen den USA und China. Auf der anderen Seite steigen die langfristigen Anleiherenditen weiter deutlich an, der Ölpreis notiert weiterhin oberhalb der 90-Dollar-Marke und die Erwartungen an weitere Zinserhöhungen der Federal Reserve nehmen wieder zu.
Gerade die Kombination aus hohen Energiepreisen, robusten US-Konjunkturdaten und steigenden Bond-Renditen bleibt für die Risk Assets ein entscheidender Faktor. Dazu kommt, dass wir uns am Ende des dritten Quartals befinden und damit Gewinnmitnahmen sowie Rebalancing-Effekte jederzeit für zusätzliche Bewegungen sorgen können.
Agenda:
* Geopolitische Lage
* Fundamentale Wirtschaftsdaten gestern
* Fundamentale Wirtschaftsdaten heute
* Märkte & Korrelationen im Überblick
* Risk Assets im Überblick
* DAX Tagesausblick
* Fazit
⸻
Geopolitische Lage
Naher Osten
Im Nahen Osten bleibt die Situation weiterhin sehr dynamisch. Besonders die Angriffe der Huthi auf Saudi-Arabien rücken wieder stärker in den Fokus. Die Huthi erklärten, Ziele in Riad sowie Anlagen von Saudi Aramco in Yanbu angegriffen zu haben. Gleichzeitig haben Saudi-Arabien, die Türkei und Pakistan angekündigt, sich im Rahmen ihres gemeinsamen Verteidigungsabkommens über die Unterstützung Saudi-Arabiens auszutauschen. Saudi-Arabien, die Türkei und Pakistan bekräftigten anschließend das Recht Riads auf Selbstverteidigung.
Für die Märkte ist dabei vor allem die Verbindung zur Energieversorgung entscheidend. Der Ölpreis reagierte gestern erneut deutlich auf die Meldungen und Brent schloss bei 106,60 USD, ein Plus von 3,41 %. WTI beendete den Handel bei 94,61 USD, ebenfalls deutlich höher.
Gleichzeitig gibt es aber auch einen möglichen positiven Faktor: Die USA und der Iran diskutieren über einen möglichen phasenweisen Deal, bei dem unter anderem eine Wiederöffnung der Straße von Hormus eine Rolle spielen könnte. Genau diese Meldungen haben die Ölpreise zwischenzeitlich wieder von ihren Tageshochs zurückkommen lassen.
Das Problem bleibt allerdings der tatsächliche Schiffsverkehr. Nach den jüngsten Tracking-Daten ist die Zahl der Handelsschiffe, die Hormus passieren, wieder auf einstellige Werte gefallen. Damit haben wir aktuell einen klassischen Gegensatz zwischen diplomatischer Hoffnung und weiterhin sehr eingeschränkter operativer Situation. Für den Ölpreis und damit auch für die Inflation bleibt Hormus deshalb einer der wichtigsten Faktoren.
USA & China
Auch beim Treffen zwischen Donald Trump und Chinas Präsident Xi Jinping gab es viele Schlagzeilen. Beide Seiten betonten eine konstruktive Gesprächsatmosphäre und weitere Zusammenarbeit, unter anderem bei Handel und künstlicher Intelligenz.
Gleichzeitig sollte man die Ergebnisse nicht überinterpretieren. Reuters berichtet, dass es bei zentralen Streitpunkten wie Handel, KI, Taiwan und dem Iran-Konflikt keinen großen Durchbruch gab. Die Gespräche haben allerdings dazu beigetragen, die Kommunikation zwischen beiden Seiten aufrechtzuerhalten.
Für die Märkte bedeutet das aus meiner Sicht vor allem: Der US-China-Konflikt liefert aktuell keinen zusätzlichen unmittelbaren Belastungsimpuls, die strukturellen Differenzen bleiben aber bestehen.
⸻
Fundamentale Wirtschaftsdaten gestern
Gestern hatten wir einen extrem wichtigen Datentag in den USA.
Besonders relevant waren die Initial Jobless Claims. Erwartet wurden 201.000, nach zuvor 198.000. Tatsächlich lagen die Erstanträge bei lediglich 197.000.
Damit bleibt der US-Arbeitsmarkt weiterhin ausgesprochen robust. Reuters spricht sogar von einem Niveau nahe einem 57-Jahres-Tief.
Für die Federal Reserve ist das natürlich relevant. Ein weiterhin stabiler Arbeitsmarkt gibt der Fed weniger Anlass, die Geldpolitik aufgrund von Konjunktursorgen zu lockern. Gleichzeitig bleibt die Inflation erhöht. Genau diese Kombination aus robuster Wirtschaft und hartnäckiger Inflation erhöht den Druck auf die Fed, die Zinsen gegebenenfalls weiter anzuheben.
Dazu kamen die New Home Sales für August. Erwartet wurden 615.000, tatsächlich wurden 684.000 neue Häuser verkauft. Auch gegenüber dem revidierten Vormonatswert von 643.000 war das eine deutliche Verbesserung.
Das ist ein weiterer Hinweis darauf, dass die US-Wirtschaft trotz des bereits restriktiven Zinsniveaus weiterhin relativ viel Dynamik besitzt.
Zusätzlich gab es gestern zahlreiche Aussagen verschiedener Fed-Mitglieder. Der gemeinsame Nenner war dabei relativ eindeutig: Die Inflation bleibt ein Problem, die Inflationsrisiken sind weiterhin nach oben gerichtet und weitere Zinserhöhungen können nicht ausgeschlossen werden.
Genau deshalb haben sich auch die Erwartungen an den weiteren Fed-Zinspfad wieder deutlich verschärft. Der Dollar konnte entsprechend weiter zulegen und die Anleiherenditen stiegen deutlich an.
⸻
Fundamentale Wirtschaftsdaten heute
Heute steht zunächst FOMC-Mitglied John Williams im Fokus. Nach den zahlreichen hawkishen Aussagen vom Vortag wird interessant, ob Williams diesen Ton bestätigt oder etwas differenzierter auf den weiteren Zinspfad blickt.
Um 14:30 Uhr folgen die Durable Goods Orders, also die Auftragseingänge für langlebige Wirtschaftsgüter. Hier geht es im Wesentlichen darum, wie stark die Investitions- und Nachfrageaktivität in der US-Wirtschaft ausfällt. Besonders interessant sind dabei die Kernaufträge, weil sie die volatilen Transportkomponenten herausrechnen und damit einen besseren Eindruck von der zugrunde liegenden Investitionsnachfrage vermitteln.
Um 16:00 Uhr folgen dann die University of Michigan Inflation Expectations. Sowohl die 1-Jahres- als auch die 5-Jahres-Inflationserwartungen sind heute besonders wichtig. Gerade bei einem bereits hohen Ölpreis möchte der Markt sehen, ob sich die gestiegenen Energiekosten zunehmend in den Inflationserwartungen der Verbraucher festsetzen.
Und zusätzlich darf man einen Punkt heute definitiv nicht vergessen: Wir befinden uns am Ende des Monats und gleichzeitig am Ende des dritten Quartals. Damit sind Gewinnmitnahmen, Portfolio-Rebalancing und institutionelle Umschichtungen jederzeit möglich. Gerade bei den aktuell sehr hohen Bewertungen und der gleichzeitig steigenden Bond-Volatilität kann das für zusätzliche Bewegungen sorgen.
Earnings
Auch die Earnings Season nimmt langsam wieder Fahrt auf. Gestern standen unter anderem die Zahlen von Costco im Fokus.
Costco konnte beim EPS die Erwartungen übertreffen. Die EPS-Surprise lag bei +3,05 %, die Revenue-Surprise bei +0,90 %.
Für den heutigen Handelstag sehe ich im Vergleich dazu keine Earnings-Zahl, die für den DAX kurzfristig eine ähnlich große Bedeutung hätte.
⸻
Märkte & Korrelationen im Überblick
US Oil
Starten wir wie immer mit dem Ölpreis.
Hier hatten wir gestern erneut den von mir erwarteten Abgriff nach oben, nachdem wir zuvor Unterstützung gefunden hatten. Gleichzeitig sehen wir heute bereits wieder eine Bewegung von rund 2 % nach unten.
Für den Wochenschluss wäre es aus meiner Sicht sehr wichtig, dass wir unterhalb der 91,67 USD schließen können.
Charttechnisch bleibt allerdings das große Problem bestehen: Der Ölpreis kann aktuell jederzeit durch geopolitische Nachrichten komplett neu bewertet werden.
Mit Brent oberhalb von 100 USD und WTI weiterhin um die 92-Dollar-Marke bleibt das Thema deshalb extrem relevant. Für mich gibt es hier aktuell allerdings keine konkrete Trade-Idee.
Die entscheidende Zone bleibt für mich:
91,67 USD
Jetzt müssen wir beobachten, wie der Ölpreis in den Wochenschluss und anschließend in das Monatsende läuft.
⸻
US Bonds
Kommen wir zu einem der aktuell wichtigsten Punkte überhaupt: den US-Staatsanleihen.
Hier sehen wir mittlerweile eine extrem starke Bewegung bei den Renditen.
3-jährige US-Staatsanleihen
* Woche: +2,76 %
* September: knapp +13 %
5-jährige US-Staatsanleihen
* Woche: +3,60 %
* September: +11,50 %
10-jährige US-Staatsanleihen
* Woche: +3,45 %
* September: ca. +8,80 %
30-jährige US-Staatsanleihen
* Woche: +2,80 %
* September: knapp +4 %
Wichtig ist dabei: Wir sprechen hier über die Veränderung der Renditen beziehungsweise der entsprechenden Marktbewegung und nicht über einen Anstieg der Rendite um diese Prozentpunkte.
Und die absolute Entwicklung ist ebenfalls bemerkenswert: Die Rendite der 30-jährigen US-Staatsanleihe ist auf den höchsten Stand seit 2004 gestiegen. Auch die 10-jährige US-Rendite hat die 5-%-Marke deutlich überschritten. Reuters berichtet von einem neuen Mehrjahreshoch der langfristigen US-Renditen.
Genau das ist für die Aktienmärkte problematisch.
Wir haben aktuell:
hohen Ölpreis + robuste US-Konjunktur + hartnäckige Inflation + steigende Fed-Zinserwartungen + stark steigende langfristige Renditen.
Und wenn sichere Staatsanleihen wieder deutlich attraktivere Renditen bieten, müssen Aktien entsprechend mehr Renditepotenzial bieten, um für Investoren interessant zu bleiben.
Deshalb ist der Bondmarkt für mich aktuell mindestens genauso wichtig wie der Aktienmarkt selbst.
⸻
DXY
Beim DXY zeigt sich weiterhin massive Stärke.
Wir hatten gestern erneut einen bullischen Impuls und bewegen uns jetzt in Richtung 101,50.
Mein Bias bleibt deshalb unverändert:
Solange wir über 101 bleiben, bin ich zunächst long bis 101,50.
An der Zone um 101,50 muss sich dann zeigen, ob wir einen weiteren Ausbruch in Richtung 102 bekommen oder zunächst eine Korrektur sehen.
Der aktuelle Dollar-Stärke liegt unter anderem die Neubewertung des zukünftigen Fed-Zinspfades zugrunde. Je stärker weitere Zinserhöhungen eingepreist werden, desto attraktiver wird der US-Dollar gegenüber anderen Währungen.
Short wäre ich erst wieder bei einem klaren Schlusskurs unter 101.
Dann wären für mich wieder die Bereiche:
100,60 – 100,50
interessant.
⸻
VIX
Beim Volatilitätsindex bleibt es weiterhin relativ entspannt.
Der VIX notiert aktuell bei etwa 15,68.
Damit sehen wir trotz der Bewegungen bei Öl und Bonds noch keine wirkliche Panik im Aktienmarkt. Genau deshalb würde ich aktuell auch nicht versuchen, jede kleine Bewegung überzuinterpretieren.
⸻
Risk Assets im Überblick
Nvidia & Bitcoin
Bei Nvidia und Bitcoin hat sich meine Analyse im Vergleich zu gestern nicht verändert.
Deshalb möchte ich hier heute auch keine neuen Trade-Ideen erzwingen.
Die bereits genannten Schlüsselmarken bleiben bestehen und ich warte lieber auf eine saubere Reaktion, anstatt mitten in einem weiterhin sehr komplexen Makro-Umfeld hinterherzulaufen.
⸻
S&P 500
Beim S&P 500 hatten wir gestern erneut einen tieferen Abgriff, wurden anschließend aber direkt wieder aufgekauft.
Die von mir erwartete Zone um 7.700 wurde dabei leider nicht ganz erreicht.
Trotzdem wäre ich hier aktuell nicht blind long.
Für mich ist zunächst entscheidend, ob wir das gestrige Daily High bei 7.784,5 Punkten überwinden können.
Sollten wir darüber kommen, wäre für mich theoretisch noch einmal ein Long bis etwa 7.811 Punkte möglich.
Ansonsten bleibe ich hier vorsichtig mit zu frühen Longs. Ich würde lieber geduldig bleiben und beobachten, ob wir doch noch einmal einen Short-Abgriff beziehungsweise einen Retest der 7.700er-Zone bekommen.
⸻
Nasdaq 100
Auch beim Nasdaq 100 hatten wir einen größeren Abgriff.
Die 30.000er-Marke wurde allerdings ebenfalls nicht ganz erreicht und wir haben bereits das gestrige Daily High gebrochen.
Hier ist für mich die 30.500er-Marke entscheidend.
Oberhalb von 30.500 wäre ich zunächst wieder long orientiert mit einem Zielbereich bei den Allzeithochs um 30.770 Punkte.
Sollten wir dagegen wieder unter 30.500 fallen, würden sich perspektivisch erneut die 30.244 Punkte als Shortziel anbieten.
Darunter bleibt für mich weiterhin die 30.000er-Marke interessant.
⸻
US30
Beim US30 haben wir den übergeordneten Abwärtstrend ebenfalls weiter fortgesetzt.
Wir haben das Gap geschlossen und anschließend am Monatshoch aus dem Mai bei rund 51.160 Punkten reagiert.
Hier bin ich weiterhin sehr geduldig mit Longs.
Für mich wäre zunächst eine bullishe Wochenkerze notwendig, um die übergeordnete Short-Struktur infrage zu stellen.
Gestern wurde sogar der Wochenkurs der Vorwoche gebrochen.
Deshalb bleibt mein übergeordnetes Szenario aktuell:
Short in Richtung 50.500 Punkte.
Solange wir keinen klaren bullishen Wochenabschluss bekommen, sehe ich hier keinen Grund, die übergeordnete Short-Idee vorschnell aufzugeben.
⸻
DAX Tagesausblick
Kommen wir zum DAX.
Auch hier hatten wir gestern noch einmal den von mir erwarteten tieferen Abgriff in die Zone zwischen 25.170 und 25.140 Punkten.
Genau dort kam anschließend eine sehr starke bullishe Reaktion. Der Bereich wurde sofort wieder aufgekauft und der DAX konnte sich anschließend zurück in Richtung 25.440 Punkte bewegen.
Damit befinden wir uns jetzt wieder an einer für mich sehr wichtigen Zone:
25.440 Punkte – Q2-Hoch 2026.
Jetzt wird es interessant.
Wenn wir uns an dieser Zone behaupten können und anschließend auch die 25.500 Punkte nachhaltig einnehmen, wäre ich wieder perspektivisch long orientiert.
Das nächste Ziel wäre für mich dann:
25.775 Punkte.
Sollten wir dagegen im Bereich von 25.500 bzw. 25.440 Punkten erneut rejected werden, würde ich zunächst Geduld bewahren.
Dann wäre für mich der nächste interessante Bereich der Retest von:
25.310 Punkte.
Das ist für mich aktuell der entscheidende Bereich für die Frage, ob die gestrige Aufwärtsbewegung nachhaltig weiterlaufen kann.
Sollten wir auch 25.310 wieder verlieren, könnte sich der Markt erneut in Richtung 25.000 Punkte bewegen.
Damit bleibt mein Szenario relativ klar:
Über 25.500 → Long-Perspektive Richtung 25.775.
Rejection an 25.500/25.440 → Geduld und möglicher Retest 25.310.
Unter 25.310 → Risiko eines erneuten Laufs Richtung 25.000.
Ich hatte bereits Anfang der Woche beziehungsweise im Wochenausblick darauf hingewiesen, dass wir aktuell durchaus eine Range in den Märkten sehen können. Dafür spricht auch, dass wir in dieser Woche vergleichsweise wenig neuen fundamentalen Input bekommen haben.
Das könnte sich allerdings sehr bald ändern.
In der kommenden Woche stehen unter anderem die US-Arbeitsmarktdaten beziehungsweise die NFPs und die Core-PCE-Daten auf der Agenda. Damit bekommen wir wieder deutlich mehr fundamentalen Input und entsprechend auch das Potenzial für eine höhere Volatilität.
⸻
Fazit
Wir gehen damit in einen sehr interessanten Wochenschluss.
Auf der einen Seite sehen wir weiterhin eine robuste US-Wirtschaft, sehr starke Arbeitsmarktdaten und einen extrem festen Dollar. Auf der anderen Seite steigen die langfristigen US-Renditen massiv und die 30-jährige US-Rendite befindet sich auf einem Niveau, das zuletzt 2004 gesehen wurde. Gleichzeitig bleibt der Ölpreis trotz möglicher diplomatischer Fortschritte oberhalb von 100 USD bei Brent.
Damit bleibt für mich insbesondere die Kombination aus Ölpreis, Bond-Renditen und Fed-Zinserwartungen der entscheidende Faktor für die Risk Assets.
Beim DAX selbst haben wir nach dem Abgriff in die 25.170–25.140er-Zone eine starke Reaktion gesehen. Jetzt entscheidet für mich vor allem die Zone um 25.440 bis 25.500 Punkte darüber, ob wir erneut Richtung 25.775 laufen können oder zunächst einen weiteren Rücksetzer sehen.
Wie immer gilt: Geduld bewahren, nicht jedem Move hinterherlaufen und insbesondere am Quartalsende mögliche Rebalancing- und Gewinnmitnahmeeffekte berücksichtigen.
Ich wünsche euch allen einen erfolgreichen Wochenschluss und bereits vorab ein schönes Wochenende.
Stabile Trades!
Keine Anlageberatung, sondern meine persönliche Markteinschätzung und mein persönlicher Trading-Plan.

Publicações relacionadas
Aviso legal
As informações e publicações não se destinam a ser, e não constituem, conselhos ou recomendações financeiras, de investimento, comerciais ou de outro tipo fornecidos ou endossados pela TradingView. Leia mais nos Termos de Uso.
Publicações relacionadas
Aviso legal
As informações e publicações não se destinam a ser, e não constituem, conselhos ou recomendações financeiras, de investimento, comerciais ou de outro tipo fornecidos ou endossados pela TradingView. Leia mais nos Termos de Uso.