
Guten Morgen zusammen,
willkommen zum ersten Handelstag im September. Der September bildet gleichzeitig den letzten Börsenmonat des dritten Quartals. Damit beginnt eine besonders spannende Phase an den Märkten, denn rund um Monats- und Quartalswechsel kann es durch Rebalancing, ETF-Flows und institutionelle Umschichtungen zu teilweise deutlich volatileren Bewegungen kommen.
Zusätzlich bleibt das makroökonomische Umfeld angespannt. Steigende Ölpreise, zunehmende Zinserhöhungsfantasie und die weiterhin hohe geopolitische Unsicherheit sorgen aktuell für ein Marktumfeld, in dem sich die Bewegungen sehr schnell beschleunigen können.
Agenda
1. Geopolitische Lage
2. Fundamentale Wirtschaftsdaten gestern
3. Fundamentale Wirtschaftsdaten heute
4. Earnings im Überblick
5. Märkte und Korrelationen im Überblick
6. Risk Assets im Überblick
7. DAX Tagesausblick
8. Fazit
⸻
1. Geopolitische Lage
Die geopolitische Lage bleibt angespannt und hat sich über Nacht nicht wesentlich entspannt.
Im Nahen Osten steht weiterhin die Situation rund um Iran und die Straße von Hormus im Fokus. Nach den jüngsten gegenseitigen Angriffen zwischen den USA und Iran bleibt insbesondere die Frage entscheidend, wie sich der Schiffsverkehr durch Hormus entwickelt. Die Zahl der Schiffspassagen befindet sich weiterhin auf einem sehr niedrigen Niveau. Zudem wurde über einen Tanker berichtet, der beim Transit von drei unbekannten Projektilen getroffen worden sein soll.
US-Präsident Trump betonte gleichzeitig, dass die Straße von Hormus in einem guten Zustand sei und weiterhin Öl aus der Region abgeführt werde. Gleichzeitig sprach er von möglichen, allerdings begrenzten, weiteren Angriffen gegen Iran.
Parallel bleibt auch der Ukraine-Konflikt ein wesentlicher Risikofaktor. Russland führte erneut Angriffe auf Kyiv und weitere Regionen durch. Zudem wurden im Baltikum NATO-Luftpatrouillen aktiviert.
Für die Märkte bleibt damit vor allem die Kombination aus geopolitischer Eskalation, Ölpreis und daraus resultierenden Inflationserwartungen entscheidend.
⸻
2. Fundamentale Wirtschaftsdaten gestern
Deutsche CPI-Daten
Die deutschen Inflationsdaten fielen gestern gemischt aus.
CPI Month-over-Month:
* Actual: +0,2 %
* Forecast: +0,3 %
* Previous: +0,8 %
Damit lag die monatliche Inflation unter den Erwartungen und deutlich unter dem vorherigen Wert.
Beim CPI Year-over-Year ergibt sich allerdings ein etwas anderes Bild:
* Actual: +2,9 %
* Forecast: +3,0 %
* Previous: +2,8 %
Die jährliche Inflationsrate ist damit leicht gestiegen, blieb jedoch unter den Erwartungen.
Besonders interessant war die Reaktion beim EZB Watch Tool: Für die Sitzung am 10. September wird mittlerweile eine Wahrscheinlichkeit von rund 99 % für eine Zinserhöhung um 25 Basispunkte eingepreist.
Damit ist eine Zinserhöhung für September praktisch vollständig eingepreist.
Für Oktober sieht die Verteilung aktuell folgendermaßen aus:
* 80,4 %: unveränderter Zinssatz
* 18,8 %: +25 Basispunkte
* Rest: sonstige Szenarien
Für Dezember:
* 31,8 %: +25 Basispunkte
* 56,4 %: +50 Basispunkte
* 11,5 %: +75 Basispunkte
Damit hat sich auch bei der EZB die Zinserwartung erneut leicht verschoben.
Chicago PMI
Am Nachmittag folgten die Chicago-PMI-Daten:
* Actual: 47,1
* Forecast: 57,8
* Previous: 57,6
Damit lag der Wert massiv unter den Erwartungen und fiel gleichzeitig deutlich unter die Expansionsschwelle von 50.
Der Chicago PMI deutet damit auf eine deutliche Abschwächung der wirtschaftlichen Aktivität im Großraum Chicago hin.
⸻
3. Fundamentale Wirtschaftsdaten heute
Heute steht insbesondere die europäische Inflationsentwicklung im Fokus.
Neben verschiedenen HCOB-PMI-Daten aus der Eurozone kommen heute die wichtigen Inflationsdaten für die gesamte Eurozone.
Eurozone CPI Year-over-Year
* Forecast: +3,3 %
* Previous: +2,9 %
Besonders wichtig werden dabei auch:
* CPI Month-over-Month
* Core CPI Year-over-Year
* Arbeitslosenquote der Eurozone
Die heutigen Inflationsdaten können entscheidend dafür sein, ob sich die Erwartungen für die kommenden EZB-Sitzungen weiter verschieben.
Daneben stehen am Nachmittag mehrere wichtige US-Daten auf der Agenda.
Fed Vice Chair for Supervision Barr
Eine Rede von Fed Vice Chair for Supervision Michael Barr steht ebenfalls im Fokus. Aussagen zur Geldpolitik und insbesondere zur weiteren Inflationsentwicklung können kurzfristig Auswirkungen auf Dollar, Renditen und Aktienmärkte haben.
S&P Global Manufacturing PMI
Der S&P Global Manufacturing PMI gibt einen frühen Einblick in die wirtschaftliche Aktivität des US-Industriesektors. Werte über 50 signalisieren Expansion, Werte unter 50 eine Kontraktion.
ISM Manufacturing Prices
Der entsprechende Prices Paid Index ist insbesondere hinsichtlich der Inflation interessant. Steigende Preise im produzierenden Gewerbe können auf zunehmenden Preisdruck hindeuten und damit auch für die zukünftige Fed-Politik relevant sein.
ISM Manufacturing PMI
Der ISM Manufacturing PMI gehört zu den wichtigsten Frühindikatoren für die US-Industrie. Hier geht es insbesondere darum, ob sich die wirtschaftliche Aktivität beschleunigt oder weiter abschwächt.
JOLTS Job Openings
Besonders interessant sind heute außerdem die Job Openings aus dem JOLTS-Bericht.
Der Arbeitsmarkt ist für die Fed momentan einer der entscheidenden Faktoren. Die heutigen JOLTS-Daten liefern einen weiteren Hinweis darauf, wie robust der US-Arbeitsmarkt tatsächlich ist.
Damit sind die Daten auch im Hinblick auf den Non-Farm Payroll Report am Freitag relevant.
Der NFP-Bericht dürfte in dieser Woche einer der wichtigsten Markttreiber werden, insbesondere nachdem sich die Zinserwartungen zuletzt so deutlich verschoben haben.
⸻
4. Earnings im Überblick
Auf Unternehmensseite stehen heute unter anderem folgende Unternehmen im Fokus:
* Palo Alto Networks
* Dell
* Medtronic
Morgen folgt dann mit Broadcom eines der Highlights der Woche. Aufgrund der starken Bedeutung des Unternehmens für den KI- und Halbleitersektor dürfte insbesondere der Ausblick von Broadcom interessant werden.
⸻
5. Märkte und Korrelationen im Überblick
US Oil
US Oil notiert aktuell bei rund 86,44 USD.
Gestern hatten wir aufgrund der erneuten geopolitischen Eskalation einen extrem starken Handelstag mit einem Plus von rund 3,52 %. Die wichtige Zone bei 86,40 USD wurde auf Tagesschlussbasis überwunden.
Heute wurde bereits das Daily High von gestern überschritten.
Ich bleibe hier weiterhin long orientiert, solange die geopolitische Situation eskalativ bleibt.
Die nächsten relevanten Bereiche hatte ich bereits im Wochenausblick beziehungsweise im gestrigen Ausblick genannt. An dieser Analyse hat sich grundsätzlich nichts verändert.
Wichtig bleibt allerdings: Der Ölmarkt reagiert aktuell unmittelbar auf geopolitische Nachrichten. Sollte es zu einer deutlichen Deeskalation kommen, könnten wir entsprechend auch sehr schnell wieder fallende Ölpreise sehen.
⸻
US Bonds / Fed Watch
Bei den US-Zinsen hat sich die Situation zuletzt nochmals deutlich verändert.
Die Erwartungen an die Fed haben sich innerhalb weniger Tage massiv verschoben.
September
* 33,6 %: unveränderter Zinssatz
* 66,4 %: +25 Basispunkte
Oktober
* 24,7 %: unveränderter Zinssatz
* 57,7 %: +25 Basispunkte
* 17,7 %: +50 Basispunkte
Dezember
* 10,7 %: unveränderter Zinssatz
* 38,9 %: +25 Basispunkte
* 40,4 %: +50 Basispunkte
* 10,0 %: +75 Basispunkte
Damit wird mittlerweile eine oder sogar mehrere Zinserhöhungen deutlich stärker eingepreist als noch vor wenigen Wochen.
Genau deshalb wird der NFP-Bericht am Freitag so entscheidend. Die Arbeitsmarktdaten können maßgeblich darüber entscheiden, ob sich diese Erwartungen bestätigen oder wieder zurückgenommen werden.
Auch die US-Staatsanleihen beziehungsweise das Zinsniveau befinden sich weiterhin auf einem sehr hohen Niveau:
* 3-jährige US-Staatsanleihen: +0,36 %
* 5-jährige: +0,47 %
* 10-jährige: +0,46 %
* 30-jährige: +0,44 %
Der Anleihemarkt bleibt damit ein wesentlicher Faktor für die Bewertung von Risk Assets.
⸻
DXY
Im Dollarindex haben wir gestern erste Schwäche gesehen.
Der DXY fiel unter die wichtige Marke von 99,50 und hat zwischenzeitlich sogar das Daily Low gebrochen.
Aktuell testen wir die 99,50 erneut.
Für meine weiterhin bullishe Dollar-Einschätzung ist deshalb entscheidend, dass sich der DXY wieder oberhalb von 99,50 stabilisieren kann.
Sollten wir die Hochs bei 99,75 herausnehmen, wäre anschließend wieder die 100er-Marke interessant.
Sollten wir dagegen nachhaltig unter 99,50 bleiben und das Daily Low erneut brechen, sehe ich Potenzial für einen weiteren Rücklauf in Richtung 99,00.
⸻
VIX
Der VIX notiert aktuell bei rund 14,93.
Damit befindet sich der Volatilitätsindex weiterhin auf einem vergleichsweise niedrigen Niveau.
Trotz der geopolitischen Risiken und der steigenden Zinserwartungen sehen wir damit im Gesamtmarkt aktuell noch keinen ausgeprägten Risk-off-Modus.
⸻
6. Risk Assets im Überblick
Nvidia
Nach dem stärkeren Abverkauf am Freitag konnte sich Nvidia am Montag wieder etwas stabilisieren.
Die 217 USD haben als Support gehalten. Aktuell notieren wir bei rund 220 USD.
An meiner bisherigen Analyse hat sich nichts verändert.
Ich bleibe weiterhin long orientiert, solange die Supports bei:
* 217 USD
* 213 USD
* 212 USD
halten.
Übergeordnet bleiben für mich weiterhin 230–232 USD sowie anschließend neue Allzeithochs interessant.
⸻
Bitcoin
Auch Bitcoin konnte zuletzt etwas Stärke zeigen.
Allerdings befindet sich Bitcoin bereits seit rund einer Woche in einer Range.
Ich wäre hier weiterhin vorsichtig und würde zunächst an der Seitenlinie bleiben.
Für mich wäre ein Ausbruch über 82.300–82.500 USD notwendig, um wieder stärkeres Long-Interesse zu entwickeln, dann würde ich auf Retracement warten um Long einzusteigen.
Bis dahin sehe ich keinen Grund, einer Bewegung innerhalb der aktuellen Range hinterherzulaufen.
⸻
S&P 500
Auch beim S&P 500 haben wir gestern etwas Schwäche gesehen.
Meine Analyse bleibt allerdings unverändert.
Unterhalb von 7.654 Punkten würde ich nach Short-Möglichkeiten Ausschau halten.
Darunter wären zunächst:
* 7.547
* 7.520
* 7.500
interessante Bereiche.
Gleichzeitig wäre ich vorsichtig mit blinden Shorts.
Sollten wir das gestrige Daily High bei 7.725/7.726 Punkten überwinden, würde sich das kurzfristige Bild wieder deutlich verbessern.
Long wäre ich entsprechend erst wieder oberhalb von 7.726 Punkten interessierter.
⸻
Nasdaq 100
Der Nasdaq zeigt sich aktuell etwas freundlicher.
Die 29.200 Punkte wurden erneut getestet und das gestrige Daily High wurde heute bereits herausgenommen.
Die entscheidende Schlüsselzone bleibt für mich die 29.500.
Sollten wir uns heute oberhalb dieser Marke stabilisieren, wäre ich zunächst long orientiert mit einem Zielbereich um 30.000 Punkte.
Davor gilt es noch, die 29.760 zu überwinden.
Sollten wir dagegen an der 29.500 erneut abgelehnt werden und anschließend das gestrige Daily Low brechen, müsste auch die 29.200 nachhaltig aufgegeben werden.
Dann wären zunächst:
* 29.000
* 28.850
interessant.
Darunter wäre anschließend die 28.500 relevant.
⸻
US30
Beim US30 hatten wir gestern etwas stärkere Gewinnmitnahmen.
Wie bereits angekündigt, habe ich unterhalb der 53.500 nach Short-Möglichkeiten gesucht. Diese Bewegung hat entsprechend sehr gut funktioniert.
Ich bleibe weiterhin short orientiert mit einem ersten Ziel bei 53.000.
Sollte das Momentum anhalten, kann ich mir durchaus eine weitere Korrektur in Richtung:
* 52.500
* 52.300
vorstellen.
Bei Longs wäre ich aktuell sehr vorsichtig.
Solange wir nicht wieder oberhalb von 53.500 auf Daily-Basis schließen, würde ich von Long-Positionen zunächst Abstand nehmen.
⸻
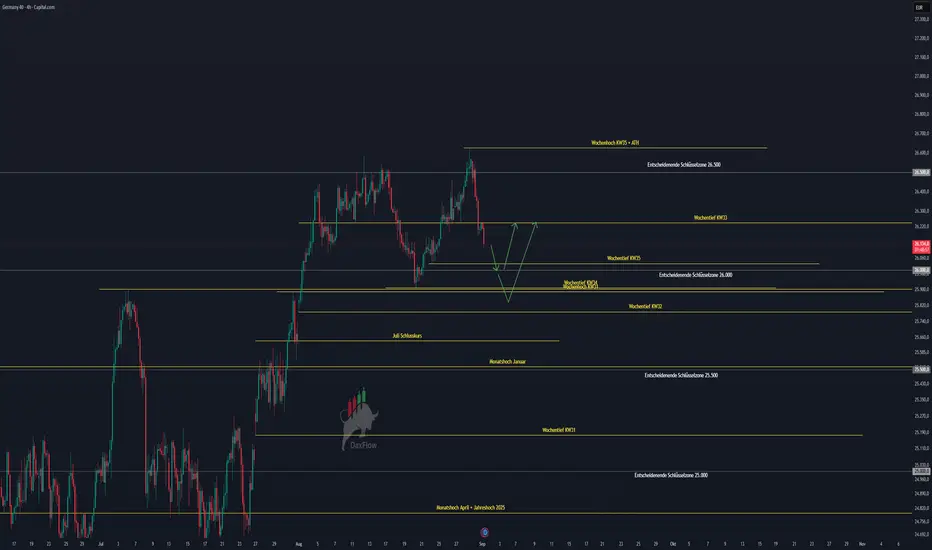
7. DAX Tagesausblick
Kommen wir zum DAX.
Auch hier hatten wir genau die Bewegung, die wir gestern erwartet hatten.
Nach den Allzeithochs kam es zu einem massiven Abverkauf von rund 1,4 %.
Heute wurde bereits das gestrige Daily Low unterschritten.
Damit bin ich im DAX kurzfristig weiterhin vorsichtig mit Long-Positionen.
Für mich steht zunächst die 26.000er-Marke im Fokus beziehungsweise das Wochentief aus KW35 bei 26.033 Punkten.
Das ist ein sehr wichtiger Schlüsselbereich.
Allerdings würde ich mich aufgrund der aktuellen Abwärtsdynamik nicht blind darauf verlassen, dass diese Marke automatisch hält.
Insbesondere die aktuell zunehmenden Zinserhöhungsängste, die steigenden Renditen und die geopolitische Situation sprechen dafür, zunächst auf eine tatsächliche Stabilisierung zu warten.
Da wir das Daily Low von gestern bereits gebrochen haben, würde ich mit Longs zunächst abwarten, bis sich auf Daily-Basis wieder ein belastbarer Support bildet.
26.000 Punkte sind damit heute die entscheidende Zone.
Hält dieser Bereich und bekommen wir eine entsprechende Reaktion, kann sich daraus wieder ein Long-Setup entwickeln.
Bricht die 26.000 dagegen nachhaltig, dürfte sich die Abwärtsbewegung weiter fortsetzen.
⸻
8. Fazit
Wir starten in den letzten Börsenmonat des dritten Quartals mit einem ausgesprochen interessanten Marktumfeld.
Auf der einen Seite sehen wir weiterhin einen starken KI- und Investitionszyklus, insbesondere rund um Nvidia, Broadcom und die gesamte Data-Center-Infrastruktur.
Auf der anderen Seite nehmen die makroökonomischen Risiken zu. Steigende Ölpreise, höhere Anleiherenditen, zunehmende Zinserhöhungsfantasie und geopolitische Spannungen bilden aktuell einen deutlichen Gegenpol.
Für mich wird deshalb insbesondere die Entwicklung von Öl, US-Renditen und dem Dollar entscheidend sein.
Der wichtigste Termin der Woche bleibt dabei der US-Arbeitsmarktbericht am Freitag. Die zuletzt massiv gestiegenen Zinserwartungen machen die Arbeitsmarktdaten zu einem potenziellen Katalysator für größere Bewegungen über nahezu alle Assetklassen hinweg.
Beim DAX selbst steht heute zunächst die 26.000er-Zone im Fokus. Aufgrund der aktuellen Abwärtsdynamik würde ich hier nicht versuchen, den Markt blind zu kaufen, sondern zunächst auf eine bestätigte Stabilisierung warten.
Ich wünsche euch allen einen erfolgreichen Start in den September und vor allem stabile Trades.
Keine Anlageberatung. Dies ist ausschließlich meine persönliche Markteinschätzung.
willkommen zum ersten Handelstag im September. Der September bildet gleichzeitig den letzten Börsenmonat des dritten Quartals. Damit beginnt eine besonders spannende Phase an den Märkten, denn rund um Monats- und Quartalswechsel kann es durch Rebalancing, ETF-Flows und institutionelle Umschichtungen zu teilweise deutlich volatileren Bewegungen kommen.
Zusätzlich bleibt das makroökonomische Umfeld angespannt. Steigende Ölpreise, zunehmende Zinserhöhungsfantasie und die weiterhin hohe geopolitische Unsicherheit sorgen aktuell für ein Marktumfeld, in dem sich die Bewegungen sehr schnell beschleunigen können.
Agenda
1. Geopolitische Lage
2. Fundamentale Wirtschaftsdaten gestern
3. Fundamentale Wirtschaftsdaten heute
4. Earnings im Überblick
5. Märkte und Korrelationen im Überblick
6. Risk Assets im Überblick
7. DAX Tagesausblick
8. Fazit
⸻
1. Geopolitische Lage
Die geopolitische Lage bleibt angespannt und hat sich über Nacht nicht wesentlich entspannt.
Im Nahen Osten steht weiterhin die Situation rund um Iran und die Straße von Hormus im Fokus. Nach den jüngsten gegenseitigen Angriffen zwischen den USA und Iran bleibt insbesondere die Frage entscheidend, wie sich der Schiffsverkehr durch Hormus entwickelt. Die Zahl der Schiffspassagen befindet sich weiterhin auf einem sehr niedrigen Niveau. Zudem wurde über einen Tanker berichtet, der beim Transit von drei unbekannten Projektilen getroffen worden sein soll.
US-Präsident Trump betonte gleichzeitig, dass die Straße von Hormus in einem guten Zustand sei und weiterhin Öl aus der Region abgeführt werde. Gleichzeitig sprach er von möglichen, allerdings begrenzten, weiteren Angriffen gegen Iran.
Parallel bleibt auch der Ukraine-Konflikt ein wesentlicher Risikofaktor. Russland führte erneut Angriffe auf Kyiv und weitere Regionen durch. Zudem wurden im Baltikum NATO-Luftpatrouillen aktiviert.
Für die Märkte bleibt damit vor allem die Kombination aus geopolitischer Eskalation, Ölpreis und daraus resultierenden Inflationserwartungen entscheidend.
⸻
2. Fundamentale Wirtschaftsdaten gestern
Deutsche CPI-Daten
Die deutschen Inflationsdaten fielen gestern gemischt aus.
CPI Month-over-Month:
* Actual: +0,2 %
* Forecast: +0,3 %
* Previous: +0,8 %
Damit lag die monatliche Inflation unter den Erwartungen und deutlich unter dem vorherigen Wert.
Beim CPI Year-over-Year ergibt sich allerdings ein etwas anderes Bild:
* Actual: +2,9 %
* Forecast: +3,0 %
* Previous: +2,8 %
Die jährliche Inflationsrate ist damit leicht gestiegen, blieb jedoch unter den Erwartungen.
Besonders interessant war die Reaktion beim EZB Watch Tool: Für die Sitzung am 10. September wird mittlerweile eine Wahrscheinlichkeit von rund 99 % für eine Zinserhöhung um 25 Basispunkte eingepreist.
Damit ist eine Zinserhöhung für September praktisch vollständig eingepreist.
Für Oktober sieht die Verteilung aktuell folgendermaßen aus:
* 80,4 %: unveränderter Zinssatz
* 18,8 %: +25 Basispunkte
* Rest: sonstige Szenarien
Für Dezember:
* 31,8 %: +25 Basispunkte
* 56,4 %: +50 Basispunkte
* 11,5 %: +75 Basispunkte
Damit hat sich auch bei der EZB die Zinserwartung erneut leicht verschoben.
Chicago PMI
Am Nachmittag folgten die Chicago-PMI-Daten:
* Actual: 47,1
* Forecast: 57,8
* Previous: 57,6
Damit lag der Wert massiv unter den Erwartungen und fiel gleichzeitig deutlich unter die Expansionsschwelle von 50.
Der Chicago PMI deutet damit auf eine deutliche Abschwächung der wirtschaftlichen Aktivität im Großraum Chicago hin.
⸻
3. Fundamentale Wirtschaftsdaten heute
Heute steht insbesondere die europäische Inflationsentwicklung im Fokus.
Neben verschiedenen HCOB-PMI-Daten aus der Eurozone kommen heute die wichtigen Inflationsdaten für die gesamte Eurozone.
Eurozone CPI Year-over-Year
* Forecast: +3,3 %
* Previous: +2,9 %
Besonders wichtig werden dabei auch:
* CPI Month-over-Month
* Core CPI Year-over-Year
* Arbeitslosenquote der Eurozone
Die heutigen Inflationsdaten können entscheidend dafür sein, ob sich die Erwartungen für die kommenden EZB-Sitzungen weiter verschieben.
Daneben stehen am Nachmittag mehrere wichtige US-Daten auf der Agenda.
Fed Vice Chair for Supervision Barr
Eine Rede von Fed Vice Chair for Supervision Michael Barr steht ebenfalls im Fokus. Aussagen zur Geldpolitik und insbesondere zur weiteren Inflationsentwicklung können kurzfristig Auswirkungen auf Dollar, Renditen und Aktienmärkte haben.
S&P Global Manufacturing PMI
Der S&P Global Manufacturing PMI gibt einen frühen Einblick in die wirtschaftliche Aktivität des US-Industriesektors. Werte über 50 signalisieren Expansion, Werte unter 50 eine Kontraktion.
ISM Manufacturing Prices
Der entsprechende Prices Paid Index ist insbesondere hinsichtlich der Inflation interessant. Steigende Preise im produzierenden Gewerbe können auf zunehmenden Preisdruck hindeuten und damit auch für die zukünftige Fed-Politik relevant sein.
ISM Manufacturing PMI
Der ISM Manufacturing PMI gehört zu den wichtigsten Frühindikatoren für die US-Industrie. Hier geht es insbesondere darum, ob sich die wirtschaftliche Aktivität beschleunigt oder weiter abschwächt.
JOLTS Job Openings
Besonders interessant sind heute außerdem die Job Openings aus dem JOLTS-Bericht.
Der Arbeitsmarkt ist für die Fed momentan einer der entscheidenden Faktoren. Die heutigen JOLTS-Daten liefern einen weiteren Hinweis darauf, wie robust der US-Arbeitsmarkt tatsächlich ist.
Damit sind die Daten auch im Hinblick auf den Non-Farm Payroll Report am Freitag relevant.
Der NFP-Bericht dürfte in dieser Woche einer der wichtigsten Markttreiber werden, insbesondere nachdem sich die Zinserwartungen zuletzt so deutlich verschoben haben.
⸻
4. Earnings im Überblick
Auf Unternehmensseite stehen heute unter anderem folgende Unternehmen im Fokus:
* Palo Alto Networks
* Dell
* Medtronic
Morgen folgt dann mit Broadcom eines der Highlights der Woche. Aufgrund der starken Bedeutung des Unternehmens für den KI- und Halbleitersektor dürfte insbesondere der Ausblick von Broadcom interessant werden.
⸻
5. Märkte und Korrelationen im Überblick
US Oil
US Oil notiert aktuell bei rund 86,44 USD.
Gestern hatten wir aufgrund der erneuten geopolitischen Eskalation einen extrem starken Handelstag mit einem Plus von rund 3,52 %. Die wichtige Zone bei 86,40 USD wurde auf Tagesschlussbasis überwunden.
Heute wurde bereits das Daily High von gestern überschritten.
Ich bleibe hier weiterhin long orientiert, solange die geopolitische Situation eskalativ bleibt.
Die nächsten relevanten Bereiche hatte ich bereits im Wochenausblick beziehungsweise im gestrigen Ausblick genannt. An dieser Analyse hat sich grundsätzlich nichts verändert.
Wichtig bleibt allerdings: Der Ölmarkt reagiert aktuell unmittelbar auf geopolitische Nachrichten. Sollte es zu einer deutlichen Deeskalation kommen, könnten wir entsprechend auch sehr schnell wieder fallende Ölpreise sehen.
⸻
US Bonds / Fed Watch
Bei den US-Zinsen hat sich die Situation zuletzt nochmals deutlich verändert.
Die Erwartungen an die Fed haben sich innerhalb weniger Tage massiv verschoben.
September
* 33,6 %: unveränderter Zinssatz
* 66,4 %: +25 Basispunkte
Oktober
* 24,7 %: unveränderter Zinssatz
* 57,7 %: +25 Basispunkte
* 17,7 %: +50 Basispunkte
Dezember
* 10,7 %: unveränderter Zinssatz
* 38,9 %: +25 Basispunkte
* 40,4 %: +50 Basispunkte
* 10,0 %: +75 Basispunkte
Damit wird mittlerweile eine oder sogar mehrere Zinserhöhungen deutlich stärker eingepreist als noch vor wenigen Wochen.
Genau deshalb wird der NFP-Bericht am Freitag so entscheidend. Die Arbeitsmarktdaten können maßgeblich darüber entscheiden, ob sich diese Erwartungen bestätigen oder wieder zurückgenommen werden.
Auch die US-Staatsanleihen beziehungsweise das Zinsniveau befinden sich weiterhin auf einem sehr hohen Niveau:
* 3-jährige US-Staatsanleihen: +0,36 %
* 5-jährige: +0,47 %
* 10-jährige: +0,46 %
* 30-jährige: +0,44 %
Der Anleihemarkt bleibt damit ein wesentlicher Faktor für die Bewertung von Risk Assets.
⸻
DXY
Im Dollarindex haben wir gestern erste Schwäche gesehen.
Der DXY fiel unter die wichtige Marke von 99,50 und hat zwischenzeitlich sogar das Daily Low gebrochen.
Aktuell testen wir die 99,50 erneut.
Für meine weiterhin bullishe Dollar-Einschätzung ist deshalb entscheidend, dass sich der DXY wieder oberhalb von 99,50 stabilisieren kann.
Sollten wir die Hochs bei 99,75 herausnehmen, wäre anschließend wieder die 100er-Marke interessant.
Sollten wir dagegen nachhaltig unter 99,50 bleiben und das Daily Low erneut brechen, sehe ich Potenzial für einen weiteren Rücklauf in Richtung 99,00.
⸻
VIX
Der VIX notiert aktuell bei rund 14,93.
Damit befindet sich der Volatilitätsindex weiterhin auf einem vergleichsweise niedrigen Niveau.
Trotz der geopolitischen Risiken und der steigenden Zinserwartungen sehen wir damit im Gesamtmarkt aktuell noch keinen ausgeprägten Risk-off-Modus.
⸻
6. Risk Assets im Überblick
Nvidia
Nach dem stärkeren Abverkauf am Freitag konnte sich Nvidia am Montag wieder etwas stabilisieren.
Die 217 USD haben als Support gehalten. Aktuell notieren wir bei rund 220 USD.
An meiner bisherigen Analyse hat sich nichts verändert.
Ich bleibe weiterhin long orientiert, solange die Supports bei:
* 217 USD
* 213 USD
* 212 USD
halten.
Übergeordnet bleiben für mich weiterhin 230–232 USD sowie anschließend neue Allzeithochs interessant.
⸻
Bitcoin
Auch Bitcoin konnte zuletzt etwas Stärke zeigen.
Allerdings befindet sich Bitcoin bereits seit rund einer Woche in einer Range.
Ich wäre hier weiterhin vorsichtig und würde zunächst an der Seitenlinie bleiben.
Für mich wäre ein Ausbruch über 82.300–82.500 USD notwendig, um wieder stärkeres Long-Interesse zu entwickeln, dann würde ich auf Retracement warten um Long einzusteigen.
Bis dahin sehe ich keinen Grund, einer Bewegung innerhalb der aktuellen Range hinterherzulaufen.
⸻
S&P 500
Auch beim S&P 500 haben wir gestern etwas Schwäche gesehen.
Meine Analyse bleibt allerdings unverändert.
Unterhalb von 7.654 Punkten würde ich nach Short-Möglichkeiten Ausschau halten.
Darunter wären zunächst:
* 7.547
* 7.520
* 7.500
interessante Bereiche.
Gleichzeitig wäre ich vorsichtig mit blinden Shorts.
Sollten wir das gestrige Daily High bei 7.725/7.726 Punkten überwinden, würde sich das kurzfristige Bild wieder deutlich verbessern.
Long wäre ich entsprechend erst wieder oberhalb von 7.726 Punkten interessierter.
⸻
Nasdaq 100
Der Nasdaq zeigt sich aktuell etwas freundlicher.
Die 29.200 Punkte wurden erneut getestet und das gestrige Daily High wurde heute bereits herausgenommen.
Die entscheidende Schlüsselzone bleibt für mich die 29.500.
Sollten wir uns heute oberhalb dieser Marke stabilisieren, wäre ich zunächst long orientiert mit einem Zielbereich um 30.000 Punkte.
Davor gilt es noch, die 29.760 zu überwinden.
Sollten wir dagegen an der 29.500 erneut abgelehnt werden und anschließend das gestrige Daily Low brechen, müsste auch die 29.200 nachhaltig aufgegeben werden.
Dann wären zunächst:
* 29.000
* 28.850
interessant.
Darunter wäre anschließend die 28.500 relevant.
⸻
US30
Beim US30 hatten wir gestern etwas stärkere Gewinnmitnahmen.
Wie bereits angekündigt, habe ich unterhalb der 53.500 nach Short-Möglichkeiten gesucht. Diese Bewegung hat entsprechend sehr gut funktioniert.
Ich bleibe weiterhin short orientiert mit einem ersten Ziel bei 53.000.
Sollte das Momentum anhalten, kann ich mir durchaus eine weitere Korrektur in Richtung:
* 52.500
* 52.300
vorstellen.
Bei Longs wäre ich aktuell sehr vorsichtig.
Solange wir nicht wieder oberhalb von 53.500 auf Daily-Basis schließen, würde ich von Long-Positionen zunächst Abstand nehmen.
⸻
7. DAX Tagesausblick
Kommen wir zum DAX.
Auch hier hatten wir genau die Bewegung, die wir gestern erwartet hatten.
Nach den Allzeithochs kam es zu einem massiven Abverkauf von rund 1,4 %.
Heute wurde bereits das gestrige Daily Low unterschritten.
Damit bin ich im DAX kurzfristig weiterhin vorsichtig mit Long-Positionen.
Für mich steht zunächst die 26.000er-Marke im Fokus beziehungsweise das Wochentief aus KW35 bei 26.033 Punkten.
Das ist ein sehr wichtiger Schlüsselbereich.
Allerdings würde ich mich aufgrund der aktuellen Abwärtsdynamik nicht blind darauf verlassen, dass diese Marke automatisch hält.
Insbesondere die aktuell zunehmenden Zinserhöhungsängste, die steigenden Renditen und die geopolitische Situation sprechen dafür, zunächst auf eine tatsächliche Stabilisierung zu warten.
Da wir das Daily Low von gestern bereits gebrochen haben, würde ich mit Longs zunächst abwarten, bis sich auf Daily-Basis wieder ein belastbarer Support bildet.
26.000 Punkte sind damit heute die entscheidende Zone.
Hält dieser Bereich und bekommen wir eine entsprechende Reaktion, kann sich daraus wieder ein Long-Setup entwickeln.
Bricht die 26.000 dagegen nachhaltig, dürfte sich die Abwärtsbewegung weiter fortsetzen.
⸻
8. Fazit
Wir starten in den letzten Börsenmonat des dritten Quartals mit einem ausgesprochen interessanten Marktumfeld.
Auf der einen Seite sehen wir weiterhin einen starken KI- und Investitionszyklus, insbesondere rund um Nvidia, Broadcom und die gesamte Data-Center-Infrastruktur.
Auf der anderen Seite nehmen die makroökonomischen Risiken zu. Steigende Ölpreise, höhere Anleiherenditen, zunehmende Zinserhöhungsfantasie und geopolitische Spannungen bilden aktuell einen deutlichen Gegenpol.
Für mich wird deshalb insbesondere die Entwicklung von Öl, US-Renditen und dem Dollar entscheidend sein.
Der wichtigste Termin der Woche bleibt dabei der US-Arbeitsmarktbericht am Freitag. Die zuletzt massiv gestiegenen Zinserwartungen machen die Arbeitsmarktdaten zu einem potenziellen Katalysator für größere Bewegungen über nahezu alle Assetklassen hinweg.
Beim DAX selbst steht heute zunächst die 26.000er-Zone im Fokus. Aufgrund der aktuellen Abwärtsdynamik würde ich hier nicht versuchen, den Markt blind zu kaufen, sondern zunächst auf eine bestätigte Stabilisierung warten.
Ich wünsche euch allen einen erfolgreichen Start in den September und vor allem stabile Trades.
Keine Anlageberatung. Dies ist ausschließlich meine persönliche Markteinschätzung.

Publicações relacionadas
Aviso legal
As informações e publicações não se destinam a ser, e não constituem, conselhos ou recomendações financeiras, de investimento, comerciais ou de outro tipo fornecidos ou endossados pela TradingView. Leia mais nos Termos de Uso.
Publicações relacionadas
Aviso legal
As informações e publicações não se destinam a ser, e não constituem, conselhos ou recomendações financeiras, de investimento, comerciais ou de outro tipo fornecidos ou endossados pela TradingView. Leia mais nos Termos de Uso.