
🔑 Contexto
Corning fabrica el vidrio del móvil, pero lo que ha movido la acción es otra cosa: la fibra, los cables y los conectores que mueven datos entre miles de procesadores dentro de un centro de datos de IA.
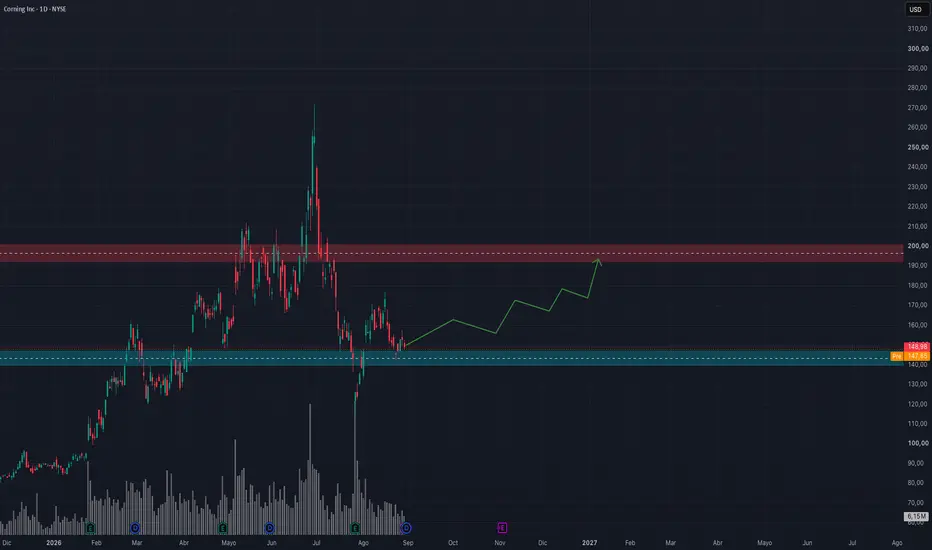
Llegó a subir un 105% en 2026 y un 256% en doce meses, hasta marcar 271. El 28 de julio dio una guía de ventas del tercer trimestre ligeramente por debajo de lo esperado y cayó un 15% en una sesión, hasta 122. Un 54% desde máximos. Hoy cotiza en 149.
Lo interesante es qué se rompió exactamente, porque el negocio no fue lo que falló.
🧩 Estructura
El precio ha vuelto a la zona de 140-150, que es donde consolidó entre febrero y abril antes del tramo vertical. Toda aquella acumulación quedó por debajo, así que es la primera referencia con volumen real que encuentra la caída.
Por arriba, la zona de 190-200 concentra el techo de mayo-junio y el hueco por el que se desplomó tras resultados. Entre una cosa y otra hay un 30% de rango vacío.
📈 Lo que sostiene la tesis alcista
Los números del segundo trimestre no fueron malos: ventas subyacentes +17%, beneficio por acción +30%, y comunicaciones ópticas +32%. La dirección dice que la demanda supera la capacidad actual de producción, no al revés.
Los contratos son con quien hay que tenerlos: Amazon en fibra, expansión de capacidad con Nvidia, conectividad de centros de datos con Meta. Y el plan Springboard apunta a un ritmo de 30.000 millones de ventas en 2028; UBS proyecta un beneficio por acción de 6,70 dólares ese año.
⚠️ Lo que la desmonta
El crecimiento óptico pasó de +36% en el primer trimestre a +32% en el segundo. Poca cosa en absoluto, pero en una acción que se pagaba a 56 veces beneficios, la desaceleración importa más que el nivel.
El riesgo real está en el calendario del capex: unos 2.000 millones este año para levantar líneas nuevas. Corning gasta el dinero antes de que esas líneas produzcan, así que un retraso en la puesta en marcha aplaza envíos ya contratados. Es el punto donde una tesis buena se convierte en un año perdido.
Y el negocio de consumo sigue flojo. La demanda de móviles no acompaña, y eso lastra el conjunto aunque la fibra vuele.
Conclusión
Es un caso poco frecuente: una compañía con demanda por encima de su capacidad, cuya acción cae un 54% porque el mercado revisó el múltiplo, no el negocio. Eso puede significar una oportunidad o significar que el múltiplo anterior era absurdo. Los próximos resultados dirán si la guía floja de julio fue un asunto de calendario o el principio de algo.
Detalle técnico: hoy es la fecha ex-dividendo de los 0,28 dólares por acción, así que parte de la caída de hoy es mecánica.
Análisis propio con fines informativos. No es recomendación de inversión ni asesoramiento personalizado.
Corning fabrica el vidrio del móvil, pero lo que ha movido la acción es otra cosa: la fibra, los cables y los conectores que mueven datos entre miles de procesadores dentro de un centro de datos de IA.
Llegó a subir un 105% en 2026 y un 256% en doce meses, hasta marcar 271. El 28 de julio dio una guía de ventas del tercer trimestre ligeramente por debajo de lo esperado y cayó un 15% en una sesión, hasta 122. Un 54% desde máximos. Hoy cotiza en 149.
Lo interesante es qué se rompió exactamente, porque el negocio no fue lo que falló.
🧩 Estructura
El precio ha vuelto a la zona de 140-150, que es donde consolidó entre febrero y abril antes del tramo vertical. Toda aquella acumulación quedó por debajo, así que es la primera referencia con volumen real que encuentra la caída.
Por arriba, la zona de 190-200 concentra el techo de mayo-junio y el hueco por el que se desplomó tras resultados. Entre una cosa y otra hay un 30% de rango vacío.
📈 Lo que sostiene la tesis alcista
Los números del segundo trimestre no fueron malos: ventas subyacentes +17%, beneficio por acción +30%, y comunicaciones ópticas +32%. La dirección dice que la demanda supera la capacidad actual de producción, no al revés.
Los contratos son con quien hay que tenerlos: Amazon en fibra, expansión de capacidad con Nvidia, conectividad de centros de datos con Meta. Y el plan Springboard apunta a un ritmo de 30.000 millones de ventas en 2028; UBS proyecta un beneficio por acción de 6,70 dólares ese año.
⚠️ Lo que la desmonta
El crecimiento óptico pasó de +36% en el primer trimestre a +32% en el segundo. Poca cosa en absoluto, pero en una acción que se pagaba a 56 veces beneficios, la desaceleración importa más que el nivel.
El riesgo real está en el calendario del capex: unos 2.000 millones este año para levantar líneas nuevas. Corning gasta el dinero antes de que esas líneas produzcan, así que un retraso en la puesta en marcha aplaza envíos ya contratados. Es el punto donde una tesis buena se convierte en un año perdido.
Y el negocio de consumo sigue flojo. La demanda de móviles no acompaña, y eso lastra el conjunto aunque la fibra vuele.
Conclusión
Es un caso poco frecuente: una compañía con demanda por encima de su capacidad, cuya acción cae un 54% porque el mercado revisó el múltiplo, no el negocio. Eso puede significar una oportunidad o significar que el múltiplo anterior era absurdo. Los próximos resultados dirán si la guía floja de julio fue un asunto de calendario o el principio de algo.
Detalle técnico: hoy es la fecha ex-dividendo de los 0,28 dólares por acción, así que parte de la caída de hoy es mecánica.
Análisis propio con fines informativos. No es recomendación de inversión ni asesoramiento personalizado.

Historial verificado e inmutable: cada señal se sella al publicarse y cierra sola por reglas de mercado. Aciertos y fallos, todo a la vista → getfaro.org/a/investx
Aviso legal
As informações e publicações não se destinam a ser, e não constituem, conselhos ou recomendações financeiras, de investimento, comerciais ou de outro tipo fornecidos ou endossados pela TradingView. Leia mais nos Termos de Uso.
Historial verificado e inmutable: cada señal se sella al publicarse y cierra sola por reglas de mercado. Aciertos y fallos, todo a la vista → getfaro.org/a/investx
Aviso legal
As informações e publicações não se destinam a ser, e não constituem, conselhos ou recomendações financeiras, de investimento, comerciais ou de outro tipo fornecidos ou endossados pela TradingView. Leia mais nos Termos de Uso.