
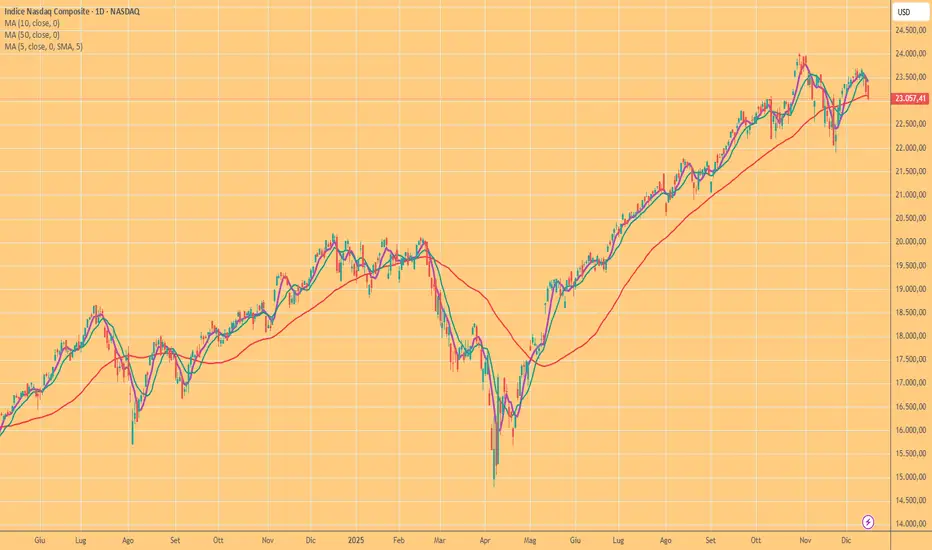
Lunedì, le operazioni legate all’intelligenza artificiale hanno continuato a subire pressioni, facendo iniziare in territorio negativo l’ultima settimana completa del 2025. Il NASDAQ è stato l’indice più colpito dalle vendite, mentre gli investitori si preparano alla pubblicazione, rinviata a domani, del rapporto sulle buste paga non agricole.
L’S&P 500 è sceso dello 0,16%, chiudendo a 6.816,51 punti, mentre il Dow Jones ha registrato un calo più contenuto dello 0,09%, pari a poco più di 40 punti, attestandosi a 48.416,56. Il NASDAQ, fortemente esposto al settore tecnologico, ha invece perso lo 0,59%, pari a circa 137 punti, chiudendo a 23.057,41.
I titoli dell’intelligenza artificiale che avevano mostrato maggiore debolezza nella scorsa settimana hanno continuato a perdere terreno. Broadcom (AVGO) ha ceduto il 5,6%, mentre Oracle (ORCL) è scesa del 2,7%. Entrambe le società hanno recentemente pubblicato solidi risultati trimestrali, ma l’attenzione degli investitori si è spostata sulle preoccupazioni relative all’entità e alla sostenibilità della spesa legata all’intelligenza artificiale.
Non è ancora il momento di abbassare la guardia: nel corso della settimana saranno diffusi diversi dati economici in grado di influenzare le prossime decisioni della Federal Reserve. L’appuntamento più rilevante sarà probabilmente il rapporto sulle buste paga non agricole di novembre, in uscita martedì. La pubblicazione è stata posticipata a causa dei ritardi accumulati dal governo in seguito alla più lunga chiusura economica della storia del Paese.
Il precedente rapporto aveva mostrato un incremento di 119.000 posti di lavoro, mentre per il dato di novembre le aspettative si attestano intorno alle 40.000 unità.
Un risultato inferiore alle attese potrebbe sostenere il mercato, alimentando le aspettative di un taglio dei tassi anticipato. Al contrario, un dato superiore alle previsioni potrebbe essere accolto con sollievo sul fronte macroeconomico, ma allo stesso tempo pesare sulle azioni, ritardando il prossimo intervento sui tassi. Un dato particolarmente debole, infine, potrebbe riaccendere i timori sulla solidità dell’economia. Il mercato potrebbe interpretare ciascuno di questi scenari in modo diverso: sarà necessario attendere i numeri ufficiali.
Più avanti nel corso della settimana arriverà anche un importante indicatore legato all’altra metà del doppio mandato della Fed, con la pubblicazione dell’indice dei prezzi al consumo (IPC). L’ultimo rapporto, diffuso a fine ottobre, mostrava un aumento dell’inflazione complessiva dello 0,3% su base mensile e del 3% su base annua, entrambi inferiori di 0,1 punti percentuali alle attese. Il mercato si aspetta un quadro sostanzialmente invariato, ma anche una variazione minima potrebbe avere un impatto significativo sulle aspettative degli investitori.

Aviso legal
As informações e publicações não se destinam a ser, e não constituem, conselhos ou recomendações financeiras, de investimento, comerciais ou de outro tipo fornecidos ou endossados pela TradingView. Leia mais nos Termos de Uso.
Aviso legal
As informações e publicações não se destinam a ser, e não constituem, conselhos ou recomendações financeiras, de investimento, comerciais ou de outro tipo fornecidos ou endossados pela TradingView. Leia mais nos Termos de Uso.