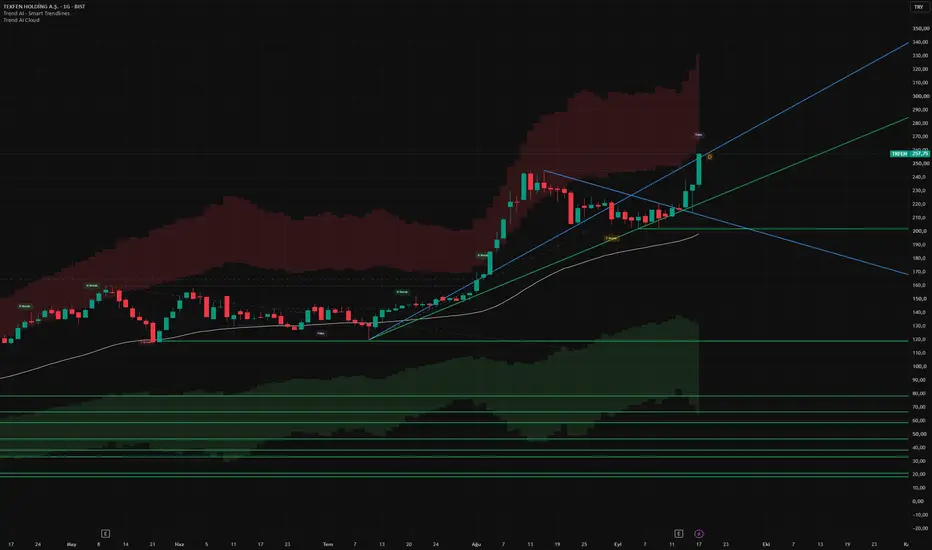
TKFEN son dönemde oldukça güçlü bir fiyatlama gösteriyor. Grafikte yaklaşık 200–210 TL bölgesinden başlayan son yükseliş, önce düşen kısa vadeli yapıyı bozdu, ardından önceki tepe bölgesini yeniden gündeme getirdi.
Fiyat şu anda yaklaşık 256 TL ile grafikteki önemli premium / arz bölgesinin içerisinde bulunuyor. Bu nedenle yükseliş güçlü olmakla birlikte mevcut seviye aynı zamanda teknik olarak önemli bir karar alanı.
Benim kısa vadede takip ettiğim ana bölge 255–263 TL.
263 TL üzerinde günlük kapanışlar ve sonrasında bu bölgenin destek olarak korunması, yükselişin yeni bir faza geçtiğine dair önemli bir teyit olabilir. Böyle bir durumda grafikte sırasıyla 275–280 TL, 290 TL ve daha geniş vadede 310–320 TL bölgeleri izlenebilir. Mevcut yükselen trendin korunması halinde grafikteki uzun vadeli projeksiyon daha yukarı seviyelere alan bırakıyor; ancak 255–263 TL kırılmadan bunu teyit edilmiş bir hareket olarak değerlendirmiyorum.
Aşağı tarafta ilk önemli bölge 242–245 TL. Bu seviyenin altında fiyatın tekrar 230 TL, ardından 215–220 TL bölgesine doğru düzeltme yapması teknik olarak şaşırtıcı olmaz. Grafikte 200–210 TL bandı ise yükselen ana trend açısından çok daha önemli destek niteliğinde. Daha aşağıda yaklaşık 185–190 TL equilibrium bölgesi bulunuyor.
Temel tarafta ise TKFEN'deki hikâyeyi destekleyen birkaç önemli gelişme bulunuyor.
 TKFEN Tekfen'in sermayesinin %42,8'i OYAK çoğunluk iştiraki ON Investment B.V.'ye geçmiş durumda. Güncel KAP ortaklık tablosunda ayrıca Libco %23,4, Vera %8,68 ve CDC Taahhüt %3,92 payla yer alıyor. Dolayısıyla şirketin ortaklık yapısında son dönemde ciddi bir yeniden yapılanma söz konusu.
Operasyonel tarafta Tekfen İnşaat ile Fernas ortaklığının Pursaklar–Esenboğa Raylı Sistem projesinde KDV hariç yaklaşık 54,4 milyar TL'lik ihaleyi kazanması önemli. Bu büyüklük, şirketin mühendislik ve taahhüt tarafındaki iş potansiyeli açısından dikkate değer.
Son yayımlanan 2026/6 finansallarında şirket 28,34 milyar TL hasılat, 3,18 milyar TL brüt kâr ve ana ortaklık paylarına ait yaklaşık 377 milyon TL net kâr açıkladı. 2025 yılındaki yüksek zararın ardından ilk yarıda yeniden pozitif net kâra geçilmiş olması olumlu; ancak bağımsız denetçi raporunun şartlı sonuç içerdiğini de göz ardı etmemek gerekiyor.
Son günlerde BIST'i etkileyen Pusula Portföy / Tera süreci de ayrıca değerlendirilmeli. Pusula Portföy 15 Eylül'de bazı fonlarda katılma payı iade ödemelerinde temerrüt oluştuğunu KAP'a bildirdi. Tera ise planlanan Pusula devrinin henüz hukuken tamamlanmadığını ve Pusula fonlarının portföy/likidite yönetiminin kendi sorumluluğunda olmadığını açıkladı.
TKFEN açısından burada önemli ayrım şu: mevcut erişilebilir fon portföy verilerinde TKFEN'in Tera veya Pusula fonlarında yoğun bir pozisyon olarak bulunduğunu gösteren belirgin bir tablo göremiyorum. Güncel verileri derleyen kaynakta TKFEN'i taşıdığı tespit edilen 28 fonun toplam payı şirket sermayesinin yaklaşık %0,29'u olarak hesaplanıyor ve listelenen portföylerde Tera/Pusula görünmüyor. Bununla birlikte bu veri kısmi ve farklı rapor tarihlerinden oluştuğu için “hiç pozisyon yok” şeklinde kesin yorumlamak doğru olmaz.
Dolayısıyla Pusula/Tera kaynaklı mevcut stresin TKFEN açısından benim gördüğüm asıl riski doğrudan zorunlu TKFEN satışı değil, fonlardan para çıkışının BIST genelinde yarattığı likidite ve risk iştahı baskısı. Nitekim son fon krizinde yatırım fonlarından büyük çaplı çıkışlar gerçekleşti ve BIST genelinde sert satış yaşandı.
Özetle teknik ve temel yapı birlikte değerlendirildiğinde TKFEN güçlü momentumunu koruyor ancak fiyat şu anda kolay bir bölgede değil.
255–263 TL üzeri kalıcılık → 280 → 290 → 310–320 TL
senaryosunu güçlendirebilir.
Buna karşılık 245 TL altı → 230 TL → 215–220 TL düzeltme riskini artırabilir.
OYAK'ın yeni hakim ortaklığı, büyük ölçekli yeni proje ve finansallarda zarardan kâra dönüş temel tarafta izlenmesi gereken olumlu gelişmelerken; yüksek değerleme sonrası oluşabilecek kâr satışları, şartlı denetim sonucu ve fon piyasasındaki genel likidite stresi başlıca risk unsurları olarak takip edilmeli.
Yatırım tavsiyesi değildir; teknik ve temel verilerin birlikte değerlendirilmesidir.
Fiyat şu anda yaklaşık 256 TL ile grafikteki önemli premium / arz bölgesinin içerisinde bulunuyor. Bu nedenle yükseliş güçlü olmakla birlikte mevcut seviye aynı zamanda teknik olarak önemli bir karar alanı.
Benim kısa vadede takip ettiğim ana bölge 255–263 TL.
263 TL üzerinde günlük kapanışlar ve sonrasında bu bölgenin destek olarak korunması, yükselişin yeni bir faza geçtiğine dair önemli bir teyit olabilir. Böyle bir durumda grafikte sırasıyla 275–280 TL, 290 TL ve daha geniş vadede 310–320 TL bölgeleri izlenebilir. Mevcut yükselen trendin korunması halinde grafikteki uzun vadeli projeksiyon daha yukarı seviyelere alan bırakıyor; ancak 255–263 TL kırılmadan bunu teyit edilmiş bir hareket olarak değerlendirmiyorum.
Aşağı tarafta ilk önemli bölge 242–245 TL. Bu seviyenin altında fiyatın tekrar 230 TL, ardından 215–220 TL bölgesine doğru düzeltme yapması teknik olarak şaşırtıcı olmaz. Grafikte 200–210 TL bandı ise yükselen ana trend açısından çok daha önemli destek niteliğinde. Daha aşağıda yaklaşık 185–190 TL equilibrium bölgesi bulunuyor.
Temel tarafta ise TKFEN'deki hikâyeyi destekleyen birkaç önemli gelişme bulunuyor.
TKFEN Tekfen'in sermayesinin %42,8'i OYAK çoğunluk iştiraki ON Investment B.V.'ye geçmiş durumda. Güncel KAP ortaklık tablosunda ayrıca Libco %23,4, Vera %8,68 ve CDC Taahhüt %3,92 payla yer alıyor. Dolayısıyla şirketin ortaklık yapısında son dönemde ciddi bir yeniden yapılanma söz konusu.Operasyonel tarafta Tekfen İnşaat ile Fernas ortaklığının Pursaklar–Esenboğa Raylı Sistem projesinde KDV hariç yaklaşık 54,4 milyar TL'lik ihaleyi kazanması önemli. Bu büyüklük, şirketin mühendislik ve taahhüt tarafındaki iş potansiyeli açısından dikkate değer.
Son yayımlanan 2026/6 finansallarında şirket 28,34 milyar TL hasılat, 3,18 milyar TL brüt kâr ve ana ortaklık paylarına ait yaklaşık 377 milyon TL net kâr açıkladı. 2025 yılındaki yüksek zararın ardından ilk yarıda yeniden pozitif net kâra geçilmiş olması olumlu; ancak bağımsız denetçi raporunun şartlı sonuç içerdiğini de göz ardı etmemek gerekiyor.
Son günlerde BIST'i etkileyen Pusula Portföy / Tera süreci de ayrıca değerlendirilmeli. Pusula Portföy 15 Eylül'de bazı fonlarda katılma payı iade ödemelerinde temerrüt oluştuğunu KAP'a bildirdi. Tera ise planlanan Pusula devrinin henüz hukuken tamamlanmadığını ve Pusula fonlarının portföy/likidite yönetiminin kendi sorumluluğunda olmadığını açıkladı.
TKFEN açısından burada önemli ayrım şu: mevcut erişilebilir fon portföy verilerinde TKFEN'in Tera veya Pusula fonlarında yoğun bir pozisyon olarak bulunduğunu gösteren belirgin bir tablo göremiyorum. Güncel verileri derleyen kaynakta TKFEN'i taşıdığı tespit edilen 28 fonun toplam payı şirket sermayesinin yaklaşık %0,29'u olarak hesaplanıyor ve listelenen portföylerde Tera/Pusula görünmüyor. Bununla birlikte bu veri kısmi ve farklı rapor tarihlerinden oluştuğu için “hiç pozisyon yok” şeklinde kesin yorumlamak doğru olmaz.
Dolayısıyla Pusula/Tera kaynaklı mevcut stresin TKFEN açısından benim gördüğüm asıl riski doğrudan zorunlu TKFEN satışı değil, fonlardan para çıkışının BIST genelinde yarattığı likidite ve risk iştahı baskısı. Nitekim son fon krizinde yatırım fonlarından büyük çaplı çıkışlar gerçekleşti ve BIST genelinde sert satış yaşandı.
Özetle teknik ve temel yapı birlikte değerlendirildiğinde TKFEN güçlü momentumunu koruyor ancak fiyat şu anda kolay bir bölgede değil.
255–263 TL üzeri kalıcılık → 280 → 290 → 310–320 TL
senaryosunu güçlendirebilir.
Buna karşılık 245 TL altı → 230 TL → 215–220 TL düzeltme riskini artırabilir.
OYAK'ın yeni hakim ortaklığı, büyük ölçekli yeni proje ve finansallarda zarardan kâra dönüş temel tarafta izlenmesi gereken olumlu gelişmelerken; yüksek değerleme sonrası oluşabilecek kâr satışları, şartlı denetim sonucu ve fon piyasasındaki genel likidite stresi başlıca risk unsurları olarak takip edilmeli.
Yatırım tavsiyesi değildir; teknik ve temel verilerin birlikte değerlendirilmesidir.

Aviso legal
As informações e publicações não se destinam a ser, e não constituem, conselhos ou recomendações financeiras, de investimento, comerciais ou de outro tipo fornecidos ou endossados pela TradingView. Leia mais nos Termos de Uso.
Aviso legal
As informações e publicações não se destinam a ser, e não constituem, conselhos ou recomendações financeiras, de investimento, comerciais ou de outro tipo fornecidos ou endossados pela TradingView. Leia mais nos Termos de Uso.