Agenda de Indicadores:
9:00 – BRA – IBC-Br
11:15 – USA – Produção Industrial
Agenda de Autoridades:
10:00 – BRA – Gabriel Galípolo, presidente do BCB, participa da Cerimônia alusiva aos 90 anos de criação do salário-mínimo e de lançamento da Medalha Comemorativa, no Rio de Janeiro
09:30 às 12:30 – Reunião Trimestral de Economistas e Diretores do BCB (fechado à imprensa)
13:00 – USA – Michelle Bowman, vice-presidente de Supervisão do Fed (Vota), discursa sobre as perspectivas para a economia e a política monetária no Fórum Econômico da Nova Inglaterra
17:30 – USA – Philip Jefferson, vice-presidente do Fed (Vota), discursa sobre as perspectivas econômicas e a implementação da política monetária na Conferência do Instituto Americano de Pesquisa Econômica da Universidade Atlântica da Flórida
Brasil

Acompanhe o Pré-Market de NY: EWZ
 VALE
 PBR
 ITUB
 BBD
 BSBR
Ativos brasileiros negociados na ActivTrades BRA50 $ACTIVTRADES:MINDOLG2026
IBC-Br: O IBC-Br deve registrar alta de 0,35% em novembro, após a queda de 0,25% observada em outubro, refletindo principalmente o impulso sazonal das vendas da Black Friday. No entanto, a melhora do indicador não altera a leitura de tendência de médio prazo da atividade econômica, sendo interpretada mais como um efeito pontual do consumo no fim do ano.
Ainda assim, o resultado pode retardar marginalmente o início do ciclo de cortes da Selic, embora o mercado siga amplamente consensual em torno de março como o mês de início da flexibilização, conforme precificado na curva de juros.
O debate sobre o timing da queda da Selic deve ganhar destaque ao longo do dia. Economistas de São Paulo participam nesta quinta-feira de reuniões com diretores do Banco Central, organizadas em dois grupos — o primeiro às 9h30 e o segundo às 11h —, nas quais o ritmo da atividade, o comportamento da inflação e os riscos para a política monetária estarão no centro das discussões.
Estados Unidos

Os futuros das ações de Nova York — USA500,
 USATEC e
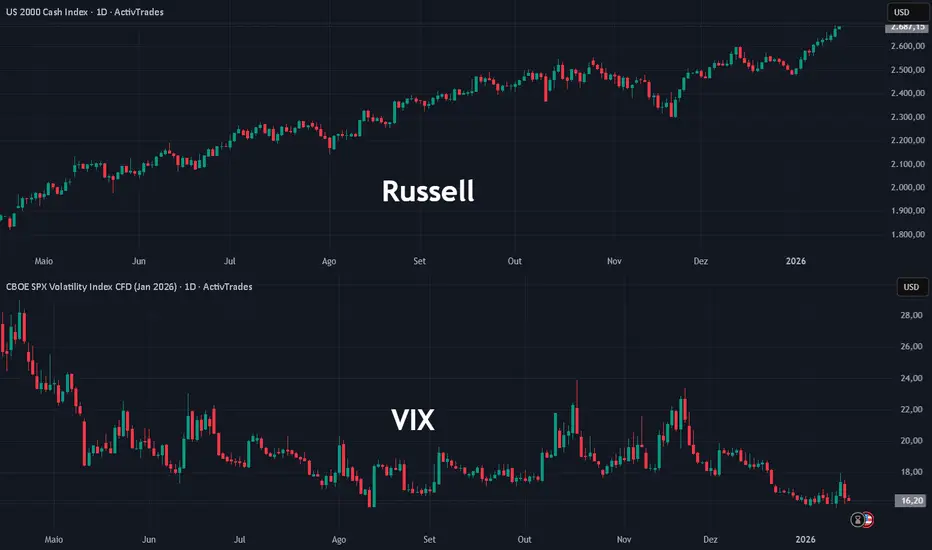
 USAIND — avançam novamente nesta sexta-feira, enquanto o Russell 2000
 USARUS renova máxima histórica, sustentado pelo desempenho positivo das empresas de menor capitalização, mesmo em meio a um novo impulso do setor de tecnologia.
O movimento ganhou força após a divulgação dos balanços de Goldman Sachs e Morgan Stanley, que superaram as expectativas do mercado na véspera. As ações das instituições subiram cerca de 4% e 6%, respectivamente, reforçando o otimismo com a saúde do setor financeiro.
Para Larry Adam, diretor de investimentos da Raymond James, “os fundamentos seguem muito sólidos”, citando crescimento de lucros acima da média, margens resilientes, avanço da receita e a expectativa de cortes de juros pelo Fed ainda neste ano. Adam, no entanto, pondera que avaliações elevadas aumentam o risco de correções no curto prazo.
No mercado cambial, o dólar permanece próximo da máxima em seis semanas, apoiado por uma sequência de indicadores econômicos positivos nos Estados Unidos. Entre eles, dados divulgados recentemente mostraram uma queda inesperada nos novos pedidos de auxílio-desemprego, reforçando a leitura de um mercado de trabalho ainda resiliente.
“As evidências crescentes de estabilidade no mercado de trabalho estão reduzindo as chances de um corte de juros em abril”, afirmou Jose Torres, da Interactive Brokers. Segundo ele, analistas de renda fixa estão cada vez mais confiantes de que o próximo corte na taxa básica pode ficar para depois da transição na presidência do Fed, possivelmente a partir de junho.
De acordo com a ferramenta FedWatch da CME, os mercados agora atribuem 67% de probabilidade de manutenção dos juros na reunião de abril do Federal Reserve, ante 37% há um mês. Para junho, a chance de taxas inalteradas também subiu, passando de 17% para 37,5%, refletindo uma reprecificação relevante das expectativas de política monetária.
Europa

Os principais índices de ações europeus — EURO50,
 GER40,
 GERMID50,
 ESP35,
 UK100,
 FRA40,
 ITA40 e
 SWI20 — operam em queda nesta sexta-feira, pressionados pelo recuo dos preços das commodities metálicas, que pesa sobre as ações de mineradoras e limita o desempenho dos mercados, apesar da força relativa dos setores de defesa e tecnologia.
Ao longo da semana, uma intensa agenda de balanços corporativos sustentou o apetite por risco e levou alguns índices a renovarem máximas. No entanto, com escassez de novos dados econômicos previstos para esta sexta-feira, os investidores tendem a direcionar suas decisões a partir dos desdobramentos geopolíticos, que voltam a ganhar protagonismo.
As ações de mineradoras listadas em Londres recuam até 2,5%, refletindo a queda dos preços do ouro e da prata, em um contexto de redução das tensões geopolíticas globais. Em movimento oposto, os papéis do setor de defesa avançam moderadamente, após acumularem duas sessões consecutivas de perdas.
No setor de tecnologia, a ASML, maior fabricante mundial de equipamentos para a produção de chips, sobe cerca de 0,5%, um dia após ultrapassar a marca de US$ 500 bilhões em valor de mercado. O papel segue apoiado pela elevação de sua meta de preço pelo Morgan Stanley, reforçando o otimismo estrutural com a cadeia global de semicondutores.
Ásia/Pacífico

Ativos asiáticos negociados na ActivTrades: HKIND
 JP225
 CHINAA50
Os mercados da Ásia-Pacífico encerraram a sexta-feira sem direção única, com destaque para novas máximas históricas nos índices Kospi KOSPI, da Coreia do Sul, e TWSE 50
 TW50, de Taiwan.
Em Taiwan, as ações da TSMC avançaram quase 3%, sustentadas por um resultado corporativo robusto e pelo acordo comercial firmado com os Estados Unidos. Pelo entendimento, empresas taiwanesas do setor de semicondutores se comprometeram a investir ao menos US$ 250 bilhões em capacidade produtiva nos EUA, em troca de tarifas mais baixas. O movimento impulsionou o TWSE 50TW50, que fechou em alta de 1,9%.
Na Coreia do Sul, o KospiKOSPI estendeu sua sequência positiva pela 11ª sessão consecutiva, encerrando o dia com ganho de 0,9%. Entre os destaques, as ações da Samsung subiram 3,5%, enquanto a SK Hynix avançou 0,9%, beneficiadas pelo otimismo persistente em torno do setor de tecnologia e semicondutores.
No Japão, o NikkeiNI225 recuou 0,3%, pressionado principalmente pela valorização do iene. A moeda ganhou força após a ministra das Finanças afirmar que o governo não descarta nenhuma medida para conter a volatilidade cambial excessiva, incluindo uma possível intervenção coordenada com os Estados Unidos. O iene também reagiu a uma reportagem da Reuters indicando que membros do Banco do Japão veem espaço para antecipar o próximo aumento de juros, com abril surgindo como uma possibilidade concreta.

Na China, os mercados acionários — Shenzhen 399001, Hang Seng HSI, China A50 XIN9 e Shanghai
 000001 — encerraram o pregão no campo negativo, interrompendo uma sequência de quatro semanas consecutivas de ganhos, em meio a realizações de lucro e cautela com o cenário macroeconômico.
Na Austrália, o ASX XJO avançou 0,5%, sustentado principalmente pelo bom desempenho do setor financeiro, enquanto as ações de mineradoras operaram de forma mista ao longo da sessão.
9:00 – BRA – IBC-Br
11:15 – USA – Produção Industrial
Agenda de Autoridades:
10:00 – BRA – Gabriel Galípolo, presidente do BCB, participa da Cerimônia alusiva aos 90 anos de criação do salário-mínimo e de lançamento da Medalha Comemorativa, no Rio de Janeiro
09:30 às 12:30 – Reunião Trimestral de Economistas e Diretores do BCB (fechado à imprensa)
13:00 – USA – Michelle Bowman, vice-presidente de Supervisão do Fed (Vota), discursa sobre as perspectivas para a economia e a política monetária no Fórum Econômico da Nova Inglaterra
17:30 – USA – Philip Jefferson, vice-presidente do Fed (Vota), discursa sobre as perspectivas econômicas e a implementação da política monetária na Conferência do Instituto Americano de Pesquisa Econômica da Universidade Atlântica da Flórida
Brasil
Acompanhe o Pré-Market de NY:
EWZ VALE PBR ITUB BBD BSBR Ativos brasileiros negociados na ActivTrades
BRA50 $ACTIVTRADES:MINDOLG2026IBC-Br: O IBC-Br deve registrar alta de 0,35% em novembro, após a queda de 0,25% observada em outubro, refletindo principalmente o impulso sazonal das vendas da Black Friday. No entanto, a melhora do indicador não altera a leitura de tendência de médio prazo da atividade econômica, sendo interpretada mais como um efeito pontual do consumo no fim do ano.
Ainda assim, o resultado pode retardar marginalmente o início do ciclo de cortes da Selic, embora o mercado siga amplamente consensual em torno de março como o mês de início da flexibilização, conforme precificado na curva de juros.
O debate sobre o timing da queda da Selic deve ganhar destaque ao longo do dia. Economistas de São Paulo participam nesta quinta-feira de reuniões com diretores do Banco Central, organizadas em dois grupos — o primeiro às 9h30 e o segundo às 11h —, nas quais o ritmo da atividade, o comportamento da inflação e os riscos para a política monetária estarão no centro das discussões.
Estados Unidos
Os futuros das ações de Nova York —
USA500, USATEC e USAIND — avançam novamente nesta sexta-feira, enquanto o Russell 2000 USARUS renova máxima histórica, sustentado pelo desempenho positivo das empresas de menor capitalização, mesmo em meio a um novo impulso do setor de tecnologia.O movimento ganhou força após a divulgação dos balanços de Goldman Sachs e Morgan Stanley, que superaram as expectativas do mercado na véspera. As ações das instituições subiram cerca de 4% e 6%, respectivamente, reforçando o otimismo com a saúde do setor financeiro.
Para Larry Adam, diretor de investimentos da Raymond James, “os fundamentos seguem muito sólidos”, citando crescimento de lucros acima da média, margens resilientes, avanço da receita e a expectativa de cortes de juros pelo Fed ainda neste ano. Adam, no entanto, pondera que avaliações elevadas aumentam o risco de correções no curto prazo.
No mercado cambial, o dólar permanece próximo da máxima em seis semanas, apoiado por uma sequência de indicadores econômicos positivos nos Estados Unidos. Entre eles, dados divulgados recentemente mostraram uma queda inesperada nos novos pedidos de auxílio-desemprego, reforçando a leitura de um mercado de trabalho ainda resiliente.
“As evidências crescentes de estabilidade no mercado de trabalho estão reduzindo as chances de um corte de juros em abril”, afirmou Jose Torres, da Interactive Brokers. Segundo ele, analistas de renda fixa estão cada vez mais confiantes de que o próximo corte na taxa básica pode ficar para depois da transição na presidência do Fed, possivelmente a partir de junho.
De acordo com a ferramenta FedWatch da CME, os mercados agora atribuem 67% de probabilidade de manutenção dos juros na reunião de abril do Federal Reserve, ante 37% há um mês. Para junho, a chance de taxas inalteradas também subiu, passando de 17% para 37,5%, refletindo uma reprecificação relevante das expectativas de política monetária.
Europa
Os principais índices de ações europeus —
EURO50, GER40, GERMID50, ESP35, UK100, FRA40, ITA40 e SWI20 — operam em queda nesta sexta-feira, pressionados pelo recuo dos preços das commodities metálicas, que pesa sobre as ações de mineradoras e limita o desempenho dos mercados, apesar da força relativa dos setores de defesa e tecnologia.Ao longo da semana, uma intensa agenda de balanços corporativos sustentou o apetite por risco e levou alguns índices a renovarem máximas. No entanto, com escassez de novos dados econômicos previstos para esta sexta-feira, os investidores tendem a direcionar suas decisões a partir dos desdobramentos geopolíticos, que voltam a ganhar protagonismo.
As ações de mineradoras listadas em Londres recuam até 2,5%, refletindo a queda dos preços do ouro e da prata, em um contexto de redução das tensões geopolíticas globais. Em movimento oposto, os papéis do setor de defesa avançam moderadamente, após acumularem duas sessões consecutivas de perdas.
No setor de tecnologia, a ASML, maior fabricante mundial de equipamentos para a produção de chips, sobe cerca de 0,5%, um dia após ultrapassar a marca de US$ 500 bilhões em valor de mercado. O papel segue apoiado pela elevação de sua meta de preço pelo Morgan Stanley, reforçando o otimismo estrutural com a cadeia global de semicondutores.
Ásia/Pacífico
Ativos asiáticos negociados na ActivTrades:
HKIND JP225 CHINAA50 Os mercados da Ásia-Pacífico encerraram a sexta-feira sem direção única, com destaque para novas máximas históricas nos índices Kospi
KOSPI, da Coreia do Sul, e TWSE 50 TW50, de Taiwan.Em Taiwan, as ações da TSMC avançaram quase 3%, sustentadas por um resultado corporativo robusto e pelo acordo comercial firmado com os Estados Unidos. Pelo entendimento, empresas taiwanesas do setor de semicondutores se comprometeram a investir ao menos US$ 250 bilhões em capacidade produtiva nos EUA, em troca de tarifas mais baixas. O movimento impulsionou o TWSE 50
TW50, que fechou em alta de 1,9%.Na Coreia do Sul, o Kospi
KOSPI estendeu sua sequência positiva pela 11ª sessão consecutiva, encerrando o dia com ganho de 0,9%. Entre os destaques, as ações da Samsung subiram 3,5%, enquanto a SK Hynix avançou 0,9%, beneficiadas pelo otimismo persistente em torno do setor de tecnologia e semicondutores.No Japão, o Nikkei
NI225 recuou 0,3%, pressionado principalmente pela valorização do iene. A moeda ganhou força após a ministra das Finanças afirmar que o governo não descarta nenhuma medida para conter a volatilidade cambial excessiva, incluindo uma possível intervenção coordenada com os Estados Unidos. O iene também reagiu a uma reportagem da Reuters indicando que membros do Banco do Japão veem espaço para antecipar o próximo aumento de juros, com abril surgindo como uma possibilidade concreta.Na China, os mercados acionários — Shenzhen
399001, Hang Seng HSI, China A50 XIN9 e Shanghai 000001 — encerraram o pregão no campo negativo, interrompendo uma sequência de quatro semanas consecutivas de ganhos, em meio a realizações de lucro e cautela com o cenário macroeconômico.Na Austrália, o ASX
XJO avançou 0,5%, sustentado principalmente pelo bom desempenho do setor financeiro, enquanto as ações de mineradoras operaram de forma mista ao longo da sessão.
Aviso legal
As informações e publicações não se destinam a ser, e não constituem, conselhos ou recomendações financeiras, de investimento, comerciais ou de outro tipo fornecidos ou endossados pela TradingView. Leia mais nos Termos de Uso.
Aviso legal
As informações e publicações não se destinam a ser, e não constituem, conselhos ou recomendações financeiras, de investimento, comerciais ou de outro tipo fornecidos ou endossados pela TradingView. Leia mais nos Termos de Uso.