
Agenda de Indicadores:
Feriado na China e na Coreia do Sul
9:00 – BRA – IPCA-15 (Setembro)
9:30 – USA – Pedidos de Bens Duráveis (Agosto)
11:00 – USA – Uni. Michigan: Expectativa de Inflação de 1 e 5 anos
11:00 – USA – Uni. Michigan: Confiança do Consumidor
11:00 – USA – PIB Agora do Fed de Atlanta
Agenda de Autoridades:
6:15 – USA – John Williams, do Fed de Nova York (Vota), participa de um painel sobre política econômica na 6ª Conferência de Economia Monetária, organizada pela Universidade de Oxford, pelo Federal Reserve de Nova York e pelo Banco da Inglaterra.
10:20 – USA – Jeffrey Schmid, do Fed de Kansas City (Não Vota), discursa sobre "O Federal Reserve, a Inovação Financeira e o Desenvolvimento Econômico" em uma conversa moderada na reunião do Civic Council of Greater Kansas City.
15:00 – USA – Beth Hammack, do Fed de Cleveland (Vota), participa de um painel sobre políticas antes da conferência "Inflação: Fatores Determinantes e Dinâmica 2026"
Brasil

Acompanhe o Pré-Market de NY: EWZ
 VALE
 PBR
 ITUB
 BBD
 BSBR
Ativos brasileiros negociados na ActivTrades BRA50 $ACTIVTRADES:MINDOLV2026
Estados Unidos

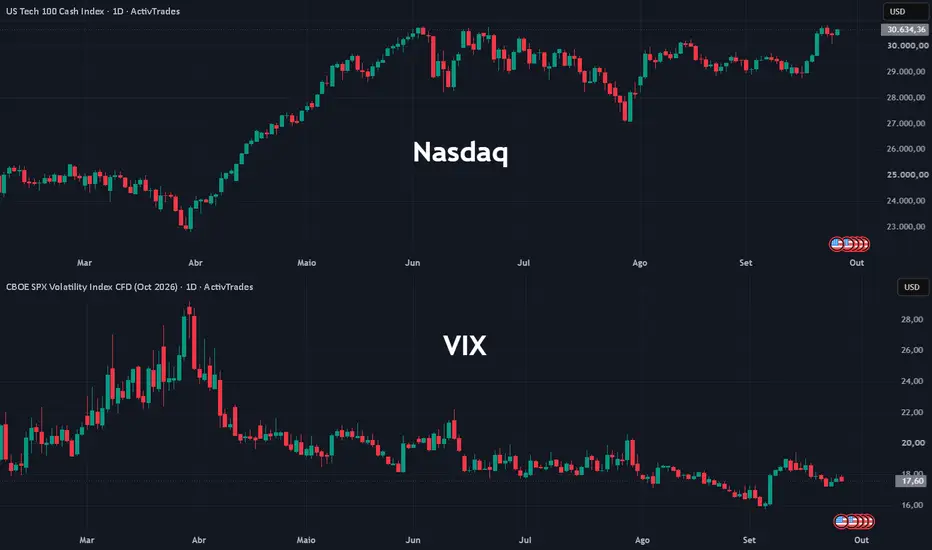
Os futuros dos principais índices de Nova York — $ACTIVTRADES, $ACTIVTRADES, $ACTIVTRADES e $ACTIVTRADES — operam em alta nesta sexta-feira, com o renovado otimismo em torno da inteligência artificial compensando parcialmente as preocupações com o petróleo acima de US$ 100 e a alta dos rendimentos dos Treasuries.
As empresas de semicondutores lideram os ganhos no pré-mercado. Advanced Micro Devices, Marvell, Cerebras e Intel avançam cerca de 2% cada, enquanto Tesla e Nvidia registram altas mais moderadas.
Akamai Technologies dispara 21% depois que a companhia de serviços de tecnologia fechou um acordo de US$ 11,6 bilhões para fornecer serviços de nuvem ao laboratório de inteligência artificial Anthropic.
O entusiasmo com IA ganhou força ao longo da semana diante da rápida adesão, principalmente entre consumidores mais jovens, ao agente Muse, da Meta, e ao novo dispositivo Charm, integrado ao assistente de inteligência artificial.
As ações da Meta caminham para a quinta semana consecutiva de valorização, a maior sequência desde janeiro de 2023, deixando a companhia a menos de 1% de atingir US$ 2 trilhões em valor de mercado. No pré-mercado desta sexta-feira, porém, os papéis apresentam pouca variação.
Os setores de tecnologia e serviços de comunicação, que inclui a Meta, lideram os ganhos semanais do S&P 500. Tanto o índice de referência quanto o Nasdaq também caminham para encerrar a semana em território positivo.
O avanço de Wall Street, entretanto, continua limitado pelo cenário macroeconômico. O Brent permanece acima de US$ 100 por barril, enquanto o rendimento do Treasury de 10 anos gira em torno de 5,1%, refletindo as preocupações com inflação, conflitos geopolíticos prolongados e o aumento da dívida pública americana.
No Oriente Médio, surgiram novos sinais de uma possível abertura diplomática.
Negociadores dos Estados Unidos e do Irã continuam discutindo uma saída gradual para o conflito, que poderia envolver a reabertura do Estreito de Ormuz por Teerã em troca de uma redução das restrições econômicas impostas por Washington.
A combinação de petróleo elevado e economia ainda resiliente também mantém a pressão sobre o Federal Reserve. Os traders atribuem agora cerca de 69% de probabilidade a uma nova alta de pelo menos 25 pontos-base em outubro, ante aproximadamente 50% no início da semana.
Nesta sexta-feira, as atenções se voltam para novos pronunciamentos de autoridades do Fed, incluindo John Williams, do Fed de Nova York, Jeffrey Schmid, do Fed de Kansas City, e Beth Hammack, do Fed de Cleveland, em busca de novas pistas sobre a trajetória dos juros.
Na agenda econômica, os pedidos de bens duráveis referentes a agosto serão divulgados às 9h30, horário de Brasília, oferecendo mais uma leitura sobre a força da economia americana em um momento de crescente preocupação com a persistência da inflação.
Europa

Os principais índices acionários da Europa — $ACTIVTRADES, $ACTIVTRADES, $ACTIVTRADES, $ACTIVTRADES, $ACTIVTRADES, $ACTIVTRADES, $ACTIVTRADES e $ACTIVTRADES — operam em alta moderada nesta sexta-feira e caminham para interromper uma sequência de três semanas de perdas, favorecidos pela queda do petróleo. O movimento, porém, permanece limitado pelas incertezas no Oriente Médio e pela alta dos rendimentos dos títulos europeus.
O Euro Stoxx 50 $ACTIVTRADES avança 0,7%, depois de acumular queda de aproximadamente 3% nas três semanas anteriores.
Os preços do petróleo recuam diante da expectativa de possíveis avanços diplomáticos, que se sobrepõe aos novos ataques dos Houthis contra a Arábia Saudita. Fontes próximas às negociações afirmaram nesta semana que representantes dos Estados Unidos e do Irã discutem uma saída gradual do conflito, que poderia envolver a reabertura do Estreito de Ormuz por Teerã e o alívio das restrições econômicas impostas por Washington.
Para Daniela Hathorn, analista sênior de mercado da Capital.com, os sinais de retomada do diálogo são positivos, mas ainda existe elevada incerteza diante das tentativas anteriores de negociação que não produziram uma solução duradoura.
A queda do petróleo pressiona as empresas de energia, que recuam cerca de 0,7% e lideram as perdas setoriais. Na direção oposta, companhias aéreas se beneficiam da perspectiva de custos menores, com Ryanair e Lufthansa avançando mais de 2% cada. O setor de viagens e lazer sobe 1,2%.
As empresas de recursos naturais também apresentam desempenho positivo, com alta de 1,2%, impulsionadas por Pan African Resources e Glencore. As ações da Glencore recebem suporte adicional depois que o UBS elevou sua recomendação de “neutra” para “compra”.
Apesar da melhora nas bolsas, os rendimentos dos títulos soberanos da zona do euro caminham para a sétima semana consecutiva de alta, refletindo a combinação de petróleo ainda próximo de US$ 100 e sinais mais restritivos dos principais bancos centrais.
A perspectiva de juros mais elevados continua sendo um risco para a atividade econômica. Hathorn avalia que um aperto monetário adicional do Banco Central Europeu poderia pesar sobre uma economia que ainda apresenta crescimento moderado. O BCE elevou os juros no início deste mês.
Na Alemanha, a confiança do consumidor enfraqueceu mais do que o esperado no início de outubro, pressionada principalmente pelo impacto dos preços mais elevados de energia sobre as expectativas de renda das famílias. Apesar do dado, o DAX $ACTIVTRADES avança 0,8%.
Entre as ações individuais, UBS sobe cerca de 3% após uma reportagem indicar que o banco retomou discussões sobre uma possível saída da Suíça.
Ásia/Pacífico

Ativos asiáticos negociados na ActivTrades: HKIND
 JP225
 CHINAA50
Os mercados acionários da Ásia e do Pacífico encerraram sem direção única nesta sexta-feira, em uma sessão de liquidez reduzida devido aos feriados na China e na Coreia do Sul, que mantiveram os mercados locais fechados.
No Japão, o Nikkei 225 TVC avançou 1,3% e completou a quinta sessão consecutiva de ganhos, impulsionado pelas empresas ligadas à inteligência artificial e pela demanda de traders interessados em garantir o direito aos próximos pagamentos de dividendos.
Segundo Daisuke Hashizume, estrategista sênior da Daiwa Securities, além das compras relacionadas aos dividendos, a forte demanda pelas empresas de semicondutores continuou sustentando o mercado japonês.
Os bancos, que tradicionalmente apresentam dividendos mais elevados, lideraram os ganhos entre os 33 subíndices setoriais da Bolsa de Tóquio, com alta de 4,1%. Mitsubishi UFJ Financial Group avançou 4%, enquanto Sumitomo Mitsui Financial Group ganhou 3,6%.
As empresas de semicondutores também tiveram forte desempenho. Tokyo Electron subiu 4,8% e Advantest avançou 2,8%, figurando entre as principais contribuições positivas para o Nikkei.
A alta foi disseminada: entre as 225 empresas que compõem o índice, 171 avançaram, 51 recuaram e três encerraram estáveis.
Na contramão, o ASX 200 ASX recuou 0,4% na Austrália e caminhou para a quarta semana consecutiva de perdas. As preocupações com a persistência da inflação e a recente alta dos rendimentos dos títulos globais reduziram o apetite por risco antes da reunião do Banco Central da Austrália na próxima semana.
Após os dados mistos do mercado de trabalho divulgados na quinta-feira, os traders concentram agora as atenções na decisão de política monetária, com o mercado precificando amplamente uma nova alta dos juros para combater as pressões inflacionárias.
As mineradoras estiveram entre os principais destaques negativos e recuaram cerca de 0,8%. BHP, Rio Tinto e Fortescue registraram perdas entre 0,5% e 2,3%.
As produtoras de ouro também recuaram, com queda próxima de 0,5%, acompanhando a desvalorização do metal precioso.
Feriado na China e na Coreia do Sul
9:00 – BRA – IPCA-15 (Setembro)
9:30 – USA – Pedidos de Bens Duráveis (Agosto)
11:00 – USA – Uni. Michigan: Expectativa de Inflação de 1 e 5 anos
11:00 – USA – Uni. Michigan: Confiança do Consumidor
11:00 – USA – PIB Agora do Fed de Atlanta
Agenda de Autoridades:
6:15 – USA – John Williams, do Fed de Nova York (Vota), participa de um painel sobre política econômica na 6ª Conferência de Economia Monetária, organizada pela Universidade de Oxford, pelo Federal Reserve de Nova York e pelo Banco da Inglaterra.
10:20 – USA – Jeffrey Schmid, do Fed de Kansas City (Não Vota), discursa sobre "O Federal Reserve, a Inovação Financeira e o Desenvolvimento Econômico" em uma conversa moderada na reunião do Civic Council of Greater Kansas City.
15:00 – USA – Beth Hammack, do Fed de Cleveland (Vota), participa de um painel sobre políticas antes da conferência "Inflação: Fatores Determinantes e Dinâmica 2026"
Brasil
Acompanhe o Pré-Market de NY:
EWZ VALE PBR ITUB BBD BSBR Ativos brasileiros negociados na ActivTrades
BRA50 $ACTIVTRADES:MINDOLV2026Estados Unidos
Os futuros dos principais índices de Nova York — $ACTIVTRADES, $ACTIVTRADES, $ACTIVTRADES e $ACTIVTRADES — operam em alta nesta sexta-feira, com o renovado otimismo em torno da inteligência artificial compensando parcialmente as preocupações com o petróleo acima de US$ 100 e a alta dos rendimentos dos Treasuries.
As empresas de semicondutores lideram os ganhos no pré-mercado. Advanced Micro Devices, Marvell, Cerebras e Intel avançam cerca de 2% cada, enquanto Tesla e Nvidia registram altas mais moderadas.
Akamai Technologies dispara 21% depois que a companhia de serviços de tecnologia fechou um acordo de US$ 11,6 bilhões para fornecer serviços de nuvem ao laboratório de inteligência artificial Anthropic.
O entusiasmo com IA ganhou força ao longo da semana diante da rápida adesão, principalmente entre consumidores mais jovens, ao agente Muse, da Meta, e ao novo dispositivo Charm, integrado ao assistente de inteligência artificial.
As ações da Meta caminham para a quinta semana consecutiva de valorização, a maior sequência desde janeiro de 2023, deixando a companhia a menos de 1% de atingir US$ 2 trilhões em valor de mercado. No pré-mercado desta sexta-feira, porém, os papéis apresentam pouca variação.
Os setores de tecnologia e serviços de comunicação, que inclui a Meta, lideram os ganhos semanais do S&P 500. Tanto o índice de referência quanto o Nasdaq também caminham para encerrar a semana em território positivo.
O avanço de Wall Street, entretanto, continua limitado pelo cenário macroeconômico. O Brent permanece acima de US$ 100 por barril, enquanto o rendimento do Treasury de 10 anos gira em torno de 5,1%, refletindo as preocupações com inflação, conflitos geopolíticos prolongados e o aumento da dívida pública americana.
No Oriente Médio, surgiram novos sinais de uma possível abertura diplomática.
Negociadores dos Estados Unidos e do Irã continuam discutindo uma saída gradual para o conflito, que poderia envolver a reabertura do Estreito de Ormuz por Teerã em troca de uma redução das restrições econômicas impostas por Washington.
A combinação de petróleo elevado e economia ainda resiliente também mantém a pressão sobre o Federal Reserve. Os traders atribuem agora cerca de 69% de probabilidade a uma nova alta de pelo menos 25 pontos-base em outubro, ante aproximadamente 50% no início da semana.
Nesta sexta-feira, as atenções se voltam para novos pronunciamentos de autoridades do Fed, incluindo John Williams, do Fed de Nova York, Jeffrey Schmid, do Fed de Kansas City, e Beth Hammack, do Fed de Cleveland, em busca de novas pistas sobre a trajetória dos juros.
Na agenda econômica, os pedidos de bens duráveis referentes a agosto serão divulgados às 9h30, horário de Brasília, oferecendo mais uma leitura sobre a força da economia americana em um momento de crescente preocupação com a persistência da inflação.
Europa
Os principais índices acionários da Europa — $ACTIVTRADES, $ACTIVTRADES, $ACTIVTRADES, $ACTIVTRADES, $ACTIVTRADES, $ACTIVTRADES, $ACTIVTRADES e $ACTIVTRADES — operam em alta moderada nesta sexta-feira e caminham para interromper uma sequência de três semanas de perdas, favorecidos pela queda do petróleo. O movimento, porém, permanece limitado pelas incertezas no Oriente Médio e pela alta dos rendimentos dos títulos europeus.
O Euro Stoxx 50 $ACTIVTRADES avança 0,7%, depois de acumular queda de aproximadamente 3% nas três semanas anteriores.
Os preços do petróleo recuam diante da expectativa de possíveis avanços diplomáticos, que se sobrepõe aos novos ataques dos Houthis contra a Arábia Saudita. Fontes próximas às negociações afirmaram nesta semana que representantes dos Estados Unidos e do Irã discutem uma saída gradual do conflito, que poderia envolver a reabertura do Estreito de Ormuz por Teerã e o alívio das restrições econômicas impostas por Washington.
Para Daniela Hathorn, analista sênior de mercado da Capital.com, os sinais de retomada do diálogo são positivos, mas ainda existe elevada incerteza diante das tentativas anteriores de negociação que não produziram uma solução duradoura.
A queda do petróleo pressiona as empresas de energia, que recuam cerca de 0,7% e lideram as perdas setoriais. Na direção oposta, companhias aéreas se beneficiam da perspectiva de custos menores, com Ryanair e Lufthansa avançando mais de 2% cada. O setor de viagens e lazer sobe 1,2%.
As empresas de recursos naturais também apresentam desempenho positivo, com alta de 1,2%, impulsionadas por Pan African Resources e Glencore. As ações da Glencore recebem suporte adicional depois que o UBS elevou sua recomendação de “neutra” para “compra”.
Apesar da melhora nas bolsas, os rendimentos dos títulos soberanos da zona do euro caminham para a sétima semana consecutiva de alta, refletindo a combinação de petróleo ainda próximo de US$ 100 e sinais mais restritivos dos principais bancos centrais.
A perspectiva de juros mais elevados continua sendo um risco para a atividade econômica. Hathorn avalia que um aperto monetário adicional do Banco Central Europeu poderia pesar sobre uma economia que ainda apresenta crescimento moderado. O BCE elevou os juros no início deste mês.
Na Alemanha, a confiança do consumidor enfraqueceu mais do que o esperado no início de outubro, pressionada principalmente pelo impacto dos preços mais elevados de energia sobre as expectativas de renda das famílias. Apesar do dado, o DAX $ACTIVTRADES avança 0,8%.
Entre as ações individuais, UBS sobe cerca de 3% após uma reportagem indicar que o banco retomou discussões sobre uma possível saída da Suíça.
Ásia/Pacífico
Ativos asiáticos negociados na ActivTrades:
HKIND JP225 CHINAA50 Os mercados acionários da Ásia e do Pacífico encerraram sem direção única nesta sexta-feira, em uma sessão de liquidez reduzida devido aos feriados na China e na Coreia do Sul, que mantiveram os mercados locais fechados.
No Japão, o Nikkei 225
TVC avançou 1,3% e completou a quinta sessão consecutiva de ganhos, impulsionado pelas empresas ligadas à inteligência artificial e pela demanda de traders interessados em garantir o direito aos próximos pagamentos de dividendos.Segundo Daisuke Hashizume, estrategista sênior da Daiwa Securities, além das compras relacionadas aos dividendos, a forte demanda pelas empresas de semicondutores continuou sustentando o mercado japonês.
Os bancos, que tradicionalmente apresentam dividendos mais elevados, lideraram os ganhos entre os 33 subíndices setoriais da Bolsa de Tóquio, com alta de 4,1%. Mitsubishi UFJ Financial Group avançou 4%, enquanto Sumitomo Mitsui Financial Group ganhou 3,6%.
As empresas de semicondutores também tiveram forte desempenho. Tokyo Electron subiu 4,8% e Advantest avançou 2,8%, figurando entre as principais contribuições positivas para o Nikkei.
A alta foi disseminada: entre as 225 empresas que compõem o índice, 171 avançaram, 51 recuaram e três encerraram estáveis.
Na contramão, o ASX 200
ASX recuou 0,4% na Austrália e caminhou para a quarta semana consecutiva de perdas. As preocupações com a persistência da inflação e a recente alta dos rendimentos dos títulos globais reduziram o apetite por risco antes da reunião do Banco Central da Austrália na próxima semana.Após os dados mistos do mercado de trabalho divulgados na quinta-feira, os traders concentram agora as atenções na decisão de política monetária, com o mercado precificando amplamente uma nova alta dos juros para combater as pressões inflacionárias.
As mineradoras estiveram entre os principais destaques negativos e recuaram cerca de 0,8%. BHP, Rio Tinto e Fortescue registraram perdas entre 0,5% e 2,3%.
As produtoras de ouro também recuaram, com queda próxima de 0,5%, acompanhando a desvalorização do metal precioso.

Aviso legal
As informações e publicações não se destinam a ser, e não constituem, conselhos ou recomendações financeiras, de investimento, comerciais ou de outro tipo fornecidos ou endossados pela TradingView. Leia mais nos Termos de Uso.
Aviso legal
As informações e publicações não se destinam a ser, e não constituem, conselhos ou recomendações financeiras, de investimento, comerciais ou de outro tipo fornecidos ou endossados pela TradingView. Leia mais nos Termos de Uso.