Morning Call - 18/09/2026 - Japão elevou os Juros, mas Iene cai!Agenda de Indicadores:
USA – Triple Witching: vencimento trimestral simultâneo de opções sobre ações, opções sobre índices e contratos futuros de índices
10:15 – USA – Produção Industrial
Agenda de Autoridades:
9:35 – USA – Michelle Bowman, vice-presidente de Supervisão do Fed (Vota), participará de um bate-papo sobre testes de estresse do sistema financeiro.
14:35 – USA – Jeffrey Schmid, do Fed de Kansas City (Não Vota), fará um discurso sobre "Pagamentos, Bancos e o Federal Reserve" na Convenção Anual dos Bancos Comunitários Independentes do Colorado.
Brasil
Acompanhe o Pré-Market de NY: AMEX:EWZ NYSE:VALE NYSE:PBR NYSE:ITUB NYSE:BBD NYSE:BSBR
Ativos brasileiros negociados na ActivTrades ACTIVTRADES:BRA50 ACTIVTRADES:MINDOLV2026
Estados Unidos
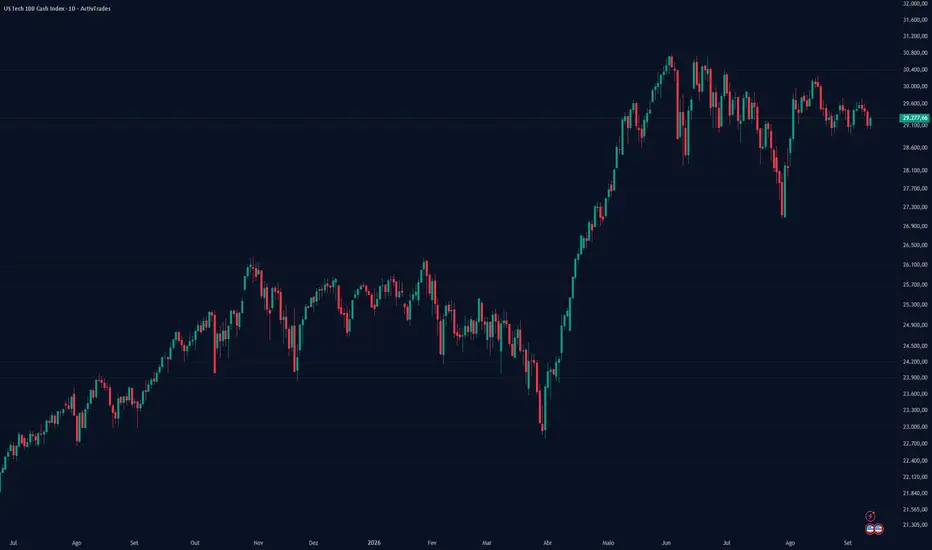
Os futuros dos principais índices de Nova York — ACTIVTRADES:USA500 , ACTIVTRADES:USAIND , ACTIVTRADES:USATEC e ACTIVTRADES:USARUS — operam em alta nesta sexta-feira, beneficiados pela continuidade da queda do petróleo, que alivia parte das preocupações com a inflação após semanas de forte pressão dos preços de energia.
O petróleo recua pelo terceiro dia consecutivo, mesmo diante de novos ataques envolvendo a Arábia Saudita e os Houthis do Iêmen, apoiados pelo Irã. O Brent spot cai cerca de 0,5% e volta à região de US$ 100 por barril, indicando que, ao menos nesta manhã, os traders estão dando maior peso aos sinais de melhora na oferta do que à nova escalada geopolítica.
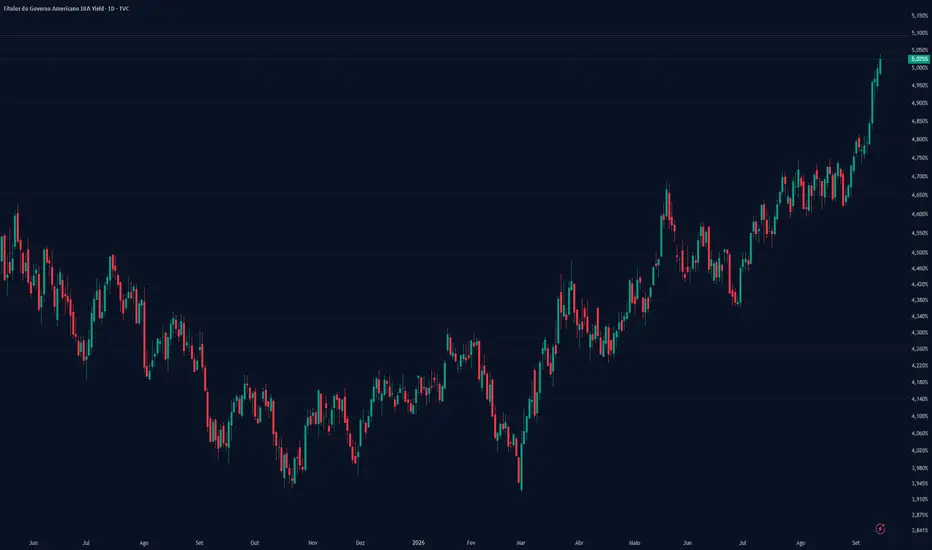
A acomodação do petróleo ajuda a reduzir uma das principais fontes recentes de preocupação para a inflação americana. O choque de energia provocado pelo conflito no Oriente Médio vinha pressionando as expectativas de preços e contribuindo para a recente alta dos rendimentos dos Treasuries e para uma postura mais restritiva do Federal Reserve.
Além do cenário macroeconômico, a sessão desta sexta-feira terá um importante componente técnico. O mercado enfrenta o Triple Witching, vencimento trimestral simultâneo de opções sobre ações, opções sobre índices e contratos futuros de índices, evento que costuma elevar significativamente o volume negociado e pode ampliar a volatilidade, principalmente próximo da abertura e do fechamento do mercado.
Entre as grandes empresas de tecnologia, o desempenho é predominantemente positivo. Alphabet avança cerca de 2% e Nvidia sobe aproximadamente 1%, enquanto Apple recua 0,2% e é a única entre as sete maiores empresas de tecnologia a operar em território negativo.
Entre as ações individuais, Pharmaceuticals despenca quase 28% no pré-mercado depois de suspender temporariamente o recrutamento de participantes para os testes de um medicamento experimental contra depressão maior e transtorno bipolar, após relatos de efeitos colaterais.
Com o petróleo em queda e as preocupações inflacionárias apresentando algum alívio, Wall Street caminha para uma abertura positiva. O vencimento trimestral de derivativos, porém, pode distorcer os fluxos e aumentar a volatilidade ao longo da sessão, mesmo sem uma mudança relevante no cenário macroeconômico.
Europa
Os principais índices acionários da Europa — ACTIVTRADES:EURO50 , ACTIVTRADES:GER40 , ACTIVTRADES:GERMID50 , ACTIVTRADES:ESP35 , ACTIVTRADES:UK100 , ACTIVTRADES:FRA40 , ACTIVTRADES:ITA40 e ACTIVTRADES:SWI20 — recuam nesta sexta-feira, pressionados principalmente pelas ações de telecomunicações. Apesar das perdas, as bolsas europeias caminham para encerrar a semana com ganhos modestos, após a queda do petróleo e uma sequência de decisões de importantes bancos centrais.
O Euro Stoxx 50 ACTIVTRADES:EURO50 recua 0,6%, em um movimento de realização de lucros após acumular alta superior a 1% nas duas sessões anteriores.
O setor de telecomunicações lidera as perdas, com queda de 2%. Airtel Africa despenca 8,7% e registra o pior desempenho do STOXX 600, após a Bloomberg News informar que sua unidade Airtel Money considera reduzir o tamanho de sua oferta pública inicial em Londres.
Alimentos e bebidas recuam 1,1%, pressionados pela queda de 1,3% da Nestlé, depois que a Rússia assumiu o controle dos ativos locais da companhia suíça.
As seguradoras também operam sob pressão, com perdas de 1,2%. Helvetia Baloise, Prudential e Legal & General recuam aproximadamente 2% cada.
O setor de energia cai 0,6%, acompanhando o terceiro dia consecutivo de queda do petróleo. Os traders avaliam que eventuais interrupções na oferta da Arábia Saudita deverão permanecer limitadas, embora a commodity ainda seja negociada acima de US$ 100 por barril.
Na contramão, tecnologia avança 0,6% e representa o principal destaque positivo da sessão, impulsionada principalmente pelas fabricantes de semicondutores Aixtron e Infineon Technologies.
Apesar da queda desta sexta-feira, o STOXX 600 caminha para registrar seu primeiro ganho semanal em três semanas. A estabilização dos mercados de títulos e a recente queda do petróleo ajudaram a recuperar parte do apetite por risco, mesmo após o Federal Reserve elevar os juros nesta semana.
Entre os setores, saúde caminha para apresentar o melhor desempenho semanal, seguido por seguros. Na direção oposta, serviços financeiros e varejo aparecem entre os mais pressionados no período.
Com as principais decisões de juros da semana superadas, os traders passam a acompanhar as próximas declarações dos membros do Fed em busca de pistas sobre a continuidade do aperto monetário. Para Valentin Bissat, economista-chefe da Mirabaud Asset Management, será importante observar como os diferentes integrantes do banco central avaliam o equilíbrio entre crescimento e inflação.
No cenário internacional, também ganham importância os desdobramentos antes do encontro previsto para a próxima semana entre o presidente dos Estados Unidos, Donald Trump, e o presidente chinês, Xi Jinping.
Especial: Decisão de Juros do BoJ
O Banco do Japão elevou sua taxa básica de juros de 1,00% para 1,25% nesta sexta-feira, atingindo o maior nível em 31 anos e dando mais um passo no processo de normalização monetária após décadas de juros extremamente baixos.
A decisão foi aprovada por 7 votos a 2 e veio em linha com a expectativa predominante do mercado. Mais importante do que a alta de 25 pontos-base, porém, foi a mudança de discurso do governador Kazuo Ueda: o BoJ considera que entrou em uma nova fase da política monetária.
Com a inflação subjacente se aproximando de 2%, o objetivo deixa gradualmente de ser estimular os preços até a meta e passa a ser impedir que a inflação ultrapasse 2% de maneira persistente.
"Se os riscos de a inflação subjacente ultrapassar os 2% se materializarem, isso poderá ter um impacto negativo na economia do Japão. É importante estabilizar a inflação subjacente em 2%. Nossa fase de política monetária mudou", afirmou Ueda.
BoJ entra em uma nova fase
A declaração representa uma mudança importante para um banco central que passou grande parte das últimas décadas tentando combater inflação baixa ou deflação.
Agora, o risco começa a mudar de direção.
Neste contexto, Ueda deixou claro que o BoJ está disposto a agir preventivamente caso identifique sinais de que a inflação poderá permanecer acima da meta, não descartando aumentos consecutivos dos juros e nem movimentos de 50 pontos-base.
A mensagem indica que o BoJ pretende manter flexibilidade para acelerar o aperto monetário caso salários, preços e expectativas de inflação apresentem uma dinâmica mais forte do que o esperado.
Dois votos dissidentes limitam a mensagem agressiva
Apesar da comunicação mais firme de Ueda, a votação trouxe uma surpresa.
Os membros Toichiro Asada e Ayano Sato votaram pela manutenção dos juros, defendendo maior paciência antes de um novo aumento.
A decisão por 7 a 2 reduziu parte da leitura mais agressiva da reunião e mostrou que ainda existe resistência dentro do conselho à velocidade do processo de normalização.
Para Hirofumi Suzuki, estrategista-chefe de câmbio do SMBC, a alta estava amplamente incorporada aos preços, mas os dois votos dissidentes surpreenderam e reduziram as expectativas de novos aumentos no curto prazo.
Esse contraste ajuda a explicar uma reação aparentemente contraditória do mercado: o BoJ elevou os juros e adotou um discurso mais preocupado com a inflação, mas o iene caiu.
Por que o iene caiu mesmo com a alta dos juros?
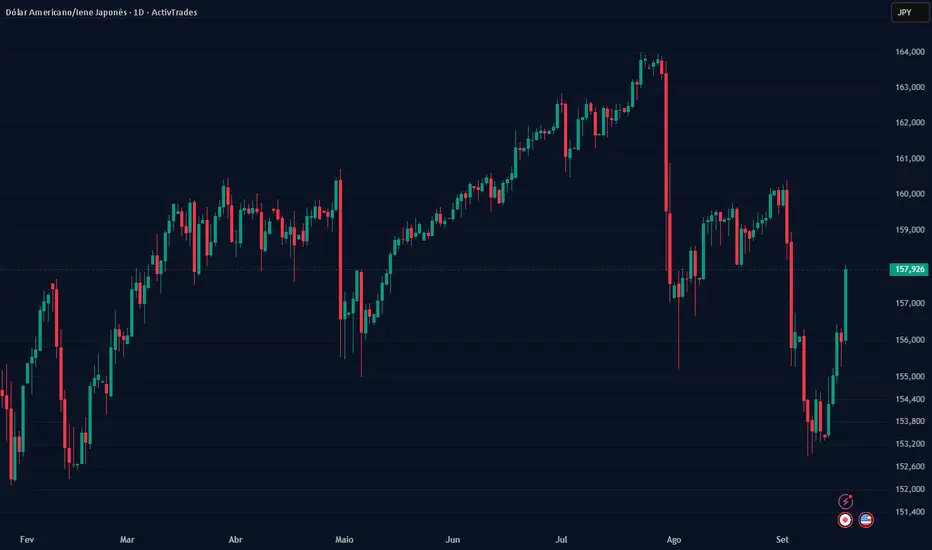
O iene chegou a recuar cerca de 1%, para 157,55 por dólar, atingindo o menor nível desde 3 de setembro.
Como o aumento para 1,25% já estava amplamente precificado, a atenção dos traders se concentrou nas pistas sobre os próximos movimentos.
Os dois votos contrários à alta reduziram a percepção de que o BoJ necessariamente acelerará o aperto monetário nas próximas reuniões. Em outras palavras, a decisão foi agressiva no longo prazo, mas não suficientemente agressiva para provocar uma forte reprecificação da trajetória dos juros no curto prazo.
Para Vasu Menon, do OCBC, a reunião aponta para uma postura moderadamente mais restritiva no médio prazo, mas a comunicação imediata não foi forte o suficiente para provocar uma valorização significativa do iene.
A reação mostra que, para a moeda japonesa, não basta o BoJ elevar os juros: é necessário que o mercado passe a esperar uma trajetória de juros mais alta e mais rápida do que aquela que já estava precificada.
Juros entram na faixa considerada neutra
Outro aspecto importante da decisão é que a taxa de 1,25% coloca os juros japoneses dentro da faixa estimada pelo próprio BoJ para a chamada taxa neutra nominal, calculada entre aproximadamente 1,1% e 2,5%.
A taxa neutra representa, em teoria, um nível de juros que não estimula nem restringe significativamente a atividade econômica.
Isso significa que cada nova alta poderá exigir uma avaliação mais cuidadosa.
O primeiro aumento em três meses também representa mais um passo para longe do regime de juros extremamente baixos que, durante décadas, transformou o iene em uma das principais moedas de financiamento do mercado global.
Ainda assim, os juros japoneses permanecem consideravelmente abaixo dos observados em outras grandes economias. O BCE está em 2,50%, enquanto o Fed mantém os Fed Funds entre 3,75% e 4,00%.
Esse diferencial continua sendo um fator importante para o comportamento do iene.
Mercado espera novas altas
Analistas esperam que os juros possam chegar a 1,50% até março de 2027 e posteriormente a 1,75% no segundo trimestre do próximo ano, com a maioria projetando uma taxa terminal de pelo menos 1,75%.
Ueda, porém, deixou aberta uma faixa consideravelmente maior de possibilidades ao não descartar movimentos consecutivos ou aumentos de 50 pontos-base.
A evolução dos salários, da inflação subjacente e do iene deverá determinar até onde o banco central poderá avançar.
Bolsa sobe com iene mais fraco
O Nikkei chegou a avançar cerca de 2% durante a sessão e encerrou o dia com alta de 1,4%, beneficiado principalmente pela desvalorização do iene.
Uma moeda mais fraca favorece grandes empresas exportadoras japonesas ao aumentar, quando convertidos para ienes, os lucros obtidos no exterior.
Os rendimentos títulos públicos japoneses, por outro lado, recuaram após a decisão, refletindo a dissidência dos votos.
O que muda para o trader?
A principal mensagem desta reunião não está nos 25 pontos-base. Está na mudança de regime da política monetária japonesa.
Durante décadas, a pergunta para o BoJ era: como gerar inflação suficiente para alcançar 2%? Agora, a pergunta começa a ser outra: quanto será necessário elevar os juros para impedir que a inflação ultrapasse 2% de maneira persistente?
Ao mesmo tempo, os dois votos dissidentes mostram que esse processo provavelmente não será linear.
Para os traders, três variáveis passam a ser fundamentais: inflação subjacente, crescimento dos salários e velocidade dos próximos aumentos dos juros. São elas que deverão determinar se a normalização será gradual ou se o BoJ precisará acelerar o processo.
Banco do Japão sobe juros para máximo de 31 anos
O Banco do Japão subiu esta manhã a taxa de juro em 25 pontos base, para 1,25%, o nível mais elevado em 31 anos. Apesar de a decisão já estar amplamente descontada pelo mercado, o iene desvalorizou face ao dólar, com o par dólar/iene a ultrapassar os 157. A subida foi aprovada por sete votos a favor e dois contra. Os dois votos contra surpreenderam parte do mercado e foram interpretados como um sinal de menor consenso em torno de um aperto monetário mais rápido, reduzindo as expectativas de novas subidas no curto prazo. A decisão acompanha a tendência global para uma política monetária mais restritiva, depois da subida anunciada esta semana pela Fed e da decisão do BCE na semana anterior, num contexto de pressões inflacionistas associadas aos preços da energia. Ainda assim, a taxa japonesa continua muito abaixo das taxas diretoras dos Estados Unidos e da zona euro, o que mantém a pressão sobre o iene.
Henrique Valente – ActivTrades
As informações fornecidas não constituem pesquisa de investimento. Este material não foi elaborado de acordo com os requisitos legais destinados a promover a independência da pesquisa de investimento e, como tal, deve ser considerado uma comunicação de marketing.
Todas as informações foram preparadas pela ActivTrades (“AT”). As informações não contêm um registro dos preços da AT, nem constituem uma oferta ou solicitação para a realização de qualquer transação com instrumento financeiro. Nenhuma declaração ou garantia é feita quanto à exatidão ou integridade dessas informações.
Qualquer material fornecido não leva em consideração os objetivos de investimento específicos nem a situação financeira de qualquer pessoa que o receba. O desempenho passado não é um indicador confiável de desempenho futuro. A AT oferece apenas um serviço de execução de ordens. Consequentemente, qualquer pessoa que atue com base nas informações fornecidas o faz por sua própria conta e risco.
Previsões não são garantias. As taxas podem mudar. O risco político é imprevisível. As ações dos bancos centrais podem variar. As ferramentas das plataformas não garantem sucesso.
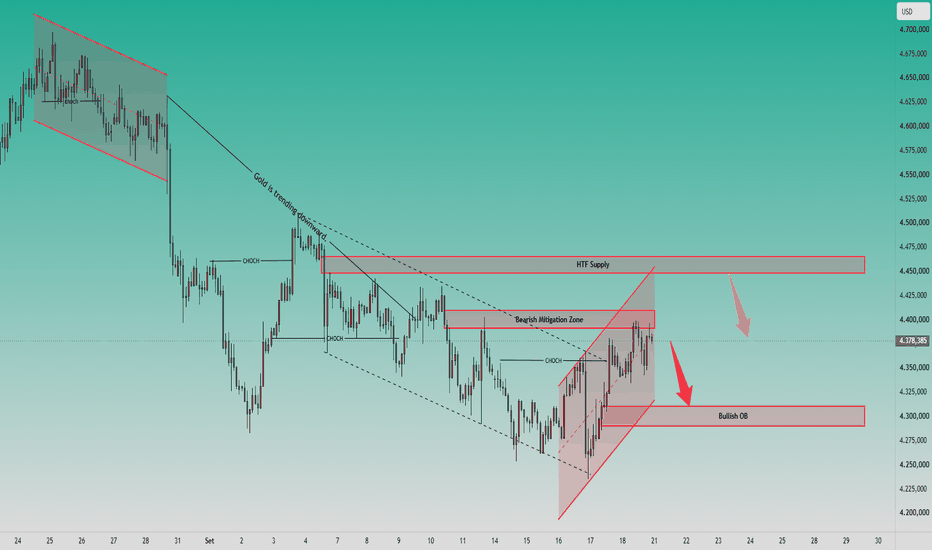
XAUUSD — 4400 É a Zona de Armadilha XAUUSD — 4400 É a Zona de Armadilha
O ouro nos deu uma semana confusa, mas a história é na verdade bem clara.
No início da semana, os vendedores estavam no controle após o preço não conseguir manter a faixa mais alta. Cada recuperação estava sendo vendida, e o ouro continuava a cair em direção à área de desconto. Então vimos o mercado defender a zona de 4.235 - 4.280, o que criou aquela recuperação de curto prazo até o final da semana.
Mas aqui está a parte que não quero ignorar.
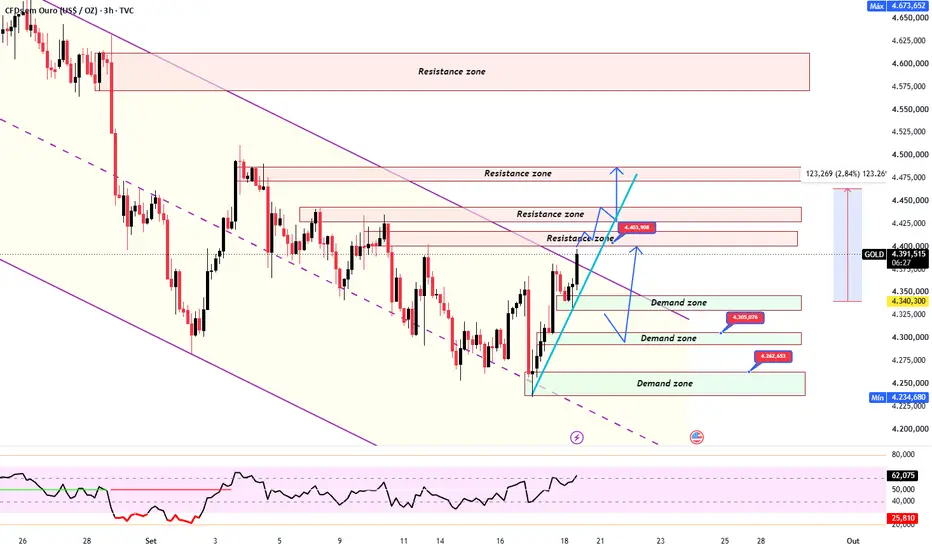
Essa recuperação agora está avançando diretamente para uma área de mitigação de baixa em torno de 4.390 - 4.410. É onde os compradores presos da quebra anterior podem encontrar os vendedores novamente. Acima disso, a zona de oferta mais forte do HTF está em torno de 4.445 - 4.465. Então, mesmo que o ouro tenha se recuperado bem das baixas, a estrutura maior ainda não está totalmente reparada.
Em linguagem simples de SMC: o ouro varreu a liquidez mais baixa, recuperou-se do desconto e agora está retestando uma zona onde os vendedores podem defender a tendência.
O preço atual em torno de 4.378 está no meio. Não é barato o suficiente para comprar. Não é alto o suficiente para vender cegamente. É por isso que a paciência importa aqui.
Minha visão principal ainda é de baixa enquanto o ouro permanecer abaixo de 4.410 - 4.465.
Se o preço rejeitar da zona de mitigação de baixa, eu esperaria um recuo em direção ao OB de alta em torno de 4.295 - 4.310. Essa zona é importante. Se os compradores a defenderem, o ouro pode construir outra recuperação. Mas se o preço romper abaixo desse OB, a próxima liquidez do lado de venda em torno de 4.260 - 4.235 fica exposta novamente.
Para os touros assumirem o controle real, o ouro precisa romper acima de 4.465 e manter. Sem isso, qualquer movimento em direção à oferta ainda parece uma possível armadilha.
Zonas de preço chave para observar
Área de preço atual: 4.378
Zona de mitigação de baixa: 4.390 - 4.410
Zona de oferta do HTF: 4.445 - 4.465
Suporte principal de reação: 4.295 - 4.310
Liquidez mais baixa do lado de venda: 4.260 - 4.235
Confirmação de alta: rompimento limpo acima de 4.465
Invalidação para visão de baixa: fechamento forte acima de 4.465
Por enquanto, estou lendo isso como uma recuperação em direção à resistência, ainda não uma reversão de alta limpa.
Você acha que o ouro rejeita primeiro de 4.400 ou avança para a oferta do HTF antes de cair?  Viés de baixa
XAUUSD — 4,500 É o Verdadeiro Teste XAUUSD — 4,500 É o Verdadeiro Teste
O ouro está tentando se recuperar, mas este não é o tipo de gráfico em que eu quero me emocionar cedo demais.
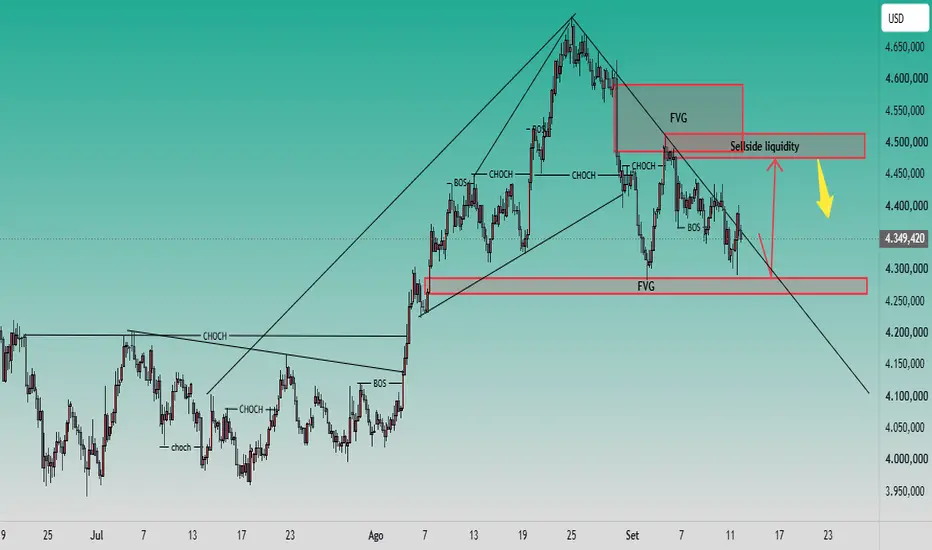
Depois da forte venda a partir da máxima do final de agosto, o preço rompeu a estrutura bullish limpa e começou a construir uma correção bearish mais ampla. Esse dano estrutural maior ainda está presente. Mas agora o ouro está se mantendo em torno da área de 4,350 e, mais importante, o preço voltou a fechar acima da zona da SMA de 100 dias perto de 4,320. Isso me diz que os compradores ainda não desapareceram totalmente.
O lado macro também apoia essa pausa. O USD está sendo negociado de forma mais calma, enquanto os preços do petróleo e os rendimentos dos Treasuries dos EUA recuam, e o RSI no gráfico diário está em uma zona mais neutra. Em palavras simples, os vendedores ainda têm a estrutura maior, mas não estão pressionando com a mesma força neste momento.
Pela visão SMC, a recuperação atual parece um movimento a partir da área de bullish OB / demand em torno de 4,250 - 4,290. Enquanto o preço se mantiver acima de 4,320 - 4,330, acredito que o ouro pode continuar subindo em direção à internal supply e ao bearish mitigation block em 4,460 - 4,500.
Mas aqui está a armadilha: um movimento para 4,480 - 4,500 não significa automaticamente que o ouro voltou a ser bullish. Essa é exatamente a área onde os vendedores podem tentar recarregar. Ela também está perto da estrutura anterior rompida, então compradores atrasados podem facilmente ficar presos se o preço rejeitar ali.
Minha visão principal é de bullish recovery no curto prazo enquanto o ouro permanecer acima de 4,320, mas vou tratar 4,460 - 4,500 como a verdadeira zona de decisão. Se os compradores recuperarem essa área de forma limpa, o ouro pode abrir uma recuperação mais ampla em direção a 4,600 - 4,635. Mas se o preço rejeitar ali, o mercado pode girar novamente para baixo em direção a 4,300 e possivelmente 4,250.
Zonas de preço importantes para observar
Zona de reação atual: 4,350 - 4,365
Suporte principal / área da SMA de 100 dias: 4,320 - 4,330
Bullish OB / zona de demand: 4,250 - 4,290
Internal supply / bearish mitigation block: 4,460 - 4,500
HTF bearish OB: 4,630 - 4,690
Principal suporte de baixa: 4,030 - 4,060
Bullish confirmation: recuperação limpa acima de 4,500
Bearish rejection signal: falha em torno de 4,460 - 4,500
Invalidação da recovery: rompimento limpo e manutenção abaixo de 4,320
Você acha que o ouro consegue recuperar 4,500, ou essa recuperação está apenas preparando outra reação de venda a partir da supply? Viés de alta 
Viés de alta 
Morning Call - 17/09/2026 - Especial de Juros do BoEAgenda de Indicadores:
8:00 – UK – Decisão de Taxa de Juros do BoE
9:30 – USA – Construção de Novas Casas (Agosto)
9:30 – USA – Índice de Atividade Industrial do Fed Filadélfia (Setembro)
9:30 – USA – Pedidos Semanais por Seguro-Desemprego
11:00 – USA – PIB Agora do Fed de Atlanta
Brasil
Acompanhe o Pré-Market de NY: AMEX:EWZ NYSE:VALE NYSE:PBR NYSE:ITUB NYSE:BBD NYSE:BSBR
Ativos brasileiros negociados na ActivTrades ACTIVTRADES:BRA50 ACTIVTRADES:MINDOLV2026
Estados Unidos
Os futuros dos principais índices de Nova York — ACTIVTRADES:USA500 , ACTIVTRADES:USAIND , ACTIVTRADES:USATEC e ACTIVTRADES:USARUS — avançam consideravelmente nesta quinta-feira, após o Federal Reserve elevar os juros e reafirmar seu compromisso com o controle da inflação, encerrando uma das principais fontes de incerteza que pressionavam Wall Street nas últimas semanas.
Com a decisão do Fed superada e sem uma surpresa mais agressiva na comunicação, os traders voltam a buscar exposição aos setores de crescimento. As ações de tecnologia lideram a recuperação, com Alphabet e Meta avançando mais de 1% no pré-mercado.
A reação positiva ganha importância em um período historicamente difícil para Wall Street. Setembro costuma apresentar desempenho mais fraco para as ações e, mesmo após a recuperação desta manhã, o S&P 500 ainda acumula queda de 1,7% no mês.
Para Chris Zaccarelli, diretor de investimentos da Northlight Asset Management, Kevin Warsh conseguiu encontrar um equilíbrio entre demonstrar firmeza no combate à inflação e evitar uma sinalização excessivamente restritiva para os próximos meses.
O Fed, porém, deixou claro que o ciclo de aperto pode não ter terminado. Novos aumentos poderão ser necessários caso as pressões inflacionárias persistam, transferindo agora a atenção do mercado da decisão desta semana para a reunião de outubro.
Segundo a ferramenta CME FedWatch, os traders atribuem cerca de 54% de probabilidade a uma nova alta dos juros em 28 de outubro, ante aproximadamente 44% antes da decisão.
Zaccarelli destaca que, historicamente, quando o Fed inicia um ciclo de alta, dificilmente realiza apenas um movimento. A principal incerteza é se os aumentos ocorrerão em reuniões consecutivas ou se o banco central fará pausas para avaliar os efeitos da política monetária e os próximos dados de inflação.
Dois importantes fatores de pressão das últimas semanas também apresentam alívio nesta manhã.
O rendimento do Treasury de 10 anos recua, reduzindo parte da pressão sobre as avaliações das ações. Rendimentos mais baixos diminuem a atratividade relativa dos títulos considerados livres de risco e favorecem especialmente empresas de crescimento e tecnologia.
O petróleo também cai pelo segundo dia consecutivo. O Brent recua mais de 1%, para aproximadamente US$ 101 por barril, ajudando a aliviar momentaneamente as preocupações com a transmissão do choque de energia para a inflação americana.
Entre as empresas ligadas à infraestrutura de inteligência artificial, as chamadas neoclouds apresentam forte recuperação. CoreWeave sobe 6%, Nebius avança 9% e IREN ganha 5% no pré-mercado.
Na direção oposta, Fluence Energy despenca 18% depois de reduzir sua projeção de receita para o ano fiscal de 2026.
Com a primeira alta de juros já absorvida, a discussão em Wall Street muda de direção: deixa de ser se o Fed voltaria a apertar a política monetária e passa a ser qual será a velocidade e a extensão desse novo ciclo. A evolução da inflação, do petróleo e dos rendimentos dos Treasuries deverá determinar se outubro trará uma segunda alta consecutiva ou uma pausa.
Europa
Os principais índices acionários da Europa — ACTIVTRADES:EURO50 , ACTIVTRADES:GER40 , ACTIVTRADES:GERMID50 , ACTIVTRADES:ESP35 , ACTIVTRADES:UK100 , ACTIVTRADES:FRA40 , ACTIVTRADES:ITA40 e ACTIVTRADES:SWI20 — avançam consideravelmente nesta quinta-feira, acompanhando a melhora do apetite por risco nos mercados globais. A continuidade da queda do petróleo e a estabilização dos rendimentos dos títulos oferecem alívio depois que o Federal Reserve elevou os juros em uma decisão amplamente esperada.
O Euro Stoxx 50 ACTIVTRADES:EURO50 sobe 0,6%, enquanto o DAX ACTIVTRADES:GER40 avança 0,5%, com a maioria das principais bolsas da região operando em território positivo.
A decisão do Fed retirou uma importante fonte de incerteza do mercado. O banco central americano elevou os juros em 25 pontos-base na quarta-feira e reafirmou o compromisso com o controle da inflação, embora tenha sinalizado que novos aumentos poderão ser necessários nos próximos meses.
Apesar da perspectiva de maior aperto monetário, os rendimentos dos títulos globais operam entre a estabilidade e a queda nesta manhã, depois de atingirem máximas de vários meses recentemente. O movimento reduz parte da pressão sobre as avaliações das ações e favorece especialmente os setores mais sensíveis aos juros.
A queda do petróleo também contribui para a recuperação. Os preços recuam pelo segundo dia consecutivo diante de notícias de que a Arábia Saudita estaria oferecendo cargas adicionais de petróleo bruto através de Omã, reduzindo momentaneamente as preocupações com a oferta.
O setor de viagens, particularmente sensível aos custos de combustíveis, avança 0,8% e está entre os destaques da sessão. As empresas de tecnologia também sobem 0,8%, impulsionadas principalmente por Nemetschek e ASML.
Na direção oposta, as petrolíferas europeias recuam cerca de 0,2%, acompanhando a queda da commodity.
Entre as ações individuais, Sodexo sobe 3,2% após o JPMorgan elevar sua recomendação para a companhia francesa de “neutra” para “acima da média do mercado”.
Bilfinger despenca 24,2% depois que o grupo alemão de serviços industriais reduziu sua projeção para 2026 pela segunda vez, registrando uma das maiores quedas individuais da sessão europeia.
Com a decisão do Fed superada, as atenções se voltam agora para o Banco da Inglaterra, que anuncia sua política monetária ainda nesta quinta-feira. A expectativa é de manutenção dos juros, colocando o foco na avaliação do BoE sobre inflação, atividade econômica e os efeitos da recente alta dos preços de energia.
A recuperação das bolsas europeias ocorre, portanto, em um ambiente de petróleo mais baixo, rendimentos dos títulos em acomodação e menor incerteza após a decisão do Fed. A continuidade desse movimento dependerá agora da trajetória da energia e das próximas sinalizações dos principais bancos centrais.
Especial: Decisão de Juros do BoE
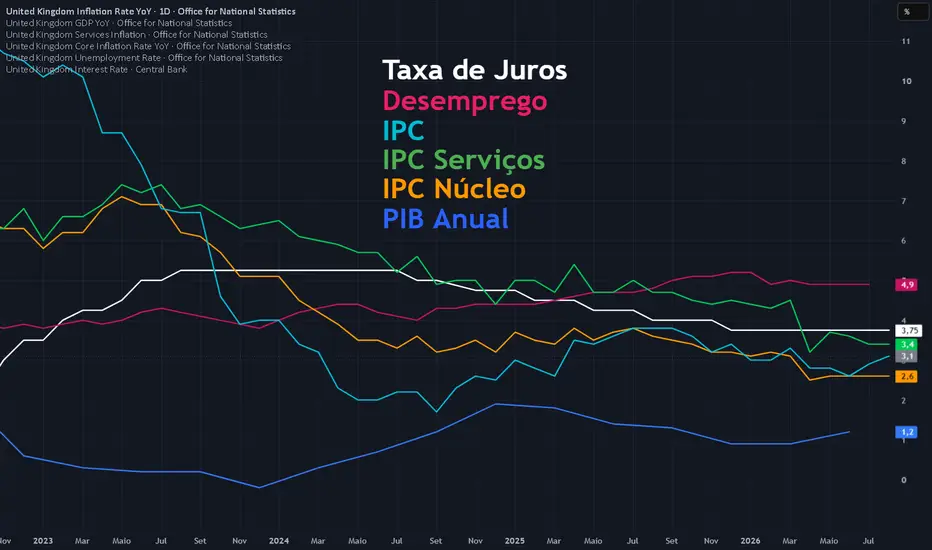
O Banco da Inglaterra deve manter a taxa básica de juros em 3,75% nesta quinta-feira, mas a reunião ganhou importância depois que a forte alta dos preços de energia reacendeu as preocupações com a inflação e aumentou as apostas em um novo ciclo de aperto monetário no Reino Unido.
A expectativa predominante é de manutenção, com apenas três dos nove integrantes do Comitê de Política Monetária votando por uma alta nesta reunião. Entre os economistas, o cenário-base continua sendo de juros inalterados até o fim do ano.
O mercado, porém, apresenta uma leitura bem mais agressiva. Os contratos de juros indicam aproximadamente 80% de probabilidade de uma alta de 25 pontos-base em novembro, enquanto os traders precificam cerca de quatro aumentos ao longo dos próximos 12 meses.
Essa diferença entre o que o mercado espera e o que o próprio BoE tem sinalizado será o principal ponto da decisão desta quinta-feira.
O choque de energia provocado pelo conflito no Oriente Médio tornou a situação mais complicada para o Banco da Inglaterra.
Os futuros do gás natural britânico e o petróleo Brent acumulam alta próxima de 20% neste mês, uma combinação particularmente desfavorável para uma economia fortemente dependente das importações de energia.
A inflação britânica já atingiu 3,1% em agosto, permanecendo acima da meta de 2% do BoE. Caso os preços de petróleo e gás continuem elevados, o impacto sobre eletricidade, combustíveis, transporte e custos de produção poderá dificultar ainda mais o processo de desinflação.
Allan Monks, economista do JPMorgan, espera que o BoE mantenha os juros nesta reunião para evitar alimentar expectativas de um rápido ciclo de aperto monetário. Ainda assim, acredita que uma alta deverá ocorrer em novembro.
Segundo suas estimativas, a recente movimentação dos preços de energia poderá levar a inflação britânica a atingir um pico próximo de 3,9% em fevereiro, fortalecendo o argumento para uma nova alta.
O problema é que inflação e atividade econômica estão enviando sinais contraditórios. Enquanto o choque de energia aponta para preços mais elevados, o mercado de trabalho britânico mostra sinais de desaceleração. Ao mesmo tempo, a forte alta dos rendimentos dos títulos já provocou um aperto das condições financeiras, reduzindo parte da necessidade de o próprio BoE elevar os juros.
Para analistas da Evercore ISI, poucos mercados apresentam atualmente uma divergência tão grande entre a precificação dos traders e a provável visão dos formuladores de política monetária quanto o Reino Unido.
O mercado precifica aproximadamente quatro altas ao longo do próximo ano, enquanto o Banco da Inglaterra ainda parece considerar possível atravessar o atual choque inflacionário sem iniciar um novo ciclo significativo de aperto.
Essa postura ficou evidente na última reunião, quando Andrew Bailey procurou afastar explicitamente a percepção de que uma alta dos juros estaria próxima.
A Franklin Templeton também considera que o mercado pode estar excessivamente agressivo. A gestora avalia que a desaceleração do emprego e uma perspectiva mais fraca para a economia poderão resultar em uma política monetária menos restritiva do que atualmente incorporada aos preços.
Atenção ao balanço do BoE
A decisão desta quinta-feira terá ainda um segundo componente importante: a estratégia de redução do balanço patrimonial do Banco da Inglaterra.
O banco central deverá atualizar seus planos para diminuir a carteira de títulos públicos acumulada durante os programas de compra de ativos dos últimos anos.
A discussão ganhou relevância depois da forte pressão sobre os gilts de longo prazo. Segundo informações publicadas pelo Telegraph, o BoE poderá interromper as vendas de títulos com vencimentos de 20 e 30 anos, justamente os segmentos mais afetados pela recente onda global de vendas de renda fixa.
Uma redução dessas vendas diminuiria a quantidade de títulos de longo prazo oferecida diretamente ao mercado pelo banco central, potencialmente reduzindo parte da pressão sobre os rendimentos.
Existe ainda a possibilidade de uma mudança mais ampla na estratégia, com o BoE deixando de vender determinados títulos diretamente no mercado secundário e transferindo parte desse processo para o Debt Management Office.
Nesse cenário, o DMO passaria a concentrar a oferta de títulos públicos ao mercado, aumentando sua capacidade de coordenar vencimentos e volumes de emissão.
O que observar
A manutenção dos juros em 3,75% é o cenário predominante, mas a decisão terá vários elementos capazes de movimentar libra, gilts e ações britânicas.
1. Taxa de juros: manutenção em 3,75% é amplamente esperada.
2. Votação: uma divisão de 6 a 3 reforçaria que já existe uma parcela relevante do comitê defendendo novo aperto.
3. Novembro: qualquer sinalização de que o choque de energia está alterando a avaliação do BoE poderá fortalecer as apostas em uma alta na próxima reunião.
4. Inflação: o mercado buscará pistas sobre quanto petróleo e gás mais caros poderão elevar as projeções para os próximos meses.
5. Balanço: mudanças nas vendas de gilts, principalmente nos vencimentos mais longos, poderão ter impacto direto sobre os rendimentos dos títulos britânicos.
A grande questão desta quinta-feira, portanto, não é apenas se o BoE manterá os juros em 3,75%. O mercado quer descobrir se o choque de energia foi suficiente para aproximar o banco central de uma nova alta ou se Andrew Bailey continuará resistindo à trajetória de aperto que os traders já incorporaram aos preços.
Ásia/Pacífico
Ativos asiáticos negociados na ActivTrades: ACTIVTRADES:HKIND ACTIVTRADES:JP225 ACTIVTRADES:CHINAA50
Os mercados da Ásia-Pacífico encerraram sem direção única nesta quinta-feira. A decisão do Federal Reserve veio em linha com o esperado, enquanto a queda dos preços de energia e o recuo dos juros de longo prazo ofereceram algum suporte aos ativos de risco. Ainda assim, a cautela com o setor de tecnologia e a proximidade da decisão do Banco do Japão limitaram os ganhos na região.
No Japão, o Nikkei 225 TVC:NI225 avançou 0,3%, sustentado pela recuperação de ações dos setores farmacêutico e de jogos após as fortes perdas recentes. O movimento foi amplo: dos 225 componentes do índice, 182 fecharam em alta, 42 em queda e um permaneceu estável.
As empresas de tecnologia, porém, continuaram pressionadas. Além das dúvidas em torno de uma possível desaceleração no desenvolvimento da inteligência artificial, os traders reduziram exposição aos setores mais sensíveis aos juros antes da decisão de política monetária do Banco do Japão, prevista para sexta-feira. A expectativa é de uma alta de 25 pontos-base.
Entre as fabricantes de semicondutores, Advantest caiu 1,5% e Tokyo Electron recuou 1,4%, figurando entre as principais pressões negativas sobre o Nikkei. Na contramão, algumas empresas ligadas à inteligência artificial avançaram, com SoftBank Group subindo 1% e Fujikura ganhando 0,6%.
Na China continental e em Hong Kong, Shanghai SSE:000001 , Shenzhen SZSE:399001 , China A50 FTSE:XIN9 e Hang Seng HSI:HSI recuaram, em média, 0,4%.
Na Austrália, o ASX 200 ASX:XJO avançou 0,4%, com os ganhos do setor financeiro compensando as perdas das mineradoras.
A sessão asiática refletiu, portanto, um alívio parcial após a decisão do Fed, mas sem força suficiente para sustentar uma recuperação generalizada. Com o evento americano superado, as atenções na região se voltam agora para o Banco do Japão e para os sinais sobre a continuidade do aperto monetário japonês.
Inflação leva Fed a subir juros por unanimidade
Ontem, a Reserva Federal subiu as taxas de juro em 25 pontos base, para o intervalo de 3,75%–4,00%, conforme antecipado pelo mercado. A decisão foi unânime. Na conferência de imprensa, Kevin Warsh reiterou a necessidade de uma política monetária mais restritiva para trazer a inflação de volta ao objetivo de 2%. A persistência da inflação e a resiliência da economia sustentaram a decisão: a procura interna mantém-se sólida, o crescimento da produtividade é forte, o investimento é robusto e o mercado de trabalho permanece estável. Este enquadramento dá à Fed margem para subir os juros e reforçar o combate à inflação. As projeções dos responsáveis da Fed reforçaram a expectativa de novas subidas até ao final do ano. A maioria antecipa pelo menos mais um aumento de 25 pontos base, embora alguns admitam uma subida acumulada de 50 pontos base. A próxima decisão será anunciada a 28 de outubro, seis dias antes das eleições intercalares norte-americanas. Depois de digerida a decisão e a comunicação da Fed, o balanço nos mercados é moderadamente positivo esta manhã. A subida dos juros confirmou as expectativas e ajudou a aliviar a pressão sobre as obrigações de longo prazo. O índice do dólar valorizou cerca de 0,7% na sessão de ontem, enquanto esta manhã a yield das obrigações do Tesouro a dez anos rondava os 4,99% e a das obrigações a 30 anos os 5,33%. Depois das perdas de ontem em Wall Street, os futuros dos índices norte-americanos recuperam, com os do Nasdaq a subirem cerca de 1%, beneficiando também do recuo do petróleo.
Henrique Valente – ActivTrades
As informações fornecidas não constituem pesquisa de investimento. Este material não foi elaborado de acordo com os requisitos legais destinados a promover a independência da pesquisa de investimento e, como tal, deve ser considerado uma comunicação de marketing.
Todas as informações foram preparadas pela ActivTrades (“AT”). As informações não contêm um registro dos preços da AT, nem constituem uma oferta ou solicitação para a realização de qualquer transação com instrumento financeiro. Nenhuma declaração ou garantia é feita quanto à exatidão ou integridade dessas informações.
Qualquer material fornecido não leva em consideração os objetivos de investimento específicos nem a situação financeira de qualquer pessoa que o receba. O desempenho passado não é um indicador confiável de desempenho futuro. A AT oferece apenas um serviço de execução de ordens. Consequentemente, qualquer pessoa que atue com base nas informações fornecidas o faz por sua própria conta e risco.
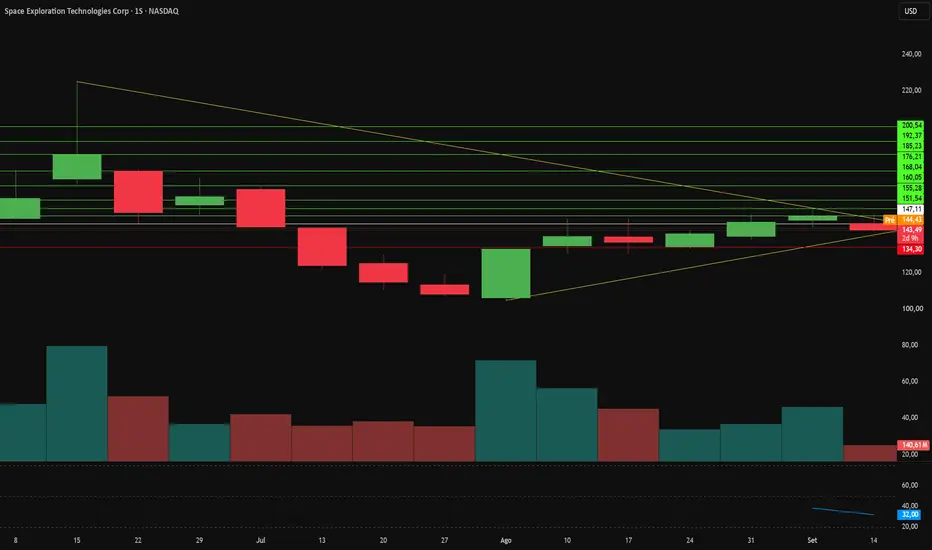
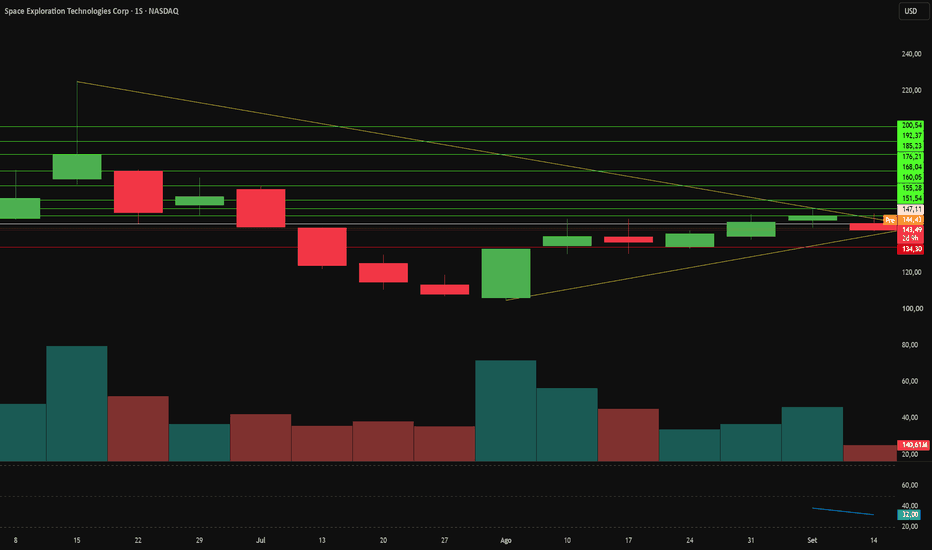
Previsões não são garantias. As taxas podem mudar. O risco político é imprevisível. As ações dos bancos centrais podem variar. As ferramentas das plataformas não garantem sucesso. Os lucros da Starlink superarão a queima de $75 bilhões?A SpaceX é negociada perto de $143,49 por ação após sua estreia no mercado público, avaliando a empresa em cerca de $1,94 trilhão. O cenário macroeconômico joga contra esse múltiplo. O rendimento dos títulos do Tesouro americano de dez anos aproximou-se de 5,0%, elevando as taxas de desconto para ações de crescimento, enquanto o petróleo acima de $100 por barril encarece os custos da cadeia de suprimentos aeroespacial. Os fluxos de curto prazo vão na direção oposta: o rebalanceamento do Nasdaq-100 em 18 de setembro eleva o peso da SpaceX de 1,28% para 2,82%, forçando até $22 bilhões em compras passivas. Essa demanda encontra uma forte oferta. Liberações de lockup já adicionaram mais de 1,2 bilhão de ações, e outras 2,3 bilhões estarão disponíveis para negociação antes do fim do ano.
A receita do segundo trimestre atingiu $7,81 bilhões, uma alta de 91,9% em relação ao ano anterior, em comparação com $18,7 bilhões em todo o ano de 2025. A gestão projeta $100 bilhões em receita recorrente anualizada até dezembro. A conectividade sustenta os negócios, com a Starlink gerando $4,3 bilhões em receita trimestral e $2,6 bilhões em EBIT ajustado a partir de 12 milhões de assinantes com ARPU de $66. O aluguel de computação para IA adicionou $2,6 bilhões em receita e $1,1 bilhão em lucro operacional, impulsionado por um cliente não revelado que paga $1,11 bilhão por mês. O segmento de lançamentos continua deficitário, registrando um prejuízo de EBIT ajustado de $200 milhões à medida que o desenvolvimento do Starship absorve os lucros da conectividade. Os investimentos de capital trimestrais atingiram $18,4 bilhões, um ritmo anualizado próximo a $75 bilhões. David Einhorn questionou publicamente como as classificações de grau de investimento se alinham com o fluxo de caixa livre persistentemente negativo.
A demanda governamental fornece o lastro estratégico. Uma diretiva da Casa Branca sobre transporte espacial comercial acelera as aprovações de lançamento, e a Itália está negociando um contrato de segurança de $1,6 bilhão com a Starlink, apesar da oposição interna e da preferência de Bruxelas pela constelação IRIS² de €10 bilhões, que não voará antes de 2030. A Starshield estende a franquia para a defesa, com terminais satcom planejados para toda a frota de F-35 até 2031. A acreditação IL5 do Pentágono para o Grok for Government abriu uma linha de receita recorrente de software que atinge 1,7 milhão de profissionais de defesa. A capacidade dos data centers de 1,4 gigawatts está sendo expandida para 2,0 gigawatts este ano, custando cerca de $50 bilhões por gigawatt para ser construída.
O voo 14 do Starship será lançado em 22 de setembro como a primeira missão orbital e geradora de receita do programa, implantando 26 satélites Starlink V3. Esse único voo adiciona 26 terabits por segundo de largura de banda, contra 2,6 de um Falcon 9, com missões de produção buscando atingir 60. Os dados de patentes revelam onde a administração acredita estar sua vantagem competitiva: 73,5% das famílias publicadas cobrem RF e terminais de usuário, enquanto foguetes e propulsão representam apenas 3%. Motores e metalurgia permanecem protegidos como segredos industriais em vez de projetos públicos. A questão do investimento resume-se ao tempo. Se o Starship atingir a reutilização total, a SpaceX dominará a economia da largura de banda orbital. Até que o fluxo de caixa operacional cubra o orçamento de capital, as ações permanecerão voláteis.  Viés de alta
XAUUSD — 4,371 Abre a Recuperação XAUUSD — 4,371 Abre a Recuperação
O ouro está agora em uma zona de decisão muito importante. O preço está sendo negociado em torno de 4,346, logo abaixo da zona de resistência de curto prazo, enquanto o mercado aguarda a decisão de juros do Fed. Isso ainda não é uma reversão bullish limpa, mas o gráfico começa a mostrar que os compradores estão tentando construir uma recuperação a partir da parte inferior da estrutura.
Pela visão SMC, a estrutura maior ainda está danificada. O ouro caiu fortemente a partir da máxima do final de agosto e depois passou a se mover dentro de um canal corretivo bearish. Isso me diz que os vendedores ainda têm controle no quadro maior. Mas agora o preço está tentando sair da parte inferior desse canal, e é por isso que essa região merece atenção.
O nível-chave de curto prazo é 4,361 - 4,371. Se o ouro conseguir romper e se manter acima dessa zona, isso mostrará que o rebound atual não é apenas uma reação fraca das mínimas. Isso pode abrir o caminho de volta para a bearish FVG em torno de 4,430 - 4,455. Esse será o primeiro teste real para os compradores.
Para traders menos experientes, a ideia é simples: o ouro pode se recuperar no curto prazo, mas isso não significa que a tendência completa já virou bullish. Quando o preço ainda está abaixo de uma supply importante, cada rally precisa ser testado com cuidado. Um movimento para dentro de uma FVG ou OB pode se tornar uma zona de rejeição se os vendedores voltarem a entrar.
Minha visão principal é bullish para uma recuperação corretiva enquanto o ouro permanecer acima da área de suporte de 4,326 - 4,330. Esse nível importa porque o preço está segurando perto da SMA de 100 dias, e os compradores estão tentando defender essa base. Se o mercado respeitar esse suporte e romper acima de 4,371, o próximo alvo será 4,430 - 4,455.
Acima disso, a resistência maior está em 4,480 - 4,515. No gráfico, essa área está marcada como Bearish OB / BSL Raid zone. Se o ouro alcançar essa região, eu teria muito cuidado com compras tardias, porque os vendedores podem usar essa liquidez para empurrar o preço para baixo novamente.
A recuperação bullish mais ampla só fica mais forte se o ouro recuperar 4,505 e se manter acima. Até lá, continuo tratando isso como um movimento de recuperação dentro de uma estrutura bearish maior. A SMA de 200 dias em torno de 4,540 também continua sendo um teto importante para a tendência mais ampla.
Se o ouro falhar em romper 4,361 - 4,371 e perder 4,326, então a ideia de recuperação enfraquece. Nesse caso, o preço pode voltar para a parte inferior do canal em torno de 4,280 - 4,300, onde os compradores podem tentar reagir novamente.
Zonas de preço importantes para observar
Zona de reação atual: 4,340 - 4,350
Primeira resistência de breakout: 4,361 - 4,371
Suporte principal / área da SMA de 100 dias: 4,326 - 4,330
Bearish FVG / zona de mitigation: 4,430 - 4,455
Bearish OB / BSL raid zone: 4,480 - 4,515
Resistência superior principal / área da SMA de 200 dias: 4,540 - 4,560
HTF Premium PD Array: 4,600 - 4,635
Demanda inferior se o suporte falhar: 4,280 - 4,300
Confirmação bullish: recuperação limpa acima de 4,371
Confirmação de recuperação mais forte: manutenção acima de 4,505
Invalidação: rompimento limpo e manutenção abaixo de 4,326
Você acha que o ouro consegue recuperar 4,371 antes da decisão do Fed, ou o mercado ainda precisa de mais um sweep para baixo antes dos compradores entrarem? Viés de alta 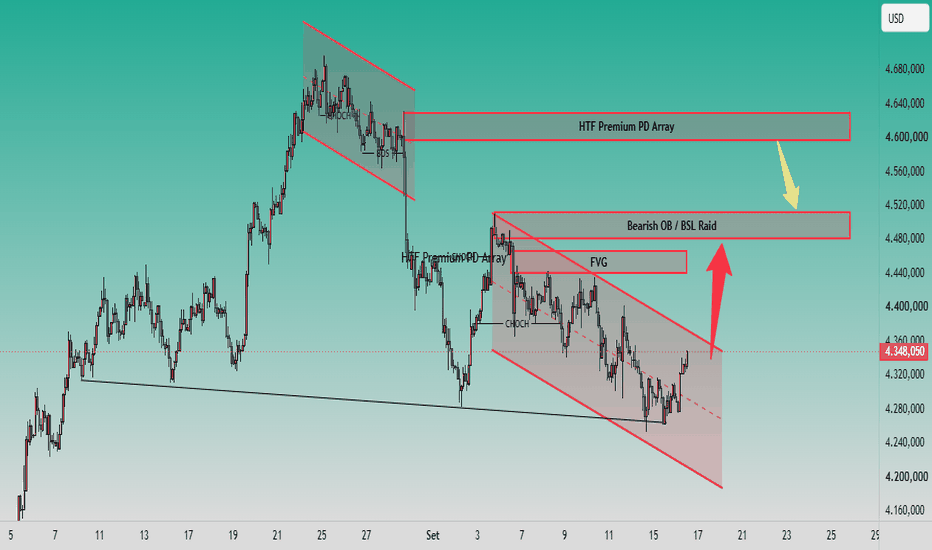
Morning Call - 16/09/2026 - Especial de Taxa de Juros do FedAgenda de Indicadores:
9:00 – BRA – IBC-Br (Julho)
9:15 – USA – Vendas no Varejo (Agosto)
11:30 – USA – Estoques de Petróleo Bruto
12:30 – USA – PIB Agora do Fed de Atlanta (3º Trimestre)
14:30 – BRA – Fluxo Cambial Estrangeiros
15:00 – USA – Decisão de Taxa de Juros do Fed
15:00 – USA – Projeções Econômicas do Fed
18:30 – BRA – Decisão de Taxa de Juros
Agenda de Autoridades:
15:30 – USA – Coletiva de Imprensa com o presidente do Fed, Kevin Warsh
Brasil
Acompanhe o Pré-Market de NY: AMEX:EWZ NYSE:VALE NYSE:PBR NYSE:ITUB NYSE:BBD NYSE:BSBR
Ativos brasileiros negociados na ActivTrades ACTIVTRADES:BRA50 ACTIVTRADES:MINDOLV2026
Estados Unidos
Os futuros dos principais índices de Nova York — ACTIVTRADES:USA500 , ACTIVTRADES:USAIND , ACTIVTRADES:USATEC e ACTIVTRADES:USARUS — operam sem direção única nesta quarta-feira, após dois dias consecutivos de queda. O recuo do petróleo oferece algum alívio, mas os traders evitam grandes posições antes da decisão de juros do Federal Reserve, marcada para as 15h (horário de Brasília).
Os traders atribuem agora cerca de 93% de probabilidade a uma alta dos juros, segundo a ferramenta CME FedWatch. Apesar da forte precificação, ainda existe incerteza sobre a decisão e, principalmente, sobre a sinalização para as próximas reuniões.
Para Yung-Shin Kung, diretor de investimentos da Mast Investments: "A precificação do mercado para um aumento da taxa de juros está excessivamente otimista. Um aumento de juros pode ser uma ferramenta pouco eficaz para lidar com os principais fatores que impulsionam a inflação, como tarifas alfandegárias e a expansão da infraestrutura de inteligência artificial".
A energia apresenta uma trégua nesta manhã. O Brent recua cerca de 0,5%, para US$ 104,70 por barril, depois que dados do American Petroleum Institute (API) mostraram uma alta inesperadamente forte dos estoques americanos.
Os estoques privados de petróleo bruto aumentaram em mais de 7 milhões de barris na última semana, contrariando a expectativa de queda de aproximadamente 1,8 milhão.
Entre as petrolíferas, Chevron e ConocoPhillips recuam cerca de 0,3% no pré-mercado.
A tecnologia, outro ponto de atenção das últimas sessões, apresenta desempenho misto. Nvidia avança menos de 1% e Meta opera próxima da estabilidade, enquanto Microsoft e Apple registram pequenas perdas.
Entre as fabricantes de semicondutores, Intel se destaca com alta superior a 5%, enquanto Marvell Technology avança quase 2%.
Especial: Decisão de Taxa de Juros do Fed
O Federal Reserve anuncia sua decisão de política monetária às 15h (horário de Brasília) desta quarta-feira, encerrando uma reunião de dois dias que pode marcar a primeira alta dos juros desde 2023.
O mercado considera amplamente provável um aumento de 25 pontos-base, levando a taxa dos Fed Funds da atual faixa de 3,50%–3,75% para 3,75%–4,00%.
Mais importante do que a decisão, porém, será descobrir se o movimento representa apenas um ajuste diante da recente deterioração da inflação ou o início de um novo ciclo de aperto monetário.
O que mudou?
Há apenas uma semana, a expectativa predominante entre economistas era de manutenção dos juros. Desde então, três fatores alteraram significativamente o cenário: inflação acima do esperado, petróleo acima de US$ 100 e forte alta dos rendimentos dos Treasuries.
O núcleo do IPC avançou 0,3% em agosto, ritmo ainda incompatível com uma convergência confortável da inflação para a meta de 2%.
Ao mesmo tempo, a retomada das hostilidades no Oriente Médio levou o petróleo novamente para acima de US$ 100 por barril, criando uma nova fonte de pressão sobre combustíveis, transporte e custos de produção.
A reação também chegou ao mercado de títulos. O rendimento do Treasury de 10 anos atingiu 5% nesta semana, refletindo tanto as preocupações com a inflação quanto a expectativa de juros mais altos.
Para o Fed, o problema deixa de ser apenas onde está a inflação hoje. A questão passa a ser se o novo choque de energia poderá interromper o processo de desinflação e contaminar as expectativas para os próximos meses.
Warsh e o teste de credibilidade
Desde o início de seu mandato, Warsh tem evitado fornecer orientações claras sobre a trajetória futura dos juros. Em Jackson Hole, porém, afirmou que gostaria de observar a inflação caminhando para 2% de forma clara e em velocidade suficiente. Os últimos dados dificultaram essa narrativa.
Para Michael Feroli, economista do JPMorgan, os repetidos alertas de Warsh sobre sua intolerância à inflação criam um problema de credibilidade caso não sejam acompanhados por alguma ação do banco central.
Derek Holt, do Scotiabank, considera uma alta neste momento equivocada, mas avalia que a própria comunicação de Warsh tornou difícil justificar uma manutenção dos juros diante da atual precificação dos mercados.
O dilema é particularmente importante porque Warsh tem atribuído grande importância aos sinais enviados pelos mercados financeiros. Se o Fed surpreender mantendo os juros enquanto petróleo, inflação e rendimentos permanecem elevados, o risco é provocar uma nova pressão sobre os Treasuries de longo prazo.
O FOMC mudou de posição?
A reunião também deverá revelar até que ponto o equilíbrio interno do Fed se deslocou nas últimas semanas. No início de setembro, Christopher Waller ainda defendia dar mais tempo para que a desinflação aparecesse nos dados, enquanto John Williams, presidente do Fed de Nova York, argumentava que seria prudente esperar novas informações antes de alterar novamente a política monetária.
Do outro lado estavam Beth Hammack, do Fed de Cleveland, Lorie Logan, de Dallas, e Neel Kashkari, de Minneapolis, que já haviam defendido uma alta de 25 pontos-base na reunião de julho.
Com o núcleo avançando 0,3% no mês e o petróleo novamente acima de US$ 100, economistas consideram possível que Waller e Williams passem a apoiar um aumento, formando uma maioria confortável para Warsh.
A votação, portanto, será importante. Uma decisão praticamente unânime transmitiria uma mensagem muito diferente de uma alta acompanhada por várias dissidências favoráveis à manutenção.
E dezembro?
É aqui que provavelmente estará a informação mais importante para os mercados.
Uma alta de 25 pontos-base nesta quarta-feira já está amplamente incorporada aos preços. A maior dúvida é se o Fed sinalizará que poderá voltar a aumentar os juros ainda neste ano.
Se as novas projeções dos membros apontarem para outra alta, o mercado poderá interpretar a decisão como o início de uma nova fase de aperto monetário.
Isso colocaria Warsh em uma situação desconfortável. O presidente do Fed prefere evitar forward guidance, mas provavelmente será questionado repetidamente durante a coletiva sobre as condições necessárias para uma nova alta.
Oscar Munoz, economista da TD Securities, destaca justamente esse dilema: se o Fed iniciar um novo aperto, Warsh terá dificuldade para evitar perguntas sobre a continuidade do movimento sem deixar o mercado completamente aberto a novas altas.
A decisão ocorre ainda em um ambiente político particularmente sensível. Donald Trump escolheu Warsh para comandar o Federal Reserve esperando uma trajetória de juros mais baixos. Uma alta poucos meses antes das eleições de meio de mandato de novembro vai exatamente na direção oposta.
Juros mais elevados aumentam os custos de hipotecas, financiamentos, cartões de crédito e empréstimos empresariais, justamente quando o aumento dos preços de energia e alimentos já pressiona o orçamento das famílias.
Warsh, portanto, chega à reunião pressionado por dois lados: a Casa Branca deseja juros menores, enquanto inflação, petróleo e mercado de títulos pressionam o Fed na direção contrária.
O que observar:
A alta de 25 pontos-base é apenas o primeiro elemento da decisão. Para os mercados, quatro pontos deverão determinar a reação:
1. Decisão: alta de 25 pontos-base para 3,75%–4,00% é o cenário amplamente esperado.
2. Votação: quantos membros ainda defenderão a manutenção dos juros?
3. Projeções: o novo dot plot indicará outra alta ainda em 2026?
4. Warsh: como o presidente do Fed conciliará sua resistência ao forward guidance com a necessidade de explicar se o aperto monetário continuará?
O cenário mais delicado para os mercados não é necessariamente uma alta nesta quarta-feira, porque ela já está amplamente precificada. A principal questão é o que vem depois.
Se Warsh tratar o movimento como uma resposta preventiva à deterioração recente da inflação, preservando flexibilidade para as próximas reuniões, o mercado poderá interpretar a decisão como um ajuste pontual.
Se, por outro lado, as projeções e a coletiva indicarem que petróleo elevado e inflação persistente exigirão novos aumentos, a discussão mudará rapidamente de “o Fed vai subir os juros?” para “até onde os juros precisarão subir?” Essa será a verdadeira mensagem da reunião desta quarta-feira.
Europa
Os principais índices acionários da Europa — ACTIVTRADES:EURO50 , ACTIVTRADES:GER40 , ACTIVTRADES:GERMID50 , ACTIVTRADES:ESP35 , ACTIVTRADES:UK100 , ACTIVTRADES:FRA40 , ACTIVTRADES:ITA40 e ACTIVTRADES:SWI20 — avançam nesta quarta-feira, interrompendo uma sequência de duas sessões de queda. O recuo do petróleo oferece algum alívio aos ativos de risco, enquanto os traders aguardam a decisão de juros do Federal Reserve ainda hoje.
A recente escalada dos preços da energia, provocada pelo conflito no Oriente Médio, reacendeu as preocupações com a inflação e levou a uma rápida reprecificação da política monetária americana. Os mercados atribuem agora cerca de 93% de probabilidade a uma alta de 25 pontos-base pelo Fed, segundo a ferramenta CME FedWatch.
Com o petróleo interrompendo momentaneamente a trajetória de alta, alguns dos setores mais pressionados nas últimas sessões apresentam recuperação. Os bancos estão entre os destaques positivos, com Barclays avançando 1,4% e Standard Chartered subindo 1,7%.
Entre as ações individuais, Babcock International ganha 2,5% após o grupo britânico de defesa e engenharia manter suas projeções para o ano.
Barratt Redrow avança 5,1%, apesar de reduzir sua meta de conclusão de residências para o ano fiscal de 2027. A construtora atribuiu a revisão aos atrasos nos processos de planejamento e ao menor número de inaugurações de novos pontos de venda.
Apesar da recuperação desta manhã, a cautela permanece antes do anúncio do Fed. Com uma alta de 25 pontos-base amplamente precificada, a reação das bolsas europeias deverá depender principalmente da sinalização de Kevin Warsh sobre a possibilidade de novos aumentos dos juros nos próximos meses.
Viés de alta 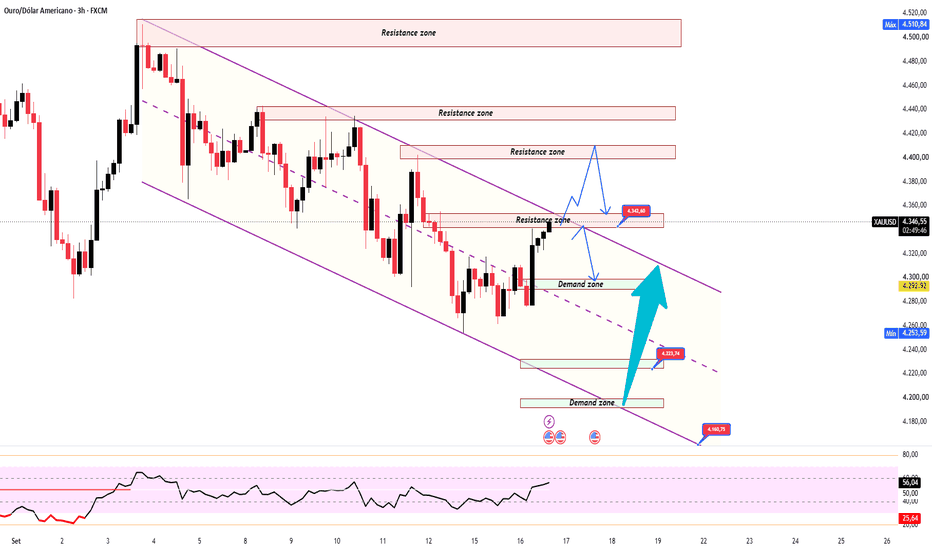
Fed: subida dos juros é o cenário mais provável
Hoje, às 19h00, a Reserva Federal dos EUA anunciará a sua decisão sobre as taxas de juro. O consenso aponta para uma subida de 25 pontos base na taxa diretora, que levaria o intervalo da taxa de referência para 3,75%–4,00%. A decisão será uma das mais aguardadas dos últimos tempos, particularmente tendo em conta a subida dos preços do petróleo e o seu impacto na inflação. A ausência de um compromisso explícito sobre a orientação futura da política monetária por parte do novo presidente da Fed tem gerado alguma incerteza entre os economistas acerca da decisão de hoje, com os mercados em compasso de espera. Ainda assim, os futuros da CME apontam para uma probabilidade na ordem dos 90% de uma subida. Uma improvável manutenção das taxas de juro poderia levar a uma subida das yields das obrigações do Tesouro de longo prazo, alimentada por receios de que a Fed possa estar a descurar o seu mandato de controlar a inflação.
Henrique Valente – ActivTrades
As informações fornecidas não constituem pesquisa de investimento. Este material não foi elaborado de acordo com os requisitos legais destinados a promover a independência da pesquisa de investimento e, como tal, deve ser considerado uma comunicação de marketing.
Todas as informações foram preparadas pela ActivTrades (“AT”). As informações não contêm um registro dos preços da AT, nem constituem uma oferta ou solicitação para a realização de qualquer transação com instrumento financeiro. Nenhuma declaração ou garantia é feita quanto à exatidão ou integridade dessas informações.
Qualquer material fornecido não leva em consideração os objetivos de investimento específicos nem a situação financeira de qualquer pessoa que o receba. O desempenho passado não é um indicador confiável de desempenho futuro. A AT oferece apenas um serviço de execução de ordens. Consequentemente, qualquer pessoa que atue com base nas informações fornecidas o faz por sua própria conta e risco.
Previsões não são garantias. As taxas podem mudar. O risco político é imprevisível. As ações dos bancos centrais podem variar. As ferramentas das plataformas não garantem sucesso. Morning Call - 15/09/2026 - Cautela antes do FedAgenda de Indicadores:
9:00 – BRA – Vendas no Varejo (Julho)
9:15 – USA – Variação Semanal de Empregos Privados ADP
9:30 – USA – Índice Empire State de Atividade Industrial (Setembro)
14:00 – USA – Leilão de T-Bond de 20 anos
17:30 – USA – Estoques de Petróleo Bruto Semanal API
Brasil
Acompanhe o Pré-Market de NY: AMEX:EWZ NYSE:VALE NYSE:PBR NYSE:ITUB NYSE:BBD NYSE:BSBR
Ativos brasileiros negociados na ActivTrades ACTIVTRADES:BRA50 ACTIVTRADES:MINDOLV2026
Estados Unidos
Os futuros dos principais índices de Nova York — ACTIVTRADES:USA500 , ACTIVTRADES:USAIND , ACTIVTRADES:USATEC e ACTIVTRADES:USARUS — recuam nesta terça-feira, com os traders adotando uma postura mais cautelosa às vésperas da decisão do Federal Reserve. Petróleo em alta, rendimentos elevados dos Treasuries e novas dúvidas envolvendo o setor de inteligência artificial mantêm a pressão sobre Wall Street.
A tecnologia continua no centro das atenções após a forte correção observada na segunda-feira. Alphabet e Microsoft recuam mais de 1% no pré-mercado, enquanto as fabricantes de semicondutores, que estiveram entre as mais penalizadas na sessão anterior, operam sem direção definida. Nvidia registra leve alta.
A recente onda de vendas ganhou força depois que líderes de importantes empresas de inteligência artificial defenderam uma desaceleração no desenvolvimento de modelos mais avançados diante de preocupações com segurança.
Ainda não está claro como uma eventual redução no ritmo de desenvolvimento seria implementada ou qual seria seu impacto financeiro. A discussão, porém, surge em um momento de maior sensibilidade para as empresas ligadas à IA, após anos de forte valorização e investimentos bilionários em infraestrutura.
Nancy Tengler, CEO da Laffer Tengler Investments, considera o movimento mais próximo de uma correção do que de uma mudança estrutural na tendência do setor. Para ela, o desempenho extremamente forte das ações relacionadas à IA nos últimos anos abre espaço para períodos de realização sem necessariamente comprometer a tendência mais ampla do mercado.
O principal evento da semana ocorre nesta quarta-feira. Os traders atribuem agora cerca de 92% de probabilidade a uma alta dos juros pelo Federal Reserve, diante de uma inflação ainda acima da meta e de um mercado de trabalho que permanece relativamente sólido.
A expectativa de que o movimento possa representar o início de uma nova sequência de altas também pressiona o mercado de títulos. O rendimento do Treasury de 10 anos atingiu seu maior nível desde 2007, elevando os custos de financiamento e reduzindo a atratividade relativa das ações.
Na avaliação de Saglimbene, a combinação entre inflação persistente, mercado de trabalho resiliente e a necessidade do novo presidente do Fed, Kevin Warsh, de estabelecer credibilidade aumenta significativamente a probabilidade de uma ação nesta semana. Ainda existe uma pequena possibilidade de manutenção dos juros, mas esse cenário passou a ser claramente minoritário na precificação do mercado.
O conflito no Oriente Médio adiciona outra camada de incerteza. Sem sinais relevantes de desescalada, as preocupações com um choque de oferta continuam sustentando os preços da energia.
O Brent avança cerca de 1% nesta manhã, para aproximadamente US$ 105 por barril, mantendo o petróleo em níveis capazes de gerar novas pressões sobre combustíveis, transporte e custos de produção.
Wall Street chega, portanto, à decisão de quarta-feira diante de uma combinação particularmente delicada: petróleo acima de US$ 100, Treasury de 10 anos nos maiores níveis desde 2007 e uma correção justamente nas empresas de inteligência artificial que lideraram a valorização recente das bolsas.
Mais do que a alta de juros em si, amplamente precificada, o mercado deverá buscar na comunicação de Kevin Warsh sinais sobre uma questão cada vez mais importante: o movimento desta semana será apenas um ajuste isolado ou o início de um novo ciclo de aperto monetário nos Estados Unidos?
Europa
Os principais índices acionários da Europa — ACTIVTRADES:EURO50 , ACTIVTRADES:GER40 , ACTIVTRADES:GERMID50 , ACTIVTRADES:ESP35 , ACTIVTRADES:UK100 , ACTIVTRADES:FRA40 , ACTIVTRADES:ITA40 e ACTIVTRADES:SWI20 — recuam nesta terça-feira e atingem os menores níveis em cerca de três meses, com bancos e empresas de serviços financeiros liderando as perdas. A alta do petróleo e dos rendimentos dos títulos globais amplia a aversão ao risco às vésperas da decisão de juros do Federal Reserve.
O Euro Stoxx 50 ACTIVTRADES:EURO50 cai 0,3% e atinge seu menor nível desde 12 de junho, enquanto o DAX ACTIVTRADES:GER40 recua 0,4%.
A fraqueza é disseminada entre os setores. Bancos perdem 1,3%, enquanto as empresas de serviços financeiros recuam 2,7%. Entre os principais nomes, UBS despenca 4,2%, Deutsche Bank cai 1,2%, UniCredit perde 2,3% e Standard Chartered recua 2,1%.
A pressão sobre o setor financeiro ganhou força depois que Brian Moynihan, CEO do Bank of America, alertou que as receitas com taxas de banco de investimento poderão cair pelo menos 10% no terceiro trimestre, enquanto as receitas de vendas e negociação devem permanecer praticamente estáveis.
Embora os comentários tenham sido direcionados aos resultados do banco americano, o alerta aumentou a cautela em relação à capacidade das instituições financeiras de sustentar o forte crescimento dos lucros observado nos últimos trimestres.
Para Ipek Ozkardeskaya, analista sênior do Swissquote Bank, o mercado começa a revisar para baixo as expectativas para o setor diante do risco de resultados menos robustos. Essa percepção pressiona simultaneamente as projeções de lucro e as avaliações das ações bancárias.
O movimento ocorre em um ambiente já desfavorável para os ativos de risco. A nova alta do petróleo mantém as preocupações com inflação, enquanto o avanço dos rendimentos dos títulos globais aumenta os custos de financiamento e pressiona as avaliações das ações.
Na Europa, o cenário ganhou força depois que o Banco Central Europeu elevou os juros pela segunda vez neste ano na semana passada. Nos Estados Unidos, os traders aguardam agora a decisão do Federal Reserve nesta quarta-feira, com uma nova alta das taxas amplamente precificada.
No Reino Unido, novos dados mostraram que o número de vagas de emprego caiu para o menor nível em quatro anos, sinalizando perda de força do mercado de trabalho antes da decisão do Banco da Inglaterra na quinta-feira. Apesar da pressão inflacionária provocada pela energia, a expectativa é de que o BoE mantenha os juros inalterados.
Com isso, as bolsas europeias enfrentam uma combinação de revisões negativas para os lucros dos bancos, petróleo elevado e juros de longo prazo em alta, enquanto os traders aguardam as decisões dos principais bancos centrais para avaliar até onde poderá avançar o novo ciclo de aperto monetário.
Ásia/Pacífico
Ativos asiáticos negociados na ActivTrades: ACTIVTRADES:HKIND ACTIVTRADES:JP225 ACTIVTRADES:CHINAA50
Os mercados da Ásia-Pacífico encerraram majoritariamente em baixa nesta terça-feira, com a alta do petróleo, os juros globais elevados e a cautela antes da decisão do Federal Reserve limitando o apetite por risco na região.
No Japão, o Nikkei 225 TVC:NI225 encerrou próximo da estabilidade, sustentado pela recuperação de algumas das ações mais penalizadas na sessão anterior. SoftBank disparou 9,1%, recuperando boa parte da queda de 10,7% registrada na segunda-feira durante a onda global de vendas de empresas ligadas à inteligência artificial.
Entre as fabricantes de semicondutores, Kioxia avançou 2,73%, enquanto Advantest e Tokyo Electron subiram 0,8% e 0,33%, respectivamente.
Na Coreia do Sul, o Kospi TVC:KOSPI caiu 0,9%, com as principais fabricantes de chips novamente sob pressão. Samsung recuou 0,2% e SK Hynix perdeu 0,4%.
Em Taiwan, o TWSE 50 FTSE:TW50 apresentou uma das maiores quedas da região, com baixa de 1,1%, também pressionado pelo setor de tecnologia. A TSMC, porém, contrariou o movimento e avançou 0,2%.
Na China continental e em Hong Kong, os índices Shanghai SSE:000001 , Shenzhen SZSE:399001 , China A50 FTSE:XIN9 e Hang Seng HSI:HSI recuaram entre 0,5% e 1,1%, com o setor financeiro entre os principais responsáveis pelas perdas.
Na Austrália, o ASX 200 ASX:XJO caiu 0,9%, pressionado principalmente pelas empresas financeiras e mineradoras.
Morning Call - 14/09/2026 - Anthropic pede desaceleração da IAAgenda de Indicadores:
8:25 – BRA – Boletim Focus
Brasil
Acompanhe o Pré-Market de NY: AMEX:EWZ NYSE:VALE NYSE:PBR NYSE:ITUB NYSE:BBD NYSE:BSBR
Ativos brasileiros negociados na ActivTrades ACTIVTRADES:BRA50 $ACTIVTRADES:MINDOLU2026
Estados Unidos
Os futuros dos principais índices de Nova York — ACTIVTRADES:USA500 , ACTIVTRADES:USAIND , ACTIVTRADES:USATEC e ACTIVTRADES:USARUS — operam em forte baixa nesta segunda-feira, pressionados por uma nova onda de vendas nas empresas ligadas à inteligência artificial e pela escalada do petróleo. O movimento ocorre no início de uma semana marcada por decisões de juros nos Estados Unidos e no Japão.
As ações de tecnologia concentram parte importante da aversão ao risco depois que líderes de algumas das principais empresas de inteligência artificial defenderam maior cautela no desenvolvimento de modelos cada vez mais avançados.
No fim de semana, Dario Amodei, CEO da Anthropic, pediu uma desaceleração no avanço das capacidades dos modelos diante dos riscos de uso indevido da tecnologia. As preocupações foram reforçadas por Elon Musk, da xAI, e Sam Altman, CEO da OpenAI, aumentando o receio de que maior regulação e limites ao desenvolvimento possam afetar as expectativas de crescimento do setor.
O movimento adiciona pressão justamente sobre um dos principais pilares da valorização de Wall Street nos últimos anos. Com as empresas relacionadas à IA negociando a múltiplos elevados, qualquer mudança nas expectativas de crescimento ou no ambiente regulatório tende a provocar reprecificações mais intensas.
Ao mesmo tempo, o Oriente Médio volta a aumentar a aversão ao risco. O Brent sobe quase 3% após novos ataques contra a Arábia Saudita e embarcações no Golfo Pérsico ampliarem as preocupações com o fornecimento de petróleo.
A tensão aumentou após um ataque contra um importante oleoduto saudita, enquanto uma reunião prevista para esta segunda-feira em Omã entre Irã e países árabes do Golfo foi adiada. O encontro deveria discutir um possível acordo para normalizar a passagem de embarcações pelo Estreito de Ormuz.
A continuidade das restrições em uma das principais rotas energéticas do mundo aumenta o risco de que os preços do petróleo permaneçam elevados e prolonguem as pressões inflacionárias.
O momento é particularmente delicado para o Federal Reserve. O Índice de Preços ao Consumidor divulgado na sexta-feira veio acima das expectativas e, combinado com a nova alta da energia, praticamente consolidou as apostas em um novo aperto monetário.
Os traders atribuem agora quase 90% de probabilidade a uma alta dos juros pelo Fed na quarta-feira, naquele que seria o primeiro aumento desde meados de 2023. A mudança é significativa: há pouco mais de uma semana, o mercado ainda estava dividido entre aumento e manutenção da taxa.
O Japão também entra no radar, com expectativa de aumento dos juros pelo Banco do Japão nesta semana, reforçando a perspectiva de uma política monetária global mais restritiva.
Para Samy Chaar, economista-chefe da Lombard Odier, os mercados até agora demonstraram relativa resistência diante dos Treasuries próximos de 5% e do petróleo elevado. O risco, porém, aumenta caso as interrupções no Estreito de Ormuz persistam e obriguem os principais bancos centrais a responder de maneira mais agressiva.
Na avaliação de Chaar, Fed, BCE e outras autoridades monetárias demonstram menor disposição para simplesmente esperar que o choque inflacionário desapareça. A prioridade passa a ser evitar que a alta da energia contamine outros preços e se transforme em uma inflação mais persistente.
Europa
Os principais índices acionários da Europa — ACTIVTRADES:EURO50 , ACTIVTRADES:GER40 , ACTIVTRADES:GERMID50 , ACTIVTRADES:ESP35 , ACTIVTRADES:UK100 , ACTIVTRADES:FRA40 , ACTIVTRADES:ITA40 e ACTIVTRADES:SWI20 — operam majoritariamente em forte baixa nesta segunda-feira, pressionados por uma onda de vendas nas empresas de tecnologia e por uma nova disparada do petróleo, que reacende as preocupações com inflação e juros.
O Euro Stoxx 50 ACTIVTRADES:EURO50 recua 1%, enquanto o DAX ACTIVTRADES:GER40 perde 0,5%. A única exceção é o FTSE 100 ACTIVTRADES:UK100 , que avança 0,6%, sustentado principalmente pelas empresas dos setores de saúde e consumo não durável.
A tecnologia concentra as maiores perdas entre os setores, acompanhando a fraqueza observada no setor na Ásia e nos Estados Unidos. O segmento recua cerca de 2% após executivos de algumas das principais empresas de inteligência artificial defenderem maior cautela no desenvolvimento de modelos cada vez mais avançados.
No sábado, Dario Amodei, CEO da Anthropic, pediu que a indústria reduza o ritmo de desenvolvimento das capacidades de seus modelos diante dos riscos de uso indevido da tecnologia.
Para Benjamin Picton, estrategista sênior do Rabobank, chama atenção o fato de líderes de empresas que normalmente competem pela liderança da corrida de IA demonstrarem maior convergência em torno da necessidade de regras mais rígidas — mesmo que isso possa limitar o crescimento futuro do próprio setor.
A reação é particularmente forte entre as fabricantes europeias de semicondutores. Soitec despenca 12,6% e registra a maior queda do STOXX 600. Infineon perde 7,6%, enquanto ASML e ASMI recuam 5,2% e 8,7%, respectivamente.
As mineradoras também apresentam desempenho negativo, com queda de 2,1%, acompanhando a fraqueza dos metais básicos e preciosos.
Na direção oposta, o setor de saúde avança 2,2% e oferece um dos poucos pontos de sustentação para as bolsas. GSK sobe 3,6% depois de divulgar resultados positivos em estudos clínicos envolvendo dois tratamentos contra o câncer de pulmão.
Além da correção da tecnologia, os mercados enfrentam uma nova escalada dos riscos no Oriente Médio.
Os preços do petróleo voltaram a disparar após novos ataques dos houthis contra a Arábia Saudita e ofensivas iranianas contra embarcações no Golfo. O fechamento de um importante oleoduto saudita adicionou novas preocupações sobre a disponibilidade de petróleo no mercado internacional.
Apesar do forte movimento da commodity, as ações europeias de energia operam próximas da estabilidade, sem acompanhar integralmente a valorização do petróleo.
Para a Europa, a alta da energia representa um risco particularmente importante. A dependência de petróleo e gás importados torna a região mais vulnerável à transmissão do choque para os custos das empresas e consumidores, ameaçando simultaneamente a inflação e o crescimento econômico.
O movimento também reforça as apostas em políticas monetárias mais restritivas. Na Europa, o BCE elevou os juros na semana passada, mas o mercado já precifica pelo menos mais 25 pontos-base de aperto até o final do ano.
A mudança nas expectativas vem provocando uma forte reprecificação no mercado de títulos. Os rendimentos soberanos europeus continuam avançando, com o título de referência de 10 anos da região atingindo seu maior nível desde agosto de 2009.
Fora dos mercados, a política europeia também permanece no radar. Na Suécia, os resultados preliminares das eleições de domingo indicam que a oposição de centro-esquerda poderá formar o próximo governo, com uma vantagem estreita de três cadeiras sobre o bloco governista de direita após a apuração da maior parte dos votos.
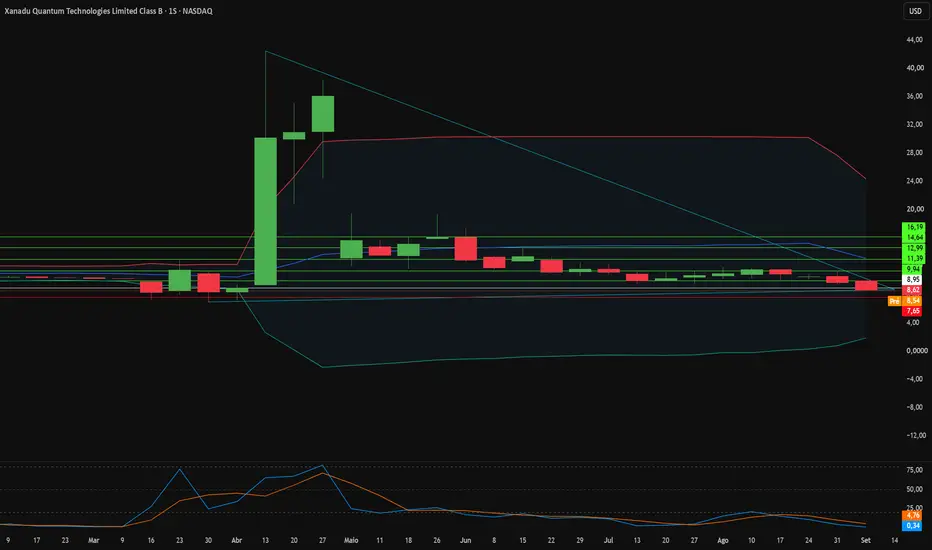
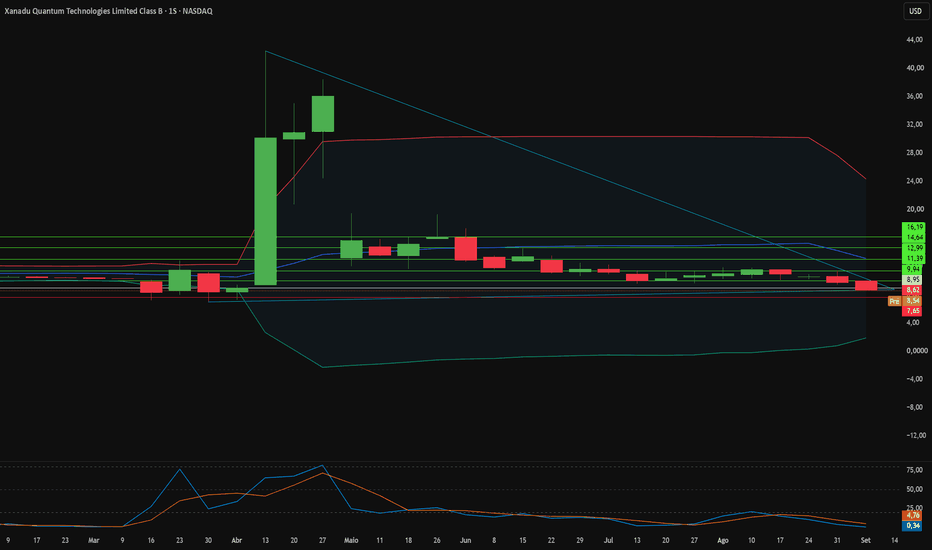
O que a ASML vê na Xanadu após uma queda de 80%?A Xanadu Quantum Technologies chegou aos mercados públicos em março de 2026 por meio de uma fusão com a Crane Harbor Acquisition Corp, com um valor de empresa inicial de US$ 3,1 bilhões. As ações atingiram o pico de US$ 42,44 em abril, antes da chegada do reajuste de avaliação das empresas de deep tech. As taxas de juros elevadas retiraram o capital de risco de empresas científicas pré-receita, e os investidores migraram para a geração de caixa no curto prazo. Em setembro de 2026, a ação era negociada perto de US$ 8,62, cerca de 80% abaixo da máxima, com uma capitalização de mercado em torno de US$ 2,62 bilhões. Os bloqueios de venda de insiders pendentes continuam a limitar qualquer recuperação no impulso do preço das ações.
A demonstração do resultado do exercício explica o ceticismo. A receita do segundo trimestre atingiu US$ 1,5 milhão, ante US$ 1,1 milhão no ano anterior, proveniente principalmente de contratos de pesquisa algorítmica e subsídios de software. O prejuízo líquido ampliou-se para US$ 42,1 milhões, sendo que a pesquisa e desenvolvimento consumiram sozinhos US$ 19,7 milhões. A liquidez, no entanto, permanece incomumente forte para uma empresa neste estágio. A Xanadu detinha US$ 312,8 milhões em caixa no final de junho e captou mais US$ 67,2 milhões por meio de uma linha de capital sintético com a Yorkville Advisors. Ottawa adicionou 195 milhões de dólares canadenses no âmbito do Projeto OPTIMISM, financiando uma fábrica soberana de fabricação fotônica de 158.000 pés quadrados em Ontário.
O lado industrial da história avança na direção oposta ao preço das ações. A ASML concordou em otimizar a litografia ultravioleta profunda (DUV) para hardware quântico fotônico, visando paredes laterais de guia de onda mais suaves e menor espalhamento de Rayleigh. Esse trabalho ataca a métrica única que governa a sobretaxa de correção de erros, a qual a Xanadu pretende reduzir de 24,1x para 1,0x até 2030. A Tower Semiconductor produz agora wafers de nitreto de silício de ultra-baixa perda em linhas comerciais, enquanto a EV Group aprimora a união de wafers. A AMD e a Xanadu lançaram o Backline, conectando processadores quânticos a CPUs EPYC e FPGAs adaptativos em um ciclo de feedback inferior a três microssegundos. Cinquenta famílias de patentes nos EUA e na Europa protegem a arquitetura subjacente de variáveis contínuas.
A relevância no mercado de software completa a tese. O PennyLane conta com mais de 35.000 usuários ativos, 200.000 downloads mensais e uma participação de mercado de desenvolvedores de 30,8%, posicionando a Xanadu como a cadeia de ferramentas padrão, independentemente de qual hardware venha a vencer. O cronograma prevê 200 qubits lógicos até 2029 e mais de 1.000 até 2031, um prazo que também impulsiona o planejamento governamental de criptografia pós-quântica. O mercado de ações precifica perdas trimestrais, enquanto a ASML, a Tower e a AMD precificam uma década de infraestrutura. Investidores com horizontes de longo prazo enfrentam um descompasso crescente entre a cotação e a execução técnica.  Viés de alta
Segurança e rentabilidade da IA preocupam mercados
Os futuros do Nasdaq abriram com um gap estão a negociar em baixa esta manhã, com uma desvalorização superior a 1,50%. As empresas ligadas à inteligência artificial estão a ser penalizadas pelos apelos de alguns dos principais executivos do setor a um abrandamento do desenvolvimento da tecnologia, devido a preocupações com a segurança. Estes receios somam-se às dúvidas sobre o retorno dos elevados investimentos em inteligência artificial. Embora as receitas estejam a crescer, permanece a incerteza sobre quando esse crescimento se traduzirá em ganhos suficientes para justificar a dimensão da despesa. Na Ásia, a SoftBank caiu cerca de 11%, a SK Hynix recuou 6,4% e a Samsung perdeu 4,1%. Do lado macroeconómico, a subida do preço do petróleo continua a pressionar a inflação, reforçando as expectativas de uma subida da taxa diretora da Reserva Federal na reunião desta quarta-feira.
Henrique Valente – ActivTrades
As informações fornecidas não constituem pesquisa de investimento. Este material não foi elaborado de acordo com os requisitos legais destinados a promover a independência da pesquisa de investimento e, como tal, deve ser considerado uma comunicação de marketing.
Todas as informações foram preparadas pela ActivTrades (“AT”). As informações não contêm um registro dos preços da AT, nem constituem uma oferta ou solicitação para a realização de qualquer transação com instrumento financeiro. Nenhuma declaração ou garantia é feita quanto à exatidão ou integridade dessas informações.
Qualquer material fornecido não leva em consideração os objetivos de investimento específicos nem a situação financeira de qualquer pessoa que o receba. O desempenho passado não é um indicador confiável de desempenho futuro. A AT oferece apenas um serviço de execução de ordens. Consequentemente, qualquer pessoa que atue com base nas informações fornecidas o faz por sua própria conta e risco.
Previsões não são garantias. As taxas podem mudar. O risco político é imprevisível. As ações dos bancos centrais podem variar. As ferramentas das plataformas não garantem sucesso. XAUUSD — Sweep em 4,285 Antes de 4,505? XAUUSD — Sweep em 4,285 Antes de 4,505?
O ouro começa a nova semana sob pressão, e o gráfico parece mostrar que os compradores ainda não estão totalmente acordados.
Depois do forte rali até a máxima do final de agosto, o preço perdeu seu ritmo bullish mais limpo e começou a construir reações mais baixas. O movimento mais recente é importante porque o ouro agora está sendo negociado em torno de 4,355, entre uma tentativa fraca de recuperação e a zona mais profunda de HTF demand abaixo. Para mim, esse ainda não é o lugar para perseguir força. O mercado parece que ainda quer caçar liquidez mais abaixo antes de decidir se os compradores podem voltar.
O cenário macro também mantém o gráfico tenso. A inflação persistente nos EUA está aumentando as expectativas de que o Fed ainda possa elevar os juros na reunião de setembro, e os traders agora aguardam a decisão de juros de quarta-feira. Esse tipo de cenário pode fazer o ouro se mover de forma agressiva ao redor das zonas de liquidez, especialmente quando o preço já está perto de uma grande área de discount.
Minha visão principal é bearish primeiro, depois procurar uma reação a partir da demand. Se os vendedores mantiverem o controle abaixo de 4,400, acredito que o ouro pode fazer um sweep em direção à HTF demand / discount buy zone em torno de 4,285 - 4,330. Essa zona importa porque foi ali que a grande reação anterior começou, então os compradores podem tentar acordar novamente nessa região.
Mas a história bullish só fica mais limpa depois de uma reação forte a partir dessa zona de demand. Se o ouro fizer sweep em 4,285 e recuperar rapidamente 4,350 - 4,360, então o próximo ímã para cima será a bearish FVG / mitigation zone em torno de 4,420 - 4,450. Acima disso, 4,505 é a resistência-chave e o nível de buy-side liquidity.
Até que o ouro recupere 4,505, ainda trato cada recuperação como um bounce corretivo, não como uma reversão bullish completa. A zona mais forte de pressão vendedora continua mais acima em 4,610 - 4,635.
Zonas de preço importantes para observar
Zona de reação atual: 4,350 - 4,360
Zona de pressão de curto prazo: 4,390 - 4,410
Bearish FVG / mitigation zone: 4,420 - 4,450
Buy-side liquidity / resistência-chave: 4,490 - 4,505
HTF supply / premium sell zone: 4,610 - 4,635
Principal HTF demand / discount buy zone: 4,285 - 4,330
Nível de sweep da sell-side liquidity: 4,284.499
Confirmação bearish: preço permanece abaixo de 4,400 e avança para 4,285 - 4,330
Confirmação de bullish recovery: sweep abaixo, depois recuperação acima de 4,360
Invalidação para bearish pullback: recuperação limpa e manutenção acima de 4,505
Você acha que o ouro precisa de mais um sweep de liquidez em 4,285 antes dos compradores voltarem, ou 4,350 já pode se tornar a base para a próxima recuperação? Viés de alta 
XAUUSD — 4,500 Pode Ser a Armadilha XAUUSD — 4,500 Pode Ser a Armadilha
O ouro está em um ponto muito delicado agora, e o gráfico parece estar tentando puxar os traders para os dois lados antes de fazer o movimento mais limpo.
Depois do forte rali de agosto, o preço alcançou a região superior perto de 4,650 e então começou a perder seu ritmo bullish mais limpo. O primeiro alerta apareceu quando o ouro saiu da estrutura ascendente e começou a formar reações mais baixas. Desde então, cada recuperação parece mais como o preço respirando dentro de uma correção bearish do que compradores assumindo controle total novamente.
Agora, o ouro está perto de 4,349, ainda se movendo abaixo da linha de pressão descendente. Para traders menos experientes, esta é a parte que precisa de atenção: quando o preço cai forte e depois começa a subir lentamente, isso ainda pode não ser uma reversão real. Às vezes, o mercado apenas caminha de volta para uma antiga imbalance ou zona de liquidez para atrair compradores atrasados, e então os vendedores usam essa liquidez para continuar o movimento para baixo.
Minha visão principal continua bearish enquanto o ouro permanecer abaixo da área de sell-side liquidity em 4,480 - 4,510. Eu não ficaria surpreso se o preço subisse primeiro, possivelmente em direção a 4,480 - 4,500, porque essa zona está logo acima da estrutura atual e pode agir como um ímã. Mas se o ouro alcançar essa área e rejeitar, eu trataria isso como uma armadilha de liquidez, não como força bullish.
O alvo maior para baixo continua sendo a FVG inferior em torno de 4,250 - 4,280. Se essa área falhar depois, o canal bearish pode abrir um movimento mais profundo em direção a 4,100 - 4,150.
Essa visão bearish só enfraquece se o ouro romper acima de 4,510 e se manter lá de forma limpa. Uma recuperação bullish mais forte precisaria que o preço recuperasse a FVG superior perto de 4,520 - 4,590.
Zonas de preço importantes para observar
Zona de reação atual: 4,340 - 4,360
Resistência de curto prazo: 4,400 - 4,420
Principal zona de liquidez / reação vendedora: 4,480 - 4,510
Resistência FVG superior: 4,520 - 4,590
Primeiro alvo de baixa: 4,280 - 4,300
Suporte FVG principal: 4,250 - 4,280
Alvo bearish mais profundo: 4,100 - 4,150
Invalidação: recuperação limpa e manutenção acima de 4,510
Você vê o ouro precisando de mais um movimento em direção a 4,500 antes dos vendedores entrarem, ou a fraqueza atual já é suficiente para enviar o preço direto para a FVG inferior? Viés de alta 
A PRÓXIMA BATALHA: FOMC — DECISÃO SOBRE AS TAXAS DE JUROSQuase 90% do mercado espera atualmente que o FED aumente os juros em 0,25% em setembro.
Mas, desta vez, há uma pergunta que me interessa mais:
Com o que o FED realmente está preocupado? E como o mercado vai reagir após a decisão?
🎯 3 fatores principais para acompanhar:
OIL | US10Y | DXY
⚠️ Se OIL ↑ + US10Y ↑ + DXY ↑ → a pressão inflacionária e o aperto das condições financeiras podem voltar.
Por outro lado, se os três fatores desacelerarem → o ambiente pode ficar mais favorável para Ouro & Cripto.
👀 E aqui está a minha hipótese pessoal:
Será que o FED realmente vai aumentar os juros em setembro?
Pessoalmente, vejo a possibilidade de o FED manter os juros inalterados em setembro, por alguns motivos:
1️⃣ Estamos cada vez mais próximos do período das eleições de meio de mandato nos EUA, e já não falta muito tempo.
2️⃣ O FED é realmente totalmente independente em suas decisões de política monetária?
Especialmente depois de Trump ter pressionado repetidamente por cortes nas taxas de juros.
Se o FED mantiver os juros em setembro, enquanto o mercado precifica quase 90% de probabilidade de alta, isso poderia representar uma grande surpresa de política monetária — e potencialmente provocar um forte choque psicológico nos mercados.
Mas se o FED realmente começar a subir os juros, não acredito que a história termine com apenas uma alta.
Historicamente, para que a política monetária produza um impacto significativo, o FED geralmente precisa manter uma sequência consistente de ações, em vez de subir uma vez e parar.
👉 Portanto, minha visão pessoal é:
Setembro pode não ser o mês em que o FED inicia um ciclo de alta.
Mas, se começar, isso pode ser o início de um novo ciclo de aumento dos juros.
🔥 É por isso que o próximo FOMC não se resume apenas à pergunta: “alta ou manutenção?”
A pergunta maior é:
O que o FED está vendo — e para o que está se preparando daqui para frente? Nasdaq recupera antes dos dados da inflação nos EUA
As bolsas estão a recuperar esta manhã, depois de uma sessão de quinta-feira bastante movimentada. Os futuros do Nasdaq sobem quase 0,5%, beneficiando de uma ligeira inversão da tendência registada ontem. A yield das obrigações do Tesouro norte-americano a dez anos aproximou-se dos 5%, enquanto a yield a 30 anos atingiu máximos não vistos desde 2007. Esta subida foi motivada pelos receios de inflação associados ao aumento do preço do petróleo. O Brent chegou perto dos 110 dólares por barril e o BCE admitiu que a inflação média deverá permanecer acima da meta de 2% pelo menos até 2028. Hoje, às 13h30, hora de Portugal continental, serão publicados os dados da inflação no consumidor nos Estados Unidos, o último relatório antes da próxima decisão da Fed. Neste momento, o mercado atribui maior probabilidade a uma subida dos juros, pelo que estes dados poderão ser determinantes para a decisão do banco central.
Henrique Valente – ActivTrades
As informações fornecidas não constituem pesquisa de investimento. Este material não foi elaborado de acordo com os requisitos legais destinados a promover a independência da pesquisa de investimento e, como tal, deve ser considerado uma comunicação de marketing.
Todas as informações foram preparadas pela ActivTrades (“AT”). As informações não contêm um registro dos preços da AT, nem constituem uma oferta ou solicitação para a realização de qualquer transação com instrumento financeiro. Nenhuma declaração ou garantia é feita quanto à exatidão ou integridade dessas informações.
Qualquer material fornecido não leva em consideração os objetivos de investimento específicos nem a situação financeira de qualquer pessoa que o receba. O desempenho passado não é um indicador confiável de desempenho futuro. A AT oferece apenas um serviço de execução de ordens. Consequentemente, qualquer pessoa que atue com base nas informações fornecidas o faz por sua própria conta e risco.
Previsões não são garantias. As taxas podem mudar. O risco político é imprevisível. As ações dos bancos centrais podem variar. As ferramentas das plataformas não garantem sucesso.