
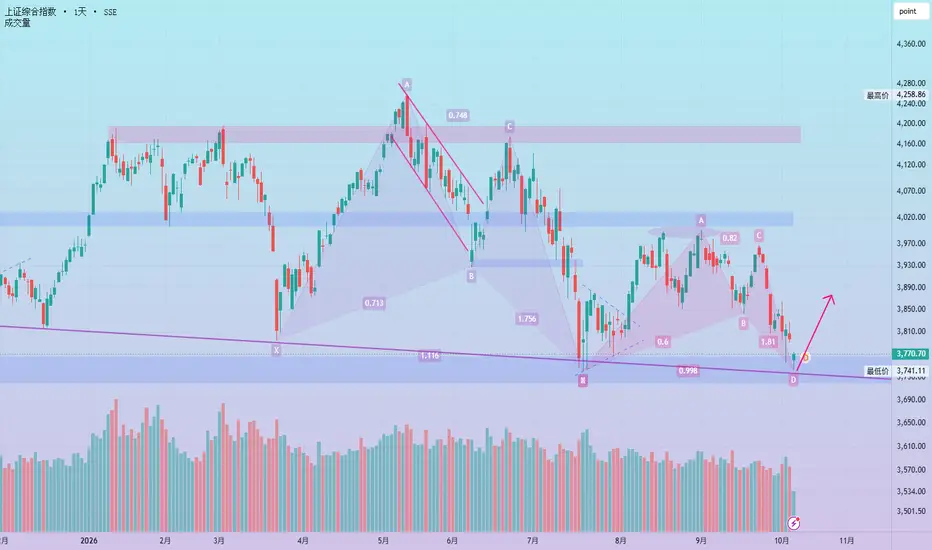
当前A股市场的下跌,特别是科技股,本质上并不是基本面的问题,根源还来自于6月底机构筹码的高度集中所致,从本质上拆开看也简单,当市场的盈利增长、股票涨幅、仓位都集中在几个科技板块中的时候,就注定了:1.基本没增量资金,因为过于拥挤,短期只能靠cover。2.预期又比较满,接下来的财报或者经济数据不能出现任何纰漏,一旦低于预期又免不了向下宣泄。3. 资金面随时可能出现unwinding。
楼盖的太高了,嗓门太大了,预期太满了,增量资金枯竭了,高拥挤、高杠杆、高预期,过度集中之后,就必然会有这些副作用,如同高空走钢丝,风一吹就乱晃的厉害,没辙,你要么果断松手,要么死死抓紧 这就得看自己的仓位和痛苦度了。
美国Q2的tmt基金持仓比例是48.5%,国内是58.57%,目前经过7月和9月的两轮下跌,科创综指的点位已经回落到26年初,甚至是25年三季度末,当时的科技股持仓比例大约在35%左右,据此推算,考虑当前的调整时间少于加仓时间,当前的科技股持仓比例会略高于35%,但肯定已经大幅下降了,拍个脑袋,估计会低于美股Q2的48.5%。
从机构的持仓比例看,已经处于合理的地位了,从调整的时间周期来看,经历过第一轮7月惨烈下跌,然后8月份止跌回升,这次又惨烈下跌,当前再次触及周线级别需求区3741,窄损做多很合适,盈亏比会很高,结构没毛病,至于资金能不能形成共识去延续,那就看结果,止损了也不要纠结。这位置说白了 是一次合理的击球区。
交易开始

免责声明
这些信息和出版物并非旨在提供,也不构成TradingView提供或认可的任何形式的财务、投资、交易或其他类型的建议或推荐。请阅读使用条款了解更多信息。
免责声明
这些信息和出版物并非旨在提供,也不构成TradingView提供或认可的任何形式的财务、投资、交易或其他类型的建议或推荐。请阅读使用条款了解更多信息。