
الفصل الأول: يناير 2025 — البداية، حين وُلد الرمز
في الثاني والعشرين من يناير 2025، خرج خبر صغير لا يقرؤه كثيرون بتمعّن: شركة «بنيان» —
العاملة في الاستثمار العقاري
حصلت على موافقة القيد في البورصة المصرية تحت رمز التداول BONY.CA.
لكن الخبر لم يكن عن سهم يُتداول. كان عن وعد. الشركة قالت إنها تخطط لطرح أسهمها للاكتتاب العام خلال النصف الأول من 2025، بعد استيفاء متطلبات الرقابة المالية والبورصة. وعيّنت من يدير الطرح: سي آي كابيتال وأرقام كابيتال منسّقين ومديرَي الاكتتاب، ومباشر كوكيل طرح، ومعتوق بسيوني وحناوي مستشارًا قانونيًا.
والرقم الذي يجب أن نتوقف عنده: رأس مال مصدر 1.654 مليار جنيه موزّعًا على 1.654 مليار سهم بقيمة اسمية جنيه واحد. اثنا عشر إصدارًا. قطاع النشاط: عقارات.
وهنا يظهر شرط جوهري سيحكم على السهم لسنوات:
التزام المساهم الرئيسي بالاحتفاظ بنسبة لا تقل عن 51% من أسهمه، مع استكمال نسبة 25% من مساهمات مجلس الإدارة والمؤسسين لمدة لا تقل عن 24 شهرًا.
أي أن السهم سيُولد مقيدًا — قليل العرض، مملوك ليد واحدة.
وقال شامل أبو الفضل، الرئيس التنفيذي، جملة ستثبت صحتها لاحقًا: «الحصول على موافقة القيد خطوة فارقة في مسيرة الشركة... عن طريق منح فرص استثمار في العوائد الإيجارية والارتفاع في قيمة الأصول التجارية المملوكة للشركة.»
العوائد الإيجارية ؟؟؟ لا التطوير العقاري.
هذا التمييز سيصبح لاحقًا مفتاح فهم كل شيء عن هذا السهم.
وهكذا، وُلد الرمز BONY في يناير 2025 لا كشركة مقاولات تبحث عن مشترٍ لأسوارها، بل كصندوق يجمع الإيجارات بالدولار والجنيه ويختزن القيمة خلف جدرانه. كان الرمز مقيداً، وكان العرض شحيحاً، وكان السوق ينتظر لحظة إشارة البدء...
فكيف جاءت لحظة الطرح والاكتتاب؟
الفصل الثاني: مايو – يوليو 2025 — الحلم يتحول إلى أرقام
في الثاني والعشرين من مايو 2025، صدر تقرير بحوث مباشر تداول وحدّد القيمة العادلة للسهم عند 7.94 جنيه، بتوصية شراء متوسط المخاطر، باستخدام نموذج التدفقات النقدية المخصومة ونموذج صافي قيمة الأصول ونموذج القيمة الدفترية المعدّلة.
لنتوقف عند هذا الرقم: 7.94 جنيه.
السهم اليوم عند 4.42 جنيه.
أي أن تقرير البحوث — الذي صدر قبل الطرح بشهرين — كان يتخيل سعرًا أعلى بنحو 80% من سعر اليوم.
ثم جاء السادس من يوليو 2025 — يوم فتح باب الاكتتاب. وهنا نرى البنية الحقيقية للطرح:
إجمالي أسهم الطرح 362.9 مليون سهم، مقسّمة إلى 344.8 مليون للطرح الخاص (95%) و18.1 مليون فقط للطرح العام (5%). نطاق السعر: 4.96 – 5.44 جنيه.
انتبه إلى هذه النسبة: 95% للمؤسسات، 5% للأفراد.
هذا ليس طرحًا شعبياً. هذا طرح مؤسسي بامتياز،
والـ 5% المخصصة للأفراد هي مجرد واجهة للسيولة.
وفي نفس اليوم، كشفت الشركة عن القيمة العادلة المعدّة من المستشار المالي المستقل بيكر تلي: 12.43 مليار جنيه موزّعة على 1.65 مليار سهم، أي 7.5 جنيه للسهم.
ثم في السابع من يوليو، ظهرت المقارنة الكاشفة: نطاق التقييم المقترح للطرح كان أقل من متوسط تقييمات قطاعات البحوث. الشركة كانت تسعى للطرح بـ 8.2 – 9 مليارات جنيه، بينما حدّدت بحوث أرقام القيمة عند 12.33 مليار، وسي آي كابيتال عند 12.3 مليار، وبحوث مباشر عند 13.13 مليار.
أي أن الطرح تم بخصم يتراوح بين 28% و39% مقارنة بتقييم المستشار المالي المستقل.
هذا هو أول تناقض في الحكاية: الشركة نفسها قالت إن قيمتها 8.2–9 مليارات، والمستشار المستقل قال 12.43 مليار، والطرح نُفّذ بـ 8 مليارات. من كان محقًا؟
لذلك الحكم للسوق وسيحكم لاحقًا بالتأكيد – نحن واثقون من ذلك .
وفي نفس اليوم، ظهرت الأرقام المالية الحقيقية من نشرة الاكتتاب: صافي ربح 2.66 مليار جنيه في 2024، بتراجع 10.3% عن 2023 الذي سجّل 2.9 مليار. والإيرادات: 4.04 مليار في 2024 مقابل 4.32 مليار في 2023.
لاحظ: الأرباح تنخفض، والإيرادات تنخفض — قبل الطرح مباشرة.
وقال أبو الفضل إن الشركة تملك نحو 10 أصول، غالبيتها في القاهرة بمساحة 150 ألف متر مربع، وأن 60% من المستأجرين شركات عالمية متعددة الجنسيات و40% محلية، وأن نسب الإشغال تتخطى 90%. وتوقّع نمو الأرباح مع تراجع الفائدة.
هنا يظهر المفتاح الاقتصادي الكامل للسهم: نموذج عمل بنيان — كما سيصفه لاحقًا تقرير الأهلي فاروس — هو نموذج تجارة المناقلة (Carry Trade).
الشركة تقترض بفائدة، تشتري عقارات مدرّة للدخل، وتقبض إيجارات. الربح يأتي من الفارق بين تكلفة الدين وعائد الأصل. لذلك،
أسعار الفائدة هي كل شيء لهذه الشركة.
وهكذا دخلت بنيان البورصة وهي تحمل في جيبها عقدتين: أرباحاً تبدو متراجعة على الورق بسبب الفائدة السائدة، وسعراً مطروحاً بخصم 35% عن قيمته الحقيقية ليكون طُعماً للمؤسسات. وعندما أُغلقت شاشات الاكتتاب على تغطية قياسية تجاوزت 33 مرة للأفراد.. كتم الجميع أنفاسهم منتظرين لحظة انطلاق التداول:
هل ستنتصر شاشة التداول لتقييم المستشار المستقل (7.50 جنيه)، أم سينكسر السهم تحت ثقل الفائدة ودورة التجميع؟
الفصل الثالث: يوليو 2025 — التغطية المذهلة والاكتتاب
في الثالث عشر من يوليو، أُعلن رقم مذهل: التغطية في الطرح الخاص 6.88 مرة. والطرح العام — 5 مرات حتى تلك اللحظة.
ثم في السادس عشر من يوليو، جاء الرقم الأكثر إثارة: تغطية الطرح العام 33.7 مرة. إجمالي أوامر الشراء المسجّلة 611.65 مليون سهم مقابل 18.1 مليون مطروحة.
611 مليون طلب على 18 مليون سهم. هذا ليس اهتمامًا — هذا هياج وشذوذ في الطلب .
وفي العشرين من يوليو، نُفّذ الطرح: 362.9 مليون سهم بنسبة 21.94% من رأس المال بسعر 4.96 جنيه، بقيمة إجمالية 1.8 مليار جنيه. الشريحة العامة 18,145,161 سهم بـ 90 مليون جنيه، والخاصة 344,758,065 سهم بـ 1.71 مليار جنيه.
لاحظ الرقم 4.96. هذا هو السعر الذي سيصبح لاحقًا خط الدفاع النفسي للسهم، وستعود إليه الأسعار مرارًا.
وفي نفس اليوم، قررت لجنة العمليات إدراج السهم في السوق متوسط النشاط — الذي يسمح بالتعامل في ذات الجلسة، والشراء بالهامش، وقبوله كضمان حتى 80% من قيمته السوقية. سعر الفتح: 4.96 جنيه.
ثم جاء قرار آلية استقرار السعر — وهذا بند سيكون له أثر هائل: فُتح سوق الصفقات الخاصة (OPR) لمدة 30 يومًا من 22 يوليو حتى 21 أغسطس، يلتزم خلالها مدير الطرح بتسجيل أمر شراء مفتوح بسعر الطرح. أي أن هناك مشترٍ مضمون عند 4.96 لمدة شهر كامل.
هذا هو السقف الخفي الذي حكم على السهم. من يشتري فوق 4.96 في تلك الفترة كان يشتري من مشترٍ مضمون أقل منه سعرًا.
«وهكذا، أُغلق الاكتتاب على هياج في الطلب وشبكة أمان ممتدة لـ 30 يوماً عند 4.96 جنيه. كان الأفراد يظنون أن حماية السعر هي التذكرة المجانية نحو القمة، بينما كانت المؤسسات تدرك أن حماية السعر هي الفرصة المثالية لتفريغ الكميات وتجهيز السهم لدورة إعادة التجميع. انفضّ المهرجان، وجاء الثاني والعشرون من يوليو.. لتبدأ أولى جلسات التداول الحقيقية، وينكشف أول وجه لـ الدراما المالية!»
الفصل الرابع: 22 يوليو 2025 — قرع الجرس
في الثاني والعشرين من يوليو، بدأ التداول.
وقال أحمد الشيخ، رئيس البورصة، جملة مهمة:
«بنيان تعد وافدًا فريدًا إلى البورصة المصرية، حيث أن الشركة تستثمر في الأصول العقارية وهي تختلف عن الشركات العقارية المطورة.»
مرة أخرى: الشركة ليست مطوّرًا عقاريًا. هي مالك ومؤجّر. الفرق جوهري: المطوّر يبيع ويحقّق أرباحًا نقدية، والمؤجّر يحتفظ بالأصل ويقبض إيجارًا — لكن أرباحه في القوائم تأتي أساسًا من إعادة تقييم الأصول، لا من التدفق النقدي.
ارتفع السهم في الدقائق الأولى 1.8% إلى 5.07 جنيه، بقيمة تداول 71 مليون جنيه وحجم 13.9 مليون سهم. أعلى سعر 5.15، وأدنى 5.02.
ثم — وهذا مهم — قلّص السهم ارتفاعه. بحلول 12:50 مساءً، ارتفع 0.8% فقط عند 5 جنيهات، بعد أن كان عند 5.15. قيمة التداول بلغت 271.3 مليون جنيه بحجم 53.6 مليون سهم.
53.6 مليون سهم في جلسة واحدة. هذا هو حجم السيولة الذي كان موجودًا في اليوم الأول. قارنه بحجم اليوم — 9 ملايين سهم. هذا انخفاض بنسبة 83% في السيولة.
وقال طارق عبدالرحمن، العضو المنتدب: الشركة بدأت في 2018 بالاستحواذ على شركة كانت تملك أصلًا واحدًا، وأصبحت تملك 10 أصول عقارية — 9 إدارية وواحد تجاري.
عشرة أصول في سبع سنوات. هذا نموذج استحواذي سريع، مموّل بالدين.
«قرع أحمد الشيخ الجرس، واندفعت 53 مليون زجاجة سيولة في شرايين اليوم الأول، لكن الشمعة التي لامست 5.15 جنيه سريعان ما انطفأت عند الـ 5.00 جنيهات. خرج المضاربون بخيبة أمل مبكرة، وانتهى الاستعراض، وتبخرت 83% من السيولة في الأيام التالية.. ليتبقى في الساحات صمت التجمعات المؤسسية وصندوق الـ OPR المنتظر عند 4.96. فماذا حدث عندما أُغلق صندوق الاستقرار، ووجدت بنيان نفسها عارية أمام أفيال السوق؟»
الفصل الخامس: أغسطس 2025 — أول صدع
في الحادي عشر من أغسطس، أعلنت الشركة ارتفاع قيمة أصولها 9% إلى 17.41 مليار جنيه بنهاية يونيو 2025، مقابل 15.96 مليار في نهاية 2024. أي 171.2 ألف جنيه للمتر المربع.
وفي نفس اليوم، صدر تقرير الأهلي فاروس — وهو أهم تقرير في حكاية هذا السهم. قال التقرير إن السهم يتداول عند ما يقارب نصف صافي قيمة أصوله.
وفصّل: القيمة العادلة لحقوق المساهمين 15.4 مليار جنيه، الديون الحالية على الأصول السبعة القديمة نحو مليار جنيه، والقيمة الحالية للالتزامات المستحقة لمالكي الأصول الثلاثة الأخيرة مليار آخر. وبمتوسط سعر سوقي 7.4 مليار جنيه، فالسهم يُتداول عند نصف صافي قيمة أصوله.
ثم جاءت الجملة الأخطر: «في عام 2024، خفّضت مصروفات الفائدة ما يقرب من ثلثي الأرباح قبل الفوائد والضرائب. في الواقع، يمكن وصف نموذج أعمال الشركة بأنه نموذج تجارة المناقلة (Carry Trade).»
ثلثا الأرباح تذهب لخدمة الدين. هذا ليس تفصيلًا هامشيًا — هذا هو قلب هيكل الشركة المالي.
وأضاف التقرير أن ما قبل 2022 كانت الفائدة الحقيقية منخفضة، ثم بعد 2022 أدى الاستحواذ على 3 عقارات فاخرة غير مأهولة مع ارتفاع غير مسبوق في الفائدة إلى زيادة صافي تكلفة ربحية الاستثمار بشكل ملحوظ.
وختم التقرير بتوصية استراتيجية: «نرى أن الإدارة ستُعظّم استفادة المساهمين إذا أعلنت عن استراتيجية التخارج من «ووك أوف كايرو» وسرّعت من وتيرة هذا التخارج.»
التخارج من ووك أوف كايرو - (Walk of Cairo) ؟؟؟. سيعود هذا الاسم لاحقًا.
وفي الثالث عشر من أغسطس، جاءت القوائم المالية للنصف الأول: تراجع الأرباح 33% إلى 1.02 مليار جنيه مقابل 1.53 مليار في النصف المقارن. الإيرادات ارتفعت هامشيًا إلى 379.26 مليون مقابل 361.29 مليون. لكن أرباح تغيرات القيمة العادلة انخفضت إلى 1.25 مليار مقابل 1.93 مليار.
هنا يظهر النمط بوضوح: الإيراد التشغيلي يكاد لا يتحرك (361 ← 379 مليون، أي +5%)، لكن الربح يتحرك بعنف (1.53 ← 1.02 مليار، أي −33%) — لأن الربح يأتي من إعادة التقييم، لا من التشغيل.
«وهكذا، وضع أغسطس 2025 الحقيقة كاملة على الشاشة: أصولٌ تتضخم قيمتها الورقية لتبلغ 17.4 مليار جنيه، وإيجارات تشغيلية تنمو باستحياء، بينما تلتهم الفائدة المرتفعة ثلثي الأرباح المتاحة. اقتنع الجميع بأن بنيان ليست مجرد ملكية عقارية فاخرة، بل هي رهينة لأسعار الفائدة ومشروعٍ يُدعى «ووك أوف كايرو». تراجع الربح 33%، واهتزت قناعات المكتتبين.. فكيف تصرفت السيولة المؤسسية في سبتمبر أمام هذا الصدع الحقيقي؟»
الفصل السادس: 21 – 28 أغسطس 2025 — الطوفان الذي لم يحدث
في الحادي والعشرين من أغسطس، انتهت فترة تسجيل أوامر البيع في آلية استقرار السعر. وأعلنت البورصة أرقامًا مذهلة: أوامر البيع المسجلة على الطرح العام 13.84 مليار سهم، وعلى الطرح الخاص 185.1 مليار سهم.
185 مليار سهم عرض للبيع. الشركة لديها 1.65 مليار سهم فقط. هذا يعني أن كل سهم في الشركة عُرض للبيع أكثر من 100 مرة.
هذا الرقم يفسّر كل شيء لاحقًا. هذا هو حجم العروض المتراكمة التي ظلّت تضغط على السهم لشهور.
ثم في الثامن والعشرين من أغسطس، نُفّذت عمليات الاستقرار: 54,435,484 سهم بقيمة 270 مليون جنيه (الطرح الخاص)، و13,810,211 سهم بقيمة 68.5 مليون جنيه (الطرح العام). الإجمالي 338.5 مليون جنيه.
لاحظ الرقم 338.5 مليون. سيظهر مرة أخرى لاحقًا، بنفس القيمة تمامًا.
«أغلقت شاشات الـ OPR على صدمة العروض الخيالية، واستوعب صندوق الاستقرار 338.5 مليون جنيه غادرت بها السيولة الخائفة أرض المعركة. وفي الثامن والعشرين من أغسطس، رفعت التغطية حمايتها، وانكشف السهم تماماً أمام شاشة التداول الحر عند 4.96 جنيه.. بلا مشتري مضمون، وبلا شبكة أمان، وتحت ثقل ذكريات الـ 185 مليار سهم. فكيف واجه بنيان أول خريف له في البورصة؟»
الفصل السابع: سبتمبر 2025 — القاع عند 3.13
في الثالث من سبتمبر، أعلنت الشركة انتهاء تسجيل أصل ووك أوف كايرو في الشهر العقاري وحصولها على عقد البيع النهائي. خطوة كانت الأهلي فاروس قد طلبتها.
لكن السهم لم يهتم. وفي الحقيقة، الأسعار الأسبوعية تحكي قصة مؤلمة: من أسبوع الثالث من سبتمبر 2025، بدأ السهم في الانهيار الحقيقي. الأسبوع الذي بدأ في 15 سبتمبر افتتح عند 3.845 وأغلق عند 3.50 بحجم 47.4 مليون سهم — الأضخم في تاريخ السهم. ثم الأسبوع التالي: افتتاح 3.50، إغلاق 3.336، وأدنى 3.30.
ثم جاء الأسبوع الذي بدأ في 2 فبراير 2026: أدنى 3.13.
هذا هو القاع التاريخي للسهم. من سعر الطرح 4.96 إلى 3.136 — انخفاض 36.8%.
نتوقف عند هذا: السهم الذي طُرح بتغطية 33.7 مرة على الطرح العام، وصل بعد ستة أشهر إلى أقل من سعر الطرح بـ 37%. من اشترى في الطرح خسر أكثر من ثلث رأس ماله.
«أشارت الإدارة إلى أوراق الشهر العقاري وثبات ملكية «ووك أوف كايرو»، لكن الشاشة كانت تتحدث بلغة أخرى: لغة الشموع الحمراء والبيع الذعري. وفي الأسبوع الممتد من 15 سبتمبر، تدفقت 47.4 مليون زجاجة سيولة خارجة، ليتساقط السهم كأوراق الخريف من 4.96 حتى ملامسة القاع التاريخي عند 3.136 جنيه في فبراير 2026. تبخر ثلث رأس مال المكتتبين، وساد الصمت القاتل.. فكيف بدأ السهم يلملم جراحه ليبني القاع ومرحلة التجميع؟»
الفصل الثامن: 23 سبتمبر 2025 — المساهم الرئيسي يزيد
في الثالث والعشرين من سبتمبر، ظهر خبر قد يبدو إيجابيًا للوهلة الأولى: سكاي ريلتي هولدنج رفعت حصتها من 78.06% إلى 82.19%، بشراء 68.24 مليون سهم بقيمة 338.49 مليون جنيه وبمتوسط سعر 4.96 جنيه.
لاحظ: 338.49 مليون — نفس رقم عملية الاستقرار بالضبط (338.5 مليون).
هذا ليس صدفة. ما حدث هو أن المساهم الرئيسي اشترى الأسهم التي كان مدير الطرح ملتزمًا بشرائها في آلية الاستقرار. أي أن آلية الاستقرار انتهت، وحلّ محلّها المساهم الرئيسي.
النتيجة: نفس الكمية تقريبًا (68.24 مليون) انتقلت من حساب الاستقرار إلى حساب المساهم الرئيسي. السهم لم يستفد من أي طلب جديد حقيقي — فقط تغيّر اسم المالك.
الفصل التاسع: 30 سبتمبر 2025 — فاروس تخفض هدفها
في الثلاثين من سبتمبر، أصدرت الأهلي فاروس تقريرًا جديدًا: قدّرت القيمة العادلة عند 6.6 جنيه — بانخفاض من 7.5 جنيه (تقييم بيكر تلي) وقريبًا من 7.94 (بحوث مباشر).
وقالت الجملة الحاسمة: «بينما تبدو الشركة مقوّمة بأقل من قيمتها بشكل ملحوظ عند قيمة المنشأة الحالية للمتر المربع، نعتقد بقوة أن تحقيق قيمتها الكاملة قد يعتمد على أحد ثلاثة محفزات.»
المحفزات الثلاثة:
التخارج الاستراتيجي عن أحد الأصول بأسعار السوق
توزيعات الأرباح — «وهو ما يبدو غير مرجح نظرًا لمستويات التدفق النقدي الحر لحملة الأسهم الحالية»
المقارنة المعيارية بصناديق الاستثمار العقاري المصرية — بمجرد إصدارها
اقرأ البند الثاني مرة أخرى. فاروس قالت صراحة إن توزيعات الأرباح غير مرجحة بسبب ضعف التدفق النقدي الحر.
هذا هو جوهر مشكلة السهم: شركة تملك أصولًا بقيمة 17.4 مليار جنيه، وقيمتها السوقية 8.4 مليار، لكنها لا تستطيع توزيع أرباح لأن التدفق النقدي محتجز في خدمة الدين.
القيمة موجودة — لكنها مقفلة.
وأضافت فاروس أنها استضافت إدارة الشركة في مناقشة مستديرة، وأن الإدارة تحدثت «بنبرة مطمئنة، أظهرت فيها ثقة في نموذج عمل الشركة وعدم قلق بشأن الأداء الأخير لسعر السهم».
عدم قلق بشأن الأداء الأخير لسعر السهم — بينما السهم يهبط من 4.96 إلى 3.13.
الفصل العاشر: أكتوبر – نوفمبر 2025 — الأصول تُسلّم، والسهم لا يتحرك
في الثالث عشر من أكتوبر، أعلنت الشركة استلام مبنى Golden Gate A5 في القاهرة الجديدة — مساحة إيجارية 6,888 متر مربع، حصل على شهادة EDGE Advanced للاستدامة. وقالت إنها بدأت مفاوضات متقدمة مع شركات عالمية لاستئجار كامل المساحات.
لاحظ: «مفاوضات متقدمة». لم يكن هناك عقد بعد.
وفي السادس من نوفمبر، تقدمت الشركة بمستندات قيد أسهم زيادة رأس المال من 1.654 مليار إلى 1.704 مليار جنيه، بزيادة 50,403,226 جنيه — مع علاوة إصدار 199.6 مليون جنيه تُرحَّل بالكامل إلى الاحتياطي القانوني.
توقف عند هذا: 50.4 مليون سهم بقيمة اسمية 50.4 مليون جنيه، بيعت بـ 250 مليون جنيه. أي أن السهم الواحد بيع بـ 4.96 جنيه — بسعر الطرح بالضبط.
وفي الثاني عشر من نوفمبر، تم القيد. وكان الشرط: تجميد 51% من أسهم الزيادة المكتتب فيها من سكاي ريلتي لمدة 24 شهرًا، مع تجميد اختياري لـ 49% لمدة ستة أشهر.
وغُرمت الشركة 10 آلاف جنيه لمخالفتها المادة 26 من قواعد القيد.
شركة تُغرم لعدم التزامها بإجراءات القيد. إشارة صغيرة لكنها دالة.
وفي العاشر من نوفمبر، أعلنت الشركة نظام الإثابة والتحفيز بالوعد بالبيع، بنسبة 10% كحد أقصى من إجمالي أسهم رأس المال، لمدة 5 سنوات.
هذه الـ 10% ستظهر لاحقًا كتخفيف حقيقي.
الفصل الحادي عشر: 16 نوفمبر 2025 — تسعة أشهر من الجمود
القوائم المالية للتسعة أشهر: صافي ربح 1.8 مليار جنيه مقابل 1.79 مليار — نمو هامشي (+0.56%).
لكن انظر إلى الإيرادات: 598.05 مليون مقابل 660.65 مليون — انخفاض 9.5%.
وإيرادات تغيرات القيمة العادلة: 2.2 مليار مقابل 2.15 مليار — شبه ثابتة.
هنا تتضح الصورة كاملة: الإيراد التشغيلي ينخفض، والربح ثابت فقط لأن إعادة التقييم تعوّض النقص. الشركة لم تنمُ تشغيليًا في 2025 إطلاقًا.
الفصل الثاني عشر: فبراير 2026 — نقطة التحول الحقيقية
في السادس عشر من فبراير 2026، جاء الخبر الذي انتظره الجميع: تأجير كامل مبنى A5 لشركة نستله مصر.
التفاصيل: 6,888 متر مربع، عقد 6 سنوات يبدأ من مارس 2026، بإيجار 30.4 دولار للمتر المربع شهريًا، مع زيادة سنوية 5%. إجمالي الإيرادات المتوقعة: 834 مليون جنيه على مدار العقد.
وتوقعت الشركة أن يبدأ المبنى في تحقيق تدفقات نقدية إيجابية خلال 2026.
هذا هو الفرق الجوهري. حتى هذه اللحظة، كانت الأصول الجديدة غير مأهولة — تشتري وتنتظر. الآن، أخيرًا، يبدأ التدفق النقدي الحقيقي.
وفي الثامن عشر من فبراير، عقد ثانٍ: مبنى 106 B في رمسيس بمدينة نصر، 4,297 متر مربع، 5 سنوات، يبدأ مايو 2026، لصالح كورتيك (من مجموعة حسن علام)، ليحل محل بي.تك.
والمهم في البيان: «إعادة تسعير عقود إيجار بمساحة إجمالية تبلغ 15,176 مترًا مربعًا مقرر تجديدها خلال 2026، وهي المساحة التي تمثل نحو 42% من إجمالي إيرادات المساحات الإدارية المقوّمة بالجنيه المصري.»
42% من المحفظة قابلة لإعادة التسعير. هذا هو المحرك المستقبلي.
وفي الرابع والعشرين من فبراير، جاءت نتائج 2025 الكاملة: صافي ربح 2.001 مليار جنيه مقابل 2.66 مليار في 2024 — انخفاض 24.8%. الإيرادات 856.26 مليون مقابل 896.75 مليون. أرباح القيمة العادلة 2.2 مليار مقابل 3.17 مليار.
الربح انخفض ربعًا. لكن الشركة أصدرت بيانًا في نفس اليوم بعنوان مختلف تمامًا: «نتائج قوية خلال عام 2025، مدفوعة بنمو الإيرادات الإيجارية بنسبة 20%، مع الحفاظ على هامش صافي ربح قوي بلغ 65%.»
انتبه لهذا التناقض: القوائم تقول الربح انخفض 24.8%، والبيان يقول «نتائج قوية» و«هامش 65%».
كيف؟ لأن الهامش 65% محسوب على 2 مليار ربح ÷ 856 مليون إيراد = 234% — وهو رقم لا معنى له اقتصاديًا. الشركة تحسب الهامش بطريقة تُخفي أن أكثر من نصف الربح يأتي من إعادة التقييم، لا من التشغيل.
لكن البيان حمل أرقامًا مهمة جدًا:
معدل الإشغال 97% بنهاية 2025
معدل القروض إلى قيمة الأصول (LTV) 5.9% — منخفض جدًا
نسبة القروض إلى حقوق الملكية 8%
استكمال زيادة رأس المال بقيمة 250 مليون جنيه
الإيرادات الإيجارية ارتفعت 42.3% إلى 735 مليون جنيه
LTV 5.9%. هذا رقم مذهل — يعني أن الشركة لا تستخدم الدين تقريبًا مقابل أصولها. وهذا يقلب فرضية «Carry Trade» التي طرحتها فاروس: الشركة قلّصت اعتمادها على الدين.
لكن انتبه: إيرادات إيجارية 735 مليون مقابل إجمالي إيرادات 856 مليون. أي أن الإيجار هو 86% من الإيراد — وهذا صحي. لكن الإيراد الإجمالي 856 مليون مقابل قيمة أصول 17.4 مليار = عائد 4.9% فقط على الأصول.
بينما الفائدة في مصر كانت تتجاوز 20% في تلك الفترة.
هذا هو التناقض الجوهري: شركة تحقق 4.9% عائدًا على أصولها في بيئة فائدة تتجاوز 20%. رياضياتيًا، الأصل لا يستحق ما دُفع فيه — إلا إذا ارتفعت قيمته السوقية (وهو ما تفعله إعادة التقييم).
الفصل الثالث عشر: مارس – مايو 2026 — الصعود الكبير
في السادس عشر من مارس، أصدرت مباشر للأبحاث تقريرًا فنيًا: السهم استعاد زخمه بعد اختراق النطاق التجميعي الذي استمر من الربع الأخير 2025 حتى فبراير 2026، بعد تجاوز المقاومة العرضية عند 4.05 بأحجام مرتفعة.
المستهدفات: تجاوز 4.24 يفتح الطريق إلى 4.39 – 4.50، وقد يمتد إلى 4.60 – 4.835. والدعم المهم: 4.03، وكسره يؤدي إلى 3.93 – 3.90.
وهنا يبدأ الصعود الحقيقي. من 3.13 في فبراير إلى ما فوق 4.00 في مارس — ارتفاع 28% في شهر واحد.
وفي الأول من أبريل، تقرير استخدام حصيلة الاكتتاب: صُرف 116.73 مليون من 250 مليون حتى ديسمبر 2025، بنسبة إنجاز 46.7%.
وفي الخامس من أبريل، وافقت الجمعية العامة على توزيعات مجانية: 170,440,323 سهم مجاني، بواقع سهم مجاني لكل 10 أسهم أصلية، ليصبح رأس المال 1.874 مليار سهم.
هذا أول توزيع مجاني — وهو إشارة إيجابية حقيقية. الشركة تعيد أرباحًا محتجزة للمساهمين، وإن كانت في صورة أسهم لا نقد.
لكن انتبه: التوزيع المجاني يخفّض السعر المرجعي بنسبة 10%. من كان يملك سهمًا بـ 4.42 أصبح يملك 1.1 سهم بـ 4.02 تقريبًا. القيمة لم تتغير — فقط عدد الأسهم. لكن نفسيًا، السعر «ينخفض» وهذا يجذب مشترين جددًا.
وفي السادس عشر من أبريل، تقرير مباشر للأبحاث: السهم نجح في استهداف 4.398 كما توقعت، وارتد من دعم 3.95 بأحجام مرتفعة. المستهدفات التالية: 4.50 – 4.59، ثم 4.84. والاستقرار أعلى 4.10 يبقي النظرة إيجابية.
وفي الرابع من مايو، تقرير آخر: السهم استقر أعلى المتوسط المتحرك 50 يومًا، وADX أعلى 25 مع تقاطع +DI فوق −DI — دلالة على قوة الحركة الصاعدة. المستهدفات: 4.58 – 4.65، ثم 4.77 – 4.84. والدعم: 4.32.
لاحظ التوافق: تقريران متتاليان بنفس المستهدفات تقريبًا. هذا يعني أن مباشر للأبحاث كانت متحمسة — وهذا سيصبح مشكلة لاحقًا.
وفي الحادي والعشرين من مايو، جاءت نتائج الربع الأول 2026: قفزة في صافي الأرباح 42.23% إلى 593.347 مليون جنيه مقابل 417.049 مليون.
وإجمالي الإيرادات: 370.406 مليون مقابل 179.858 مليون — أكثر من الضعف.
هذا هو الرقم الأهم في الحكاية كلها. الإيراد تضاعف. لماذا؟ «مدعومة ببدء تسجيل إيرادات بيع وحدات بقيمة 155.566 مليون جنيه.»
«إيرادات بيع وحدات». لأول مرة، الشركة تبيع — لا تؤجّر فقط. وهذا يغيّر النموذج: البيع يحقق نقدًا فوريًا، لا إيجارًا مؤجلًا.
الفصل الرابع عشر: 25 مايو – 1 يونيو 2026 — المساهم الرئيسي يبيع
في الخامس والعشرين من مايو، أعلنت البورصة تنفيذ صفقات ذات حجم كبير (Block Trading) على أسهم بنيان: 68.245 مليون سهم بقيمة 338.498 مليون جنيه.
وفي الأول من يونيو، جاء الإفصاح: سكاي ريلتي هولدنج باعت 68,245,695 سهمًا بمتوسط 4.96 جنيه، وتراجعت حصتها من 82.71% إلى 78.708%.
توقف. أعد قراءة هذا.
في 23 سبتمبر 2025، سكاي ريلتي اشترت 68.24 مليون سهم بـ 4.96 لترفع حصتها إلى 82.19%.
في 1 يونيو 2026، سكاي ريلتي باعت 68.245 مليون سهم بـ 4.96 لتخفض حصتها إلى 78.708%.
نفس الكمية. نفس السعر. نفس القيمة الإجمالية (338.5 مليون).
هذا ليس بيعًا. هذا إعادة تدوير.
ما حدث على الأرجح: أسهم زيادة رأس المال (50.4 مليون) التي اكتتبت بها سكاي ريلتي في نوفمبر 2025 بقيت مجمّدة إجباريًا 24 شهرًا، لكن 49% منها كان تجميدًا اختياريًا لمدة 6 أشهر فقط — انتهى في مايو 2026.
فباعت الجزء غير المجمّد — بنفس السعر الذي اشترت به، بلا ربح.
لماذا؟ لأن البيع حدث عند قمة السهم تقريبًا (5.409 في يونيو 2026). المساهم الرئيسي باع في القمة — ثم انهار السهم 18.3%.
هذا هو أهم حدث في الحكاية. المساهم الذي يملك 78% من الشركة، والذي كان يمكنه الاستمرار في الاحتفاظ، اختار البيع عند القمة. هذا ليس دليلًا على انعدام الثقة بالشركة بالضرورة — لكنه إشارة عرض واضحة.
الفصل الخامس عشر: يونيو – أغسطس 2026 — القمة والتوزيع المجاني
في الحادي عشر من يونيو، تقرير استخدام المتحصلات: صُرف 181.26 مليون من 250، بنسبة 72.5%.
وفي الرابع والعشرين من يونيو، وافقت الجمعية العامة غير العادية على زيادة رأس المال من 1.704 إلى 1.874 مليار جنيه عبر 170.44 مليون سهم مجاني.
وفي الحادي والعشرين من يوليو، نهاية الحق في التوزيع المجاني: 5 أغسطس 2026، والتوزيع يبدأ 6 أغسطس، بواقع 0.1000000002 سهم لكل سهم أصلي.
وفي الثاني والعشرين من يوليو، تم القيد: 1,874,843,549 سهم (ص 1 إلى ص 14).
وهنا نصل إلى القمة. الأسبوع الذي بدأ في 1 يونيو 2026 سجّل أعلى سعر في تاريخ السهم: 5.4090855.
من القاع 3.136 (فبراير) إلى 5.409 (يونيو) — ارتفاع 72.5% في أربعة أشهر.
لكن انظر ماذا حدث بعدها. من 5.409 إلى 4.42 اليوم — انخفاض 18.3%.
والأسبوعيات تحكي القصة بوضوح: خمس قمم أسبوعية هابطة متتالية:
4.92 (أسبوع 16 أغسطس) - 4.80 (أسبوع 30 أغسطس) - 4.75 (أسبوع 6 سبتمبر) -
4.66 (أسبوع 13 سبتمبر) - 4.56 (أسبوع 20 سبتمبر)
خمس قمم هابطة. متتالية. بلا استثناء.
بينما القيعان تصمد نسبيًا: 4.46 → 4.52 → 4.38 → 4.39.
هذا نمط توزيع منظم (Distribution)، لا بيع ذعر. لا يوجد شمعة حمراء ضخمة، ولا فجوات هبوطية، ولا ذعر. فقط قمم أدنى بشكل منتظم — أي أن كل ارتفاع يُقابل ببيع، لكن البيع هادئ ومنهجي.
وهذا هو أخطر أنواع الهبوط: لأنه يعني أن البائعين صابرون ومنظمون، لا خائفون.
وفي الثالث عشر من أغسطس، جاءت نتائج النصف الأول 2026: صافي ربح 1.04 مليار جنيه مقابل 1.02 مليار — نمو 1.7% فقط.
والإيرادات: 605.28 مليون مقابل 379.26 مليون — نمو 59.6%.
توقف عند هذا التناقض: الإيرادات نمت 59.6%، والأرباح نمت 1.7% فقط.
لماذا؟ لأن الإيراد الإضافي (226 مليون) جاء من بيع وحدات — وهو إيراد بتكلفة. بينما أرباح القيمة العادلة (المصدر الحقيقي للربح) تباطأت بسبب انخفاض التضخم — وهو ما يعني إعادة تقييم أقل.
هنا المفارقة الكاملة: الشركة تشتري عقارات لتستفيد من ارتفاع الأسعار (التضخم)، لكن انخفاض التضخم — وهو ما يريده الاقتصاد — يقلل أرباحها الدفترية.
الشركة رهينة التضخم.
الفصل السادس عشر: أغسطس – سبتمبر 2026 — الأرقام الأخيرة
في السادس عشر من أغسطس، أعلنت الشركة: 98.32% من حصيلة زيادة رأس المال (250 مليون) استُخدمت. المتبقي 4.21 مليون فقط.
الخطة التوسعية انتهت. لا يوجد رأس مال متبقٍ للاستحواذات الجديدة.
وفي الرابع عشر من سبتمبر، عدم ممانعة الرقابة المالية على زيادة رأس المال من 1.874 إلى 1.912 مليار جنيه، بزيادة 37,496,870 جنيه، مخصصة بالكامل للمستفيدين من نظام الإثابة والتحفيز.
هذا تخفيف صريح. 37.5 مليون سهم جديدة تُصدر لصالح الإدارة والعاملين — دون أن تدخل نقدًا للشركة (تُسدَّد من مستحقات النظام).
وفي السادس عشر من سبتمبر، وافقت الرقابة على نشر تقرير الإفصاح للجمعية العامة العادية.
وهذا هو آخر خبر حتى اليوم.
«بعد استعراض الخلفية والقصة المالية والدراما التشغيلية للسهم على مدار الفصول الـ 16 السابقة، ننتقل الآن إلى لغة الأرقام الصريحة والشارت الحقيقي. هنا ينتهي السرد ويبدأ التشريح الميكانيكي حركة السعر وسلوك السيولة ($Price Action & Liquidity$) عبر الأطر الزمنية المختلفة...»
الفصل السابع عشر: قراءة الشارت — الأطر الزمنية
الإطار الأسبوعي — الإطار المهيمن
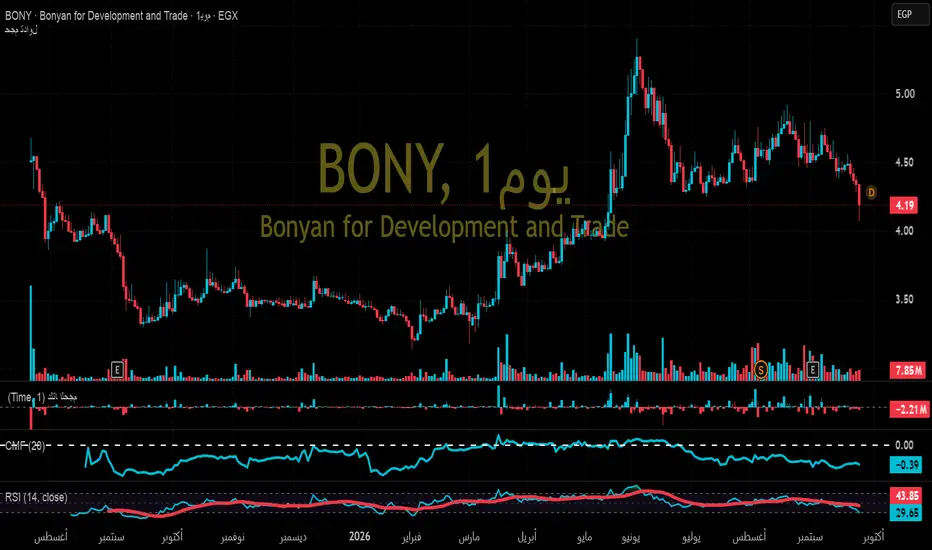
الشارت الأسبوعي يقول الحقيقة التي كان التقرير السابق يخشاها: الإغلاق الأسبوعي جاء عند 4.19، بانخفاض −7.51% عن الأسبوع السابق. هذا ليس تصحيحًا هامشيًا — هذه شمعة كسر.
RSI(14) الأسبوعي: 49.47 مقابل متوسط 56.46. لاحظ ماذا حدث هنا: في الأسبوع السابق كان RSI الأسبوعي 51.54 — أي فوق المنتصف. اليوم هو 49.47 — أي تحت المنتصف. الحركة صغيرة بالأرقام (2 نقطة) لكنها كبيرة بالمعنى: السهم انتقل من «محايد يميل للقوة» إلى «محايد يميل للضعف». ومع ذلك — وهذا مهم — 49.47 ليست تشبعًا بيعيًا. لا يزال السهم في المنتصف، لم ينهَر.
CMF(20) الأسبوعي: −0.11 — وهذا هو أهم تغيّر في التقرير كله. الآن هو سالب. التدفق النقدي الأسبوعي خارج من السهم. هذا يفسّر الكسر: لم يكن بيعًا عشوائيًا، كان توزيعًا.
MA Ribbon الأسبوعي: 4.06 / 4.00 — والسعر 4.19. هنا الفارق الجوهري: السعر لا يزال فوق المتوسطات الأسبوعية. لو أغلق السهم تحت 4.00، لتغيّرت القصة كاملة من «تصحيح» إلى «انعكاس». لكنه لم يفعل — بعد.
الخلاصة الأسبوعية:
التصحيح تعمّق، والتدفق تحوّل سالبًا، لكن البنية الأسبوعية لم تُكسر بعد. السعر فوق 4.06 و4.00. المسافة بين السعر وهذين المستويين هي آخر خط دفاع للفرضية الصاعدة.
الإطار الشهري — الحكم النهائي
RSI(14) الشهري: 52.51 — لا يزال فوق المنتصف. CMF(20) الشهري: عند خط الصفر تمامًا.
هذا الإطار هو الأكثر طمأنة في التقرير كله. بينما كان الأسبوعي يكسر واليومي ينهار، الشهري لم يتحرك. RSI فوق 50، والتدفق محايد لا سالب. من يقرأ الشارت شهريًا لا يرى أزمة — يرى تذبذبًا داخل نطاق صاعد.
هذا هو الفصل بين «تصحيح» و«انهيار»: الانهيار يظهر على الشهري. وما نراه على الشهري هو صمت.
إطار الثلاثة أيام — الإطار الذي يفسّر كل شيء
هذا هو الإطار الأكثر سلبية في كل الصور: RSI 41.39 مقابل متوسط 54.10، وCMF −0.28.
توقف عند الرقمين. RSI 41.39 — قريب من التشبع البيعي لكن لم يصل. CMF −0.28 — تدفق خارجي حاد. على إطار الثلاثة أيام، السهم في ضغط توزيعي واضح. هذا هو الإطار الذي يجب أن يقلقك: لا الأسبوعي (محايد) ولا الشهري (محايد) — بل هذا.
MA Ribbon على 3 أيام: 4.51 / 4.21 — والسعر 4.19 تحتهما. هذا أول إطار نرى فيه السعر تحت المتوسطات بوضوح. 4.21 هو المستوى الذي يجب أن يُستعاد.
الإطار اليومي — الإطار التنفيذي
RSI(14) اليومي: 29.65 مقابل متوسط 43.85.
هذا الرقم هو الأهم في اليوم: 29.65 — تحت 30. تشبع بيعي فعلي. في التقرير السابق كان RSI اليومي 41.11 وقلنا «ضعيف لكن ليس متشبعًا». اليوم وصل. السهم دخل منطقة التشبع البيعي على الإطار التنفيذي.
CMF(20) اليومي: −0.39 — أشد قراءة سلبية في كل الأطر. التدفق الخارجي اليومي حاد جدًا.
MA Ribbon اليومي: 4.49 / 4.54 / 4.50 / 4.01 — والسعر 4.19. لاحظ الترتيب: السعر تحت 4.49 و4.54 و4.50، لكنه فوق 4.01 (وهو SMA200). أي أن بنية «تصحيح داخل اتجاه صاعد» لا تزال قائمة — بفارق 4.5% فقط.
الحجم اليومي: 7.85M — مقابل متوسط 172.36M على الإطار الشهري. أي 4.5% من المتوسط. السيولة لم تتحسن؛ بل ازدادت جفافًا.
إطار 45 دقيقة —
RSI(14): 31.70 مقابل متوسط 32.50. CMF(20): +0.03 — موجب لكن بالكاد.
MA Ribbon: 4.34 / 4.42 / 4.50 / 4.59 — والسعر 4.19 تحت الأربعة كلها. هذا ترتيب هبوطي كامل على الإطار التنفيذي المباشر.
الحجم: 1.21M. لا وقود.
القراءة: على 45 دقيقة، السعر في أدنى مستوى بنيوي، تحت كل المتوسطات، مع RSI قريب من التشبع. هذا إما قاع ارتداد تكتيكي، أو استمرار. الفارق سيحدده الحجم — وهو غائب.
جدول التوافق الكامل (محدّث)
Confluence (8 من 11 هبوطي — تحيّز هبوطي، ثقة متوسطة، أفق سوينغ)
https://freeimage.host/i/nRRzufa
المحرك المهيمن: CMF اليومي −0.39 وCMF الثلاثة أيام −0.28. التوزيع هو القصة، لا السعر.
التناقض الجوهري: الشهري والأسبوعي محايدان، واليومي متشبع بيعيًا، والثلاثة أيام في ضغط. هذا تباعد بين الأطر — وهو تحديدًا الحالة التي يجب أن تُخفض فيها الثقة ولا يُبنى عليها قرار بحجم كامل.
الأرقام المالية — الصورة لم تتغير
https://freeimage.host/i/nRYCbTB
(هذا الفصل لا يتأثر بالإغلاق الأسبوعي — الأرقام المالية ربع سنوية، ولم تصدر نتائج جديدة. أعيده مختصرًا مع تصحيح واحد مهم.)
الرقم الأكثر كشفًا: إيراد 856 مليون مقابل ربح 2,001 مليون. الفارق 1,145 مليون هو إعادة تقييم أصول — ربح ورقي، لا نقدي. ولهذا لا توزيعات: لا يمكن توزيع ما لم يُقبض.
تجب الإشارة الصريحة إلى أن هذه الأرباح ناتجة عن التقييم الدفتري للعقارات بالقيم العادلة طبقا للمعايير المحاسبية، وهي أرباح لا تولد تدفقاً نقدياً حقيقياً ($CRYPTOCAP:FREE\ Cash\ Flow$) يُسمح بتوزيع أرباح نقدية منه، وهو السبب المباشر لعدم قدرة الشركة على توزيع أرباح نقدية ($0\%\ Yield$) رغم تضخم الرقم النهائي في قائمة الدخل.
التصحيح المهم: P/B 0.676 يعني السهم عند 67.6% من الدفترية، لا «نصف القيمة» كما صاغتها فاروس. فاروس كانت تقصد صافي قيمة الأصول (NAV) — مقياس مختلف يعيد تقييم الأصول بسعر السوق. الفرق بينهما هو الالتزامات المؤجلة، وخاصة الضرائب المؤجلة. لا تخلط بين الاثنين عند بناء فرضية الاستثمار.
العائد على الأصول: إيراد إيجاري 735 مليون ÷ أصول 17.4 مليار = 4.2%. في بيئة فائدة تجاوزت 20%. رياضياتيًا، الأصل لا يستحق ما دُفع فيه إلا إذا ارتفعت قيمته السوقية — والارتفاع في القيمة السوقية هو ما يولّد إعادة التقييم، وهو ما يولّد الربح الدفتري. دائرة تعمل في التضخم فقط. وعندما تباطأ التضخم في 2026، تباطأ الربح إلى +1.7%.
الأخبار والسيولة
الأخبار الأخيرة: كلها إدارية/تنظيمية — موافقة الرقابة المالية على تقرير الإفصاح لزيادة رأس المال من 1.874 إلى 1.912 مليار جنيه (37.5 مليون سهم لنظام الإثابة)، واستخدام 98.32% من حصيلة الاكتتاب، ونتائج النصف الأول بنمو 1.7%.
لا يوجد خبر تشغيلي واحد في الشهر الأخير. لا عقد إيجار جديد، لا استحواذ، لا تخارج. هذا فراغ إخباري — والسوق يكره الفراغ فيملؤه بالبيع. والكسر الأسبوعي إلى 4.19 هو تعبير السوق عن هذا الفراغ.
السيولة — الصمت الأكبر:
https://freeimage.host/i/nRYoHtS
السهم الذي تداول 53.6 مليون سهم في يومه الأول يتداول اليوم بـ 7.85 مليون — أي 14.6% من حجم يوم الافتتاح، و4.5% من متوسطه الشهري.
ماذا يعني هذا؟
أولًا — لا يوجد بائع، ولا يوجد مشترٍ. من أراد البيع باع. من بقي متمسك. لا مؤسسات تدخل.
ثانيًا — السعر بلا معنى. في سوق بهذا الحجم، أي أمر متوسط يحرّك السعر. السعر 4.19 لا يعكس إجماعًا — يعكس غياب التداول.
ثالثًا — وهذه النقطة الحاسمة: كل المؤشرات التي قرأناها — RSI اليومي 29.65، CMF −0.39، ADX — محسوبة على بيانات بلا سيولة. إشارتها ضعيفة بنيويًا. التشبع البيعي في سوق جاف قد يستمر أسابيع دون أن يتحرك السعر، لأن لا أحد هناك ليشتري.
البنية الهيكلية — القمم والقيعان
https://freeimage.host/i/nRYxJ5v
التحقق الرياضي الإلزامي:
5.40 (3 يونيو) > 4.00 (18 مارس) → قمة أعلى (HH) ✓
4.73 (26 يوليو) < 5.40 (3 يونيو) → قمة أدنى (LH) ✓
3.96 (4 أغسطس) < 4.25 (9 يوليو) → قاع أدنى (LL) ✓
4.92 (19 أغسطس) > 4.73 (26 يوليو) → قمة أعلى (HH) ✓
4.80 (1 سبتمبر) < 4.92 (19 أغسطس) → قمة أدنى (LH) ✓
4.19 (25 سبتمبر) < 4.46 (31 أغسطس) → قاع أدنى مؤكد (LL) ✓
القراءة المحدّثة: الموجة الحالية هابطة بنيويًا على المدى القصير — كسرت 4.46. لكن السعر 4.19 لا يزال فوق القاع 3.96 (4 أغسطس) بـ 5.6%. البنية الكبرى سليمة حتى يُكسر 3.96.
مستويات التداول — الخريطة المحدّثة
المقاومات
https://freeimage.host/i/nRYzKyx
الدعوم
https://freeimage.host/i/nRYISsI
ملاحظة بنيوية مهمة: 4.06 و4.01 و3.96 متقاربة في نطاق 2.3% فقط. هذا يعني أن هناك منطقة دعم مركّزة بين 3.97 و4.06. كسر هذه المنطقة بإغلاق أسبوعي = نهاية الفرضية الصاعدة بالكامل. الصمود فوقها = بقاء القصة.
سيناريوهات التداول (محدّثة)
السيناريو الأول — الاستمرار الهابط
المنطق: CMF سالب على الأسبوعي (−0.11) والثلاثة أيام (−0.28) واليومي (−0.39). السعر تحت كل المتوسطات على 45 دقيقة و3 أيام. البنية كسرت 4.46. السيولة منعدمة — لا قوة شرائية.
المحفز: كسر 4.06 بإغلاق يومي → يستهدف 4.01 ثم 3.9669.
الإبطال: إغلاق أسبوعي فوق 4.21 (MA Ribbon 3 أيام).
الاحتمال: الأرجح — لأن التدفق يدعمه على ثلاثة أطر.
السيناريو الثاني — الارتداد التكتيكي
المنطق: RSI اليومي 29.65 — تشبع بيعي فعلي. RSI 45 دقيقة 31.70. السعر 4.19 ملاصق لمنطقة الدعم المركّزة (4.06/4.01/3.9669). CMF على 45 دقيقة موجب (+0.03) — أول إشارة امتصاص.
المحفز: شمعة يومية صاعدة تستعيد 4.21 بحجم يتجاوز 12 مليون → يستهدف 4.34 ثم 4.42.
ملاحظة حرجة: التشبع البيعي هنا له وزن حقيقي — لأن ADX على الأطر القصيرة كان تحت 25 في القراءة السابقة، أي سوق بلا اتجاه قوي. لكن الحجم الغائب (7.85M) هو ما يجعل هذا السيناريو ضعيفًا: الارتداد بلا حجم لا يُعتمد عليه.
السيناريو الثالث — الانضغاط في منطقة الدعم
المنطق: السعر محصور بين 4.19 (الحالي) و4.06 (الدعم). نطاق 3%.
لكن مع حجم 4.5% من المتوسط، الانضغاط في سيولة منخفضة غالبًا ينفجر كاذبًا — لأن السيولة غير كافية لتأكيد أي كسر.
الحكم: لا تتداول على أي كسر قبل تأكيد الحجم.
: خطة المخاطر
Risk Plan — الدخول ~4.21 (المحفز: إغلاق يومي فوق 4.21 بحجم > 12 مليون) • الإبطال 4.06 (MA Ribbon أسبوعي — كسره بإغلاق يلغي الفرضية) • الوقف 3.95 (−6.2%، أسفل منطقة الدعم المركّزة 3.9669 بهامش) • الهدف الأول 4.34 (R:R 1.2:1) • الهدف الثاني 4.50 (R:R 2.7:1) • الحجم 0.5% من رأس المال (سيولة منخفضة = مخاطرة مضاعفة)
⚠️ ملاحظة على R:R: الهدف الأول 4.34 يعطي 1.2:1 فقط — تحت الحد المقبول (2:1). هذا يعني أن الدخول عند 4.21 بوقف عند 3.95 ليس صفقة جيدة على المدى القصير. البديل: انتظر إما (أ) ارتدادًا أقوى يستعيد 4.34 أولًا (فيدخل الوقف عند 4.06 ويصبح R:R أفضل)، أو (ب) كسر 4.06 هبوطًا والتداول في الاتجاه الآخر.
إدارة الصفقة: عند +1R → انقل الوقف إلى نقطة الدخول. عند 4.34 → بِع ثلثًا. الباقي تتبعه بـ MA Ribbon 45 دقيقة.
⚠️ تحذير السيولة: بحجم 7.85 مليون سهم، الوقف قد لا يُنفَّذ بالسعر المطلوب. استخدم أوامر محددة (Limit) لا سوقية (Market)، وتجنب الأحجام الكبيرة.
الفصل السادس والعشرون: الحكم النهائي — نهاية القصة
حكاية بنيان هي حكاية شركة جيدة محبوسة في بنية سعرية سيئة — وبنية سيولة أسوأ.
الجانب القوي — حقيقي ولا يُنكر
97% إشغال — أعلى من معظم منافسيها
LTV 5.9% — رافعة شبه معدومة
P/B 0.676 — خصم 32% عن القيمة الدفترية
ROE 17.97% — عائد مقبول
عقود نستله (834 مليون) وكورتيك — تدفقات تعاقدية مؤكدة
42% من المحفظة قابلة لإعادة التسعير — محرك نمو حقيقي
مستأجرون عالميون 60% — جودة ائتمانية عالية
الجانب الضعيف — وهو ما يفسّر الهبوط
الربح ورقي لا نقدي — 2 مليار ربح مقابل 856 مليون إيراد
لا توزيعات نقدية — التدفق محتجز
عائد 4.2% على الأصول في بيئة فائدة 20%+ — رياضياتيًا غير مجدٍ
الإيراد التشغيلي راكد — نمو 5.5% سنويًا، أقل من التضخم
المساهم الرئيسي باع عند القمة — بلا ربح
تخفيف قادم — 37.5 مليون سهم
سيولة منعدمة — 4.5% من المتوسط
الحكم الفني المحدّث
هبوطي على المدى القصير (أسابيع). CMF سالب على ثلاثة أطر، السعر تحت كل المتوسطات على 45 دقيقة و3 أيام، والبنية كسرت 4.46.
محايد على المدى المتوسط (أشهر). الشهري RSI 52.51 وCMF عند الصفر — لم يتأثر. الأسبوعي RSI 49.47 — محايد.
صاعد على المدى الطويل — مشروط. السعر فوق MA Ribbon الأسبوعي (4.06/4.00) وفوق SMA200 اليومي (4.01). طالما 3.9669 صامد، الفرضية الصاعدة حية.
الحكم الاستثماري
السهم رخيص على الورق، لكن الرخص مبرر. الخصم عن الدفترية يعكس ثلاثة خصومات حقيقية: خصم سيولة + خصم حوكمة + خصم جفاف نقدي. تحقيق القيمة الكاملة يحتاج محفزًا — والتخارج من «ووك أوف كايرو» (الذي طلبته فاروس قبل عام ولم يحدث)، أو توزيعات نقدية (غير مرجحة)، أو صناديق REIT مصرية (لم تصدر بعد).
الخلاصة في سطر واحد: القيمة موجودة، لكنها مقفلة — والسوق لا يدفع مقابل قفل. والإغلاق الأسبوعي عند 4.19 يقول إن السوق لم يبدأ بعد في تسعير فتح القفل.
ثانياً: خطة العمل والتوصيات المحدثة (Actionable Plan)
للمستثمر طويل المدى: الانتظار — يفضل عدم زيادة الكميات إلا بعد ظهور محفز تشغيلي حقيقي (مثل التخارج من أصل رئيسي كـ Walk of Cairo، أو الإعلان عن توزيعات نقدية، أو تنظيم صناديق الـ REITs).
لمتداول السوينغ (Swing): تجنب الدخول الجديد حالياً — نسبة المخاطرة إلى العائد ($R:R$) غير مواتية تحت $4.21$ جنيه. يفضل انتظار أحد شرطين: استعادة مستوى $4.21$ بحجم تداول تأكيدي، أو اختباره لمستويات الدعم $4.01 - 4.06$ وظهور إشارات ارتداد.
لحاملي السهم حالياً: مراقبة نطاق $4.00 - 4.06$ جنيه كخط إبطال رئيسي ($Invalidation\ Level$). كسر هذا النطاق بإغلاق أسبوعي يستوجب تفعيل وقف الخسارة وإعادة تقييم المراكز.
لإدارة المخاطر والسيولة: استخدام أوامر محددة السعر (Limit Orders) فقط — نظراً لأن السيولة الحالية تشكل $4.5\%$ فقط من المتوسط الشهري، فإن استخدام أوامر السوق قد يعرض التداولات لانزلاق سعري ($Slippage$) مرتفع.
⚠️ تعليمي، وليس نصيحة مالية — حجم مركزك وفق قدرتك على تحمل المخاطر. السهم بسيولة منخفضة جدًا، وهذا يضاعف مخاطر التنفيذ والانزلاق السعري.
#حكاية_سهم_بنيان #بنيان #BNYN #البورصة_المصرية #EGX #الدراما_المالية #Smart_Money #قاموس_حوت_صغنن #BONY
🐳#حوت_صغنن 🐳
🐳#houtsoghnen🐳
🐳#محلل_فنى_مستقل🐳
🐳#IndependentTechnicalAnalyst 🐳
注释
📖 الفصل ما بعد الأخير : لغز الـ 74 مليونا.. شفرة الخزينة التي كشفتها الشاشة 🐋⚡🐳المشهد الأول: القمة التي ظنّ الجميع أنها بداية 🐳
في الخامس والعشرين من سبتمبر، كان السهم واقفاً عند قمة ظنّها كثيرون بوابةً لصعود أكبر. كانت الشموع خضراء، والأحلام أكبر من الأرقام، وكان من نظر إلى الشارت في ذلك اليوم يرى سهمًا يتحرك بثقة، ويسمع في الخلفية همساً يقول إن القصة لم تبدأ بعد.
لكن القمة — في الأسواق كما في الحياة — ليست مكاناً للوقوف، بل نقطة انطلاق إلى الأسفل غالباً. ومن 25 سبتمبر بدأت الرحلة، لا صعوداً كما تمنّى المتمسكون، بل انحداراً هادئاً في البداية، ثم متسارعاً، حتى وصل السهم إلى ما دون الأربعة جنيهات (قاع 3.79 في 29 سبتمبر)، تاركاً خلفه من اشترى عند القمة ينتظر، ومن باع مبكراً يتحسّر، ومن راقب فقط يترقّب.
🐳 المشهد الثاني: النموذج الذي وصل في ليلة الهدوء 🐳
ثم جاء النموذج. ورقة رسمية، عليها ختم البورصة، وتاريخ قرار مجلس الإدارة: 6 أكتوبر 2026. وقرار واحد واضح:
الشركة ستشتري 74,933,741 سهمًا من أسهمها — أربعة بالمئة من رأس مالها — من السوق المفتوح، خلال شهر كامل من 7 أكتوبر 2026 إلى 5 نوفمبر 2026، بقيمة تقديرية تصل إلى ~326.71 مليون جنيه عند سعر 4.36.
كان النموذج يحمل اسماً طويلاً: «إخطار تعامل أسهم الخزينة». وهو اسم يعني حسابياً: عرض أقل، وأسهم قائمة أقل، وربحية أعلى للسهم.
لكن في الخلفية تنبعث تساؤلات جوهرية تفرض نفسها على القارئ الذكي:
إذا كانت التقارير الرسمية والبيانات المعلنة تؤكد أن 98.24% من سيولة الشركة مجمدة في التوسعات التشغيلية، وأن التدفق النقدي الحر ضعيف.. فمن أين يتدفق النقد المخصص لتمويل شراء أسهم الخزينة فجأة؟
وهل هناك ربط خفي بين حصيلة تخارجات القمة السابقة (68.2 مليون سهم بـ 4.96 بقيمة 338.5 مليون) وبين المبالغ المرصودة للشراء اليوم؟
🐳 المشهد الثالث: الانفجار الذي بدا كأنه انتصار 🐳
في السابع من أكتوبر 2026 — أول يوم تنفيذ — انفجر الحجم على الشاشة:
تداول 44.6 مليون سهم في جلسة واحدة (أي 4.39 ضعف المتوسط اليومي).
صعود السهم بنسبة +6.08% ليغلق عند 4.36 ضمن نطاق يومي امتد من 4.11 إلى 4.50.
ارتفع الإغلاق الأسبوعي إلى 4.36 (مقارنة بـ 4.19 للأسبوع السابق).
من رأى هذا المشهد المفرد ظنّ أن السيولة عادت، وأن الجفاف السعري قد انكسر، وأن القصة بدأت فصلها الصاعد. كان المنظر مقنعاً.. مقنعاً جداً.
لكن المنظر ليس الحقيقة.
المشهد الرابع: المؤشر الذي كشف القناع (CMF)
ثم جاءت الشارتات الثلاثة لتفصح عن الحقيقة المجرّدة عبر مؤشر تدفق الأموال Chaikin Money Flow (CMF)، الذي يقيس أين أُغلق السعر داخل نطاق الشمعة وليس الحجم الخام فقط:
على الإطار اليومي (1D): CMF في المنطقة السالبة عند -0.15.
على الإطار الأسبوعي (1W): CMF هابط وسالب عند -0.17.
على إطار 45 دقيقة: CMF في المنطقة السالبة عند -0.19 مع تراجع حجم البارات الأخيرة.
الترجمة الرياضية:
إغلاق الشمعة اليومية عند 4.36 قرب أدنى نطاقها (4.11) رغم حجم الـ 44.6 مليون يثبت أن
الجلسة شهدت ضغط بيع مكثفاً عند الارتفاع (SellingintoStrength).
الشركة كانت تشتري، نعم، ولكن كان هناك بائعون أكبر حجماً يفرغون كمياتهم على طلبات الخزينة.
الـ 44.6 مليون سهم لم تدخل كلها خزانة الشركة، بل كان جزء كبير منها عرضاً للتخارج.
المشهد الخامس: التساؤلات الكبرى واللعبة المظلمة
وهنا تتفتح الأبواب أمام سيناريوهات وتساؤلات تحتاج لمراقبة دقيقة على الشاشة:
🐳هل تم استغلال خبر الخزينة كفقاعة إعلامية؟
🐳 هل تم استخدام اندفاع الأفراد لخلق سيولة تتولى بها أطراف ومؤسسات أخرى التخفيف والتخارج بين نطاق 4.36 و 4.50؟
🐳 هل نكون أمام تبادل وتدوير مزدوج للأيادي؟ هل من الممكن أن تكون الأيادي البائعة تابعة لدوائر متداخلة تبيع لنفس طلبات الخزينة لتسهيل الخروج بأسعار مرتفعة؟
🐳 ما سر نافذة الـ 5 من نوفمبر؟ ولماذا مُنحت هذه المهلة الزمنية المحددة؟
🐳 هل يتعمد صانع السوق إحباط المتداولين وتهدئة السهم، أو حتى تنفيذ كسر وهمي مفاجئ تحت القاع السابق (3.79) لإثارة الذعر وجمع باقي كميات الخزينة بأبخس سعر قبل إغلاق المهلة الرسمية؟
🐳 ماذا يحدث بعد 5 نوفمبر؟ عندما ينتهي البرنامج ويختفي المشتري الوحيد (الشركة)، هل سيجد السهم مشترياً هيكلياً يرفع السعر أم يعود للجفاف؟
🐳 المشهد السادس: الأرقام الفنية التي لا تكذب 🐳
🐳 البنية الأسبوعية:
لا تزال تسجل قمماً هابطة من 4.92 إلى 4.80 (ولم تُكسر لأعلى بعد).
مؤشر ADX: بين 25 و27 على كافة الأطر — مما يؤكد أننا في سوق بلا اتجاه قوي (Non-trending market).
مؤشرات الزخم اللحظي (240د): RSI عند 61.25 وStochastic K عند 80.0 (مناطق تشبع شرائي قصير).
🐳الأساسيات:
الأرباح ورقية ناتجة عن إعادة تقييم، التوزيعات غير مرجحة، وعائد الأصول عند 4.2% في بيئة فائدة مرتفعة.
🐳الخاتمة:
🐳دليل العمل ليلة الافتتاح وقواعد "حوت صغنن"🐳
🐳🐳🐳الشرط الوحيد للصعود الحقيقي:
إغلاق يومي مؤكد فوق 4.50 بحجم تداول مرتفع، مقترناً بعبور صريح لمؤشر CMF فوق مستوى الصفر. بدون هذا التوافق، يبقى الارتداد وهمياً.
🐳🐳🐳خط الدفاع والإبطال:
منطقة 4.17–4.27 هي خط الدفاع الحالي. كسر مستوى 4.16 (متوسط EMA10 اليومي) بإغلاق يومي يُفعل وقف الخسارة المباشر (حوالي $-4.6\%$).
🐳🐳🐳إدارة المخاطر:
خفض حجم المركز إلى 0.5% فقط من رأس المال؛ لأن المشتري الحالي مؤقت وله تاريخ انقضاء.
🐳🐳🐳الخطة الزمنية:
أي صفقة يتم تداولها يجب أن يكون لها خطة خروج واضحة قبل أو بحلول 5 نوفمبر 2026.
🐳🐳🐳لحاملي السهم:
راقب CMF يومياً، فإذا ظل سالباً حتى نهاية البرنامج، فإن المخاطر الهبوطية تظل هي المهيمنة.
للمستثمر طويل المدى: لا زيادة في المراكز؛ فشراء الخزينة إجراء مؤقت، والزيادة الاستثمارية تتطلب محفزاً تشغيلياً حقيقياً أو عودة التدفق النقدي الهيكلي.
السؤال الأهم من الشارت غداً: من أين تم تدبير نقدية برنامج الخزينة؟
🐳🐳🐳الخلاصة في سطر واحد:
الحجم انفجر والشركة اشترت، لكن CMF السالب يثبت أن الجلسة كانت توزيعاً وتسهيل خروج من بائعين أكبر؛ والصفقة تظل رهن التداول الحذر حتى 5 نوفمبر!
#حوت_صغنن #BONY #البورصة_المصرية #أسهم_الخزينة #SmartMoney #هندسة_السيولة

相关出版物
免责声明
这些信息和出版物并非旨在提供,也不构成TradingView提供或认可的任何形式的财务、投资、交易或其他类型的建议或推荐。请阅读使用条款了解更多信息。