
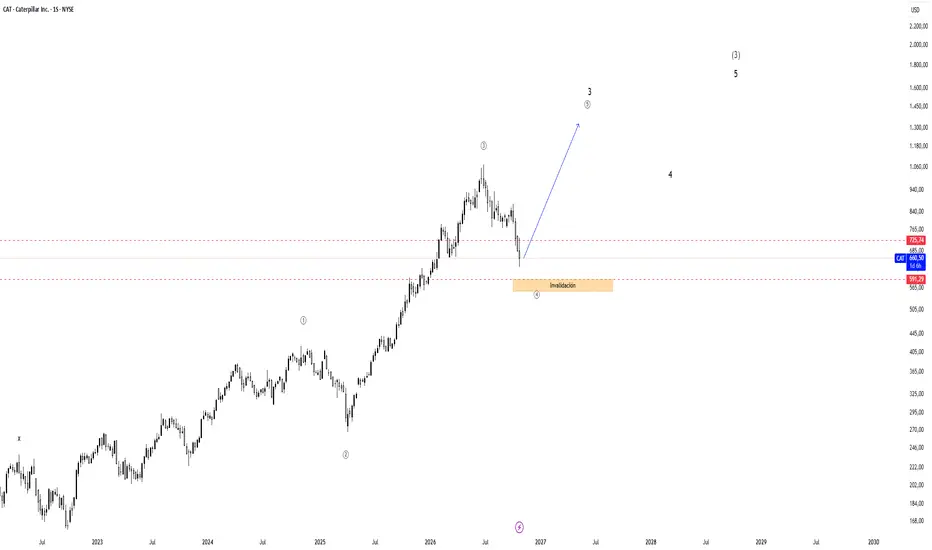
ANALISIS DE BALANCE
FINWAVE ATVipPremium | 29/10/2026
--- 🏢 EMPRESA ---
Caterpillar Inc. (CAT)
Tipo: Empresa · Moneda de reporte: USD · Mercado: NYSE (EE.UU.) · Periodo: Trimestral · Ultimo reporte: Sep26
Precio actual de referencia: USD 652.73
--- 📑 DATOS DEL BALANCE ---
📅 Q3 2026 (Sep26) · 📆 Proximo balance: en 91 dias (~Ene27)
💵 Ingresos: USD 20.68 K (▲ 17.3% interanual (YoY) vs. mismo trim. año anterior)
📈 Utilidad neta: USD 3.29 K (▲ 43.2% interanual (YoY) vs. mismo trim. año anterior)
⚙️ EBITDA · Calculo FINWAVE: USD 4.84 K (ℹ️ Adjusted EBITDA (reportado por la empresa, Earnings call Q3 2026 de Caterpillar (adjusted operating profit $4,255M + D&A estimado)): USD 4.30 K)
📐 Margen bruto: 35.5% (▲ 1.7 p.p. interanual (YoY) vs. mismo trim. año anterior)
📐 Margen neto: 15.9% (▲ 2.9 p.p. interanual (YoY) vs. mismo trim. año anterior)
🧮 EPS (ganancia/accion): USD 7.13 (▲ 46.1% interanual (YoY) vs. mismo trim. año anterior)
⚖️ P/E (trailing) · Calculo FINWAVE: 25.61x
🔭 P/E forward (consenso) FY2027 · Calculo FINWAVE: 20.02x
📚 P/B · Calculo FINWAVE: 13.95x (Precio usado: USD 653 · BVPS usado: USD 47)
🛒 P/S · Calculo FINWAVE: 3.85x (Market cap usado: USD 299.62 K · Revenue TTM: USD 77.74 K (TTM a Q3 FY2026))
🏭 EV/EBITDA (TTM) · Calculo FINWAVE: 18.79x (ℹ️ Base: EV excluye leases (solo deuda financiera))
🎯 ROE: 55.9%
🎯 ROA: 11.8%
💰 Caja y equivalentes: USD 7.93 K
📊 Inversiones de corto plazo: USD 1.60 K
📊 Inversiones de largo plazo: —
💰 Caja + inversiones CP: USD 9.53 K (ℹ️ Caja + inversiones de CORTO plazo unicamente (distinto de "caja financiera neta" y de "caja + inversiones TOTALES", que suma tambien las de largo plazo))
💰 Caja + inversiones totales: — (ℹ️ Incluye inversiones de corto Y largo plazo — distinto de "caja + inversiones CP" (solo corto plazo))
💰 Caja financiera neta (excluye leases): USD -37.31 K (ℹ️ CAJA FINANCIERA NETA (EXCLUYE LEASES) = Caja − Deuda financiera total)
🏦 Deuda financiera total (excluyendo finance leases): USD 45.24 K (▲ 2.7% interanual (YoY) vs. mismo trim. año anterior)
🏦 Deuda financiera CP: USD 13.07 K
🏦 Deuda financiera LP: USD 32.17 K
🏢 Pasivos por leases (reconocidos): —
🏢 Leases reconocidos - CP: —
🏢 Leases reconocidos - LP: —
📝 Leases firmados, aun no iniciados: — (⚠️ Compromiso contractual futuro (aun NO iniciado), NO es un pasivo reconocido en el balance actual)
🏬 Operating lease liabilities: USD 822
🏦 Deuda total (incluyendo finance leases): USD 46.06 K
🏦 Deuda/Patrimonio: 2.11x (210.6%) (ℹ️ Base: deuda financiera excluyendo finance leases)
💧 Flujo caja operativo: USD 4.35 K (▲ 35.4% interanual (YoY) vs. mismo trim. año anterior)
💧 Flujo caja libre · Calculo FINWAVE: USD 3.65 K (CFO usado: USD 4.35 K · CapEx bruto usado: USD 697 (Capital expenditures - excluding equipment leased to others (derivado: 9M 2026 $2,012M menos 6M 2026 $1,315M = Q3 $697M)))
🎁 Dividendo/accion: USD 1.62
📖 Valor libro/accion: USD 46.79 (Equity usado: USD 21.48 K (Q3 FY2026 (30/09/2026)) · Acciones en circulacion: 459.1 (30/09/2026))
🏗️ Activos totales: USD 106.84 K
🧱 Patrimonio neto: USD 21.48 K
⚠️ Resultado distorsionado por partidas no operativas
Hecho reportado por la empresa
En Q3 2026 la compania reconocio USD 128M en recuperos arancelarios (IEEPA) segun el comunicado de la compania, reflejados principalmente en items corporativos; los costos de aranceles netos excluyendo recuperos fueron aproximadamente USD 600M.
Clasificación / interpretación FINWAVE
Estimacion de resultado normalizado FINWAVE basada en la exclusion de partidas extraordinarias. La normalizacion requiere supuestos fiscales y contables y no representa una medida reportada por la empresa.
Utilidad neta normalizada estimada por FINWAVE: USD 3.19 K · EPS normalizado estimado por FINWAVE: USD 6.94
Adjusted EPS (reportado por la empresa, Comunicado oficial de la compania (8-K Q3 2026)): USD 7.20
EPS normalizado TTM estimado por FINWAVE: USD 25.21 · P/E normalizado FINWAVE (sobre EPS TTM, no un dato de mercado): 25.90x
Detalle TTM (EPS normalizado por trimestre): Q4 2025: USD 5.12 · Q1 2026: USD 5.47 · Q2 2026: USD 7.68 · Q3 2026: USD 6.94
Resultado operativo · Ajuste trazable (evidencia directa)
Dato reportadoUSD 4,214M
↓
Ajuste extraordinario-USD 128M (recuperos arancelarios IEEPA reconocidos en items corporativos)
↓
Normalizado (estimación FINWAVE)USD 4,086M
↓
InterpretaciónEl resultado operativo reportado fue beneficiado por USD 128M de recuperos arancelarios (IEEPA); excluyendo este efecto puntual, el resultado operativo normalizado estimado FINWAVE seria de aprox. USD 4,086M. Estimacion FINWAVE asumiendo que la totalidad del monto reportado impacto linealmente sobre esta metrica en el periodo.
Margen bruto · Estimación FINWAVE (con supuestos)
Dato reportado35.5%
↓
Ajuste extraordinario-0.6 p.p. (impacto estimado de recuperos IEEPA sobre margen bruto)
↓
Normalizado (estimación FINWAVE)~34.9%
↓
InterpretaciónEl margen bruto reportado fue beneficiado parcialmente por los recuperos arancelarios; excluyendo dicho efecto el margen bruto normalizado estimado FINWAVE seria de aprox. 34.9%. Estimacion FINWAVE asumiendo distribucion proporcional del recupero sobre el margen.
Estimacion de resultado normalizado FINWAVE basada en la exclusion de partidas extraordinarias. La normalizacion requiere supuestos fiscales y contables y no representa una medida reportada por la empresa.
Fuente de multiplos (P/E, P/B, P/S, EV/EBITDA): Calculo propio con datos de este informe (precio provisto por usuario; datos financieros de SEC 8-K Q3 2026 y StockAnalysis.com) · 29/10/2026
--- 📣 EVOLUCION DEL GUIDANCE ---
Crecimiento de ingresos: Rango medio de los dobles digitos (guidance publicado tras Q2 2026) → Rango medio a alto de los dobles digitos para FY2026 vs. FY2025 ▲ SUBE
Margen operativo ajustado: — → Cerca del limite inferior del rango objetivo (excluyendo recuperos arancelarios) ◆ INICIAL
Flujo de caja libre: — → En la mitad superior del rango objetivo anual de entre USD 6B y USD 15B ◆ INICIAL
Lectura FINWAVE del cambio de guidance
El guidance de ingresos FY2026 fue revisado al alza tras Q3 2026, pasando a una expectativa de crecimiento en el rango medio a alto de los dobles digitos. La expectativa de margen operativo ajustado y flujo de caja libre para FY2026 se publico por primera vez en esta instancia: la compania mantiene una expectativa de margen cercano al limite inferior de su rango objetivo y flujo de caja libre en la mitad superior del rango anual.
--- 📈 HISTORICO vs PROYECCIONES ---
✕ Q3 2025: No cumplió la proyección — Ingresos y EPS por debajo del consenso previo
✓ Q4 2025: Cumplió la proyección — EPS superó estimado de consenso (~$5.14 ajustado)
✓ Q1 2026: Cumplió la proyección — EPS GAAP supero estimado; revenue arriba del consenso
✓ Q2 2026: Cumplió la proyección — EPS ajustado $8.17 supero estimado $6.22 por margen amplio
✓ Q3 2026: Cumplió la proyección — EPS GAAP $7.13 supero estimado $7.12; revenue arriba
Resumen general (SI): La empresa supero las estimaciones de EPS en 4 de los 5 trimestres reales reportados, con beats de magnitud variable; el unico trimestre que no alcanzo el consenso fue Q3 2025, con una diferencia minima.
--- 🏭 COMPARACION SECTORIAL ---
Drivers operativos del rubro
Compromisos contractuales pendientes de reconocimiento (backlog): USD 78.00B (record, cuarto trimestre consecutivo de crecimiento)
Segun el comunicado de la compania, el backlog alcanzo un maximo historico de USD 78.00B en Q3 2026, impulsado por ordenes solidas en los tres segmentos principales; representa compromisos contractuales pendientes de reconocimiento como ingreso, no ingresos garantizados del proximo periodo.
Fuente: Earnings call Q3 2026 de Caterpillar
Ventas a usuarios finales (sales to users): +20% YoY (septimo trimestre consecutivo de crecimiento interanual en America del Norte)
El crecimiento de ventas a usuarios finales en +20% YoY confirma demanda directa de clientes, no solo reposicion de inventario de distribuidores; supera el crecimiento total de ingresos del +17% YoY, indicando fortaleza de la demanda de usuarios finales.
Fuente: Earnings call Q3 2026 de Caterpillar (transcript Benzinga)
Margen operativo ajustado (excluyendo recuperos arancelarios): 20.6% ajustado (vs. 17.5% en Q3 2025, +310 pb YoY)
La expansion del margen operativo ajustado de +310 puntos basicos refleja apalancamiento operativo por mayor volumen y realizacion de precios favorable, parcialmente contrarrestado por costos de fabricacion y aranceles. En Q3 2026 se reconocieron USD 128M en recuperos arancelarios (IEEPA) segun el comunicado de la compania.
Fuente: Earnings call Q3 2026 de Caterpillar (transcript Benzinga/PRNewswire)
Morosidad Cat Financial (past dues): 1.31% (vs. 1.47% en Q3 2025, -16 pb YoY)
Los indices de morosidad de Cat Financial se mantienen en minimos historicos segun el comunicado de la compania; la cartera de financiamiento al cliente permanece saludable, reduciendo el riesgo crediticio del segmento Productos Financieros.
Fuente: 8-K Q3 2026 / Earnings call Q3 2026 de Caterpillar
FUERA DE LINEA CON EL SECTOR
Sector: Maquinaria pesada e industrial (Farm & Heavy Construction Machinery / Industrials)
CAT cotiza con multiplos sustancialmente superiores a sus pares directos, reflejando la prima por crecimiento y backlog record.
Comparando contra peers directos (DE, CMI, PCAR, Volvo), el P/E TTM de CAT de ~25.6x y el EV/EBITDA TTM de ~18.8x se ubican por encima del grupo, con Cummins (CMI) en EV/EBITDA ~16.7x y Komatsu ~9.5x. El P/E forward de ~20x se aproxima a Cummins (~28x) y PCAR (~27x) pero sigue siendo elevado respecto al historico propio de la empresa (promedio 5 años ~13-17x). La prima se justifica parcialmente por el crecimiento acelerado de ingresos (+17% a +24% en los ultimos trimestres), el backlog record y la exposicion a datacenters/energia, pero implica multiples exigentes que requieren que las estimaciones de EPS FY2027 (~$32.59) se materialicen.
vs. peers seleccionados
DE: P/E fwd 22.0x · EV/EBITDA 14.2x · crec. ventas +8.0% · margen oper. 17.6%
CMI: P/E fwd 18.5x · EV/EBITDA 16.7x · crec. ventas +2.9% · margen oper. 11.1%
PCAR: P/E fwd 17.0x · EV/EBITDA 10.8x · crec. ventas -10.6% · margen oper. 10.0%
Fuente: AlphaSpread.com / StockAnalysis.com / Trefis.com
--- ⚖️ RESULTADO ---
▼ SCORE DE VALUACION FINWAVE (VALUACIÓN RELATIVA) — CARA Score 28/100
Responde: ¿como cotiza la empresa en terminos de valuacion relativa? El puntaje compara los multiplos actuales de la empresa contra su propio promedio historico y el del sector (y peers): cuanto mas a la izquierda, mas cara; cuanto mas a la derecha, mas barata. No mide por si solo la calidad fundamental del negocio (ver Score Fundamental FINWAVE, mas abajo).
CAT cotiza con multiplos de P/E TTM, P/B y EV/EBITDA sustancialmente por encima de su propio promedio historico y de sus peers directos, exigiendo una materializacion plena del crecimiento proyectado para FY2027.
• P/E TTM de 25.6x se ubica por encima del promedio historico de la empresa de aproximadamente 17-19x (ultimos 5 anos segun TIKR/AlphaSpread), representando un multiplo de valoracion relativo elevado respecto al historico propio.
• EV/EBITDA TTM de 18.8x (calculado FINWAVE excluyendo leases) supera al promedio de peers directos (DE ~14x, CMI ~17x, PCAR ~11x), aunque refleja el diferencial de crecimiento y el backlog record de USD 78B.
• P/B de 13.95x es significativamente elevado para una empresa industrial, aunque el patrimonio neto ha crecido por expansion de utilidades retenidas y no por revaluaciones de activos financieros, por lo que ese multiplo requiere contexto de rentabilidad (ROE ~56%) para interpretarse adecuadamente.
• P/E forward FY2027 de 20.0x es mas razonable y se acerca al rango historico, pero asume un EPS FY2027 de $32.59 que implica crecimiento adicional desde los niveles actuales ya elevados; si ese consenso no se sostiene, el multiplo forward se re-expande.
• El precio objetivo promedio del consenso de analistas (28 analistas) es de USD 951.11, equivalente a un potencial de apreciacion del 45.7% respecto al precio de referencia; este dato es informativo del consenso de mercado y no constituye una garantia de valuacion futura.
SCORE FUNDAMENTAL FINWAVETotal 60/100
Responde: ¿que calidad presenta el conjunto fundamental de la empresa? Promedio ponderado de los 8 factores de abajo (suma de contribuciones = 59.6 pts), con pesos fijos definidos por FINWAVE, no por la IA. Es DISTINTO del Score de Valuacion de arriba: ese responde solo "¿como cotiza en terminos de valuacion relativa?"; este incorpora ademas crecimiento, rentabilidad, caja, balance, calidad de resultados y riesgos.
Valuacion vs. historico propiopeso 15% · puntaje 22/100 · contrib. 3.3 pts
P/E y EV/EBITDA TTM muy por encima del promedio historico propio
Valuacion vs. peers/sectorpeso 10% · puntaje 30/100 · contrib. 3.0 pts
Multiplos premium vs DE, CMI, PCAR por backlog y crecimiento
Crecimientopeso 20% · puntaje 85/100 · contrib. 17.0 pts
Ingresos +17% YoY, backlog record, 4 trimestres consecutivos de crecimiento
Rentabilidad / margenespeso 15% · puntaje 82/100 · contrib. 12.3 pts
Margen operativo 20.4%, ROE ~56%, expansion de margenes solida
Generacion de cajapeso 10% · puntaje 75/100 · contrib. 7.5 pts
FCF trimestral USD 3.66B solido; conversion de caja robusta
Balance / deudapeso 10% · puntaje 45/100 · contrib. 4.5 pts
Deuda consolidada alta por segmento Financial Products; MP&E mas conservador
Calidad y recurrencia de resultadospeso 10% · puntaje 72/100 · contrib. 7.2 pts
Resultados mayormente operativos; recuperos arancelarios moderados y trazables
Riesgos (menor riesgo = mayor puntaje)peso 10% · puntaje 48/100 · contrib. 4.8 pts
Exposicion ciclica, aranceles, tasas de interes y concentracion en datacenters/energia
--- 🔗 EN 4 DATOS ---
1. Ingresos Q3: USD 20.68B ▲ +17% YoY
2. Backlog record: USD 78.00B ▲ 4to trimestre consecutivo de crecimiento
3. Margen operativo: 20.4% (ajustado 20.6%) ▲ +310 pb YoY
4. FCF trimestral: USD 3.66B ▲ +46% YoY aprox.
--- 🧭 LECTURA FUNDAMENTAL ---
Lectura fundamental: POSITIVA
Valuación fundamental ajustada: EXIGENTE
Riesgo fundamental: MEDIO
Precio objetivo consenso: USD 951.11
Principales catalizadores: Backlog record USD 78B, Datacenters / Energia, Expansion de margenes operativos, Buybacks continuos, Demanda infraestructura global
Principales riesgos: Multiples exigentes vs historico, Ciclicidad industrial, Presion arancelaria persistente, Tasas de interes altas, Materializacion de EPS FY2027
Validación técnica: HABILITADA
Este cierre es fundamental (calidad, crecimiento, valuacion y riesgo del negocio); la ejecucion de cualquier operacion deberia validarse ademas con analisis tecnico de precios, que esta herramienta no realiza.
--- 🧭 CONCLUSIÓN PROVISIONAL FINWAVE ---
FUNDAMENTALES: FUNDAMENTALES DÉBILES / MIXTOS (Score Fundamental 60/100)
VALUACIÓN: CARA (Score de Valuación 28/100)
CRECIMIENTO: FUERTE (85/100)
CAJA: FUERTE (75/100)
DEUDA: DÉBIL (45/100)
RIESGO: ALTO (48/100)
PRECIO: PENDIENTE DE VALIDACIÓN TECNICA
FUNDAMENTALES
↓
VALUACIÓN
↓
PRECIO
↓
ESTRUCTURA TÉCNICA
↓
ESCENARIO
↓
RIESGO
↓
PONDERACIÓN
Fundamentales intermedios: se exige mayor selectividad en precio, estructura técnica y riesgo antes de definir la ponderación de la posición. La validación técnica queda habilitada en todos los casos: la fortaleza fundamental solo define cuánta exigencia aplicar después en precio, riesgo y ponderación. Esta conclusión es provisional y no constituye una recomendación de compra ni de venta.
FINWAVE ATVipPremium | 29/10/2026
--- 🏢 EMPRESA ---
Caterpillar Inc. (CAT)
Tipo: Empresa · Moneda de reporte: USD · Mercado: NYSE (EE.UU.) · Periodo: Trimestral · Ultimo reporte: Sep26
Precio actual de referencia: USD 652.73
--- 📑 DATOS DEL BALANCE ---
📅 Q3 2026 (Sep26) · 📆 Proximo balance: en 91 dias (~Ene27)
💵 Ingresos: USD 20.68 K (▲ 17.3% interanual (YoY) vs. mismo trim. año anterior)
📈 Utilidad neta: USD 3.29 K (▲ 43.2% interanual (YoY) vs. mismo trim. año anterior)
⚙️ EBITDA · Calculo FINWAVE: USD 4.84 K (ℹ️ Adjusted EBITDA (reportado por la empresa, Earnings call Q3 2026 de Caterpillar (adjusted operating profit $4,255M + D&A estimado)): USD 4.30 K)
📐 Margen bruto: 35.5% (▲ 1.7 p.p. interanual (YoY) vs. mismo trim. año anterior)
📐 Margen neto: 15.9% (▲ 2.9 p.p. interanual (YoY) vs. mismo trim. año anterior)
🧮 EPS (ganancia/accion): USD 7.13 (▲ 46.1% interanual (YoY) vs. mismo trim. año anterior)
⚖️ P/E (trailing) · Calculo FINWAVE: 25.61x
🔭 P/E forward (consenso) FY2027 · Calculo FINWAVE: 20.02x
📚 P/B · Calculo FINWAVE: 13.95x (Precio usado: USD 653 · BVPS usado: USD 47)
🛒 P/S · Calculo FINWAVE: 3.85x (Market cap usado: USD 299.62 K · Revenue TTM: USD 77.74 K (TTM a Q3 FY2026))
🏭 EV/EBITDA (TTM) · Calculo FINWAVE: 18.79x (ℹ️ Base: EV excluye leases (solo deuda financiera))
🎯 ROE: 55.9%
🎯 ROA: 11.8%
💰 Caja y equivalentes: USD 7.93 K
📊 Inversiones de corto plazo: USD 1.60 K
📊 Inversiones de largo plazo: —
💰 Caja + inversiones CP: USD 9.53 K (ℹ️ Caja + inversiones de CORTO plazo unicamente (distinto de "caja financiera neta" y de "caja + inversiones TOTALES", que suma tambien las de largo plazo))
💰 Caja + inversiones totales: — (ℹ️ Incluye inversiones de corto Y largo plazo — distinto de "caja + inversiones CP" (solo corto plazo))
💰 Caja financiera neta (excluye leases): USD -37.31 K (ℹ️ CAJA FINANCIERA NETA (EXCLUYE LEASES) = Caja − Deuda financiera total)
🏦 Deuda financiera total (excluyendo finance leases): USD 45.24 K (▲ 2.7% interanual (YoY) vs. mismo trim. año anterior)
🏦 Deuda financiera CP: USD 13.07 K
🏦 Deuda financiera LP: USD 32.17 K
🏢 Pasivos por leases (reconocidos): —
🏢 Leases reconocidos - CP: —
🏢 Leases reconocidos - LP: —
📝 Leases firmados, aun no iniciados: — (⚠️ Compromiso contractual futuro (aun NO iniciado), NO es un pasivo reconocido en el balance actual)
🏬 Operating lease liabilities: USD 822
🏦 Deuda total (incluyendo finance leases): USD 46.06 K
🏦 Deuda/Patrimonio: 2.11x (210.6%) (ℹ️ Base: deuda financiera excluyendo finance leases)
💧 Flujo caja operativo: USD 4.35 K (▲ 35.4% interanual (YoY) vs. mismo trim. año anterior)
💧 Flujo caja libre · Calculo FINWAVE: USD 3.65 K (CFO usado: USD 4.35 K · CapEx bruto usado: USD 697 (Capital expenditures - excluding equipment leased to others (derivado: 9M 2026 $2,012M menos 6M 2026 $1,315M = Q3 $697M)))
🎁 Dividendo/accion: USD 1.62
📖 Valor libro/accion: USD 46.79 (Equity usado: USD 21.48 K (Q3 FY2026 (30/09/2026)) · Acciones en circulacion: 459.1 (30/09/2026))
🏗️ Activos totales: USD 106.84 K
🧱 Patrimonio neto: USD 21.48 K
⚠️ Resultado distorsionado por partidas no operativas
Hecho reportado por la empresa
En Q3 2026 la compania reconocio USD 128M en recuperos arancelarios (IEEPA) segun el comunicado de la compania, reflejados principalmente en items corporativos; los costos de aranceles netos excluyendo recuperos fueron aproximadamente USD 600M.
Clasificación / interpretación FINWAVE
Estimacion de resultado normalizado FINWAVE basada en la exclusion de partidas extraordinarias. La normalizacion requiere supuestos fiscales y contables y no representa una medida reportada por la empresa.
Utilidad neta normalizada estimada por FINWAVE: USD 3.19 K · EPS normalizado estimado por FINWAVE: USD 6.94
Adjusted EPS (reportado por la empresa, Comunicado oficial de la compania (8-K Q3 2026)): USD 7.20
EPS normalizado TTM estimado por FINWAVE: USD 25.21 · P/E normalizado FINWAVE (sobre EPS TTM, no un dato de mercado): 25.90x
Detalle TTM (EPS normalizado por trimestre): Q4 2025: USD 5.12 · Q1 2026: USD 5.47 · Q2 2026: USD 7.68 · Q3 2026: USD 6.94
Resultado operativo · Ajuste trazable (evidencia directa)
Dato reportadoUSD 4,214M
↓
Ajuste extraordinario-USD 128M (recuperos arancelarios IEEPA reconocidos en items corporativos)
↓
Normalizado (estimación FINWAVE)USD 4,086M
↓
InterpretaciónEl resultado operativo reportado fue beneficiado por USD 128M de recuperos arancelarios (IEEPA); excluyendo este efecto puntual, el resultado operativo normalizado estimado FINWAVE seria de aprox. USD 4,086M. Estimacion FINWAVE asumiendo que la totalidad del monto reportado impacto linealmente sobre esta metrica en el periodo.
Margen bruto · Estimación FINWAVE (con supuestos)
Dato reportado35.5%
↓
Ajuste extraordinario-0.6 p.p. (impacto estimado de recuperos IEEPA sobre margen bruto)
↓
Normalizado (estimación FINWAVE)~34.9%
↓
InterpretaciónEl margen bruto reportado fue beneficiado parcialmente por los recuperos arancelarios; excluyendo dicho efecto el margen bruto normalizado estimado FINWAVE seria de aprox. 34.9%. Estimacion FINWAVE asumiendo distribucion proporcional del recupero sobre el margen.
Estimacion de resultado normalizado FINWAVE basada en la exclusion de partidas extraordinarias. La normalizacion requiere supuestos fiscales y contables y no representa una medida reportada por la empresa.
Fuente de multiplos (P/E, P/B, P/S, EV/EBITDA): Calculo propio con datos de este informe (precio provisto por usuario; datos financieros de SEC 8-K Q3 2026 y StockAnalysis.com) · 29/10/2026
--- 📣 EVOLUCION DEL GUIDANCE ---
Crecimiento de ingresos: Rango medio de los dobles digitos (guidance publicado tras Q2 2026) → Rango medio a alto de los dobles digitos para FY2026 vs. FY2025 ▲ SUBE
Margen operativo ajustado: — → Cerca del limite inferior del rango objetivo (excluyendo recuperos arancelarios) ◆ INICIAL
Flujo de caja libre: — → En la mitad superior del rango objetivo anual de entre USD 6B y USD 15B ◆ INICIAL
Lectura FINWAVE del cambio de guidance
El guidance de ingresos FY2026 fue revisado al alza tras Q3 2026, pasando a una expectativa de crecimiento en el rango medio a alto de los dobles digitos. La expectativa de margen operativo ajustado y flujo de caja libre para FY2026 se publico por primera vez en esta instancia: la compania mantiene una expectativa de margen cercano al limite inferior de su rango objetivo y flujo de caja libre en la mitad superior del rango anual.
--- 📈 HISTORICO vs PROYECCIONES ---
✕ Q3 2025: No cumplió la proyección — Ingresos y EPS por debajo del consenso previo
✓ Q4 2025: Cumplió la proyección — EPS superó estimado de consenso (~$5.14 ajustado)
✓ Q1 2026: Cumplió la proyección — EPS GAAP supero estimado; revenue arriba del consenso
✓ Q2 2026: Cumplió la proyección — EPS ajustado $8.17 supero estimado $6.22 por margen amplio
✓ Q3 2026: Cumplió la proyección — EPS GAAP $7.13 supero estimado $7.12; revenue arriba
Resumen general (SI): La empresa supero las estimaciones de EPS en 4 de los 5 trimestres reales reportados, con beats de magnitud variable; el unico trimestre que no alcanzo el consenso fue Q3 2025, con una diferencia minima.
--- 🏭 COMPARACION SECTORIAL ---
Drivers operativos del rubro
Compromisos contractuales pendientes de reconocimiento (backlog): USD 78.00B (record, cuarto trimestre consecutivo de crecimiento)
Segun el comunicado de la compania, el backlog alcanzo un maximo historico de USD 78.00B en Q3 2026, impulsado por ordenes solidas en los tres segmentos principales; representa compromisos contractuales pendientes de reconocimiento como ingreso, no ingresos garantizados del proximo periodo.
Fuente: Earnings call Q3 2026 de Caterpillar
Ventas a usuarios finales (sales to users): +20% YoY (septimo trimestre consecutivo de crecimiento interanual en America del Norte)
El crecimiento de ventas a usuarios finales en +20% YoY confirma demanda directa de clientes, no solo reposicion de inventario de distribuidores; supera el crecimiento total de ingresos del +17% YoY, indicando fortaleza de la demanda de usuarios finales.
Fuente: Earnings call Q3 2026 de Caterpillar (transcript Benzinga)
Margen operativo ajustado (excluyendo recuperos arancelarios): 20.6% ajustado (vs. 17.5% en Q3 2025, +310 pb YoY)
La expansion del margen operativo ajustado de +310 puntos basicos refleja apalancamiento operativo por mayor volumen y realizacion de precios favorable, parcialmente contrarrestado por costos de fabricacion y aranceles. En Q3 2026 se reconocieron USD 128M en recuperos arancelarios (IEEPA) segun el comunicado de la compania.
Fuente: Earnings call Q3 2026 de Caterpillar (transcript Benzinga/PRNewswire)
Morosidad Cat Financial (past dues): 1.31% (vs. 1.47% en Q3 2025, -16 pb YoY)
Los indices de morosidad de Cat Financial se mantienen en minimos historicos segun el comunicado de la compania; la cartera de financiamiento al cliente permanece saludable, reduciendo el riesgo crediticio del segmento Productos Financieros.
Fuente: 8-K Q3 2026 / Earnings call Q3 2026 de Caterpillar
FUERA DE LINEA CON EL SECTOR
Sector: Maquinaria pesada e industrial (Farm & Heavy Construction Machinery / Industrials)
CAT cotiza con multiplos sustancialmente superiores a sus pares directos, reflejando la prima por crecimiento y backlog record.
Comparando contra peers directos (DE, CMI, PCAR, Volvo), el P/E TTM de CAT de ~25.6x y el EV/EBITDA TTM de ~18.8x se ubican por encima del grupo, con Cummins (CMI) en EV/EBITDA ~16.7x y Komatsu ~9.5x. El P/E forward de ~20x se aproxima a Cummins (~28x) y PCAR (~27x) pero sigue siendo elevado respecto al historico propio de la empresa (promedio 5 años ~13-17x). La prima se justifica parcialmente por el crecimiento acelerado de ingresos (+17% a +24% en los ultimos trimestres), el backlog record y la exposicion a datacenters/energia, pero implica multiples exigentes que requieren que las estimaciones de EPS FY2027 (~$32.59) se materialicen.
vs. peers seleccionados
DE: P/E fwd 22.0x · EV/EBITDA 14.2x · crec. ventas +8.0% · margen oper. 17.6%
CMI: P/E fwd 18.5x · EV/EBITDA 16.7x · crec. ventas +2.9% · margen oper. 11.1%
PCAR: P/E fwd 17.0x · EV/EBITDA 10.8x · crec. ventas -10.6% · margen oper. 10.0%
Fuente: AlphaSpread.com / StockAnalysis.com / Trefis.com
--- ⚖️ RESULTADO ---
▼ SCORE DE VALUACION FINWAVE (VALUACIÓN RELATIVA) — CARA Score 28/100
Responde: ¿como cotiza la empresa en terminos de valuacion relativa? El puntaje compara los multiplos actuales de la empresa contra su propio promedio historico y el del sector (y peers): cuanto mas a la izquierda, mas cara; cuanto mas a la derecha, mas barata. No mide por si solo la calidad fundamental del negocio (ver Score Fundamental FINWAVE, mas abajo).
CAT cotiza con multiplos de P/E TTM, P/B y EV/EBITDA sustancialmente por encima de su propio promedio historico y de sus peers directos, exigiendo una materializacion plena del crecimiento proyectado para FY2027.
• P/E TTM de 25.6x se ubica por encima del promedio historico de la empresa de aproximadamente 17-19x (ultimos 5 anos segun TIKR/AlphaSpread), representando un multiplo de valoracion relativo elevado respecto al historico propio.
• EV/EBITDA TTM de 18.8x (calculado FINWAVE excluyendo leases) supera al promedio de peers directos (DE ~14x, CMI ~17x, PCAR ~11x), aunque refleja el diferencial de crecimiento y el backlog record de USD 78B.
• P/B de 13.95x es significativamente elevado para una empresa industrial, aunque el patrimonio neto ha crecido por expansion de utilidades retenidas y no por revaluaciones de activos financieros, por lo que ese multiplo requiere contexto de rentabilidad (ROE ~56%) para interpretarse adecuadamente.
• P/E forward FY2027 de 20.0x es mas razonable y se acerca al rango historico, pero asume un EPS FY2027 de $32.59 que implica crecimiento adicional desde los niveles actuales ya elevados; si ese consenso no se sostiene, el multiplo forward se re-expande.
• El precio objetivo promedio del consenso de analistas (28 analistas) es de USD 951.11, equivalente a un potencial de apreciacion del 45.7% respecto al precio de referencia; este dato es informativo del consenso de mercado y no constituye una garantia de valuacion futura.
SCORE FUNDAMENTAL FINWAVETotal 60/100
Responde: ¿que calidad presenta el conjunto fundamental de la empresa? Promedio ponderado de los 8 factores de abajo (suma de contribuciones = 59.6 pts), con pesos fijos definidos por FINWAVE, no por la IA. Es DISTINTO del Score de Valuacion de arriba: ese responde solo "¿como cotiza en terminos de valuacion relativa?"; este incorpora ademas crecimiento, rentabilidad, caja, balance, calidad de resultados y riesgos.
Valuacion vs. historico propiopeso 15% · puntaje 22/100 · contrib. 3.3 pts
P/E y EV/EBITDA TTM muy por encima del promedio historico propio
Valuacion vs. peers/sectorpeso 10% · puntaje 30/100 · contrib. 3.0 pts
Multiplos premium vs DE, CMI, PCAR por backlog y crecimiento
Crecimientopeso 20% · puntaje 85/100 · contrib. 17.0 pts
Ingresos +17% YoY, backlog record, 4 trimestres consecutivos de crecimiento
Rentabilidad / margenespeso 15% · puntaje 82/100 · contrib. 12.3 pts
Margen operativo 20.4%, ROE ~56%, expansion de margenes solida
Generacion de cajapeso 10% · puntaje 75/100 · contrib. 7.5 pts
FCF trimestral USD 3.66B solido; conversion de caja robusta
Balance / deudapeso 10% · puntaje 45/100 · contrib. 4.5 pts
Deuda consolidada alta por segmento Financial Products; MP&E mas conservador
Calidad y recurrencia de resultadospeso 10% · puntaje 72/100 · contrib. 7.2 pts
Resultados mayormente operativos; recuperos arancelarios moderados y trazables
Riesgos (menor riesgo = mayor puntaje)peso 10% · puntaje 48/100 · contrib. 4.8 pts
Exposicion ciclica, aranceles, tasas de interes y concentracion en datacenters/energia
--- 🔗 EN 4 DATOS ---
1. Ingresos Q3: USD 20.68B ▲ +17% YoY
2. Backlog record: USD 78.00B ▲ 4to trimestre consecutivo de crecimiento
3. Margen operativo: 20.4% (ajustado 20.6%) ▲ +310 pb YoY
4. FCF trimestral: USD 3.66B ▲ +46% YoY aprox.
--- 🧭 LECTURA FUNDAMENTAL ---
Lectura fundamental: POSITIVA
Valuación fundamental ajustada: EXIGENTE
Riesgo fundamental: MEDIO
Precio objetivo consenso: USD 951.11
Principales catalizadores: Backlog record USD 78B, Datacenters / Energia, Expansion de margenes operativos, Buybacks continuos, Demanda infraestructura global
Principales riesgos: Multiples exigentes vs historico, Ciclicidad industrial, Presion arancelaria persistente, Tasas de interes altas, Materializacion de EPS FY2027
Validación técnica: HABILITADA
Este cierre es fundamental (calidad, crecimiento, valuacion y riesgo del negocio); la ejecucion de cualquier operacion deberia validarse ademas con analisis tecnico de precios, que esta herramienta no realiza.
--- 🧭 CONCLUSIÓN PROVISIONAL FINWAVE ---
FUNDAMENTALES: FUNDAMENTALES DÉBILES / MIXTOS (Score Fundamental 60/100)
VALUACIÓN: CARA (Score de Valuación 28/100)
CRECIMIENTO: FUERTE (85/100)
CAJA: FUERTE (75/100)
DEUDA: DÉBIL (45/100)
RIESGO: ALTO (48/100)
PRECIO: PENDIENTE DE VALIDACIÓN TECNICA
FUNDAMENTALES
↓
VALUACIÓN
↓
PRECIO
↓
ESTRUCTURA TÉCNICA
↓
ESCENARIO
↓
RIESGO
↓
PONDERACIÓN
Fundamentales intermedios: se exige mayor selectividad en precio, estructura técnica y riesgo antes de definir la ponderación de la posición. La validación técnica queda habilitada en todos los casos: la fortaleza fundamental solo define cuánta exigencia aplicar después en precio, riesgo y ponderación. Esta conclusión es provisional y no constituye una recomendación de compra ni de venta.

Trader, Compartiendo experiencias... linktr.ee/favio.schneeberger
免责声明
这些信息和出版物并非旨在提供,也不构成TradingView提供或认可的任何形式的财务、投资、交易或其他类型的建议或推荐。请阅读使用条款了解更多信息。
Trader, Compartiendo experiencias... linktr.ee/favio.schneeberger
免责声明
这些信息和出版物并非旨在提供,也不构成TradingView提供或认可的任何形式的财务、投资、交易或其他类型的建议或推荐。请阅读使用条款了解更多信息。