
CSG zaprezentowało niedawno wyniki za 1H26. W raporcie możemy zobaczyć bardzo mocny wzrost przychodów, które wyniosły 3,25 mld€ (+17,2% r/r), a EBIT 784 mln€ (+12,7% r/r), przy marży na poziomie 24,1%.
✅ Plusy
❌ Minusy
🚀 Potencjał
CSG mocno zwiększa moce produkcyjne amunicji, czyli z około 850 tys. sztuk obecnie do 1,1 mln do końca 2027 r. Rozbudowywane są zakłady w Niemczech, Grecji i na Słowacji, co powinno zwiększyć możliwości produkcyjne i kontrolę nad łańcuchem dostaw.
Duży potencjał daje również rynek USA, rozwój działalności w Ameryce Północnej, kompleks artyleryjski w Iowa oraz kolejne kontrakty.
Spółka rozwija także nowe obszary, m.in. napędy do dronów i pocisków dalekiego zasięgu, radary oraz obronę powietrzną. W planach są również inwestycje w autonomię, sztuczną inteligencję i technologie kosmiczne.
Średnioterminowo CSG zakłada wzrost przychodów w tempie kilkunastu procent rocznie, marżę EBIT na poziomie 26–28% oraz zejście ze wskaźnikiem zadłużenia netto poniżej 1,3x.
⚠️ Ryzyka
Największym ryzykiem na ten moment jest przepływ gotówki i dalszy wzrost kapitału obrotowego. Przy tak szybkim zwiększaniu produkcji zapotrzebowanie na gotówkę może jeszcze przez jakiś czas pozostać wysokie.
Dochodzi do tego sezonowość – większość przychodów realizowana jest w II połowie roku, więc kluczowe będą terminowe dostawy i sprawne działanie łańcucha dostaw.
Ryzykiem pozostają również regulacje i licencje eksportowe, sytuacja na rynku cywilnym w Ammo+ oraz oczywiście zmiana sytuacji geopolitycznej.
📌 Podsumowanie
Operacyjnie CSG wygląda dobrze. Przychody rosną dwucyfrowo, portfel zamówień jest rekordowy, Land Systems mocno przyspiesza, a spółka zwiększa skalę działalności na kolejnych rynkach.
Z drugiej strony wyniki finansowe wyglądają obecnie lepiej niż przepływy pieniężne. Wolne przepływy na minusie i ogromny wzrost kapitału obrotowego to element, który zdecydowanie trzeba obserwować w kolejnych kwartałach.
Na plus: wzrost, portfel zamówień, dywersyfikacja i ekspansja.
Na minus: przepływy pieniężne, kapitał obrotowy i wciąż słaba rentowność Ammo+.
Dla mnie kluczowe w kolejnych wynikach będzie nie tylko to, ile CSG zarobi, ale przede wszystkim ile z tego zamieni na gotówkę.
Kurs pod presją
Warto tutaj też dodać, że tuż po debiucie spółki dużym ciosem dla kursu był w maju raport Hunterbrook, który podważał m.in. model biznesowy CSG, skalę własnej produkcji amunicji oraz część informacji przedstawionych przy debiucie giełdowym. Autor raportu jednocześnie ujawnił, że posiada krótką pozycję na akcjach CSG, a kurs w najgorszym momencie spadał tego dnia nawet o 26%, kończąc sesję z wynikiem -13,1%.
CSG zdecydowanie odrzuciła zarzuty i podtrzymała swoje wcześniejsze informacje dotyczące produkcji, działalności i prognoz. Późniejsze dobre wyniki pokazały, że przynajmniej część obaw rynku nie przełożyła się na pogorszenie wyników operacyjnych. Mimo to odbudowanie kursu może trochę potrwać, a inwestorzy potrzebują czasu by zaufać spółce ponownie.
Kurs spółki od ostatniego dołka wzrósł o 65% jednak do kursu z debiutu jeszcze brakuje ( wówczas to było ATH na poziomie 35,3€ w styczniu 2026).

Wykres 1. Interwał dzienny
W mojej ocenie rynek wycenia obecnie spółkę ze sporym dyskontem i ryzykiem jaki jest związany z tym sektorem. W końcu mamy wysoki poziom zadłużenia i słabe przepływy pieniężne z działalności operacyjnej (FCF). To sprawia, że jak wspomniałem potrzebne jest odbudowanie zaufania do spółki.
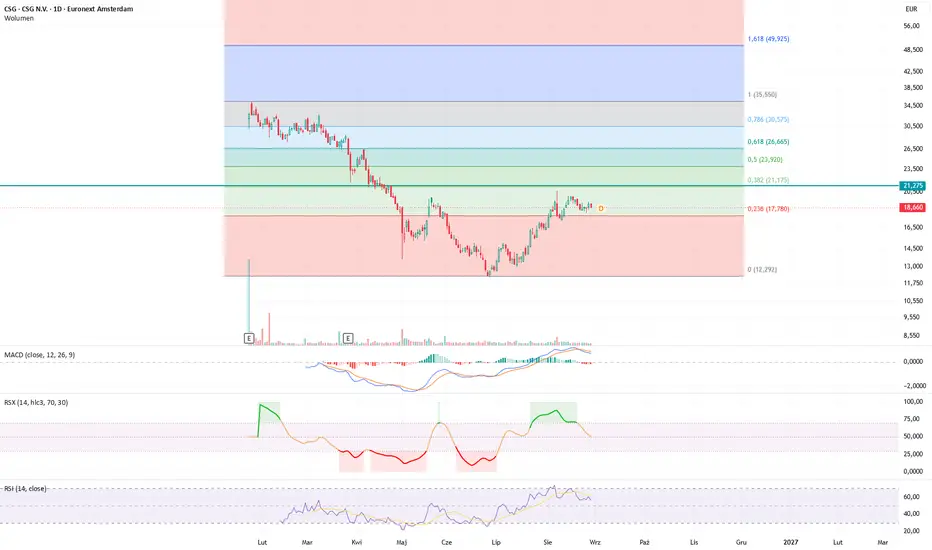
Jeśli na wykres nałoży się zniesienia Fibonacciego od maksimum do ostatniego dołka to obecne wsparcie wypada w okolicy 17,8€ a pierwszy opór to 21,2€ (38,2%).

Wykres 2. Interwał dzienny
Natomiast główny opór to okolice 50% zniesienia Fibonacciego czyli 24€ gdzie uważam, że kurs mógłby jakiś czas się poruszać czekając na pełne dane za 2026 rok.

Wykres 3. Interwał dzienny
Od dołu jest też wsparcie EMA26/50 w okolicach 18 i 17,4€ co pokrywa się z 23,6% zniesienia Fibonacciego. Dlatego w tym miejscu dałbym strefę wsparcia dla kursu.
EMA144 jako średnia, która dopiero pokazała jest oporem na 21€ czyli blisko 38,2% zniesienia Fibonacciego.
Póki co spółka wydaje się mieć dołek za sobą, ale potencjał spadków jest nadal spory zwłaszcza, gdy kolejne wyniki okazałyby się nie dowozić przychodów z i zysków, o których spółka wspomina w swoim raporcie.
W bardzo długim terminie zakładam, że kurs dotrze w okolice 24-26€.
Negacją scenariusza wzrostowego będzie od strony technicznej zejście poniżej 17,8€ wówczas można by założyć powrót w okolice 12,3€.
Wsparcie: 17,8/16,3/15€
Opór: 19/21,2/24€
✅ Plusy
- Przychody +17,2% r/r: dwucyfrowy wzrost utrzymuje się już drugi kwartał z rzędu.
- Portfel zamówień rośnie bardzo mocno: do 17 mld €, czyli +15% od początku roku. Łączna wartość potencjalnych zamówień sięga 46 mld €, a napływ nowych zamówień przewyższa wartość realizowanych kontraktów.
- Land Systems mocno przyspiesza: przychody w tym segmencie wzrosły aż 98% r/r. Udział tego segmentu w portfelu zamówień wynosi już 46%, wyprzedzając M/L Ammo (38%).
- Coraz większa dywersyfikacja: udział Ukrainy w przychodach spadł z 27% w 2025 r. do 17%, przy rosnącym udziale NATO, USA i Azji Południowo-Wschodniej. Tym samym upada jedna z głównych tez przeciwko spółce że to Ukraina napędza wyniki spółki.
- Poprawa w Ammo+: po słabym I kwartale marża EBIT wzrosła do 8% w I połowie roku, a sam II kwartał wyglądał wyraźnie lepiej.
- Dobre zabezpieczenie drugiej połowy roku: około 90% przychodów II połowy roku w segmencie systemów obronnych jest już objęte podpisanymi kontraktami.
- Spółka wzmacnia pozycję w USA i rozwija tam produkcję oraz sprzedaż.
- Prognozy na 2026 r. bez zmian, podobnie jak cele średnioterminowe.
❌ Minusy
- Przepływy pieniężne pozostają największym problemem. Wolne przepływy pieniężne w I połowie roku wyniosły -742 mln €, wobec -686 mln € rok wcześniej.
- Bardzo mocno rośnie kapitał obrotowy: do 2,9 mld €, czyli +79% względem końca 2025 r. Sporo gotówki jest zamrożone w działalności operacyjnej.
- Wysokie zadłużenie brutto: wzrosło do 4,53 mld €, choć wskaźnik zadłużenia netto poprawił się z 1,7x do 1,6x.
- Ammo+ nadal ma wyraźnie niższą rentowność: marża 8% wobec 28,8% w systemach obronnych.
- Duża część wzrostu nadal zależy od wysokich wydatków na obronność i utrzymujących się napięć geopolitycznych.
🚀 Potencjał
CSG mocno zwiększa moce produkcyjne amunicji, czyli z około 850 tys. sztuk obecnie do 1,1 mln do końca 2027 r. Rozbudowywane są zakłady w Niemczech, Grecji i na Słowacji, co powinno zwiększyć możliwości produkcyjne i kontrolę nad łańcuchem dostaw.
Duży potencjał daje również rynek USA, rozwój działalności w Ameryce Północnej, kompleks artyleryjski w Iowa oraz kolejne kontrakty.
Spółka rozwija także nowe obszary, m.in. napędy do dronów i pocisków dalekiego zasięgu, radary oraz obronę powietrzną. W planach są również inwestycje w autonomię, sztuczną inteligencję i technologie kosmiczne.
Średnioterminowo CSG zakłada wzrost przychodów w tempie kilkunastu procent rocznie, marżę EBIT na poziomie 26–28% oraz zejście ze wskaźnikiem zadłużenia netto poniżej 1,3x.
⚠️ Ryzyka
Największym ryzykiem na ten moment jest przepływ gotówki i dalszy wzrost kapitału obrotowego. Przy tak szybkim zwiększaniu produkcji zapotrzebowanie na gotówkę może jeszcze przez jakiś czas pozostać wysokie.
Dochodzi do tego sezonowość – większość przychodów realizowana jest w II połowie roku, więc kluczowe będą terminowe dostawy i sprawne działanie łańcucha dostaw.
Ryzykiem pozostają również regulacje i licencje eksportowe, sytuacja na rynku cywilnym w Ammo+ oraz oczywiście zmiana sytuacji geopolitycznej.
📌 Podsumowanie
Operacyjnie CSG wygląda dobrze. Przychody rosną dwucyfrowo, portfel zamówień jest rekordowy, Land Systems mocno przyspiesza, a spółka zwiększa skalę działalności na kolejnych rynkach.
Z drugiej strony wyniki finansowe wyglądają obecnie lepiej niż przepływy pieniężne. Wolne przepływy na minusie i ogromny wzrost kapitału obrotowego to element, który zdecydowanie trzeba obserwować w kolejnych kwartałach.
Na plus: wzrost, portfel zamówień, dywersyfikacja i ekspansja.
Na minus: przepływy pieniężne, kapitał obrotowy i wciąż słaba rentowność Ammo+.
Dla mnie kluczowe w kolejnych wynikach będzie nie tylko to, ile CSG zarobi, ale przede wszystkim ile z tego zamieni na gotówkę.
Kurs pod presją
Warto tutaj też dodać, że tuż po debiucie spółki dużym ciosem dla kursu był w maju raport Hunterbrook, który podważał m.in. model biznesowy CSG, skalę własnej produkcji amunicji oraz część informacji przedstawionych przy debiucie giełdowym. Autor raportu jednocześnie ujawnił, że posiada krótką pozycję na akcjach CSG, a kurs w najgorszym momencie spadał tego dnia nawet o 26%, kończąc sesję z wynikiem -13,1%.
CSG zdecydowanie odrzuciła zarzuty i podtrzymała swoje wcześniejsze informacje dotyczące produkcji, działalności i prognoz. Późniejsze dobre wyniki pokazały, że przynajmniej część obaw rynku nie przełożyła się na pogorszenie wyników operacyjnych. Mimo to odbudowanie kursu może trochę potrwać, a inwestorzy potrzebują czasu by zaufać spółce ponownie.
Kurs spółki od ostatniego dołka wzrósł o 65% jednak do kursu z debiutu jeszcze brakuje ( wówczas to było ATH na poziomie 35,3€ w styczniu 2026).
Wykres 1. Interwał dzienny
W mojej ocenie rynek wycenia obecnie spółkę ze sporym dyskontem i ryzykiem jaki jest związany z tym sektorem. W końcu mamy wysoki poziom zadłużenia i słabe przepływy pieniężne z działalności operacyjnej (FCF). To sprawia, że jak wspomniałem potrzebne jest odbudowanie zaufania do spółki.
Jeśli na wykres nałoży się zniesienia Fibonacciego od maksimum do ostatniego dołka to obecne wsparcie wypada w okolicy 17,8€ a pierwszy opór to 21,2€ (38,2%).
Wykres 2. Interwał dzienny
Natomiast główny opór to okolice 50% zniesienia Fibonacciego czyli 24€ gdzie uważam, że kurs mógłby jakiś czas się poruszać czekając na pełne dane za 2026 rok.
Wykres 3. Interwał dzienny
Od dołu jest też wsparcie EMA26/50 w okolicach 18 i 17,4€ co pokrywa się z 23,6% zniesienia Fibonacciego. Dlatego w tym miejscu dałbym strefę wsparcia dla kursu.
EMA144 jako średnia, która dopiero pokazała jest oporem na 21€ czyli blisko 38,2% zniesienia Fibonacciego.
Póki co spółka wydaje się mieć dołek za sobą, ale potencjał spadków jest nadal spory zwłaszcza, gdy kolejne wyniki okazałyby się nie dowozić przychodów z i zysków, o których spółka wspomina w swoim raporcie.
W bardzo długim terminie zakładam, że kurs dotrze w okolice 24-26€.
Negacją scenariusza wzrostowego będzie od strony technicznej zejście poniżej 17,8€ wówczas można by założyć powrót w okolice 12,3€.
Wsparcie: 17,8/16,3/15€
Opór: 19/21,2/24€

Podobają się analizy i uważasz,że są przydatne? Możesz postawić kawę: buycoffee.to/analizyd za co dziękuję :)
Twitter: twitter.com/AnalizyD
*Każda analiza to prywatne zdanie/opinia i nie stanowi rekomendacji do kupna/sprzedaży akcji"
Twitter: twitter.com/AnalizyD
*Każda analiza to prywatne zdanie/opinia i nie stanowi rekomendacji do kupna/sprzedaży akcji"
免责声明
这些信息和出版物并非旨在提供,也不构成TradingView提供或认可的任何形式的财务、投资、交易或其他类型的建议或推荐。请阅读使用条款了解更多信息。
Podobają się analizy i uważasz,że są przydatne? Możesz postawić kawę: buycoffee.to/analizyd za co dziękuję :)
Twitter: twitter.com/AnalizyD
*Każda analiza to prywatne zdanie/opinia i nie stanowi rekomendacji do kupna/sprzedaży akcji"
Twitter: twitter.com/AnalizyD
*Każda analiza to prywatne zdanie/opinia i nie stanowi rekomendacji do kupna/sprzedaży akcji"
免责声明
这些信息和出版物并非旨在提供,也不构成TradingView提供或认可的任何形式的财务、投资、交易或其他类型的建议或推荐。请阅读使用条款了解更多信息。