
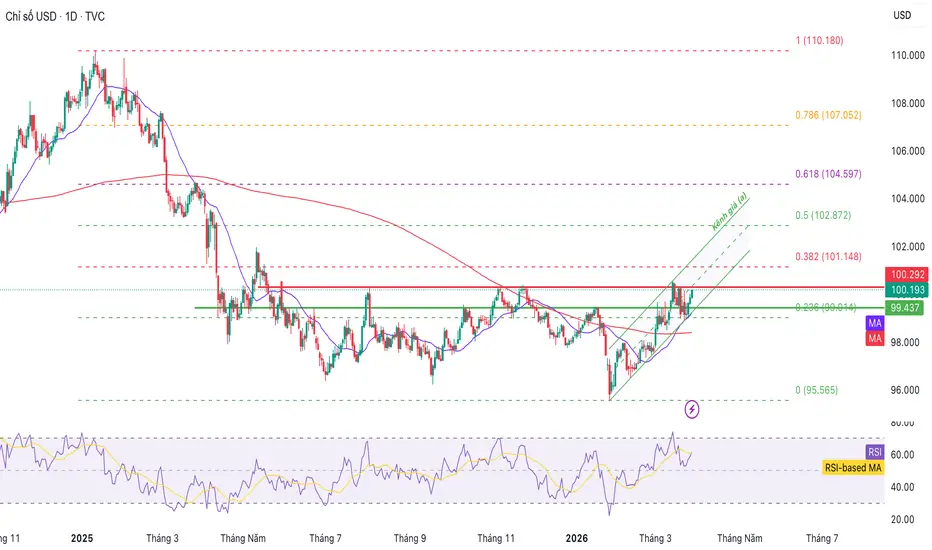
Trong phiên New York ngày 27/3, chỉ số DXY gần như đi ngang quanh mốc 100, nhưng bức tranh lớn hơn đáng chú ý hơn nhiều: đồng Dollar đã tăng 3 phiên liên tiếp và đang hướng tới tháng tăng mạnh nhất kể từ giữa năm 2025, với mức tăng xấp xỉ 2%. Động lực không đến từ tăng trưởng kinh tế, mà đến từ một thứ quen thuộc hơn nhu cầu trú ẩn trong bối cảnh bất định.
Nội dung đươc biên tập, phân tích và xuất bản bởi BestSC
Tâm điểm vẫn là Trung Đông. Khi Donald Trump tuyên bố gia hạn thêm 10 ngày tạm ngừng tấn công các cơ sở năng lượng của Iran, thị trường ban đầu nhìn thấy một cơ hội “hạ nhiệt”. Nhưng phản ứng từ phía Tehran nhanh chóng kéo mọi thứ trở lại thực tế: không có đột phá đàm phán, không có tín hiệu giảm leo thang rõ ràng. Khoảng trống giữa lời nói và hành động khiến thị trường buộc phải định giá lại rủi ro và khi điều đó xảy ra, dòng tiền tìm đến Dollar.
Ở đây, cơ chế vận hành khá rõ ràng: rủi ro địa chính trị đẩy giá dầu lên cao, giá dầu kéo theo kỳ vọng lạm phát, và lạm phát buộc thị trường phải duy trì giả định về một môi trường lãi suất cao hơn trong thời gian dài hơn. Trong chuỗi phản ứng đó, đồng Dollar trở thành điểm hội tụ vừa là tài sản trú ẩn, vừa là công cụ hưởng lợi từ chênh lệch lãi suất.
Điều đáng nói là dữ liệu kinh tế không còn đóng vai trò quyết định trong ngắn hạn. Chỉ số niềm tin tiêu dùng của University of Michigan giảm xuống 53,3 mức thấp nhất nhiều tháng lẽ ra là tín hiệu tiêu cực cho đồng USD. Nhưng thị trường gần như phớt lờ. Khi rủi ro địa chính trị chiếm ưu thế, các chỉ báo truyền thống bị đẩy xuống hàng thứ yếu. Nỗi lo về chiến tranh và gián đoạn nguồn cung năng lượng đang lấn át hoàn toàn những tín hiệu suy yếu từ tiêu dùng nội địa.
Ở một tầng sâu hơn, đây cũng là câu chuyện về chính sách tiền tệ. Cục Dự trữ Liên bang Hoa Kỳ vẫn giữ lập trường thận trọng, và với giá dầu duy trì ở mức cao, thị trường đang dần từ bỏ kỳ vọng cắt giảm lãi suất trong năm nay. “Higher for longer” không còn là khẩu hiệu, mà đang trở thành kịch bản cơ sở. Trong môi trường đó, đồng Dollar có một lợi thế mang tính cấu trúc ngay cả khi căng thẳng địa chính trị dịu đi, đà giảm của USD cũng sẽ không dễ dàng.
Tóm lại, đồng Dollar lúc này không tăng vì kinh tế mạnh, mà vì thế giới bất ổn. Khi thị trường chưa nhìn thấy một lối thoát rõ ràng cho căng thẳng Trung Đông, và khi giá dầu tiếp tục neo cao, USD vẫn sẽ giữ vai trò trung tâm trong dòng chảy phòng thủ toàn cầu, bất chấp việc niềm tin người tiêu dùng đang suy yếu ở chính nền kinh tế của nó.
Bài viết đến đây là hết, chúc bạn đọc ngày làm việc hiệu quả và hạnh phúc!
Nội dung đươc biên tập, phân tích và xuất bản bởi BestSC
Tâm điểm vẫn là Trung Đông. Khi Donald Trump tuyên bố gia hạn thêm 10 ngày tạm ngừng tấn công các cơ sở năng lượng của Iran, thị trường ban đầu nhìn thấy một cơ hội “hạ nhiệt”. Nhưng phản ứng từ phía Tehran nhanh chóng kéo mọi thứ trở lại thực tế: không có đột phá đàm phán, không có tín hiệu giảm leo thang rõ ràng. Khoảng trống giữa lời nói và hành động khiến thị trường buộc phải định giá lại rủi ro và khi điều đó xảy ra, dòng tiền tìm đến Dollar.
Ở đây, cơ chế vận hành khá rõ ràng: rủi ro địa chính trị đẩy giá dầu lên cao, giá dầu kéo theo kỳ vọng lạm phát, và lạm phát buộc thị trường phải duy trì giả định về một môi trường lãi suất cao hơn trong thời gian dài hơn. Trong chuỗi phản ứng đó, đồng Dollar trở thành điểm hội tụ vừa là tài sản trú ẩn, vừa là công cụ hưởng lợi từ chênh lệch lãi suất.
Điều đáng nói là dữ liệu kinh tế không còn đóng vai trò quyết định trong ngắn hạn. Chỉ số niềm tin tiêu dùng của University of Michigan giảm xuống 53,3 mức thấp nhất nhiều tháng lẽ ra là tín hiệu tiêu cực cho đồng USD. Nhưng thị trường gần như phớt lờ. Khi rủi ro địa chính trị chiếm ưu thế, các chỉ báo truyền thống bị đẩy xuống hàng thứ yếu. Nỗi lo về chiến tranh và gián đoạn nguồn cung năng lượng đang lấn át hoàn toàn những tín hiệu suy yếu từ tiêu dùng nội địa.
Ở một tầng sâu hơn, đây cũng là câu chuyện về chính sách tiền tệ. Cục Dự trữ Liên bang Hoa Kỳ vẫn giữ lập trường thận trọng, và với giá dầu duy trì ở mức cao, thị trường đang dần từ bỏ kỳ vọng cắt giảm lãi suất trong năm nay. “Higher for longer” không còn là khẩu hiệu, mà đang trở thành kịch bản cơ sở. Trong môi trường đó, đồng Dollar có một lợi thế mang tính cấu trúc ngay cả khi căng thẳng địa chính trị dịu đi, đà giảm của USD cũng sẽ không dễ dàng.
Tóm lại, đồng Dollar lúc này không tăng vì kinh tế mạnh, mà vì thế giới bất ổn. Khi thị trường chưa nhìn thấy một lối thoát rõ ràng cho căng thẳng Trung Đông, và khi giá dầu tiếp tục neo cao, USD vẫn sẽ giữ vai trò trung tâm trong dòng chảy phòng thủ toàn cầu, bất chấp việc niềm tin người tiêu dùng đang suy yếu ở chính nền kinh tế của nó.
Bài viết đến đây là hết, chúc bạn đọc ngày làm việc hiệu quả và hạnh phúc!

Góc nhìn thị trường mới. Tham gia cộng đồng CSGVN để cập nhật phân tích vàng, ngoại hối và kinh tế vĩ mô; cùng trao đổi góc nhìn, quản trị rủi ro và giao dịch kỷ luật.
Zalo: zalo.me/g/ntjftr594
FB: facebook.com/groups/csgvn2018
Zalo: zalo.me/g/ntjftr594
FB: facebook.com/groups/csgvn2018
免责声明
这些信息和出版物并非旨在提供,也不构成TradingView提供或认可的任何形式的财务、投资、交易或其他类型的建议或推荐。请阅读使用条款了解更多信息。
Góc nhìn thị trường mới. Tham gia cộng đồng CSGVN để cập nhật phân tích vàng, ngoại hối và kinh tế vĩ mô; cùng trao đổi góc nhìn, quản trị rủi ro và giao dịch kỷ luật.
Zalo: zalo.me/g/ntjftr594
FB: facebook.com/groups/csgvn2018
Zalo: zalo.me/g/ntjftr594
FB: facebook.com/groups/csgvn2018
免责声明
这些信息和出版物并非旨在提供,也不构成TradingView提供或认可的任何形式的财务、投资、交易或其他类型的建议或推荐。请阅读使用条款了解更多信息。