

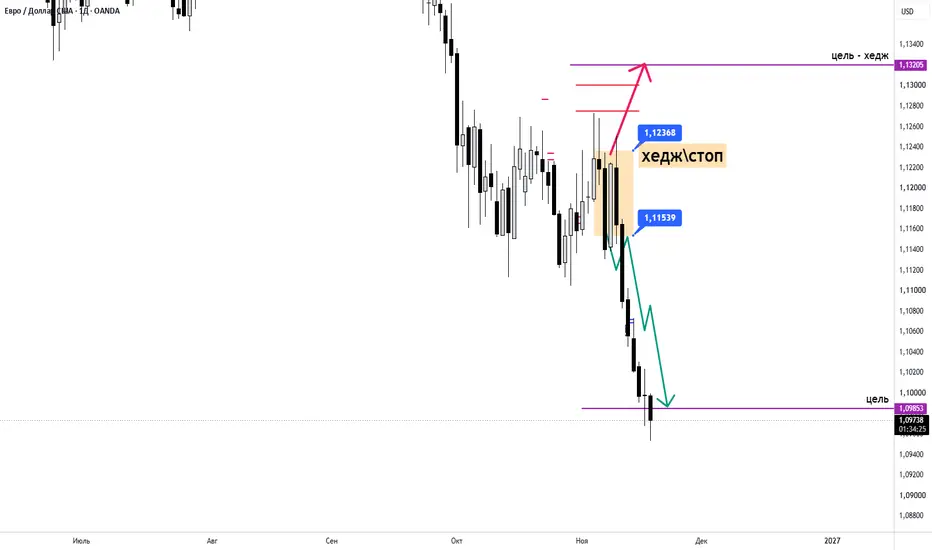
Опционный поток, гамма-воронка и шесть профилей участников — как это выглядело в моменте.
Когда сделка закрыта, легко показать красивый график и сказать: «Вот видите, всё было очевидно». Но 11 ноября 2026 года очевидного было мало. Была цена 1.11709, зона набора 1.1165–1.1219 и опционный поток, который указывал вниз.
Сегодня я хочу разобрать, почему цели стояли именно на 1.10706 и 1.09853 и кто, по нашим оценкам, был в рынке. Это история уже отработанной сделки — не сигнал и не призыв повторять.
Пять причин, почему цели были именно такими
1. Пики открытого интереса по путам
На 1.09853 стояло 3 240 контрактов, на 1.10706 — 2 620. Это не тонкий рынок. На этих страйках был сосредоточен основной объём защиты и ставок на снижение. Именно там у продавцов путов и маркет-мейкеров возникала максимальная потребность хеджироваться.
2. Отрицательная гамма
Пик отрицательной гаммы — на 1.10706: −150 лотов на 1 пипс. Это −1 500 лотов на 10 пипсов. При движении вниз дилеры вынуждены продавать фьючерс для ребаланса дельты. Чем ближе цена к 1.10706, тем сильнее давление. На 1.09853 к этому добавлялся максимальный путовый OI — финальная зона хеджа.
3. Перекос дельты
70% путов на 1.09853 купили маркет-тейкеры. Маркет-мейкеры остались чистыми продавцами путов. Нетто-дельта продавца — −0.54, покупателя ATM-коллов — +0.27. Перекос был явно в сторону снижения.
4. Ликвидность и техника
1.10706 — первый уровень, где заканчивалась плотная нейтральная зона 1.1165–1.1218 и начинался «воздух» до следующего скопления путов. 1.09853 — следующий крупный страйк и зона, куда указывали 70% траекторий Монте-Карло.
5. Модели и R:R
ARIMA давала 71% вероятности хода к 1.09853, Монте-Карло — 70% траекторий. При риске на хедж 66 пунктов получалось R:R ≈1:1.52 до первой цели и ≈1:2.82 до второй. Это не «красивые цифры», а уровни, где вероятность, ликвидность и поток хеджирования давали асимметрию.
Кто был в рынке
Мы не можем легально назвать конкретные фонды по биржевому потоку. Поэтому имена ниже — условные метки типа участника, а не утверждение о реальных юрлицах.
Frankfurt Macro Partners — макро-фонд, EUR-фокус. Пут 1.09853 + фьючерсный шорт. Вход около 1.1190. Роль: дальняя цель 1.09853.
Rhine FX Partners — валютный хедж-фонд. Пут 1.10706 + продажа фьючерса. Вход около 1.1180. Роль: драйвер цели 1.10706.
Continental Rates Fund — глобальный макро. Пут-спред 1.10706 / 1.09853. Вход около 1.1200. Роль: связывает обе цели.
Amsterdam Prop Desk — гамма-скальпинг. Стрэддл 1.1180 + активный скальпинг. Вход около 1.1175. Роль: ликвидность и усиление гаммы.
European Pension Fund — институциональный хедж. Коллы 1.12368. Вход около 1.1210. Роль: защита от роста, а не ставка на рост.
Zurich Multi-Strategy — мульти-стратегия. Пут 1.09853, дальний страйк. Вход около 1.1170. Роль: дальняя защита.
Совокупная доля идентифицированных профилей — около 80% объёма. Входы шли в окно 10–11 ноября, мелкими частями, чтобы не сдвигать цену. Это реконструкция по паттернам исполнения, а не доказательство сговора.
За кем мы следили
Мы смотрели не на имена, а на следы исполнения:
- агрессивное исполнение по ask/bid — срочность;
- рост открытого интереса на конкретном страйке — на 1.10706 OI вырос на 22%;
- перекос дельты — −0.54 / +0.27;
- крупный размер клипа относительно среднего дневного объёма;
- синхронность входов в узком окне 10–11 ноября.
Совпадение трёх признаков — агрессивное исполнение, рост OI и перекос дельты — мы трактовали как след информированного капитала. Дальше определяли тип портфеля: направленный шорт через путы, синтетический фьючерс, дельта-нейтральный стрэддл, защитный пут-спред или продажа волатильности. Именно тип портфеля раскрывает, куда смотрит капитал и где будет выстраивать защиту.
Как отработала сделка
После закрытия ниже 1.11650 сценарий пошёл в работу. Первая цель 1.10706 была достигнута, затем цена дошла и до 1.09853. Дневного закрытия выше 1.12368 не случилось, поэтому хедж к 1.13205 не активировался.
Сделка была закрыта двумя частями. От цены плана 1.11709 до первой цели — около 100 пунктов, до второй — около 186 пунктов.
Границы достоверности
Здесь важно быть честным:
имена фондов — условные метки типа участника, а не установленные юрлица;
«скоординированная аккумуляция» — интерпретация синхронных входов, а не доказанный сговор;
вероятности 71%/29% и R:R согласованы с моделями и опционным профилем, но не являются гарантией;
данные актуальны на 11.11.2026, 00:12 МСК. При закрытии выше 1.12368 сценарий пересматривался бы.
Чему учит эта история
Цели 1.10706 и 1.09853 были выбраны не потому, что красиво выглядели на графике. Они были выбраны там, где сходились:
*открытый интерес по путам;
*отрицательная гамма;
*перекос дельты;
*ликвидность;
*модельные вероятности.
И главное: у сделки был заранее определённый риск. Поэтому даже если бы рынок пошёл против, это была бы не катастрофа, а сработавший хедж.
Когда сделка уже закрыта, легко рассказывать, «как всё было очевидно». В моменте же всё решили план, уровни и дисциплина.
Это разбор уже отработанной сделки, а не инвестиционная рекомендация. Идентификация участников — реконструкция по паттернам исполнения. Прошлые результаты не гарантируют будущих. Управляйте риском.
Когда сделка закрыта, легко показать красивый график и сказать: «Вот видите, всё было очевидно». Но 11 ноября 2026 года очевидного было мало. Была цена 1.11709, зона набора 1.1165–1.1219 и опционный поток, который указывал вниз.
Сегодня я хочу разобрать, почему цели стояли именно на 1.10706 и 1.09853 и кто, по нашим оценкам, был в рынке. Это история уже отработанной сделки — не сигнал и не призыв повторять.
Пять причин, почему цели были именно такими
1. Пики открытого интереса по путам
На 1.09853 стояло 3 240 контрактов, на 1.10706 — 2 620. Это не тонкий рынок. На этих страйках был сосредоточен основной объём защиты и ставок на снижение. Именно там у продавцов путов и маркет-мейкеров возникала максимальная потребность хеджироваться.
2. Отрицательная гамма
Пик отрицательной гаммы — на 1.10706: −150 лотов на 1 пипс. Это −1 500 лотов на 10 пипсов. При движении вниз дилеры вынуждены продавать фьючерс для ребаланса дельты. Чем ближе цена к 1.10706, тем сильнее давление. На 1.09853 к этому добавлялся максимальный путовый OI — финальная зона хеджа.
3. Перекос дельты
70% путов на 1.09853 купили маркет-тейкеры. Маркет-мейкеры остались чистыми продавцами путов. Нетто-дельта продавца — −0.54, покупателя ATM-коллов — +0.27. Перекос был явно в сторону снижения.
4. Ликвидность и техника
1.10706 — первый уровень, где заканчивалась плотная нейтральная зона 1.1165–1.1218 и начинался «воздух» до следующего скопления путов. 1.09853 — следующий крупный страйк и зона, куда указывали 70% траекторий Монте-Карло.
5. Модели и R:R
ARIMA давала 71% вероятности хода к 1.09853, Монте-Карло — 70% траекторий. При риске на хедж 66 пунктов получалось R:R ≈1:1.52 до первой цели и ≈1:2.82 до второй. Это не «красивые цифры», а уровни, где вероятность, ликвидность и поток хеджирования давали асимметрию.
Кто был в рынке
Мы не можем легально назвать конкретные фонды по биржевому потоку. Поэтому имена ниже — условные метки типа участника, а не утверждение о реальных юрлицах.
Frankfurt Macro Partners — макро-фонд, EUR-фокус. Пут 1.09853 + фьючерсный шорт. Вход около 1.1190. Роль: дальняя цель 1.09853.
Rhine FX Partners — валютный хедж-фонд. Пут 1.10706 + продажа фьючерса. Вход около 1.1180. Роль: драйвер цели 1.10706.
Continental Rates Fund — глобальный макро. Пут-спред 1.10706 / 1.09853. Вход около 1.1200. Роль: связывает обе цели.
Amsterdam Prop Desk — гамма-скальпинг. Стрэддл 1.1180 + активный скальпинг. Вход около 1.1175. Роль: ликвидность и усиление гаммы.
European Pension Fund — институциональный хедж. Коллы 1.12368. Вход около 1.1210. Роль: защита от роста, а не ставка на рост.
Zurich Multi-Strategy — мульти-стратегия. Пут 1.09853, дальний страйк. Вход около 1.1170. Роль: дальняя защита.
Совокупная доля идентифицированных профилей — около 80% объёма. Входы шли в окно 10–11 ноября, мелкими частями, чтобы не сдвигать цену. Это реконструкция по паттернам исполнения, а не доказательство сговора.
За кем мы следили
Мы смотрели не на имена, а на следы исполнения:
- агрессивное исполнение по ask/bid — срочность;
- рост открытого интереса на конкретном страйке — на 1.10706 OI вырос на 22%;
- перекос дельты — −0.54 / +0.27;
- крупный размер клипа относительно среднего дневного объёма;
- синхронность входов в узком окне 10–11 ноября.
Совпадение трёх признаков — агрессивное исполнение, рост OI и перекос дельты — мы трактовали как след информированного капитала. Дальше определяли тип портфеля: направленный шорт через путы, синтетический фьючерс, дельта-нейтральный стрэддл, защитный пут-спред или продажа волатильности. Именно тип портфеля раскрывает, куда смотрит капитал и где будет выстраивать защиту.
Как отработала сделка
После закрытия ниже 1.11650 сценарий пошёл в работу. Первая цель 1.10706 была достигнута, затем цена дошла и до 1.09853. Дневного закрытия выше 1.12368 не случилось, поэтому хедж к 1.13205 не активировался.
Сделка была закрыта двумя частями. От цены плана 1.11709 до первой цели — около 100 пунктов, до второй — около 186 пунктов.
Границы достоверности
Здесь важно быть честным:
имена фондов — условные метки типа участника, а не установленные юрлица;
«скоординированная аккумуляция» — интерпретация синхронных входов, а не доказанный сговор;
вероятности 71%/29% и R:R согласованы с моделями и опционным профилем, но не являются гарантией;
данные актуальны на 11.11.2026, 00:12 МСК. При закрытии выше 1.12368 сценарий пересматривался бы.
Чему учит эта история
Цели 1.10706 и 1.09853 были выбраны не потому, что красиво выглядели на графике. Они были выбраны там, где сходились:
*открытый интерес по путам;
*отрицательная гамма;
*перекос дельты;
*ликвидность;
*модельные вероятности.
И главное: у сделки был заранее определённый риск. Поэтому даже если бы рынок пошёл против, это была бы не катастрофа, а сработавший хедж.
Когда сделка уже закрыта, легко рассказывать, «как всё было очевидно». В моменте же всё решили план, уровни и дисциплина.
Это разбор уже отработанной сделки, а не инвестиционная рекомендация. Идентификация участников — реконструкция по паттернам исполнения. Прошлые результаты не гарантируют будущих. Управляйте риском.

免责声明
这些信息和出版物并非旨在提供,也不构成TradingView提供或认可的任何形式的财务、投资、交易或其他类型的建议或推荐。请阅读使用条款了解更多信息。