
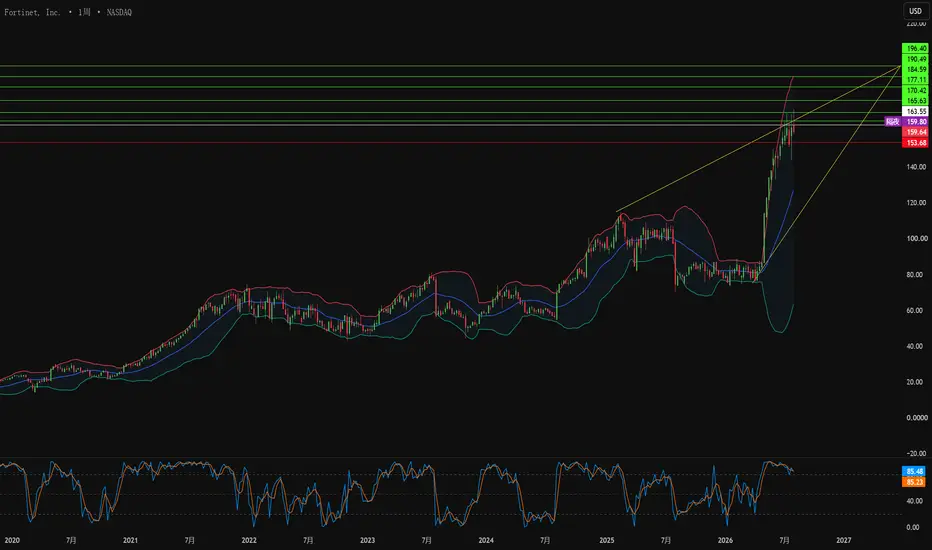
Fortinet在2026年第二季度的业绩超越了其指引上限。总收入达到20.5亿美元,同比增长26%。产品收入表现尤为亮眼,受FortiGate出货量增加和企业模型升级推动,增长52%至7.73亿美元。账单金额(Billings)增长33%,达到23.7亿美元。Non-GAAP毛利率保持在80.9%,而营业利润率扩大490个基点,达到创纪录的38%。调整后自由现金流达到9.96亿美元,利润率为49%。管理层积极进行资本回报,今年迄今斥资9.73亿美元回购了1250万股股票。
战略核心在于芯片,而非利润表。英特尔代工(Intel Foundry)将共同开发并制造Fortinet的第六代SP6防火墙ASIC芯片。Fortinet由此成为Intel Foundry的首个外部网络安全客户,也是Intel 4制程节点上的首个外部客户。生产将在爱尔兰的Fab 34工厂进行。这一地理位置至关重要:Fortinet占据全球防火墙设备出货量约48%的份额,保障这一供应规模需要在东亚代工厂之外保持供应链的连续性。SP6还放弃了SP5的7nm单片设计,转向分散式小芯片(chiplet)架构,从而提高了良品率并降低了单位成本。
需求驱动力正在从三个方向汇合。数据主权法规正在推动企业转向本地审查,Fortinet通过FortiSASE Outpost(针对限制性流量的客户现场接入点)来解决这一问题。劳动力短缺正迫使自动化转型,56%的业务领导者将技能差距列为数据泄露的原因,60%的人在招募AI安全人才方面面临困难。企业对AI的采用创造了新的攻击面,FortiAIGate利用NVIDIA Blackwell和Hopper加速、Dynamo推理框架以及Nemotron安全模型来进行内联提示词监控。各业务板块的数据反映了这一趋势:SASE防火墙账单增长34%,突破20亿美元;OT安全账单增长超过55%;AI驱动的SecOps账单增长25%。
整体业绩指引全面上调。全年收入目标现定为80.2亿至81.8亿美元,账单金额定为93.5亿至95.5亿美元,Non-GAAP每股收益定为3.41至3.47美元。财务模型中的主要警惕点是内存组件价格,管理层指出这将在下半年对账单构成高个位数的逆风。Fortinet通过扩大现有客户的钱包份额以及提高高性能设备销售价格来缓解这一影响。定制芯片、西方制造与AI安全整合的结合,构筑了一条仅靠软件的竞争对手难以企及且成本高昂的护城河。
战略核心在于芯片,而非利润表。英特尔代工(Intel Foundry)将共同开发并制造Fortinet的第六代SP6防火墙ASIC芯片。Fortinet由此成为Intel Foundry的首个外部网络安全客户,也是Intel 4制程节点上的首个外部客户。生产将在爱尔兰的Fab 34工厂进行。这一地理位置至关重要:Fortinet占据全球防火墙设备出货量约48%的份额,保障这一供应规模需要在东亚代工厂之外保持供应链的连续性。SP6还放弃了SP5的7nm单片设计,转向分散式小芯片(chiplet)架构,从而提高了良品率并降低了单位成本。
需求驱动力正在从三个方向汇合。数据主权法规正在推动企业转向本地审查,Fortinet通过FortiSASE Outpost(针对限制性流量的客户现场接入点)来解决这一问题。劳动力短缺正迫使自动化转型,56%的业务领导者将技能差距列为数据泄露的原因,60%的人在招募AI安全人才方面面临困难。企业对AI的采用创造了新的攻击面,FortiAIGate利用NVIDIA Blackwell和Hopper加速、Dynamo推理框架以及Nemotron安全模型来进行内联提示词监控。各业务板块的数据反映了这一趋势:SASE防火墙账单增长34%,突破20亿美元;OT安全账单增长超过55%;AI驱动的SecOps账单增长25%。
整体业绩指引全面上调。全年收入目标现定为80.2亿至81.8亿美元,账单金额定为93.5亿至95.5亿美元,Non-GAAP每股收益定为3.41至3.47美元。财务模型中的主要警惕点是内存组件价格,管理层指出这将在下半年对账单构成高个位数的逆风。Fortinet通过扩大现有客户的钱包份额以及提高高性能设备销售价格来缓解这一影响。定制芯片、西方制造与AI安全整合的结合,构筑了一条仅靠软件的竞争对手难以企及且成本高昂的护城河。

Connecting the dots to Decode the Invisible. This post is a summary. To understand the rigged game, you need the evidence. Access the Full Analysis + Raw Sources (Lab Reports, Patents, Academic Research & Cyber Intel). See the reality here ➜ udisview.com
免责声明
这些信息和出版物并非旨在提供,也不构成TradingView提供或认可的任何形式的财务、投资、交易或其他类型的建议或推荐。请阅读使用条款了解更多信息。
Connecting the dots to Decode the Invisible. This post is a summary. To understand the rigged game, you need the evidence. Access the Full Analysis + Raw Sources (Lab Reports, Patents, Academic Research & Cyber Intel). See the reality here ➜ udisview.com
免责声明
这些信息和出版物并非旨在提供,也不构成TradingView提供或认可的任何形式的财务、投资、交易或其他类型的建议或推荐。请阅读使用条款了解更多信息。