
Fundamentale & geopolitische Lage
Naher Osten
Die geopolitische Lage bleibt weiterhin angespannt und dürfte auch zum Wochenstart einer der wichtigsten Markttreiber bleiben. Besonders die Entwicklungen rund um Iran, USA, Saudi-Arabien und die Vereinigten Arabischen Emirate stehen im Fokus.
Die Märkte beobachten aktuell sehr genau, ob es zu einer weiteren Eskalation im Nahen Osten kommt, da dies direkte Auswirkungen auf Ölpreise, Inflationserwartungen und Risk Assets haben kann. Gerade die Energiepreise reagieren extrem sensibel auf geopolitische Unsicherheit in dieser Region.
Zusätzlich bleibt das Thema „Sovereign AI“ relevant. Vor allem die Golfstaaten investieren aktuell massiv in AI-Infrastruktur und Rechenzentren. Dies spielt wiederum Nvidia und dem gesamten US-Tech-Sektor in die Karten.
China & Taiwan
Auch die Spannungen zwischen China und Taiwan bleiben weiterhin ein relevanter Risikofaktor für die Märkte. Gerade für den Halbleitersektor und die gesamte globale Lieferkette bleibt Taiwan von enormer Bedeutung.
Eine weitere Eskalation könnte sich direkt auf globale Risk Assets, den Nasdaq und insbesondere AI- und Chipwerte auswirken. Der Markt bleibt hier extrem sensitiv gegenüber geopolitischen Headlines.
Wirtschaftsdaten & fundamentaler Überblick
Heute erwartet uns insgesamt eher ein ruhigerer Tag auf der Makroseite. Im Fokus steht vor allem EZB-Mitglied Elderson. Hier bleibt abzuwarten, ob Aussagen zur Monetary Policy getroffen werden und ob der Ton eher hawkish, neutral oder dovish ausfällt.
Sollten entsprechende Statements kommen, könnte dies kurzfristig Volatilität in die Märkte bringen. Insgesamt bleibt der Fokus heute jedoch klar auf geopolitischen Headlines und weniger auf klassischen Wirtschaftsdaten.
Ganz wichtig diese Woche: Nvidia Earnings.
Nvidia veröffentlicht die Quartalszahlen am Mittwoch nach US-Börsenschluss. Die Erwartungen sind extrem hoch.
Wall Street erwartet aktuell:
* ca. 78,8 Milliarden USD Umsatz
* ca. 1,77 USD EPS
* Gross Margins weiterhin im Bereich von rund 75 %
Besonders wichtig:
Nvidia allein macht mittlerweile rund 7–8 % des gesamten S&P 500 aus und sogar ca. 13–14 % des Nasdaq 100.
Das bedeutet:
Diese Earnings bewegen nicht mehr nur eine einzelne Aktie, sondern potenziell den gesamten Markt.
Sollte Nvidia die extrem hohen Erwartungen nicht erfüllen oder schwache Guidance liefern, könnte dies starke Auswirkungen auf Nasdaq, SPX und allgemein auf den gesamten Risk-Asset-Sektor haben.
Werden die Zahlen hingegen stark aufgenommen und die Erwartungen erneut geschlagen, könnte dies weiteres Momentum im Tech-Sektor auslösen.
Märkte & Korrelationen im Überblick
US Oil
US Oil notiert aktuell rund 2 % im Plus bei ca. 103,13 USD.
Wir haben hier ein deutliches Gap-Up gesehen und befinden uns weiterhin stabil über der psychologisch wichtigen 100-Dollar-Marke. Zusätzlich konnte der Wochenhöchstkurs der Vorwoche im Bereich von ca. 103,8 USD gebrochen werden.
Das große Bild bleibt damit weiterhin bullisch.
Steigende Energiepreise bedeuten gleichzeitig:
* höhere Inflationssorgen
* steigenden Druck auf Zentralbanken
* potenziell höhere Bondrenditen
Ein weiterer Faktor also, der aktuell für Unsicherheit in den Märkten sorgt.
US-Bonds
Die Bonds bleiben meiner Meinung nach aktuell einer der wichtigsten Faktoren überhaupt und sollten von Marktteilnehmern deutlich stärker beobachtet werden.
Wir befinden uns hier in sehr kritischen Bereichen.
Aktuell:
* 3-Year Bonds: +0,5 %
* 5-Year Bonds: +0,4 %
* 10-Year Bonds: +0,4 %
* 30-Year Bonds: ca. 5,14 % – weiterhin auf extrem hohen Niveaus
Besonders die 10-Year Bonds bleiben entscheidend. Alles über 4,5 % bleibt aus Marktsicht kritisch.
Steigende Bondrenditen bedeuten vereinfacht:
Der Markt verlangt höhere Renditen, um weiterhin US-Dollar und Staatsanleihen zu halten. Dafür werden Bonds verkauft, wodurch die Renditen steigen.
Je höher die Renditen steigen, desto attraktiver werden Bonds und der US-Dollar im Vergleich zu Risk Assets.
Das kann zu Kapitalabflüssen aus:
* Aktien
* Tech
* Krypto
* allgemeinen Risk Assets
führen.
Ein wichtiger Vergleich:
Im Oktober 2023 hatten wir ähnliche extreme Renditeniveaus bei den 30-Year Bonds. Danach fielen die Renditen stark zurück und gleichzeitig startete eine massive Rallye im Nasdaq.
Heißt:
Fallende Bondrenditen = oft bullish für Risk Assets.
Steigende Bondrenditen = eher bearish für Risk Assets.
DXY – US-Dollar Index
Der DXY startet etwas schwächer in die Woche und notiert aktuell bei ca. 99,18.
Trotzdem bleibt der US-Dollar insgesamt weiterhin auf hohem Niveau.
Entscheidend bleibt:
Schafft der DXY den Ausbruch über die 99,5-Zone Richtung 100–100,5 oder fallen wir erneut zurück in die Range und brechen eher Richtung 98,5.
Auch hier bleiben die Bonds mit der entscheidende Faktor.
VIX – Volatilität
Der VIX bleibt aktuell mit rund 18,42 noch vergleichsweise ruhig.
Trotzdem gilt weiterhin:
Ein nachhaltiger Anstieg über die 20er-Marke könnte auf zunehmende Unsicherheit und höhere Volatilität im SPX und allgemein in Risk Assets hindeuten.
Risk Assets im Überblick
Bitcoin
Bitcoin hat bereits das Wochenlow bei ca. 76.700 USD gebrochen und kurz darunter gegriffen.
Jetzt bleibt abzuwarten, ob sich dieses Risk-Off-Momentum fortsetzt oder ob erneut Liquidität gesammelt wird und weitere Long-Abgriffe nach oben folgen.
Nasdaq
Im Nasdaq wurde das Wochentief bisher noch nicht signifikant gebrochen.
Ich bleibe hier eher short gerichtet, sobald wir nachhaltig unter die 28.500 brechen.
Solange dies nicht passiert, sehe ich weiterhin Potenzial für weitere Long-Abgriffe nach oben.
SPX
Beim SPX gilt weiterhin dasselbe Bild:
Entscheidend bleibt, ob wir unter das Wochentief kommen.
US30
Im US30 wurde das Wochentief bereits gebrochen und die Zone um 49.000 Punkte erneut angelaufen.
Wie bereits in der Wochenanalyse erwähnt, würde ich den Retest gerne etwas tiefer sehen – idealerweise im Bereich von 48.900–49.000.
Solange wir nicht nachhaltig über 49.500 kommen, bleibe ich hier kurzfristig eher short gerichtet bis zum Abgriff bei 48.900.
Charttechnische Analyse – DAX
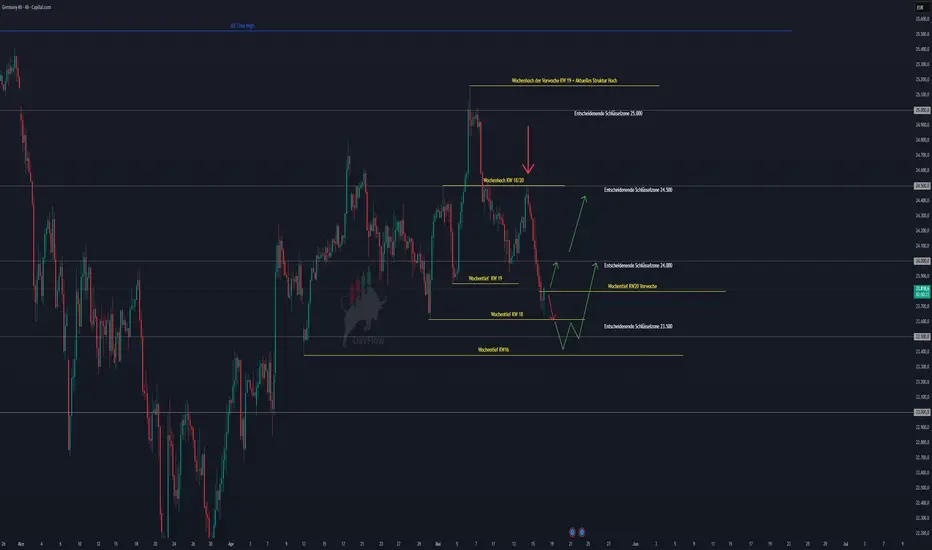
Wie bereits gestern im Wochenausblick erwähnt, haben wir nach dem Bruch des Wochentiefs von KW20 im Bereich von ca. 23.800 bereits deutlicheren Verkaufsdruck gesehen.
Die Zone um das Wochentief von KW18 bei ca. 23.630 wurde bereits angelaufen.
Jetzt bleibt für mich entscheidend:
Bullisches Szenario:
Der DAX stabilisiert sich oberhalb des Wochentiefs von KW20 und startet erneut einen Push Richtung 24.000 Punkte.
Bearishes Szenario:
Wir rejecten erneut am Wochentief, fallen darunter und sehen tiefere Preise Richtung 23.500–23.400, um dort weitere Liquidität einzusammeln.
Übergeordnet bleibe ich jedoch weiterhin bullisch, solange wir nicht nachhaltig unter das Wochentief von KW16 bei ca. 23.400 fallen.
Ich halte es aktuell weiterhin für wahrscheinlicher, dass wir nochmals Long-Abgriffe Richtung 24.000 sehen.
Wie wir dort reagieren und ob weiteres Momentum Richtung 24.500 entsteht, hängt stark von:
* Nvidia Earnings
* Bonds
* Inflation
* geopolitischen Entwicklungen und Headlines
ab.
Vor allem Nvidia bleibt hier extrem wichtig.
Durch die enorme Gewichtung im SPX und Nasdaq könnten die Earnings ein massiver algorithmischer Trigger für den gesamten Markt werden.
Sollten die Zahlen enttäuschen, könnte insbesondere der Nasdaq deutlich unter Druck geraten.
Werden die Zahlen hingegen erneut stark aufgenommen und gleichzeitig bleibt das geopolitische Umfeld stabil bzw. entspannt sich sogar weiter, könnten wir nochmals starke Long-Abgriffe in den Aktienmärkten sehen.
Overall bleibe ich daher trotz möglicher Gewinnmitnahmen weiterhin bullish auf Risk Assets.
Wie seht ihr Risk Assets aktuell?
Wie seht ihr den DAX?
Schreibt es mir gerne in die Kommentare.
Keine Anlageberatung, nur meine persönliche Markteinschätzung.
Ich wünsche euch einen guten Start in die Woche!

免责声明
这些信息和出版物并非旨在提供,也不构成TradingView提供或认可的任何形式的财务、投资、交易或其他类型的建议或推荐。请阅读使用条款了解更多信息。