
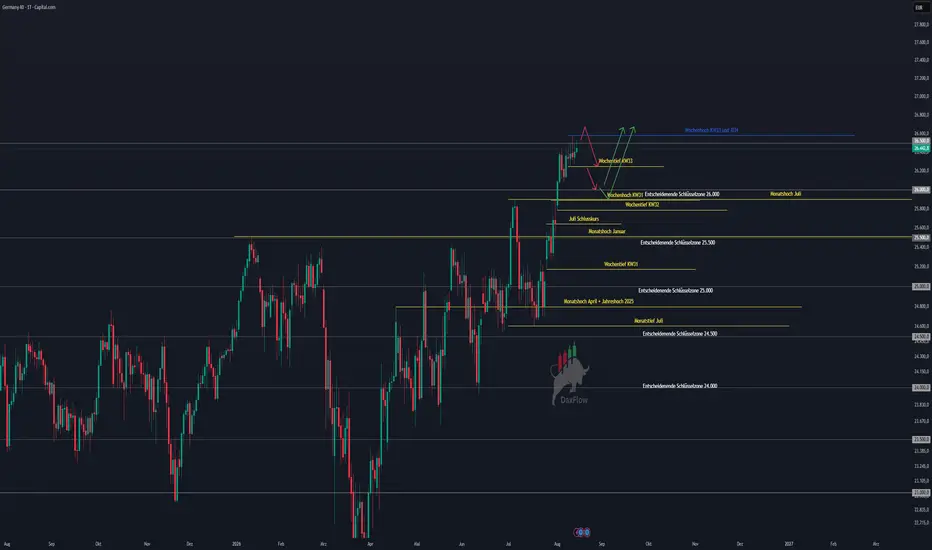
Fundamentaler, makroökonomischer und charttechnischer Ausblick für die Handelswoche KW34
Willkommen zum Wochenausblick für die Handelswoche KW34.
Nach einer erneut starken Handelswoche an den US-Aktienmärkten und neuen Allzeithochs bei mehreren großen Indizes steht in der kommenden Woche vor allem die Frage im Mittelpunkt, ob die aktuelle Rally weiter an Dynamik gewinnen kann oder ob sich die Märkte zunächst in eine Konsolidierungs- beziehungsweise Range-Phase bewegen.
Gleichzeitig bleibt die geopolitische Lage rund um den Iran, die USA und den Nahen Osten ein erheblicher Unsicherheitsfaktor. Insbesondere die Entwicklung rund um die Straße von Hormus und die dadurch erhöhten Energiepreise können über Inflationserwartungen und Zinserwartungen erheblichen Einfluss auf die Märkte nehmen.
Makroseitig ist KW34 im Vergleich zu den kommenden Wochen noch relativ überschaubar. Der absolute Höhepunkt der Woche sind für mich deshalb die FOMC Meeting Minutes. Zusätzlich stehen die europäischen Inflationsdaten, verschiedene Einkaufsmanagerindizes sowie weitere US-Konjunkturdaten auf der Agenda.
Bevor Ende August mit Jackson Hole, Nvidia-Earnings, PCE-Daten und weiteren wichtigen Konjunkturdaten mehrere potenzielle Volatilitätstreiber auf den Markt zukommen, könnte KW34 zunächst von einer ruhigeren Sommermarktphase geprägt sein.
Agenda
1. Geopolitische Lage
2. Earnings Season KW34
3. Fundamentale Wirtschaftsdaten KW34
4. Fed und Zinspolitik
5. Märkte und Korrelationen im Überblick
6. Risk Assets im Überblick
7. DAX – technischer Ausblick
8. Fazit
⸻
1. Geopolitische Lage
Der mit Abstand wichtigste geopolitische Faktor bleibt die Eskalation zwischen den USA und dem Iran.
Die Situation rund um die Straße von Hormus bleibt angespannt. Auf US-Seite wurden zuletzt erneut sehr harte Aussagen gegenüber dem Iran gemacht. Gleichzeitig stellt Teheran klar, dass eine Öffnung beziehungsweise Schließung der Straße von Hormus ausschließlich unter iranischer Autorität erfolgen werde.
Damit bleibt das Risiko für die internationalen Energie- und Transportmärkte bestehen.
Besonders relevant ist dabei, dass die geopolitische Eskalation bereits direkt auf den Ölmarkt durchschlägt. Brent konnte in der vergangenen Woche deutlich zulegen und schloss zuletzt bei rund 88,52 USD je Barrel. Auch US Oil zeigte in KW33 eine starke Entwicklung.
Zusätzlich bleibt die Situation im Jemen angespannt. Die Huthi haben erneut saudische Ziele angegriffen. Unter anderem wurde laut den vorliegenden Meldungen eine Anlage von Saudi Aramco in Najran mit einer Drohne angegriffen. Gleichzeitig kam es zu weiteren Angriffen auf mit Saudi-Arabien verbundene Kräfte im Jemen.
Auch im Libanon bleibt die Lage angespannt. Israel meldete weitere Angriffe auf Hisbollah-Infrastruktur im Südlibanon. Gleichzeitig wurden laut den vorliegenden Meldungen mehrere Menschen bei einem israelischen Luftangriff getötet.
Besonders kritisch für die Märkte ist allerdings nicht jeder einzelne militärische Vorfall, sondern die mögliche Verknüpfung der verschiedenen Konfliktherde mit dem Energiemarkt.
Sollte sich die Situation rund um Hormus weiter verschärfen, könnte ein nachhaltiger Anstieg der Ölpreise die Inflationserwartungen erneut erhöhen. Das wäre insbesondere für die Zentralbanken problematisch, da eine schwächere Konjunktur eigentlich für niedrigere Zinsen sprechen würde, steigende Energiepreise jedoch genau in die entgegengesetzte Richtung wirken.
Damit entsteht aktuell ein klassischer makroökonomischer Zielkonflikt:
Schwächeres Wachstum → eigentlich Zinssenkungen
gegen
höhere Energiepreise → höhere Inflation → weniger Spielraum für Zinssenkungen beziehungsweise restriktivere Geldpolitik.
Für die kommenden Monate wird deshalb insbesondere die Entwicklung der Energiepreise interessant. Wir befinden uns mittlerweile Mitte August. Mit dem Herbst und Winter steigt der Energieverbrauch in Europa, Teilen Nordamerikas und Asiens wieder deutlich an.
Sollte die geopolitische Situation bis dahin nicht entschärft werden, könnte sich dieser Faktor im letzten Quartal des Jahres noch deutlich stärker auf Inflation, Zentralbankpolitik und damit auch auf die Risk Assets auswirken.
⸻
2. Earnings Season KW34
Die Earnings Season zum zweiten Quartal wird zunehmend dünner.
Die großen US-Tech-Unternehmen haben ihre Quartalszahlen bereits größtenteils veröffentlicht. In KW34 stehen daher keine vergleichbaren Mega-Earnings wie während der Hochphase der Berichtssaison an.
Trotzdem gibt es einige interessante Unternehmen.
Unter anderem stehen Home Depot, Target, Walmart und Ross Stores im Fokus. Gerade bei den großen Retail-Unternehmen können die Zahlen interessante Informationen über den Zustand des US-Konsumenten liefern.
Nach den zuletzt schwächeren US-Retail-Sales und dem Rückgang des Verbrauchervertrauens wird deshalb insbesondere auf Aussagen zu Konsumverhalten, Margen, Nachfrage und Ausblick geachtet werden.
Für die großen Technologie- und AI-Aktien wird es hingegen insbesondere gegen Ende August interessant.
Der absolute Fokus liegt dabei auf Nvidia. Die Quartalszahlen Ende August werden erneut ein wichtiges Event für den gesamten Technologiesektor und damit indirekt auch für die großen US-Indizes darstellen.
Hinzu kommen Unternehmen wie CrowdStrike, die ebenfalls Ende August beziehungsweise in den darauffolgenden Wochen relevant werden.
Damit ist KW34 aus Earnings-Sicht eher eine Übergangswoche.
⸻
3. Fundamentale Wirtschaftsdaten KW34
Auch der Wirtschaftsdatenkalender ist in KW34 zunächst relativ ruhig.
Montag
Zum Wochenstart stehen unter anderem Aussagen von EZB-Chefvolkswirt Philip Lane sowie der New York Empire State Manufacturing Index an.
Beide Daten sind für mich eher von sekundärer Bedeutung.
Dienstag
Am Dienstag wird es mit den europäischen beziehungsweise deutschen ZEW Economic Sentiments interessanter.
Zusätzlich stehen weitere Aussagen von EZB-Vertretern sowie verschiedene US-Konjunkturdaten auf der Agenda.
Auch hier erwarte ich allerdings noch keinen entscheidenden Marktimpuls.
Mittwoch – erster großer Makro-Tag
Am Mittwoch wird es deutlich interessanter.
Neben weiteren Aussagen von EZB-Präsidentin Christine Lagarde stehen die europäischen Inflationsdaten im Fokus.
Für den CPI werden aktuell folgende Werte erwartet:
* CPI YoY: 2,9 % Forecast / 2,9 % Previous
* Core CPI YoY: 2,5 % Forecast / 2,5 % Previous
* CPI MoM: 2,8 % Forecast / -0,1 % Previous
Gerade vor dem Hintergrund der aktuell eingepreisten Zinserwartungen der EZB sind diese Daten besonders relevant.
Laut dem aktuellen EZB-Watch-Bild liegt die Wahrscheinlichkeit für eine 25-Basispunkte-Anhebung auf 2,5 % im September bei rund 90 %.
Für Oktober wird die Verteilung bereits deutlich interessanter:
* 77,2 % für 2,5 %
* 14,4 % für 2,75 %
* 8,4 % für einen unveränderten Zinssatz
Noch spannender wird der Dezember:
* 46,2 % für 2,5 %
* 42,7 % für 2,75 %
* 6,5 % für 3,0 %
Damit verschiebt sich das Gleichgewicht zunehmend in Richtung weiterer beziehungsweise stärkerer Zinserhöhungen.
Genau deshalb wird der kommende CPI-Bericht wichtig.
Sollte die Inflation höher ausfallen als erwartet, könnte der Markt weitere Zinserhöhungen einpreisen. Sollte die Inflation dagegen niedriger ausfallen, könnte ein Teil dieser Erwartungen wieder ausgepreist werden.
Zusätzlich spricht am Mittwoch Lagarde.
Ihre Aussagen werden deshalb besonders interessant, weil der Markt aktuell sehr sensibel auf Hinweise bezüglich des zukünftigen Zinspfades reagiert.
Ebenfalls am Mittwoch:
Crude Oil Inventories.
Nach dem zuletzt extremen Bestandsaufbau von rund 17,423 Millionen Barrel wird interessant sein, wie sich die Lagerbestände entwickeln.
Das ist insbesondere vor dem Hintergrund des aktuell sehr hohen Ölpreises relevant.
FOMC Meeting Minutes – Hauptfokus der Woche
Der wichtigste Termin der gesamten Woche sind für mich allerdings die FOMC Meeting Minutes.
Die Minutes liefern einen detaillierten Einblick in die geldpolitische Diskussion der vergangenen FOMC-Sitzung und können Hinweise darauf geben, wie die Mitglieder des Komitees die zukünftige Entwicklung von Inflation, Wachstum, Arbeitsmarkt und Zinspolitik einschätzen.
Der Markt wird insbesondere darauf achten, wie groß der Konsens innerhalb der Fed tatsächlich ist und wie viele Mitglieder eine weitere Zinserhöhung beziehungsweise eine unveränderte Geldpolitik favorisieren.
Damit können die Minutes direkten Einfluss auf:
US-Dollar → US-Renditen → Aktienmärkte → Risk Assets
haben.
Donnerstag
Am Donnerstag folgen unter anderem:
* Deutscher PPI
* Veröffentlichung des Accounts der EZB zur letzten geldpolitischen Sitzung
* Philadelphia Fed Manufacturing Index
* Initial Jobless Claims
Der Philadelphia Fed Manufacturing Index liefert einen Einblick in die wirtschaftliche Aktivität beziehungsweise Stimmung im produzierenden Gewerbe der Philadelphia-Region.
Die Initial Jobless Claims zeigen wiederum die Entwicklung der Erstanträge auf Arbeitslosenhilfe und sind damit ein wichtiger kurzfristiger Indikator für den US-Arbeitsmarkt.
Freitag
Zum Abschluss der Woche stehen die HCOB Manufacturing und Services PMI-Daten aus der Eurozone sowie die S&P Global Manufacturing und Services PMI-Daten aus den USA im Fokus.
Diese Daten geben einen sehr schnellen Einblick in die wirtschaftliche Aktivität und sind deshalb insbesondere für die Einschätzung der Konjunkturdynamik relevant.
Insgesamt bleibt KW34 damit noch relativ überschaubar.
Die wirklich großen potenziellen Volatilitätstreiber kommen erst gegen Ende August:
Jackson Hole, Nvidia Earnings, PCE, Core PCE, Consumer Confidence und weitere wichtige US-Konjunkturdaten.
Dementsprechend könnte KW34 durchaus noch von einer Sommermarkt- und Range-Phase geprägt sein.
⸻
4. Fed und Zinspolitik
Das Bild der US-Notenbank hat sich zuletzt deutlich verändert.
Die schwächeren Inflationsdaten, der schwächere PPI sowie der schwächere Arbeitsmarktbericht haben die Erwartung weiterer aggressiver Zinserhöhungen reduziert.
Gleichzeitig entsteht durch die geopolitische Situation ein neues Problem:
Steigende Öl- und Energiepreise können die Inflation wieder erhöhen.
Damit befindet sich die Fed momentan zwischen zwei gegensätzlichen Entwicklungen.
Das aktuelle FedWatch-Bild zeigt für das September-Meeting eine Wahrscheinlichkeit von rund 66,9 % für einen unveränderten Zinssatz.
Für Oktober liegen die Erwartungen bei rund 53,6 % für einen unveränderten Zinssatz.
Für Dezember sind es mittlerweile rund 32,4 %, die ebenfalls von einem unveränderten Zinssatz ausgehen.
Damit wird aktuell für das Gesamtjahr nur noch sehr wenig zusätzliche Straffung eingepreist.
Sollte sich diese eine verbleibende Zinserhöhung ebenfalls aus den Erwartungen verabschieden, könnte der Markt zunehmend mit einer unveränderten Fed für den Rest des Jahres rechnen.
Das wäre grundsätzlich positiv für Risk Assets.
Ein positives FOMC-Protokoll, ein dovisher Ton während Jackson Hole, gute Inflationsdaten oder eine Deeskalation im Nahen Osten könnten dieses Szenario zusätzlich unterstützen.
Dann wäre das klassische Marktbild:
Fed dovish → US-Dollar schwächer → Renditen tendenziell niedriger → Risk Assets profitieren.
Umgekehrt würde eine hawkishe Fed, kombiniert mit steigenden Ölpreisen und geopolitischer Eskalation, das Bild deutlich verändern.
⸻
5. Märkte und Korrelationen
US Oil
US Oil war einer der stärksten Märkte der vergangenen Woche.
In KW33 konnte WTI um rund 7,1 % zulegen und notiert aktuell bei etwa 82,39 USD.
Damit haben wir nahezu am Weekly High der vergangenen Woche geschlossen.
Von wirklicher Schwäche kann im Ölmarkt daher aktuell nicht gesprochen werden.
Hohe Energiepreise bedeuten gleichzeitig weiterhin erhöhte Inflationsrisiken.
Szenario 1: weitere Eskalation
Sollte sich die Situation im Nahen Osten weiter verschärfen, liegen für mich folgende Bereiche im Fokus:
79 USD als wichtiger Support beziehungsweise Monatstief aus April.
Auf der Oberseite:
86,31 USD
86,76 USD
und darüber der psychologisch wichtige Bereich um:
90 USD.
Szenario 2: Deeskalation
Sollte die geopolitische Situation deutlich entspannter werden und US Oil nachhaltig unter 79 USD schließen, würde für mich zunächst der Bereich um 77 USD interessant.
Darunter wären:
74 USD und 72 USD
die nächsten relevanten Zielbereiche.
⸻
US Bonds / US-Staatsanleihen
Bei den US-Staatsanleihen bleiben insbesondere die langfristigen Renditen auf einem hohen Niveau.
In der vergangenen Woche entwickelten sich die einzelnen Laufzeiten unterschiedlich:
* 3Y: -0,37 %
* 5Y: +0,15 %
* 10Y: +1,00 %
* 30Y: +1,20 %
Das ist interessant, weil kurzfristige und langfristige Laufzeiten unterschiedliche Erwartungen des Marktes widerspiegeln.
Wenn kurzfristige Renditen weniger stark steigen beziehungsweise fallen, während langfristige Renditen hoch bleiben oder weiter steigen, zeigt das, dass der Markt zwar eine weniger aggressive kurzfristige Geldpolitik erwartet, gleichzeitig aber langfristig weiterhin Inflations-, Wachstums- und Fiskalrisiken einpreist.
Gerade die Kombination aus hohen langfristigen Renditen und gleichzeitig hohen Ölpreisen bleibt daher ein wichtiger Faktor für die Bewertung von Aktien.
⸻
US-Dollar
Der US-Dollar blieb in KW33 nahezu unverändert.
Der DXY konnte lediglich rund 0,05 % zulegen und wurde erneut an der 100er-Marke abgewiesen.
Damit befinden wir uns weiterhin in einer Range zwischen etwa 99,5 und 100.
Für einen Ausbruch nach oben muss die 100,1 überwunden werden.
Danach wären:
100,5 und 100,65
die nächsten relevanten Bereiche.
Auf der Unterseite bleibt 99,39 entscheidend. Darunter würde wieder die 99er-Marke in den Fokus rücken.
Grundsätzlich erwarte ich beim Dollar weiterhin eher eine Range, bis ein neuer fundamentaler Impuls kommt.
Dabei ist die Zinskomponente entscheidend:
Mehr eingepreiste Zinserhöhungen → Dollar tendenziell stärker.
Weniger eingepreiste Zinserhöhungen → Dollar tendenziell schwächer.
Bei einer dovishen Fed kann es dementsprechend zu Kapitalabflüssen aus dem Dollar und tendenziell auch aus US-Staatsanleihen kommen.
⸻
VIX
Der VIX befindet sich weiterhin auf einem sehr niedrigen Niveau.
Mit rund 14,26 ist die implizite Volatilität im US-Aktienmarkt vergleichsweise gering.
Das zeigt, wie entspannt die Marktteilnehmer aktuell noch positioniert sind.
Ein Teil davon dürfte auch durch das klassische Sommerloch beziehungsweise geringere Handelsaktivität im August erklärt werden.
Genau deshalb sollte man allerdings aufmerksam bleiben.
Ein Markt mit sehr niedriger Volatilität und hohen Aktienkursen kann bei einem externen Schock relativ schnell eine deutliche Bewegung entwickeln.
⸻
6. Risk Assets
Nvidia
Nvidia konnte in KW33 erneut zulegen, wenn auch deutlich weniger stark als in der Vorwoche.
Die Aktie gewann rund 0,4 % und notiert aktuell bei etwa 225 USD.
Mein übergeordneter Bias bleibt bullish.
Das nächste große Ziel liegt bei:
232 USD
und darüber bei rund:
237 USD – Allzeithoch.
Auf der Unterseite bleiben:
217 USD
sowie die Zone zwischen:
212–213 USD
relevant.
Besonders interessant wird Nvidia gegen Ende August.
Seit Ende Juli beziehungsweise im August konnte die Aktie bereits rund 14 % zulegen.
Damit sind die Erwartungen vor den Earnings entsprechend hoch.
Genau das ist der Punkt, den ich beobachten würde:
Nvidia steigt häufig bereits im Vorfeld der Earnings stark an. Wenn anschließend zwar sehr gute Zahlen veröffentlicht werden, diese aber nicht über den bereits extrem hohen Erwartungen liegen, kann es zu klassischen Gewinnmitnahmen kommen.
Daher würde ich auf diesem Niveau nicht blind hinterherlaufen.
⸻
Bitcoin
Bei Bitcoin hat sich meine zuletzt beschriebene Trade-Idee weitgehend bestätigt.
Bitcoin verlor in KW33 knapp 3 %.
Jetzt befindet sich der Markt zunehmend in einer entscheidenden Unterstützungszone.
Relevant sind insbesondere:
61.000–62.000 USD.
Hier möchte ich zunächst beobachten, ob signifikante Buying Power in den Markt kommt.
Selbst bei einer starken Reaktion nach oben würde ich nicht sofort long gehen.
Für mich wäre ein Tagesclose oberhalb von 65.700 USD, dem Monatstief aus April, ein deutlich besseres Bestätigungssignal.
Dann wären perspektivisch:
67.000 USD
68.300 USD
interessant.
Sollte Bitcoin dagegen zwischen 61.000 und 62.000 USD keinen signifikanten Support finden, wäre auch ein Bruch der 60.000er-Marke möglich.
Daher bleibt für mich Geduld entscheidend.
⸻
S&P 500
Der S&P 500 konnte in KW33 erneut neue Allzeithochs erreichen.
Auf Wochensicht steht ein Plus von rund 0,32 %.
Damit haben wir bereits die dritte positive Woche in Folge.
Der Markt schloss bei rund:
7.805 Punkten.
Trotz der neuen Allzeithochs würde ich die Indizes aktuell keinesfalls blind shorten.
Vielmehr sehe ich die Möglichkeit einer Range beziehungsweise eines kurzfristigen Retracements.
Sollte der S&P 500 signifikant unter das Weekly Low der KW33 fallen, würde es für mich technisch interessanter.
Entscheidend bleibt dabei für mich ein Bruch unter ungefähr:
7.720 Punkte.
Erst darunter würde ich eine Korrektur in Richtung:
7.630–7.650
erwarten.
Grundsätzlich würde ich Rücksetzer aktuell weiterhin eher für Long-Setups beobachten, statt den Markt blind am Allzeithoch zu shorten.
⸻
Nasdaq
Auch der Nasdaq konnte eine starke Woche verzeichnen.
Der Wochengewinn lag bei rund 1,07 %.
Entscheidend ist für mich weiterhin die 30.000er-Marke.
Solange der Nasdaq darüber bleibt, rücken zunächst:
30.234
und anschließend:
30.400–30.500
in den Fokus.
Das ist gleichzeitig die entscheidende Allzeithoch-Zone.
Auf der Unterseite bleibt die 29.500er-Marke sehr wichtig.
Darunter befindet sich das Weekly Low der KW33 bei rund:
29.425.
Sollte diese Zone brechen, könnte sich die Korrektur deutlich ausweiten.
Denn strukturell müssen wir berücksichtigen, dass der Nasdaq zuletzt ein neues Low gebildet hat. Solange kein neues strukturelles Hoch entsteht, besteht weiterhin das Risiko eines größeren Retracements.
Im Extremfall könnten dann auch wieder deutlich tiefere Bereiche wie etwa 26.270 Punkte relevant werden.
⸻
US30
Der Dow Jones zeigte sich in KW33 vergleichsweise schwach.
Auf Wochensicht steht ein Minus von rund 0,6 %.
Der Schlusskurs lag bei:
53.720 Punkten.
Das Weekly Low bei:
53.633
ist für mich der erste entscheidende Trigger.
Sollte dieser Bereich brechen, wären zunächst:
53.500
und anschließend:
53.400
interessant.
Von dort könnte ich mir wieder Long-Setups vorstellen.
Wer etwas konservativer agieren möchte, wartet auf eine Rückeroberung der 54.000er-Marke und handelt anschließend mit dem übergeordneten Trend.
Ein deutlich tieferer Rücksetzer in die Zone:
52.500–52.350
würde für mich sogar ein besonders interessantes Chance-Risiko-Verhältnis eröffnen.
⸻
DAX – technischer Ausblick KW34
Kommen wir zum wichtigsten Markt für mich:
dem DAX.
Der DAX konnte in KW33 erneut leicht zulegen und schloss rund 0,3 % höher bei:
26.442 Punkten.
Dabei wurde erneut ein neues Allzeithoch gebildet.
Was mir allerdings auffällt, sind die zunehmend kleineren Candles und das abnehmende Volumen.
Nach der extrem starken Aufwärtsbewegung sehen wir zunehmend eine Art Ermüdung beziehungsweise Konsolidierung.
Daher bin ich für KW34 eher auf mögliche Gewinnmitnahmen eingestellt.
Ein kurzer Overshoot über:
26.500 Punkte
und ein weiteres Allzeithoch sind für mich durchaus möglich.
Einen signifikanten neuen Run nach oben erwarte ich aktuell allerdings nicht unbedingt.
Viel wahrscheinlicher erscheint mir eine weitere Range beziehungsweise ein Rücksetzer.
Die ersten relevanten Bereiche auf der Unterseite liegen bei:
26.250 Punkte
und darunter:
26.000–25.900 Punkte.
Wichtig:
Ich würde den DAX hier nicht blind shorten.
Das Allzeithoch zu shorten, nur weil der Markt „zu hoch“ aussieht, ist für mich kein ausreichendes Setup.
Viel interessanter wäre ein bestätigter Bruch des Weekly Low aus KW33.
Dieses liegt bei ungefähr:
26.250 Punkten.
Sollte dieser Bereich signifikant brechen, könnte daraus ein Short-Setup entstehen.
Das Ziel wäre zunächst die Zone um:
26.000–25.900 Punkte.
Gleichzeitig würde ich aber auch dort wieder genau beobachten, ob Käufer in den Markt kommen.
Denn übergeordnet bleibt der DAX bullish.
Deshalb ist mein bevorzugter Ansatz weiterhin:
Nicht gegen den Trend kämpfen, sondern auf bessere Long-Einstiege nach Rücksetzern warten.
Sollte der Markt dagegen weiter nach oben laufen und lediglich neue Allzeithochs produzieren, würde ich nicht versuchen, jede Bewegung zu handeln.
Geduld ist hier meiner Meinung nach der entscheidende Faktor.
⸻
7. Fazit KW34
Zusammenfassend sehe ich KW34 als eine potenzielle Übergangswoche.
Die Märkte befinden sich weiterhin auf beziehungsweise nahe historisch hohen Niveaus. Der S&P 500 und der DAX bilden neue Allzeithochs, der Nasdaq notiert wieder über 30.000 Punkten und Nvidia bewegt sich ebenfalls in Richtung Allzeithoch.
Gleichzeitig nimmt die Dynamik etwas ab.
Die Candles werden kleiner, die Volumina gehen zurück und der VIX befindet sich auf einem sehr niedrigen Niveau.
Dazu kommt die geopolitische Unsicherheit rund um den Iran, die USA, Israel und den Nahen Osten.
Besonders entscheidend bleibt dabei der Ölpreis.
Solange US Oil beziehungsweise Brent auf erhöhtem Niveau bleiben, bleibt auch das Thema Inflation relevant.
Auf der anderen Seite sprechen schwächere US-Konjunkturdaten und die zuletzt weniger hawkishe Zinserwartung für eine mögliche Unterstützung der Risk Assets.
Damit haben wir aktuell zwei gegensätzliche Kräfte:
Dovishere Fed-Erwartungen und schwächere Konjunkturdaten
gegen
hohe Energiepreise, geopolitische Risiken und weiterhin erhöhte Inflationserwartungen.
Genau diese Kombination dürfte die Märkte in den kommenden Wochen begleiten.
Für KW34 erwarte ich deshalb eher eine Range- beziehungsweise Konsolidierungsphase, bevor gegen Ende August mehrere große Katalysatoren auf den Markt zukommen.
Mit den FOMC Meeting Minutes, den europäischen Inflationsdaten und den PMI-Daten gibt es zwar einige wichtige Termine, der ganz große Volatilitätsschub könnte meiner Einschätzung nach jedoch erst mit Jackson Hole, den Nvidia Earnings, PCE/Core-PCE und weiteren Konjunkturdaten Ende August entstehen.
Für den DAX bleibt mein übergeordnetes Bias bullish.
Ich würde deshalb nicht blind gegen die Allzeithochs shorten, sondern auf bestätigte technische Schwächen oder attraktive Long-Rücksetzer warten.
Beim US Oil bleibt die geopolitische Entwicklung der wichtigste Faktor.
Beim Dollar erwarte ich weiterhin eine Range, solange kein klarer Impuls über die Zinsseite kommt.
Bei Bitcoin bleibt die Zone zwischen 61.000 und 62.000 USD entscheidend.
Und bei den US-Indizes gilt für mich weiterhin:
Neue Allzeithochs nicht blind shorten – aber gleichzeitig auch nicht jedem Ausbruch hinterherlaufen.
Die kommenden Wochen werden zunehmend interessanter.
Ich wünsche euch allen stabile Trades und einen starken Start in die Handelswoche KW34.
Keine Anlageberatung. Dies ist ausschließlich meine persönliche Markteinschätzung und dient nicht als Aufforderung zum Kauf oder Verkauf von Finanzinstrumenten.

相关出版物
免责声明
这些信息和出版物并非旨在提供,也不构成TradingView提供或认可的任何形式的财务、投资、交易或其他类型的建议或推荐。请阅读使用条款了解更多信息。