
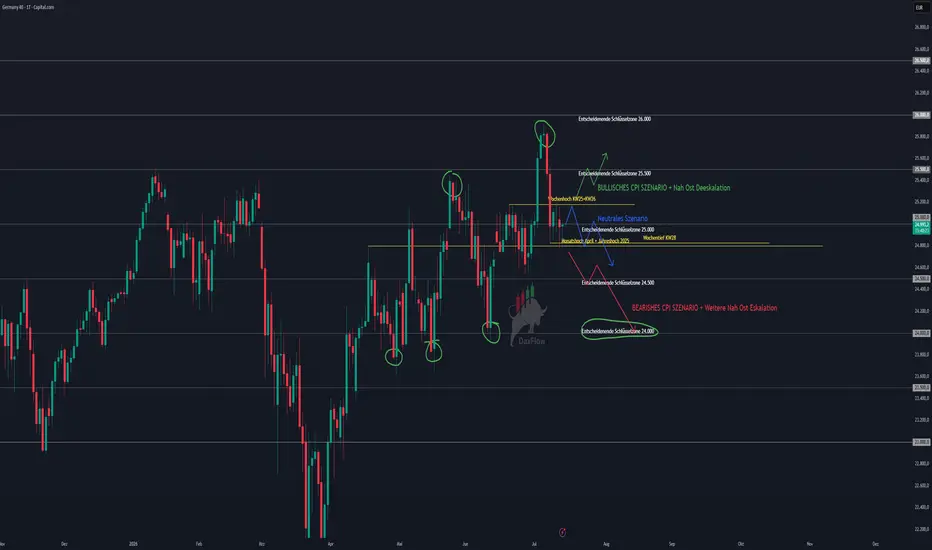
Der heutige Handelstag dürfte einer der volatilsten der bisherigen Woche werden. Neben der weiter eskalierenden Lage im Nahen Osten steht vor allem der große US-CPI-Datenblock im Fokus, der die Zinserwartungen für die kommenden Fed-Meetings massiv verschieben könnte. Gleichzeitig startet die US-Berichtssaison mit den großen Banken in die heiße Phase.
Die Kombination aus Geopolitik, Ölpreisen, Inflation, Fed-Erwartungen und Earnings bietet heute enormes Bewegungspotenzial. Besonders ab 14:15 Uhr und rund um 14:30 Uhr sollte mit deutlich erhöhter Volatilität gerechnet werden.
Agenda
• Geopolitische Lage
• Fundamentale Wirtschaftsdaten gestern
• Fundamentale Wirtschaftsdaten heute
• CPI-Spezial: Warum die heutigen Daten entscheidend sind
• Earnings im Überblick
• Märkte und Korrelationen im Überblick
• Risk Assets im Überblick
• DAX charttechnischer Ausblick
• Fazit
Geopolitische Lage
Die Lage im Nahen Osten bleibt einer der größten Unsicherheitsfaktoren für die globalen Finanzmärkte.
Nach mittlerweile drei aufeinanderfolgenden Nächten mit US-Angriffen auf den Iran hat sich das Eskalationsniveau erneut deutlich erhöht. Gleichzeitig greift der Iran US-Stützpunkte in mehreren Ländern der Region an.
Besonders kritisch bleibt die Straße von Hormus.
Vor Beginn des Konflikts liefen täglich rund 20 % des weltweiten Öl- und Gasverkehrs durch diese Meerenge. Mehr als 15 Millionen Barrel Treibstoff pro Tag wurden durch die Region transportiert – mit einem täglichen Marktwert von mindestens 1,2 Milliarden US-Dollar.
Donald Trump hat nun angekündigt, die Blockade iranischer Schifffahrt wieder einzuführen. Zusätzlich steht eine mögliche Gebühr von 20 % für Frachtschiffe im Raum, die die Straße von Hormus passieren wollen.
Der Iran wiederum stellt klar, dass die USA aus iranischer Sicht keinerlei Rolle bei der zukünftigen Kontrolle der Wasserstraße spielen werden.
Damit haben wir aktuell mehrere potenzielle Eskalationstrigger:
• Weitere direkte US-Angriffe auf iranische Ziele
• Iranische Angriffe auf US-Stützpunkte
• Angriffe auf Tanker und Frachtschiffe
• Eine stärkere Einschränkung des Verkehrs durch die Straße von Hormus
• Eine vollständige oder teilweise Blockade der Wasserstraße
• Weitere Eingriffe der USA in den Schiffsverkehr
• Eine Ausweitung des Konflikts auf weitere Staaten der Region
Genau deshalb reagiert der Ölmarkt aktuell so sensibel.
Die geopolitische Situation ist längst nicht mehr nur ein isoliertes militärisches Thema. Höhere Ölpreise erhöhen Transport-, Produktions- und teilweise Lebensmittelkosten. Gleichzeitig können steigende Energiepreise die Inflation erneut anheizen.
Und genau hier schließt sich heute der Kreis zu den US-CPI-Daten.
Geopolitische Eskalation → höherer Ölpreis → steigender Inflationsdruck → hawkishere Fed → steigende Zinserwartungen → Druck auf Risk Assets.
Das ist aktuell eine der wichtigsten Korrelationen am Markt.
Fundamentale Wirtschaftsdaten gestern
Der gestrige Montag war von mehreren wichtigen Notenbankauftritten geprägt.
FOMC Member Bowman Speaks
Bowman bleibt für den Markt vor allem hinsichtlich der zukünftigen Fed-Politik relevant. In der aktuellen Situation achten Marktteilnehmer auf jedes Signal bezüglich Inflation, Ölpreisen und möglicher weiterer Zinsschritte.
OPEC Meeting
Das OPEC-Meeting war aufgrund der massiven geopolitischen Unsicherheit besonders relevant.
Der Ölmarkt wird momentan zwar primär von der Eskalation im Nahen Osten getrieben, dennoch bleibt die Angebotsseite entscheidend. Jede Veränderung der Förderpolitik kann die ohnehin hohe Volatilität weiter verstärken.
Fed Waller Speaks
Für mich einer der wichtigsten fundamentalen Punkte des gestrigen Tages.
Die hawkischen Aussagen haben die Zinserwartungen des Marktes erneut verschoben. Mittlerweile wird eine weitere Zinserhöhung der Fed deutlich stärker eingepreist.
Das sehen wir sowohl im FedWatch Tool als auch in der Entwicklung der US-Staatsanleihen und des US-Dollars.
EZB Schnabel Speaks
Auch Isabel Schnabel stand gestern im Fokus. Für den europäischen Markt bleibt entscheidend, wie die EZB mit möglichen neuen Inflationsrisiken durch Energiepreise und geopolitische Spannungen umgeht.
EZB-Präsidentin Lagarde Speaks
Lagarde rundete den gestrigen Notenbanktag ab.
Auch für die EZB wird die Situation zunehmend komplexer. Höhere Energiepreise könnten den Inflationsdruck erneut erhöhen, während gleichzeitig geopolitische Unsicherheiten das Wachstum belasten.
Die Notenbanken bewegen sich damit weiterhin in einem schwierigen Spannungsfeld.
Fundamentale Wirtschaftsdaten heute
Heute wird es fundamental deutlich explosiver.
14:15 Uhr – ADP Employment Change Weekly
Der Arbeitsmarkt bleibt einer der wichtigsten Faktoren für die Fed.
Ein weiterhin robuster Arbeitsmarkt gibt der Fed grundsätzlich mehr Spielraum für eine restriktive Geldpolitik. Schwache Arbeitsmarktdaten könnten dagegen die hawkischen Zinserwartungen zumindest etwas dämpfen.
14:30 Uhr – CPI MoM Juni
Forecast: -0,1 %
Vorher: +0,5 %
Der Markt erwartet damit den ersten monatlichen Rückgang der Verbraucherpreise seit Mai 2020.
14:30 Uhr – Core CPI MoM Juni
Forecast: +0,2 %
Vorher: +0,2 %
Für mich heute eine der wichtigsten Zahlen überhaupt.
Die Kerninflation blendet die volatilen Komponenten Energie und Lebensmittel aus und ist deshalb für die Fed besonders relevant.
14:30 Uhr – CPI YoY Juni
Forecast: 3,8 %
Vorher: 4,2 %
Hier wird eine deutliche Abkühlung der Headline-Inflation erwartet.
14:30 Uhr – Core CPI YoY Juni
Forecast: 2,8 %
Vorher: 2,9 %
Auch hier erwartet der Markt eine leichte Entspannung.
15:00 Uhr – EZB-Präsidentin Lagarde Speaks
Direkt nach den US-Inflationsdaten folgt Lagarde.
Gerade mit Blick auf die Energiepreise und den Nahost-Konflikt könnten Aussagen zu Inflationsrisiken relevant werden.
Fed Vice Chair for Supervision Barr Speaks
Ein weiterer Fed-Auftritt, der nach den CPI-Daten zusätzliche Volatilität erzeugen könnte.
FOMC Member Bowman Speaks
Auch Bowman tritt erneut auf.
Besonders interessant wird sein, wie die Fed-Mitglieder die frischen CPI-Daten interpretieren.
Zusätzlich steht Fed-Chair Kevin Warsh im Fokus. Warsh wird vor dem US-Kongress aussagen und dürfte sich unter anderem Fragen zur Fed-Bilanz und zur zukünftigen Geldpolitik stellen müssen.
TIC Net Long-Term Transactions
Die TIC-Daten zeigen vereinfacht gesagt die langfristigen Kapitalströme in US-Wertpapiere.
Sie geben einen Einblick, wie stark ausländische Investoren langfristig US-Aktien, Staatsanleihen und andere US-Wertpapiere kaufen oder verkaufen.
In der aktuellen Situation mit starken Bewegungen im Dollar und bei US-Staatsanleihen definitiv einen Blick wert.
CPI-Spezial – Warum die heutigen Daten so entscheidend sind
Ich habe die Bedeutung der heutigen CPI-Daten bereits ausführlicher im gestrigen Video besprochen.
Kurz zusammengefasst:
Der Markt befindet sich aktuell in einer extrem schwierigen Situation.
Auf der einen Seite erwartet man für Juni eine deutliche Entspannung der Headline-Inflation. Der CPI soll von 4,2 % auf 3,8 % fallen.
Auf Monatsbasis wird sogar ein Rückgang von 0,1 % erwartet.
Der Hauptgrund dafür sind die zuvor gesunkenen Benzinpreise.
Auf der anderen Seite hat sich das fundamentale Umfeld mittlerweile wieder verändert.
Der Nahost-Konflikt hat den Ölpreis massiv nach oben gedrückt. Düngemittelpreise und Distributionskosten steigen und auch bei den Lebensmittelpreisen werden für die kommenden Monate neue Aufwärtsrisiken gesehen.
Die heutigen CPI-Daten sind also teilweise ein Blick in den Rückspiegel.
Der Markt muss gleichzeitig die Frage beantworten:
Wie stark war die Inflation im Juni und wie stark könnte sie durch die aktuelle Eskalation in den kommenden Monaten wieder steigen?
Szenario 1: CPI deutlich höher als erwartet
Das wäre für Risk Assets mein klar bearishstes Szenario.
Besonders kritisch wäre:
• Headline CPI über 3,8 %
• Core CPI über 2,8 %
• Core CPI MoM über 0,2 %
In diesem Fall dürften weitere Zinserhöhungen deutlich stärker eingepreist werden.
Dollar bullish.
US-Renditen beziehungsweise Zinserwartungen hawkish.
Aktien bearish.
Bitcoin bearish.
Tech besonders anfällig.
Szenario 2: CPI im Rahmen der Erwartungen
Dann dürfte die erste Reaktion deutlich schwieriger werden.
Der Markt würde sich vermutlich sehr schnell auf die Details der Daten konzentrieren.
Besonders Core CPI und die einzelnen Komponenten wären entscheidend.
In diesem Szenario erwarte ich erhöhte Volatilität und möglicherweise mehrere Richtungswechsel.
Szenario 3: CPI deutlich niedriger als erwartet
Das wäre grundsätzlich bullish für Risk Assets.
Die aktuell sehr hawkischen Zinserwartungen könnten teilweise zurückgenommen werden.
Dollar bearish.
Risk Assets bullish.
Tech bullish.
Bitcoin könnte profitieren.
Aber:
Die geopolitische Lage bleibt ein zusätzlicher Faktor.
Selbst sehr gute CPI-Daten könnten bei einer neuen massiven Eskalation im Nahen Osten schnell in den Hintergrund rücken.
Earnings im Überblick
Heute beginnt die Berichtssaison der großen US-Banken.
Im Fokus stehen:
• JPMorgan
• Bank of America
• Goldman Sachs
• Wells Fargo
• Citigroup
• Fastenal
Besonders die Banken dürften einen wichtigen Einblick in die aktuelle Lage der US-Wirtschaft geben.
Entscheidend sind für mich weniger nur EPS und Umsatz.
Ich achte vor allem auf den Ausblick, Kreditqualität, Rückstellungen, Konsumentenverhalten und Aussagen zum zukünftigen Zinsumfeld.
Märkte und Korrelationen im Überblick
US Oil
Brutaler Anstieg im Öl.
Wie bereits im Wochenausblick angesprochen, war der Öl-Squeeze für mich eines der klarsten Szenarien.
US Oil notiert aktuell bei rund 80,40 US-Dollar.
Auf Wochenbasis stehen wir bereits ungefähr 12,3 % im Plus.
Solange wir uns über 79 US-Dollar halten können, bleiben meine nächsten Ziele:
84 Dollar → 86 Dollar → 88 Dollar
Bei einer fortschreitenden Eskalation im Nahen Osten halte ich diese Marken für absolut realistisch.
Sollte dagegen eine geopolitische Deeskalation kommen und Öl unter 76 Dollar brechen, wäre eine stärkere Korrektur in Richtung 72 Dollar möglich.
Aktuell bleibt der Ölpreis aber ganz klar eskalationsgetrieben.
US Bonds und Zinserwartungen
Auch bei den US-Staatsanleihen sehen wir diese Woche massive Bewegungen.
Die dreijährigen US-Staatsanleihen markieren neue Wochenhochs und liegen knapp 2 % im Plus.
Fünfjährige Staatsanleihen liegen rund 2,1 % im Plus.
Zehnjährige Staatsanleihen rund 1,56 % im Plus.
30-jährige Staatsanleihen ungefähr 1 % im Plus.
Gleichzeitig hat sich das Bild im FedWatch Tool deutlich hawkischer entwickelt.
Für das Juli-Meeting rechnen nur noch 56,7 % der Marktteilnehmer mit gleichbleibenden Zinsen.
Am Wochenende waren es noch 65,8 %.
Mittlerweile rechnen 43,3 % mit einer Zinserhöhung um 25 Basispunkte. Am Sonntag waren es lediglich 34,2 %.
Noch extremer wird das Bild mit Blick auf September.
Nur noch rund 22 % erwarten unveränderte Zinsen. Am Wochenende waren es noch 30,4 %.
51,5 % rechnen mit einem 25-Basispunkte-Schritt.
Besonders auffällig:
Die Wahrscheinlichkeit für insgesamt 50 oder sogar 75 Basispunkte an zusätzlichen Zinsschritten bis September ist auf rund 26,5 % gestiegen.
Zuvor waren es lediglich 18,4 %.
Der Markt wird klar hawkischer.
US-Dollar
Der Dollar konnte gestern deutlich über 101 schließen.
Solange wir über 101 handeln, bleiben meine nächsten Ziele:
101,50 → 102,00
Besonders höhere CPI-Daten und eine weitere Eskalation im Nahen Osten könnten den Dollar weiter stützen.
Bei deutlich niedrigeren CPI-Daten sehe ich dagegen zunächst einen Test von 100,60 bis 100,50.
Fällt diese Zone, wäre die 100er-Marke mein nächstes Ziel.
Volatilitätsindex
Der VIX ist gestern erneut stark angesprungen und stieg rund 14,18 %.
Aktuell notiert der Index bei ungefähr 17,15.
Damit befinden wir uns noch nicht in einem extremen Panikbereich.
Die Volatilität zieht aber klar an.
Risk Assets im Überblick
Nvidia
Nvidia verlor gestern 3,52 %.
Mein charttechnisches Bild bleibt unverändert.
Solange wir über 200 Dollar handeln, bleiben die nächsten relevanten Marken:
213 Dollar → 217 Dollar
Brechen wir dagegen wieder nachhaltig unter 200 Dollar, sehe ich:
198 Dollar → 195 Dollar → 190 Dollar
Gerade bei hawkischen CPI-Daten bleibt Nvidia aufgrund der hohen Tech-Sensitivität besonders interessant.
Bitcoin
Auch Bitcoin zeigt relative Schwäche.
Im Daily hat sich für mich ein mögliches Doppeltop gebildet. Die 65.000-Dollar-Marke konnte nicht gebrochen und nicht einmal sauber getestet werden.
Ich bleibe hier aktuell eher short gerichtet.
Sollten wir erneut unter 60.000 Dollar brechen, kann ich mir bei erhöhten CPI-Daten und einer weiteren geopolitischen Eskalation massives Short-Momentum vorstellen.
Im Extremfall wäre für mich sogar die 50.000-Dollar-Zone wieder denkbar.
S&P 500
Der SPX verlor gestern rund 0,78 %.
Heute wurden bereits die Daily Lows von Freitag und Montag unterschritten.
Für mich bleibt die 7.500er-Zone entscheidend.
Brechen wir diese Zone mit hohen CPI-Daten, sehe ich zunächst einen Retest des KW27-Wochentiefs bei 7.400.
Darunter wäre sogar die 7.350 möglich.
Bei positiven Inflationsdaten und geopolitischer Deeskalation wären dagegen neue Allzeithochs und ein Angriff auf 7.630 bis 7.650 denkbar.
Schlüsselzone: 7.500.
Nasdaq
Der Nasdaq zeigte gestern einen stärkeren Abverkauf von rund 1,7 %.
Aktuell testen wir erneut den Bereich um 29.500.
Hier wird sich zeigen, ob eine Stabilisierung gelingt und wir erneut die 30.000er-Zone anlaufen.
Auch hier hängt heute extrem viel von den CPI-Daten und der Nahost-Thematik ab.
Die Zonen 30.000 und 29.500 bleiben für mich extrem relevant.
Brechen wir unter 29.000 und nehmen anschließend das KW28-Wochentief bei 28.689 heraus, bin ich klar short gerichtet.
Mein nächstes Ziel wäre dann die 28.200.
US30
Der US30 versuchte gestern erneut nach oben auszubrechen, wurde allerdings rejected.
Der Schlusskurs lag rund 0,48 % im Minus, aber weiterhin über 52.500.
Heute wurde das gestrige Daily Low bereits gebrochen.
Unter 52.500 und insbesondere bei einem Bruch der Daily Lows von Donnerstag und Freitag der Vorwoche bei rund 52.250 sehe ich weiteres Korrekturpotenzial.
Meine Ziele:
52.000 → 51.500
Die Stärke der Bewegung dürfte erneut davon abhängen, wie hawkish die CPI-Daten vom Markt interpretiert werden.
DAX charttechnischer Ausblick
Auch im DAX sahen wir gestern einen schwächeren Daily-Verlauf.
Der Index verlor rund 0,61 % und schloss sogar unter der psychologisch wichtigen 25.000er-Marke.
Damit bleibt das kurzfristige Bild für mich fragil.
Heute stehen zwei klare Szenarien im Fokus.
Bearishes Szenario
Fallen die CPI-Daten höher als erwartet aus und werden damit negativ für Risk Assets interpretiert, fokussiere ich mich auf die 24.770.
Bei einem nachhaltigen Bruch dieser Zone bin ich short gerichtet.
Mein erstes Ziel liegt bei:
24.500
Sollten die CPI-Daten deutlich hawkisher ausfallen und gleichzeitig die geopolitische Eskalation weiter zunehmen, halte ich auch eine größere Korrektur für möglich.
Weitere Ziele:
24.200 → 24.000
Bullishes Szenario
Bullish werde ich heute erst bei deutlich positiven CPI-Daten und einem anschließenden Bruch über 25.315.
Gelingt die Rückeroberung dieser Zone, wäre für mich ein erneuter Angriff auf die 25.500er-Marke möglich.
Der DAX befindet sich heute damit zwischen zwei klaren Triggerzonen.
Unter 24.770 bearish.
Über 25.215 bullish.
Dazwischen ist für mich gerade rund um die CPI-Veröffentlichung kein Bereich, in dem ich aggressiv eine Richtung erzwingen möchte.
Fazit
Der heutige Dienstag hat fundamental alles, was es für einen hochvolatilen Handelstag braucht.
Die Lage im Nahen Osten eskaliert weiter. Der Ölpreis steigt massiv. Die Zinserwartungen werden hawkischer. Der Dollar zeigt Stärke. Gleichzeitig beginnt die große US-Banken-Berichtssaison.
Und um 14:30 Uhr bekommen wir den kompletten US-CPI-Datenblock.
Für mich ist heute besonders die Kombination aus Headline CPI, Core CPI und der anschließenden Marktreaktion bei Dollar und US-Staatsanleihen entscheidend.
Nicht nur auf den ersten Spike schauen.
Gerade bei CPI sehen wir regelmäßig starke erste Bewegungen, die wenige Minuten später vollständig gedreht werden.
Im DAX bleiben für mich die 24.770 auf der Unterseite und die 25.315 auf der Oberseite die entscheidenden Trigger.
Ich wünsche allen viel Erfolg für die CPI-Daten und einen erfolgreichen Handelstag!
Keine Anlageberatung. Alle genannten Szenarien und Marken stellen ausschließlich meine persönliche Marktmeinung dar.

相关出版物
免责声明
这些信息和出版物并非旨在提供,也不构成TradingView提供或认可的任何形式的财务、投资、交易或其他类型的建议或推荐。请阅读使用条款了解更多信息。