
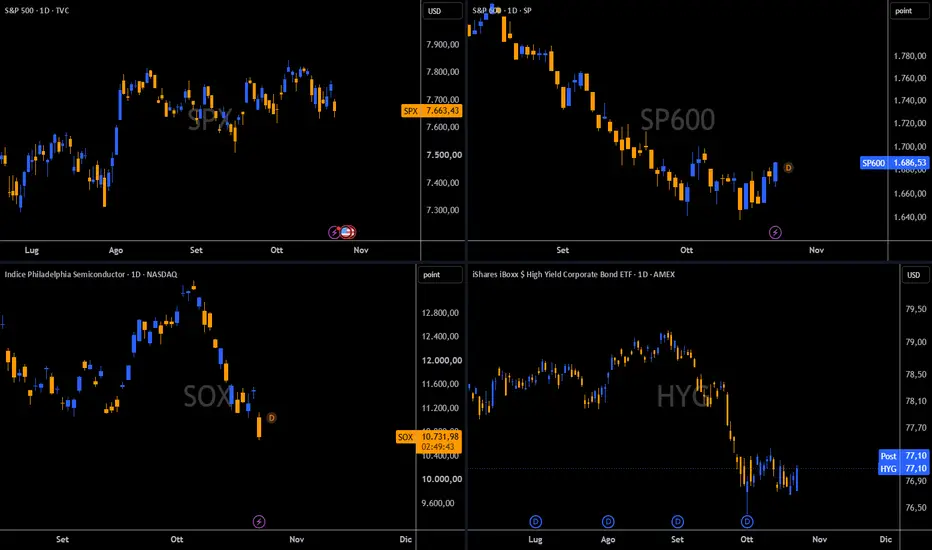
La seduta del 22 ottobre si è conclusa con forti ribassi sui principali indici azionari americani, ma osservando più attentamente il comportamento dei diversi segmenti di mercato emerge una divergenza interessante. L'S&P 500 ha perso circa l'1,2%, il Nasdaq quasi il 3% e l'indice SOX dei semiconduttori oltre il 6%. Eppure, nello stesso giorno, l'S&P 600, che rappresenta le società americane a bassa capitalizzazione, ha chiuso in rialzo dello 0,65%.
Questa differenza suggerisce che le vendite non abbiano coinvolto uniformemente il mercato azionario, ma si siano concentrate soprattutto sulle società a maggiore capitalizzazione, in particolare quelle legate alla tecnologia, ai semiconduttori e all'intelligenza artificiale. Una dinamica che solleva una questione importante: stiamo assistendo a una semplice correzione dei titoli tecnologici oppure ai primi segnali di una rotazione dei capitali verso segmenti di mercato rimasti finora in secondo piano?
Uno degli aspetti da monitorare riguarda il crescente fabbisogno di finanziamenti delle aziende impegnate nello sviluppo dell'intelligenza artificiale. Gli investimenti necessari per sostenere questa espansione sono enormi e, per le società che ricorrono al debito, la capacità di rispettare le aspettative sugli utili futuri diventa particolarmente importante. Qualora i risultati economici non giustificassero gli investimenti effettuati, gli obbligazionisti potrebbero iniziare a richiedere rendimenti più elevati per compensare il rischio di credito, aumentando il costo del finanziamento.
Un possibile segnale da osservare arriva dal mercato obbligazionario corporate. L'ETF HYG, che offre esposizione alle obbligazioni societarie americane ad alto rendimento (high yield), ha registrato una flessione di oltre il 3% dall'inizio di settembre. Un movimento che potrebbe riflettere una maggiore cautela degli investitori nei confronti del rischio di credito, anche se non può essere attribuito esclusivamente alle società legate all'intelligenza artificiale.
Nella seduta del 22 ottobre, tuttavia, HYG ha guadagnato lo 0,16%, mostrando un comportamento opposto rispetto ai principali indici azionari. Questo rialzo richiede però una lettura più attenta, perché nella stessa giornata sono diminuiti anche i rendimenti dei Treasury americani. Poiché i prezzi delle obbligazioni tendono a salire quando i rendimenti scendono, il recupero di HYG potrebbe essere stato favorito dal movimento generale dei tassi, senza necessariamente indicare un miglioramento della percezione del rischio di credito.
Per distinguere questi due effetti sarà quindi importante osservare gli spread creditizi, ovvero il rendimento aggiuntivo richiesto dagli investitori per detenere obbligazioni societarie rispetto ai Treasury di durata comparabile. Un loro ampliamento, anche in presenza di rendimenti governativi in discesa, segnalerebbe una crescente richiesta di compensazione per il rischio assunto.
Nel complesso, la tenuta delle small cap mentre tecnologia e semiconduttori registrano forti perdite rappresenta un primo elemento a favore dell'ipotesi di rotazione settoriale e dimensionale. Per capire se si tratti di un cambiamento più strutturale sarà però necessario verificare la continuità della sovraperformance delle società a minore capitalizzazione e, soprattutto, il comportamento del mercato del credito. È proprio dall'interazione tra azioni, obbligazioni corporate e Treasury che potrebbero arrivare indicazioni importanti sulla direzione dei capitali nelle prossime settimane.
Questa differenza suggerisce che le vendite non abbiano coinvolto uniformemente il mercato azionario, ma si siano concentrate soprattutto sulle società a maggiore capitalizzazione, in particolare quelle legate alla tecnologia, ai semiconduttori e all'intelligenza artificiale. Una dinamica che solleva una questione importante: stiamo assistendo a una semplice correzione dei titoli tecnologici oppure ai primi segnali di una rotazione dei capitali verso segmenti di mercato rimasti finora in secondo piano?
Uno degli aspetti da monitorare riguarda il crescente fabbisogno di finanziamenti delle aziende impegnate nello sviluppo dell'intelligenza artificiale. Gli investimenti necessari per sostenere questa espansione sono enormi e, per le società che ricorrono al debito, la capacità di rispettare le aspettative sugli utili futuri diventa particolarmente importante. Qualora i risultati economici non giustificassero gli investimenti effettuati, gli obbligazionisti potrebbero iniziare a richiedere rendimenti più elevati per compensare il rischio di credito, aumentando il costo del finanziamento.
Un possibile segnale da osservare arriva dal mercato obbligazionario corporate. L'ETF HYG, che offre esposizione alle obbligazioni societarie americane ad alto rendimento (high yield), ha registrato una flessione di oltre il 3% dall'inizio di settembre. Un movimento che potrebbe riflettere una maggiore cautela degli investitori nei confronti del rischio di credito, anche se non può essere attribuito esclusivamente alle società legate all'intelligenza artificiale.
Nella seduta del 22 ottobre, tuttavia, HYG ha guadagnato lo 0,16%, mostrando un comportamento opposto rispetto ai principali indici azionari. Questo rialzo richiede però una lettura più attenta, perché nella stessa giornata sono diminuiti anche i rendimenti dei Treasury americani. Poiché i prezzi delle obbligazioni tendono a salire quando i rendimenti scendono, il recupero di HYG potrebbe essere stato favorito dal movimento generale dei tassi, senza necessariamente indicare un miglioramento della percezione del rischio di credito.
Per distinguere questi due effetti sarà quindi importante osservare gli spread creditizi, ovvero il rendimento aggiuntivo richiesto dagli investitori per detenere obbligazioni societarie rispetto ai Treasury di durata comparabile. Un loro ampliamento, anche in presenza di rendimenti governativi in discesa, segnalerebbe una crescente richiesta di compensazione per il rischio assunto.
Nel complesso, la tenuta delle small cap mentre tecnologia e semiconduttori registrano forti perdite rappresenta un primo elemento a favore dell'ipotesi di rotazione settoriale e dimensionale. Per capire se si tratti di un cambiamento più strutturale sarà però necessario verificare la continuità della sovraperformance delle società a minore capitalizzazione e, soprattutto, il comportamento del mercato del credito. È proprio dall'interazione tra azioni, obbligazioni corporate e Treasury che potrebbero arrivare indicazioni importanti sulla direzione dei capitali nelle prossime settimane.

免责声明
这些信息和出版物并非旨在提供,也不构成TradingView提供或认可的任何形式的财务、投资、交易或其他类型的建议或推荐。请阅读使用条款了解更多信息。
免责声明
这些信息和出版物并非旨在提供,也不构成TradingView提供或认可的任何形式的财务、投资、交易或其他类型的建议或推荐。请阅读使用条款了解更多信息。