
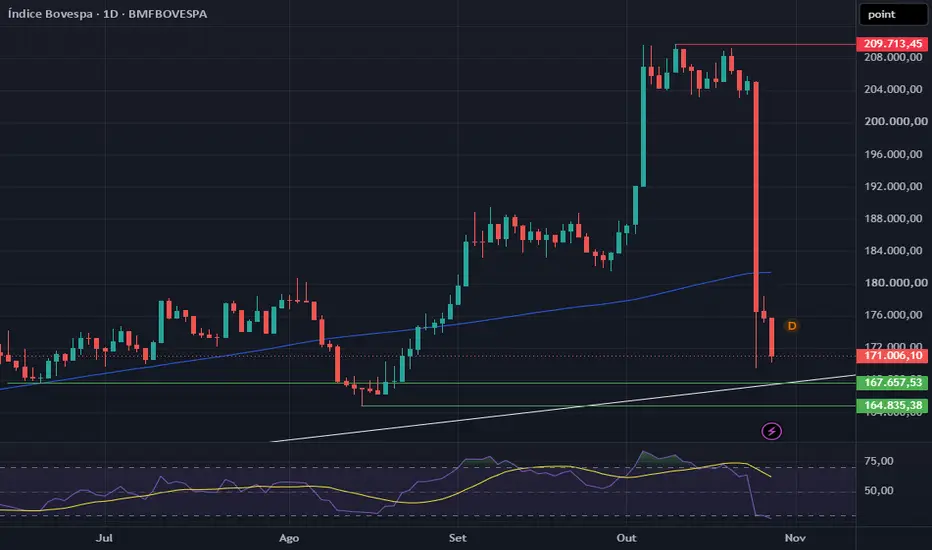
O mercado financeiro é frequentemente movido mais pela força invisível das expectativas do que pela solidez da realidade macroeconômica. Um exemplo recente e pedagógico desse fenômeno ocorreu na Ibovespa durante o processo eleitoral para o Executivo Federal. O comportamento das ações e do principal índice acionário do país entre o primeiro e o segundo turno das eleições expôs as entranhas da especulação pura: um movimento que começou com uma subida artificial e culminou em uma queda monumental, gerando prejuízos severos para quem transformou o ambiente de investimentos em uma mesa de apostas.
A primeira fase desse ciclo desenhou-se logo após o encerramento do primeiro turno. A vantagem numérica e o desempenho surpreendente do bloco de oposição liderado por Bolsonaro acionaram os algoritmos e o otimismo dos grandes fundos de investimento. O Ibovespa rompeu recordes históricos, e o valor de mercado das empresas listadas inflou em bilhões de reais. No entanto, esse rali eleitoral carecia de fundamentos reais. Nenhuma empresa passou a lucrar mais da noite para o dia, nenhuma reforma estrutural foi aprovada e a produtividade do país permaneceu a mesma. Tratou-se de uma valorização artificial, sustentada estritamente pela tese especulativa de que uma vitória da oposição garantiria privatizações e um teto fiscal rígido. Era a aplicação prática do jargão “compre no boato”, onde o preço dos ativos descolou-se completamente da saúde financeira real das companhias.
O colapso dessa narrativa ocorreu de forma abrupta com o resultado do segundo turno das urnas. A vitória de virada de Lula pegou o mercado financeiro completamente desarmado, desfazendo uma projeção que muitos tratavam como certeza matemática. Como o preço das ações já continha o prêmio dessa suposta vitória, a realidade política impôs um choque mecânico nas telas de negociação. Sem o cenário prometido, a tese que sustentava a alta evaporou instantaneamente.
O que se viu na semana seguinte foi o reflexo do pânico e da urgência de proteção. Investidores institucionais e individuais correram simultaneamente para desarmar suas posições em uma tentativa desesperada de limitar os danos, gerando um efeito manada que culminou na derrocada do índice. O mercado operou sob a máxima da “venda no fato”, mas, diante de um fato adverso, a correção foi violenta, acionando mecanismos de interrupção de perdas e apagando toda a riqueza fictícia gerada nas semanas anteriores.
Em suma, os eventos que cercaram o pleito eleitoral na bolsa brasileira ilustram com perfeição o perigo de se operar com base em conjecturas abstratas. A subida artificial provou ser uma bolha de otimismo político que, ao colidir com a realidade concreta das urnas, resultou em uma queda monumental. No fim, o episódio serviu como um duro lembrete de que o mercado financeiro pune severamente quem confunde análise técnica e fundamentalista com uma simples aposta de sorte.

免责声明
这些信息和出版物并非旨在提供,也不构成TradingView提供或认可的任何形式的财务、投资、交易或其他类型的建议或推荐。请阅读使用条款了解更多信息。