
LIMES Schlosskliniken: crecer en salud mental no basta para comprar a cualquier precio
Análisis al 15 de octubre de 2026. Cifras en euros.
LIMES Schlosskliniken merece seguimiento por una razón concreta: está ampliando una red de clínicas privadas de salud mental donde una mayor ocupación podría elevar los beneficios sin exigir otra expansión inmediata de capacidad. Sin embargo, consideramos que el precio de referencia de 540 euros todavía exige demasiada confianza en esa mejora.
Nuestra decisión es WATCH. Esperaríamos una entrada entre 400 y 420 euros, acompañada de confirmación operativa, o resultados que permitan elevar de forma fundamentada nuestra valoración. El negocio ofrece una oportunidad; la asimetría al precio de referencia aún resulta insuficiente.
La oportunidad está en ocupar las clínicas
LIMES atiende a pacientes privados, beneficiarios de ayudas y personas que pagan directamente sus tratamientos. Su especialidad incluye depresión, trastornos relacionados con el estrés y otras enfermedades de salud mental, con instalaciones que combinan atención clínica y alojamiento de alta gama. Descripción corporativa.
Vemos dos motores de inversión. El primero es aprovechar mejor la capacidad incorporada. El segundo es demostrar que esa expansión genera beneficios recurrentes y efectivo disponible después de mantener las instalaciones.
En palabras simples, una clínica necesita personal, instalaciones y servicios antes de llenar sus habitaciones. Si aumenta la ocupación sin que todos los costes crezcan al mismo ritmo, una parte mayor de cada ingreso adicional puede convertirse en beneficio. Ese es el mecanismo que nos interesa.
Nuestra interpretación es que el mercado podría estar infravalorando la rentabilidad futura de las nuevas clínicas. Pero también podría estar descontándola correctamente y exigiendo pruebas antes de pagar más. La baja visibilidad bursátil, por sí sola, no demuestra que exista una oportunidad.
El crecimiento necesita una segunda lectura
En 2025, LIMES reportó 53,95 millones de ingresos totales, pero las ventas fueron 50 millones: los restantes 3,95 millones correspondieron a otros ingresos operativos. El beneficio atribuible fue 5,69 millones, equivalente a 19,11 euros por acción. Antes de extrapolar, necesitamos aclarar qué parte de esos otros ingresos puede repetirse. Informe anual 2025.
Esta distinción importa. Una valoración basada en beneficios normalizados debe separar la actividad clínica recurrente de compensaciones u otros conceptos excepcionales. Tampoco asumiríamos que todo ingreso no clínico es extraordinario: necesitamos su desglose.
El primer semestre de 2026 aporta evidencia mixta: ingresos totales de 30,65 millones, un 28,3% más, pero beneficio por acción de 10,49 euros, un 7,2% menos. Abtsee avanzó mejor de lo previsto; Bergisches Land, algo peor. Las nuevas clínicas aportaron 7,4 millones de ingresos. Resultados semestrales 2026.
Por tanto, todavía no vemos una demostración suficiente de que crecer esté mejorando el rendimiento por acción. Compraríamos por la expectativa de una mejora futura, no porque esa mejora ya esté consolidada.
La caja ofrece una señal favorable, con matices. En el semestre, el flujo operativo alcanzó 5,48 millones y la inversión en activos rondó 0,67 millones. Sin embargo, los clientes pendientes de cobro sumaron 9,77 millones y aumentaron otras obligaciones operativas. La mejora de caja no equivale a haber resuelto los cobros. Estado de flujos y balance.
Nuestra condición sería comprobar que el efectivo procede de cobrar tratamientos y operar mejor, sin depender de retrasar pagos. También necesitamos separar el gasto necesario para mantener las clínicas del destinado a abrir nuevas instalaciones.
Qué precio tiene sentido pagar
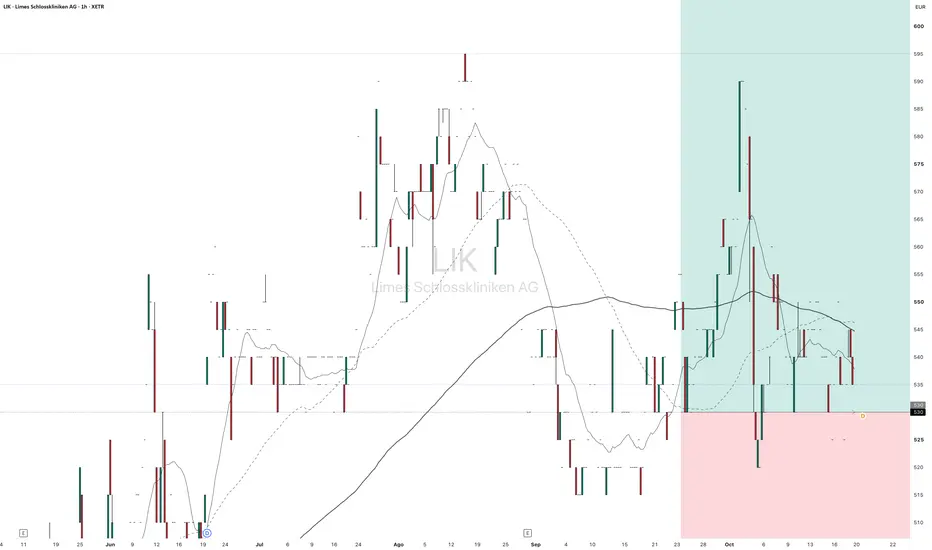
Tomamos 540 euros, cierre de Xetra del 14 de octubre de 2026, como referencia histórica verificable. No representa una oferta ejecutable: los proveedores consultados muestran una negociación muy escasa. Histórico de cotización.
Con el beneficio publicado de 2025, ese precio equivale aproximadamente a 28 veces ganancias. No es un múltiplo que permita ignorar los riesgos de ejecución.
Para valorar la acción utilizamos tres escenarios propios sobre beneficios atribuibles de 2028, con un horizonte común hasta octubre de ese año. Suponemos 300.000 acciones, ligeramente por encima de las 297.952 publicadas, como margen simplificado para dilución. No añadimos dividendos ni valor inmobiliario por separado. Capital y resultados publicados.
En palabras simples, estimamos cuánto podría ganar la parte del negocio que pertenece al accionista de LIMES y cuánto pagaríamos por cada euro de ese beneficio. Así evitamos atribuirle ganancias que corresponden a otros socios.
Escenario bajista: 300 euros. Suponemos ventas de unos 65 millones y un margen neto atribuible cercano al 7,7%, equivalente a 5 millones de beneficio. Una ocupación decepcionante, costes elevados y problemas de ejecución justificarían pagar solo 18 veces ganancias. El resultado sería una caída aproximada del 44% desde 540 euros. No es un suelo garantizado: una crisis clínica o financiera podría causar pérdidas mayores.
Escenario base: 660 euros. Estimamos ventas de 80 millones y un margen neto atribuible del 11,25%, para obtener 9 millones de beneficio. Requiere que la capacidad incorporada madure y que los centros existentes mantengan su rentabilidad. Aplicamos 22 veces ganancias, una valoración exigente pero compatible con crecimiento rentable. El potencial sería del 22%.
Escenario alcista: 1.000 euros. Suponemos ventas de 90 millones y un margen atribuible cercano al 13,3%, equivalentes a 12 millones de beneficio. Exigiría una ejecución especialmente buena, incluida una contribución favorable de la expansión internacional. A 25 veces ganancias, el potencial alcanzaría el 85%.
Estas cifras son hipótesis de valoración, no previsiones de la compañía ni objetivos de consenso. El escenario base exige un crecimiento considerable del beneficio; el alcista requiere además conservar una valoración elevada. No asignamos probabilidades ni calculamos un valor esperado porque no contamos con suficiente información por clínica para justificar esos pesos.
A 540 euros, la ganancia hasta nuestro escenario base sería de 120 euros frente a una pérdida de 240 euros hasta el bajista: 0,5 a 1. A una entrada de 420 euros, esa relación mejora a 240 euros de ganancia frente a 120 euros de pérdida: 2 a 1. Esa diferencia determina nuestra disciplina de compra.
Qué tendría que ocurrir
La previsión publicada para 2026 apuntaba a unos 66 millones de ingresos y entre 15 y 18 millones de EBITDA, beneficio antes de intereses, impuestos y amortizaciones. La compañía contemplaba ocupaciones del 56% en Abtsee y del 40% en Bergisches Land. Es una previsión empresarial, no un resultado asegurado. Perspectivas de 2026.
El siguiente contraste importante será el cierre anual: el calendario corporativo fija el 10 de mayo de 2027 para publicar las cuentas de 2026 y el 30 de agosto de 2027 para los resultados semestrales siguientes. Necesitamos ver crecimiento del beneficio por acción y conversión sostenida en caja. Calendario financiero.
Italia constituye una oportunidad adicional. El anuncio de Villa Boccella contempla una apertura a comienzos del verano de 2027, condicionada a obtener la licencia clínica. También distingue la adquisición de la sociedad operadora de una opción de compra sobre el inmueble. No asumiríamos que todo el complejo ya pertenece al grupo. Anuncio de expansión.
El informe semestral esperaba completar la documentación de adquisición a finales de 2026. Todavía necesitamos confirmar cierre, presupuesto y permisos. Actualización del proyecto italiano.
Una inauguración no basta como catalizador económico. Lo decisivo será cuánto capital consume y cuándo produce beneficios. Si el proyecto se retrasa, reduciríamos su contribución estimada; si además exige una inversión sustancialmente mayor, revisaríamos toda la valoración.
Qué podría romper la tesis
El argumento más sólido para no invertir es que estemos pagando una prima por crecimiento de capacidad que no genere una rentabilidad suficiente. Más clínicas pueden elevar ventas y, al mismo tiempo, absorber efectivo y reducir el beneficio por acción.
También cuestionamos la idea de que el paciente privado elimine el riesgo de precios. Nuestra hipótesis debe resistir costes salariales mayores, negociación con aseguradoras y gastos de captación. Antes de comprar, verificaríamos la rentabilidad por centro, la antigüedad de los saldos pendientes de cobro y los compromisos de alquiler e inversión.
La deuda financiera neta reportada al cierre de 2025 era de 0,96 millones: reducida, pero no inexistente. Balance anual. Un balance cómodo permite financiar errores durante un tiempo; no convierte una expansión deficiente en una buena inversión.
La conducta del accionista de control también merece seguimiento. GMF Capital comunicó ventas por 8,01 millones de euros en tres operaciones fuera de mercado entre abril y junio de 2026. No prueban deterioro del negocio, pero tampoco respaldan una lectura de confianza inequívoca. Desconocemos su motivación y no suponemos que ese dinero haya financiado a LIMES. Abril, junio, segunda operación de junio.
Consideraríamos invalidada nuestra hipótesis si la maduración de las nuevas clínicas no se traduce en mejora del beneficio atribuible y generación de caja durante 2027, especialmente si coincide con deterioro persistente en los centros existentes. La pérdida de una licencia relevante, irregularidades contables o financiación dilutiva para cubrir pérdidas recurrentes exigirían una revisión inmediata.
Cómo entraríamos y cómo saldríamos
Nuestra zona atractiva sería 400–420 euros, con un máximo inicial de 430 euros bajo los supuestos actuales. Ese máximo equivale aproximadamente a exigir una relación de 1,8 a 1 entre el escenario base y el bajista. Son niveles derivados de valoración; no los presentamos como soportes técnicos.
Una caída de precio no activaría una compra automática. Primero confirmaríamos que no responde a una ruptura del negocio. Con esa comprobación, empezaríamos con una posición del 0,5% de la cartera y solo consideraríamos aumentarla hasta 1–1,5% tras confirmar beneficios, cobros y financiación de la expansión. Es una operación de crecimiento en una microcapitalización ilíquida, con riesgo elevado de ejecución.
Utilizaríamos órdenes limitadas y adaptaríamos el importe a la liquidez realmente disponible. El tamaño debería permitir mantener la inversión sin depender de una salida inmediata.
Consideraríamos tomar beneficios cerca de 620–660 euros si los resultados no justifican elevar la valoración. Mantener una parte hacia el escenario alcista exigiría avances claros hacia los 12 millones de beneficio atribuible, no únicamente nuevas aperturas.
Los 300 euros del escenario bajista no son un stop. Reduciríamos o cerraríamos por invalidación fundamental, aunque ocurriera a un precio superior. Tras cada publicación revisaríamos las hipótesis; si en agosto de 2027 no observamos una mejora convincente, no prolongaríamos la espera sin reconstruir la valoración.
Nuestra decisión
Esperaríamos. LIMES tiene una vía plausible para aumentar beneficios, pero a 540 euros el escenario base ofrece poca compensación frente al riesgo bajista.
Cambiaríamos a compra con una cotización de 400–420 euros, fundamentos intactos y mejor evidencia operativa. También reconsideraríamos a precios superiores si los resultados demuestran una capacidad de beneficio mayor que la utilizada aquí. Hoy preferimos conservar el capital y exigir esa prueba.
TRADE CARD
Ticker: LIK — Xetra; ISIN DE000A0JDBC7.
Long/Short: Long potencial.
Precio de referencia y fecha: 540 EUR; cierre del 14/10/2026.
Entrada ideal: 400–420 EUR, con confirmación fundamental.
Entrada máxima: 430 EUR bajo los supuestos actuales.
Target: 660 EUR.
Bear/Base/Bull: 300 / 660 / 1.000 EUR; escenarios propios para octubre de 2028.
Catalizador y fecha: Cuentas de 2026 el 10/05/2027; semestrales el 30/08/2027; apertura italiana prevista para verano de 2027, condicionada.
Qué esperamos: Mejora del beneficio por acción, cobros y rentabilidad de las nuevas clínicas.
Invalidación: Expansión sin mejora sostenible de beneficio y caja durante 2027; deterioro clínico, contable o financiero relevante.
Salida: Toma de beneficios en 620–660 EUR si no aumenta el valor estimado; salida anticipada por invalidación.
Risk/Reward: Desde 420 EUR, +240 EUR (+57,1%) frente a −120 EUR (−28,6%): 2 a 1. Desde 540 EUR: 0,5 a 1. Excluye dividendos y costes.
Horizonte: Hasta octubre de 2028, con revisión decisiva en agosto de 2027.
Tamaño orientativo: 0% mientras esperamos; 0,5% inicial y hasta 1–1,5% condicionado a confirmación y liquidez.
Convicción 1–10: 5/10 en la oportunidad de inversión.
DECISIÓN: WATCH
Análisis al 15 de octubre de 2026. Cifras en euros.
LIMES Schlosskliniken merece seguimiento por una razón concreta: está ampliando una red de clínicas privadas de salud mental donde una mayor ocupación podría elevar los beneficios sin exigir otra expansión inmediata de capacidad. Sin embargo, consideramos que el precio de referencia de 540 euros todavía exige demasiada confianza en esa mejora.
Nuestra decisión es WATCH. Esperaríamos una entrada entre 400 y 420 euros, acompañada de confirmación operativa, o resultados que permitan elevar de forma fundamentada nuestra valoración. El negocio ofrece una oportunidad; la asimetría al precio de referencia aún resulta insuficiente.
La oportunidad está en ocupar las clínicas
LIMES atiende a pacientes privados, beneficiarios de ayudas y personas que pagan directamente sus tratamientos. Su especialidad incluye depresión, trastornos relacionados con el estrés y otras enfermedades de salud mental, con instalaciones que combinan atención clínica y alojamiento de alta gama. Descripción corporativa.
Vemos dos motores de inversión. El primero es aprovechar mejor la capacidad incorporada. El segundo es demostrar que esa expansión genera beneficios recurrentes y efectivo disponible después de mantener las instalaciones.
En palabras simples, una clínica necesita personal, instalaciones y servicios antes de llenar sus habitaciones. Si aumenta la ocupación sin que todos los costes crezcan al mismo ritmo, una parte mayor de cada ingreso adicional puede convertirse en beneficio. Ese es el mecanismo que nos interesa.
Nuestra interpretación es que el mercado podría estar infravalorando la rentabilidad futura de las nuevas clínicas. Pero también podría estar descontándola correctamente y exigiendo pruebas antes de pagar más. La baja visibilidad bursátil, por sí sola, no demuestra que exista una oportunidad.
El crecimiento necesita una segunda lectura
En 2025, LIMES reportó 53,95 millones de ingresos totales, pero las ventas fueron 50 millones: los restantes 3,95 millones correspondieron a otros ingresos operativos. El beneficio atribuible fue 5,69 millones, equivalente a 19,11 euros por acción. Antes de extrapolar, necesitamos aclarar qué parte de esos otros ingresos puede repetirse. Informe anual 2025.
Esta distinción importa. Una valoración basada en beneficios normalizados debe separar la actividad clínica recurrente de compensaciones u otros conceptos excepcionales. Tampoco asumiríamos que todo ingreso no clínico es extraordinario: necesitamos su desglose.
El primer semestre de 2026 aporta evidencia mixta: ingresos totales de 30,65 millones, un 28,3% más, pero beneficio por acción de 10,49 euros, un 7,2% menos. Abtsee avanzó mejor de lo previsto; Bergisches Land, algo peor. Las nuevas clínicas aportaron 7,4 millones de ingresos. Resultados semestrales 2026.
Por tanto, todavía no vemos una demostración suficiente de que crecer esté mejorando el rendimiento por acción. Compraríamos por la expectativa de una mejora futura, no porque esa mejora ya esté consolidada.
La caja ofrece una señal favorable, con matices. En el semestre, el flujo operativo alcanzó 5,48 millones y la inversión en activos rondó 0,67 millones. Sin embargo, los clientes pendientes de cobro sumaron 9,77 millones y aumentaron otras obligaciones operativas. La mejora de caja no equivale a haber resuelto los cobros. Estado de flujos y balance.
Nuestra condición sería comprobar que el efectivo procede de cobrar tratamientos y operar mejor, sin depender de retrasar pagos. También necesitamos separar el gasto necesario para mantener las clínicas del destinado a abrir nuevas instalaciones.
Qué precio tiene sentido pagar
Tomamos 540 euros, cierre de Xetra del 14 de octubre de 2026, como referencia histórica verificable. No representa una oferta ejecutable: los proveedores consultados muestran una negociación muy escasa. Histórico de cotización.
Con el beneficio publicado de 2025, ese precio equivale aproximadamente a 28 veces ganancias. No es un múltiplo que permita ignorar los riesgos de ejecución.
Para valorar la acción utilizamos tres escenarios propios sobre beneficios atribuibles de 2028, con un horizonte común hasta octubre de ese año. Suponemos 300.000 acciones, ligeramente por encima de las 297.952 publicadas, como margen simplificado para dilución. No añadimos dividendos ni valor inmobiliario por separado. Capital y resultados publicados.
En palabras simples, estimamos cuánto podría ganar la parte del negocio que pertenece al accionista de LIMES y cuánto pagaríamos por cada euro de ese beneficio. Así evitamos atribuirle ganancias que corresponden a otros socios.
Escenario bajista: 300 euros. Suponemos ventas de unos 65 millones y un margen neto atribuible cercano al 7,7%, equivalente a 5 millones de beneficio. Una ocupación decepcionante, costes elevados y problemas de ejecución justificarían pagar solo 18 veces ganancias. El resultado sería una caída aproximada del 44% desde 540 euros. No es un suelo garantizado: una crisis clínica o financiera podría causar pérdidas mayores.
Escenario base: 660 euros. Estimamos ventas de 80 millones y un margen neto atribuible del 11,25%, para obtener 9 millones de beneficio. Requiere que la capacidad incorporada madure y que los centros existentes mantengan su rentabilidad. Aplicamos 22 veces ganancias, una valoración exigente pero compatible con crecimiento rentable. El potencial sería del 22%.
Escenario alcista: 1.000 euros. Suponemos ventas de 90 millones y un margen atribuible cercano al 13,3%, equivalentes a 12 millones de beneficio. Exigiría una ejecución especialmente buena, incluida una contribución favorable de la expansión internacional. A 25 veces ganancias, el potencial alcanzaría el 85%.
Estas cifras son hipótesis de valoración, no previsiones de la compañía ni objetivos de consenso. El escenario base exige un crecimiento considerable del beneficio; el alcista requiere además conservar una valoración elevada. No asignamos probabilidades ni calculamos un valor esperado porque no contamos con suficiente información por clínica para justificar esos pesos.
A 540 euros, la ganancia hasta nuestro escenario base sería de 120 euros frente a una pérdida de 240 euros hasta el bajista: 0,5 a 1. A una entrada de 420 euros, esa relación mejora a 240 euros de ganancia frente a 120 euros de pérdida: 2 a 1. Esa diferencia determina nuestra disciplina de compra.
Qué tendría que ocurrir
La previsión publicada para 2026 apuntaba a unos 66 millones de ingresos y entre 15 y 18 millones de EBITDA, beneficio antes de intereses, impuestos y amortizaciones. La compañía contemplaba ocupaciones del 56% en Abtsee y del 40% en Bergisches Land. Es una previsión empresarial, no un resultado asegurado. Perspectivas de 2026.
El siguiente contraste importante será el cierre anual: el calendario corporativo fija el 10 de mayo de 2027 para publicar las cuentas de 2026 y el 30 de agosto de 2027 para los resultados semestrales siguientes. Necesitamos ver crecimiento del beneficio por acción y conversión sostenida en caja. Calendario financiero.
Italia constituye una oportunidad adicional. El anuncio de Villa Boccella contempla una apertura a comienzos del verano de 2027, condicionada a obtener la licencia clínica. También distingue la adquisición de la sociedad operadora de una opción de compra sobre el inmueble. No asumiríamos que todo el complejo ya pertenece al grupo. Anuncio de expansión.
El informe semestral esperaba completar la documentación de adquisición a finales de 2026. Todavía necesitamos confirmar cierre, presupuesto y permisos. Actualización del proyecto italiano.
Una inauguración no basta como catalizador económico. Lo decisivo será cuánto capital consume y cuándo produce beneficios. Si el proyecto se retrasa, reduciríamos su contribución estimada; si además exige una inversión sustancialmente mayor, revisaríamos toda la valoración.
Qué podría romper la tesis
El argumento más sólido para no invertir es que estemos pagando una prima por crecimiento de capacidad que no genere una rentabilidad suficiente. Más clínicas pueden elevar ventas y, al mismo tiempo, absorber efectivo y reducir el beneficio por acción.
También cuestionamos la idea de que el paciente privado elimine el riesgo de precios. Nuestra hipótesis debe resistir costes salariales mayores, negociación con aseguradoras y gastos de captación. Antes de comprar, verificaríamos la rentabilidad por centro, la antigüedad de los saldos pendientes de cobro y los compromisos de alquiler e inversión.
La deuda financiera neta reportada al cierre de 2025 era de 0,96 millones: reducida, pero no inexistente. Balance anual. Un balance cómodo permite financiar errores durante un tiempo; no convierte una expansión deficiente en una buena inversión.
La conducta del accionista de control también merece seguimiento. GMF Capital comunicó ventas por 8,01 millones de euros en tres operaciones fuera de mercado entre abril y junio de 2026. No prueban deterioro del negocio, pero tampoco respaldan una lectura de confianza inequívoca. Desconocemos su motivación y no suponemos que ese dinero haya financiado a LIMES. Abril, junio, segunda operación de junio.
Consideraríamos invalidada nuestra hipótesis si la maduración de las nuevas clínicas no se traduce en mejora del beneficio atribuible y generación de caja durante 2027, especialmente si coincide con deterioro persistente en los centros existentes. La pérdida de una licencia relevante, irregularidades contables o financiación dilutiva para cubrir pérdidas recurrentes exigirían una revisión inmediata.
Cómo entraríamos y cómo saldríamos
Nuestra zona atractiva sería 400–420 euros, con un máximo inicial de 430 euros bajo los supuestos actuales. Ese máximo equivale aproximadamente a exigir una relación de 1,8 a 1 entre el escenario base y el bajista. Son niveles derivados de valoración; no los presentamos como soportes técnicos.
Una caída de precio no activaría una compra automática. Primero confirmaríamos que no responde a una ruptura del negocio. Con esa comprobación, empezaríamos con una posición del 0,5% de la cartera y solo consideraríamos aumentarla hasta 1–1,5% tras confirmar beneficios, cobros y financiación de la expansión. Es una operación de crecimiento en una microcapitalización ilíquida, con riesgo elevado de ejecución.
Utilizaríamos órdenes limitadas y adaptaríamos el importe a la liquidez realmente disponible. El tamaño debería permitir mantener la inversión sin depender de una salida inmediata.
Consideraríamos tomar beneficios cerca de 620–660 euros si los resultados no justifican elevar la valoración. Mantener una parte hacia el escenario alcista exigiría avances claros hacia los 12 millones de beneficio atribuible, no únicamente nuevas aperturas.
Los 300 euros del escenario bajista no son un stop. Reduciríamos o cerraríamos por invalidación fundamental, aunque ocurriera a un precio superior. Tras cada publicación revisaríamos las hipótesis; si en agosto de 2027 no observamos una mejora convincente, no prolongaríamos la espera sin reconstruir la valoración.
Nuestra decisión
Esperaríamos. LIMES tiene una vía plausible para aumentar beneficios, pero a 540 euros el escenario base ofrece poca compensación frente al riesgo bajista.
Cambiaríamos a compra con una cotización de 400–420 euros, fundamentos intactos y mejor evidencia operativa. También reconsideraríamos a precios superiores si los resultados demuestran una capacidad de beneficio mayor que la utilizada aquí. Hoy preferimos conservar el capital y exigir esa prueba.
TRADE CARD
Ticker: LIK — Xetra; ISIN DE000A0JDBC7.
Long/Short: Long potencial.
Precio de referencia y fecha: 540 EUR; cierre del 14/10/2026.
Entrada ideal: 400–420 EUR, con confirmación fundamental.
Entrada máxima: 430 EUR bajo los supuestos actuales.
Target: 660 EUR.
Bear/Base/Bull: 300 / 660 / 1.000 EUR; escenarios propios para octubre de 2028.
Catalizador y fecha: Cuentas de 2026 el 10/05/2027; semestrales el 30/08/2027; apertura italiana prevista para verano de 2027, condicionada.
Qué esperamos: Mejora del beneficio por acción, cobros y rentabilidad de las nuevas clínicas.
Invalidación: Expansión sin mejora sostenible de beneficio y caja durante 2027; deterioro clínico, contable o financiero relevante.
Salida: Toma de beneficios en 620–660 EUR si no aumenta el valor estimado; salida anticipada por invalidación.
Risk/Reward: Desde 420 EUR, +240 EUR (+57,1%) frente a −120 EUR (−28,6%): 2 a 1. Desde 540 EUR: 0,5 a 1. Excluye dividendos y costes.
Horizonte: Hasta octubre de 2028, con revisión decisiva en agosto de 2027.
Tamaño orientativo: 0% mientras esperamos; 0,5% inicial y hasta 1–1,5% condicionado a confirmación y liquidez.
Convicción 1–10: 5/10 en la oportunidad de inversión.
DECISIÓN: WATCH

Rafael Apodaca
免责声明
这些信息和出版物并非旨在提供,也不构成TradingView提供或认可的任何形式的财务、投资、交易或其他类型的建议或推荐。请阅读使用条款了解更多信息。
Rafael Apodaca
免责声明
这些信息和出版物并非旨在提供,也不构成TradingView提供或认可的任何形式的财务、投资、交易或其他类型的建议或推荐。请阅读使用条款了解更多信息。