
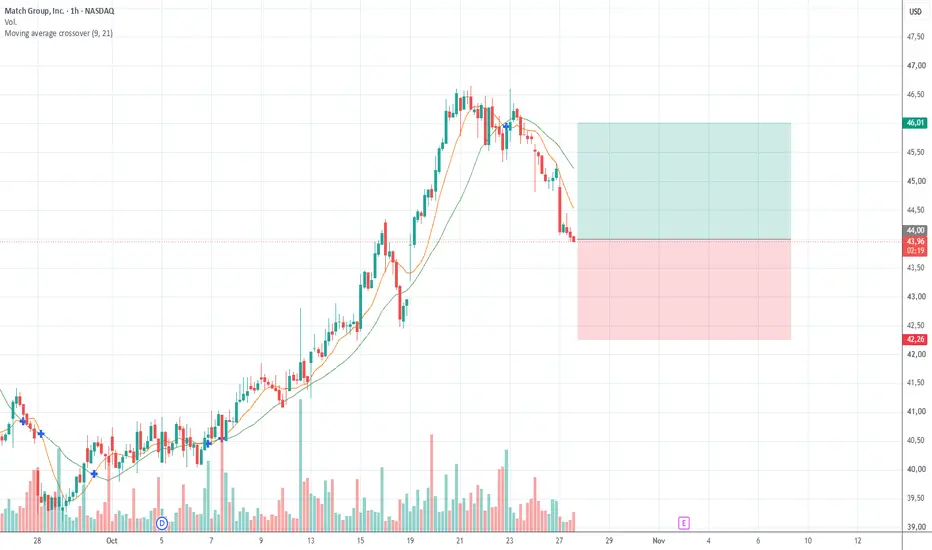
El 27 de octubre, TD Cowen elevó su precio objetivo de 45 a 52 dólares y mantuvo la recomendación de compra. La firma espera que la recuperación de Tinder y el crecimiento de Hinge sostengan el negocio.
Los argumentos de TD Cowen son:
- Tinder podría estar estabilizando sus tendencias de usuarios y mejorando la retención gracias a cambios de producto.
- Hinge continúa creciendo y compensa parte de la debilidad de Tinder.
- La firma prevé una mejora del margen EBITDA ajustado superior a cuatro puntos porcentuales en el trimestre.
Indicador Q2 2026 Variación interanual
Ingresos 853 M$ −1 %
Beneficio neto 171 M$ +36 %
EBITDA ajustado 331 M$ +14 %
Margen EBITDA ajustado 39 % +5 puntos
Usuarios de pago 13,25 millones −6 %
Ingresos medios por usuario de pago 21,13 $ +6 %
Genera beneficios reales: 171 millones de dólares de beneficio neto trimestral.
Márgenes elevados: un margen EBITDA ajustado del 39 % refleja una capacidad importante para convertir ingresos en rentabilidad operativa.
Hinge crece con fuerza: ingresos +22 % y usuarios activos mensuales +13 % interanual.
Recompra de acciones: durante el primer semestre recompró acciones por 245 millones de dólares, además de pagar dividendos.
Tinder sigue siendo la marca clave y sus usuarios de pago continúan bajo presión. La compañía espera que Hinge compense parcialmente esa debilidad, pero todavía tiene que demostrar que la recuperación de Tinder se traduce en crecimiento sostenido de ingresos.
La dirección anticipó para el tercer trimestre ingresos de entre 885 y 895 millones de dólares, con un EBITDA ajustado de 330–335 millones.
Conclusión fundamental: negocio rentable, márgenes sólidos y una recuperación potencial interesante; no obstante, todavía no hay una aceleración generalizada de los ingresos.
Match Group publicará sus resultados del tercer trimestre el lunes 2 de noviembre, después del cierre estadounidense. Los resultados podrían impulsar la acción si la recuperación supera las expectativas, pero también podrían provocar una caída aunque las cifras sean razonables si el mercado esperaba más.
Los argumentos de TD Cowen son:
- Tinder podría estar estabilizando sus tendencias de usuarios y mejorando la retención gracias a cambios de producto.
- Hinge continúa creciendo y compensa parte de la debilidad de Tinder.
- La firma prevé una mejora del margen EBITDA ajustado superior a cuatro puntos porcentuales en el trimestre.
Indicador Q2 2026 Variación interanual
Ingresos 853 M$ −1 %
Beneficio neto 171 M$ +36 %
EBITDA ajustado 331 M$ +14 %
Margen EBITDA ajustado 39 % +5 puntos
Usuarios de pago 13,25 millones −6 %
Ingresos medios por usuario de pago 21,13 $ +6 %
Genera beneficios reales: 171 millones de dólares de beneficio neto trimestral.
Márgenes elevados: un margen EBITDA ajustado del 39 % refleja una capacidad importante para convertir ingresos en rentabilidad operativa.
Hinge crece con fuerza: ingresos +22 % y usuarios activos mensuales +13 % interanual.
Recompra de acciones: durante el primer semestre recompró acciones por 245 millones de dólares, además de pagar dividendos.
Tinder sigue siendo la marca clave y sus usuarios de pago continúan bajo presión. La compañía espera que Hinge compense parcialmente esa debilidad, pero todavía tiene que demostrar que la recuperación de Tinder se traduce en crecimiento sostenido de ingresos.
La dirección anticipó para el tercer trimestre ingresos de entre 885 y 895 millones de dólares, con un EBITDA ajustado de 330–335 millones.
Conclusión fundamental: negocio rentable, márgenes sólidos y una recuperación potencial interesante; no obstante, todavía no hay una aceleración generalizada de los ingresos.
Match Group publicará sus resultados del tercer trimestre el lunes 2 de noviembre, después del cierre estadounidense. Los resultados podrían impulsar la acción si la recuperación supera las expectativas, pero también podrían provocar una caída aunque las cifras sean razonables si el mercado esperaba más.

免责声明
这些信息和出版物并非旨在提供,也不构成TradingView提供或认可的任何形式的财务、投资、交易或其他类型的建议或推荐。请阅读使用条款了解更多信息。
免责声明
这些信息和出版物并非旨在提供,也不构成TradingView提供或认可的任何形式的财务、投资、交易或其他类型的建议或推荐。请阅读使用条款了解更多信息。