
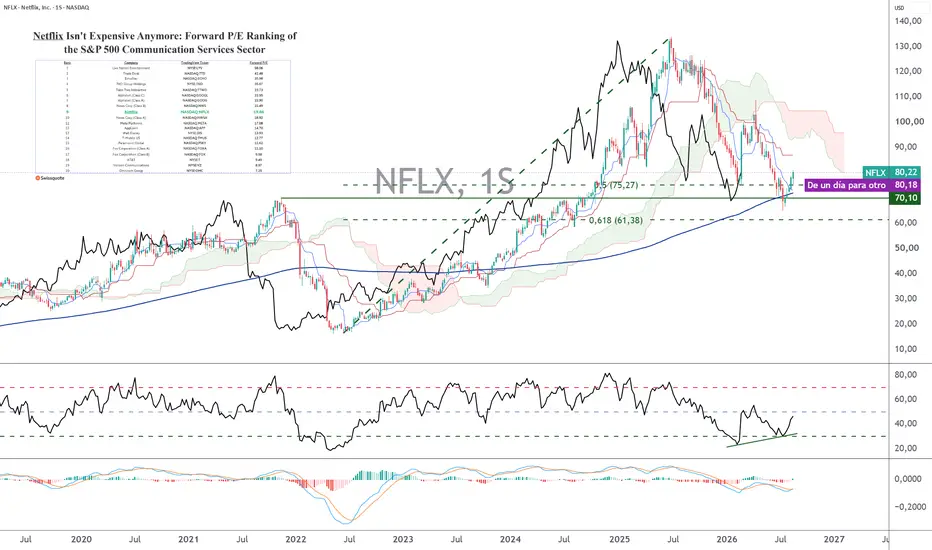
Las acciones de Netflix han corregido más de un 50 % desde el máximo histórico alcanzado en junio de 2025. Desde finales del pasado mes de julio, el título intenta estabilizarse tras haber rebotado sobre su media móvil de 200 semanas.
¿Podemos afirmar que se está formando un suelo importante?
Para responder a esta pregunta, me he apoyado tanto en las señales del análisis técnico como en las enseñanzas del análisis fundamental, en particular en la valoración bursátil de Netflix.
El análisis se basa en dos elementos principales:
• Las señales técnicas proporcionadas por los gráficos de largo plazo (mensual y semanal).
• La valoración bursátil de Netflix mediante el Forward P/E.
Desde el punto de vista técnico, la acción ha encontrado soporte en torno a los 70 dólares, que corresponde al máximo histórico registrado en noviembre de 2021. El precio ha corregido prácticamente el 61,8 % de todo el anterior mercado alcista, mientras que la media móvil de 200 semanas actúa actualmente como soporte. Mantener un soporte es positivo, pero superar una resistencia es aún más importante. Para confirmar la formación de un suelo de largo plazo, el título debería superar la nube semanal (Kumo) del sistema Ichimoku.

Desde el punto de vista de la valoración, ¿ha vuelto Netflix a un nivel atractivo?
La respuesta es cada vez más positiva. El Forward P/E de Netflix ha vuelto a situarse por debajo de 20, un nivel muy diferente de los elevados múltiplos de valoración a los que el mercado había acostumbrado a los inversores durante los últimos años. Esta normalización se explica principalmente por la fuerte caída del precio de la acción, mientras que las previsiones de beneficios siguen siendo relativamente sólidas.
La tabla siguiente clasifica las empresas del sector Communication Services estadounidense según su Forward P/E. Tras una caída superior al 50 % desde su máximo histórico, Netflix vuelve a presentar una valoración atractiva.

Si se compara Netflix con las demás grandes compañías del sector Communication Services del S&P 500, la conclusión resulta especialmente interesante. Con un Forward P/E cercano a 19,9, Netflix ocupa ahora únicamente la novena posición entre las empresas con mayor valoración del sector. Compañías como Live Nation, Trade Desk, TKO Group, EchoStar o Take-Two Interactive cotizan actualmente con múltiplos muy superiores. Incluso Alphabet presenta una valoración similar.
En otras palabras, Netflix ya no es la empresa de crecimiento "excesivamente cara" que fue durante muchos años. Hoy el mercado exige una prima de valoración mucho más razonable, mientras la compañía sigue disfrutando de una posición dominante en el streaming, un crecimiento constante de los ingresos publicitarios y una generación de caja especialmente sólida.
Esto no significa, por supuesto, que la acción no pueda seguir corrigiendo si el contexto bursátil empeora o si los próximos resultados decepcionan. Sin embargo, la combinación de un importante soporte técnico y una valoración mucho más atractiva crea un entorno considerablemente más favorable para los inversores de largo plazo.
El gráfico siguiente muestra las velas japonesas semanales de Netflix, que ha perdido más del 50 % desde su máximo histórico. Obsérvese también que el P/E ratio ha regresado a una zona históricamente baja.

DESCARGO DE RESPONSABILIDAD:
Este contenido está dirigido a personas familiarizadas con los mercados e instrumentos financieros y tiene únicamente fines informativos. La idea presentada (incluyendo comentarios de mercado, datos de mercado y observaciones) no es un producto de trabajo de ningún departamento de investigación de Swissquote o sus afiliados. Este material pretende destacar la acción del mercado y no constituye asesoramiento de inversión, legal o fiscal. Si usted es un inversor minorista o carece de experiencia en la negociación de productos financieros complejos, es aconsejable buscar asesoramiento profesional de un asesor autorizado antes de tomar cualquier decisión financiera.
Este contenido no pretende manipular el mercado ni fomentar ningún comportamiento financiero específico.
Swissquote no representa ni garantiza la calidad, integridad, exactitud, exhaustividad o ausencia de infracción de dicho contenido. Las opiniones expresadas son las del consultor y se proporcionan únicamente con fines educativos. Cualquier información proporcionada en relación con un producto o mercado no debe interpretarse como recomendación de una estrategia o transacción de inversión. Rentabilidades pasadas no garantizan resultados futuros.
Swissquote y sus empleados y representantes no serán responsables en ningún caso de los daños o pérdidas derivados directa o indirectamente de decisiones tomadas sobre la base de este contenido.
El uso de marcas o marcas registradas de terceros es meramente informativo y no implica la aprobación por parte de Swissquote, o que el propietario de la marca haya autorizado a Swissquote a promocionar sus productos o servicios.
Swissquote es la marca comercial para las actividades de Swissquote Bank Ltd (Suiza) regulada por la FINMA, Swissquote Capital Markets Limited regulada por la CySEC (Chipre), Swissquote Bank Europe SA (Luxemburgo) regulada por la CSSF, Swissquote Ltd (Reino Unido) regulada por la FCA, Swissquote Financial Services (Malta) Ltd regulada por la Autoridad de Servicios Financieros de Malta, Swissquote MEA Ltd. (EAU) regulada por la Autoridad de Servicios Financieros de Dubai, Swissquote MEA Ltd. (EAU) regulada por la Autoridad de Servicios Financieros de Dubai. (EAU) regulada por la Autoridad de Servicios Financieros de Dubai, Swissquote Pte Ltd (Singapur) regulada por la Autoridad Monetaria de Singapur, Swissquote Asia Limited (Hong Kong) autorizada por la Comisión de Valores y Futuros de Hong Kong (SFC) y Swissquote South Africa (Pty) Ltd supervisada por la FSCA.
Los productos y servicios de Swissquote están destinados únicamente a las personas autorizadas a recibirlos en virtud de la legislación local.
Todas las inversiones conllevan cierto grado de riesgo. El riesgo de pérdida en la negociación o tenencia de instrumentos financieros puede ser sustancial. El valor de los instrumentos financieros, incluyendo pero no limitándose a acciones, bonos, criptodivisas y otros activos, puede fluctuar tanto al alza como a la baja. Existe un riesgo significativo de pérdida financiera al comprar, vender, mantener, apostar o invertir en estos instrumentos. SQBE no hace recomendaciones con respecto a ninguna inversión específica, transacción, o el uso de cualquier estrategia de inversión en particular.
Los CFD son instrumentos complejos y conllevan un alto riesgo de perder dinero rápidamente debido al apalancamiento. La gran mayoría de las cuentas de clientes minoristas sufren pérdidas de capital cuando operan con CFD. Debe considerar si entiende cómo funcionan los CFD y si puede permitirse asumir el alto riesgo de perder su dinero.
Los activos digitales no están regulados en la mayoría de los países y es posible que no se apliquen las normas de protección del consumidor. Como inversiones especulativas muy volátiles, los Activos Digitales no son adecuados para inversores sin una alta tolerancia al riesgo. Asegúrese de comprender cada Activo Digital antes de operar.
Las criptomonedas no se consideran moneda de curso legal en algunas jurisdicciones y están sujetas a incertidumbres regulatorias.
El uso de sistemas basados en Internet puede implicar riesgos elevados, incluidos, entre otros, el fraude, los ciberataques, los fallos de red y comunicación, así como el robo de identidad y los ataques de suplantación de identidad relacionados con los criptoactivos.
¿Podemos afirmar que se está formando un suelo importante?
Para responder a esta pregunta, me he apoyado tanto en las señales del análisis técnico como en las enseñanzas del análisis fundamental, en particular en la valoración bursátil de Netflix.
El análisis se basa en dos elementos principales:
• Las señales técnicas proporcionadas por los gráficos de largo plazo (mensual y semanal).
• La valoración bursátil de Netflix mediante el Forward P/E.
Desde el punto de vista técnico, la acción ha encontrado soporte en torno a los 70 dólares, que corresponde al máximo histórico registrado en noviembre de 2021. El precio ha corregido prácticamente el 61,8 % de todo el anterior mercado alcista, mientras que la media móvil de 200 semanas actúa actualmente como soporte. Mantener un soporte es positivo, pero superar una resistencia es aún más importante. Para confirmar la formación de un suelo de largo plazo, el título debería superar la nube semanal (Kumo) del sistema Ichimoku.
Desde el punto de vista de la valoración, ¿ha vuelto Netflix a un nivel atractivo?
La respuesta es cada vez más positiva. El Forward P/E de Netflix ha vuelto a situarse por debajo de 20, un nivel muy diferente de los elevados múltiplos de valoración a los que el mercado había acostumbrado a los inversores durante los últimos años. Esta normalización se explica principalmente por la fuerte caída del precio de la acción, mientras que las previsiones de beneficios siguen siendo relativamente sólidas.
La tabla siguiente clasifica las empresas del sector Communication Services estadounidense según su Forward P/E. Tras una caída superior al 50 % desde su máximo histórico, Netflix vuelve a presentar una valoración atractiva.
Si se compara Netflix con las demás grandes compañías del sector Communication Services del S&P 500, la conclusión resulta especialmente interesante. Con un Forward P/E cercano a 19,9, Netflix ocupa ahora únicamente la novena posición entre las empresas con mayor valoración del sector. Compañías como Live Nation, Trade Desk, TKO Group, EchoStar o Take-Two Interactive cotizan actualmente con múltiplos muy superiores. Incluso Alphabet presenta una valoración similar.
En otras palabras, Netflix ya no es la empresa de crecimiento "excesivamente cara" que fue durante muchos años. Hoy el mercado exige una prima de valoración mucho más razonable, mientras la compañía sigue disfrutando de una posición dominante en el streaming, un crecimiento constante de los ingresos publicitarios y una generación de caja especialmente sólida.
Esto no significa, por supuesto, que la acción no pueda seguir corrigiendo si el contexto bursátil empeora o si los próximos resultados decepcionan. Sin embargo, la combinación de un importante soporte técnico y una valoración mucho más atractiva crea un entorno considerablemente más favorable para los inversores de largo plazo.
El gráfico siguiente muestra las velas japonesas semanales de Netflix, que ha perdido más del 50 % desde su máximo histórico. Obsérvese también que el P/E ratio ha regresado a una zona históricamente baja.
DESCARGO DE RESPONSABILIDAD:
Este contenido está dirigido a personas familiarizadas con los mercados e instrumentos financieros y tiene únicamente fines informativos. La idea presentada (incluyendo comentarios de mercado, datos de mercado y observaciones) no es un producto de trabajo de ningún departamento de investigación de Swissquote o sus afiliados. Este material pretende destacar la acción del mercado y no constituye asesoramiento de inversión, legal o fiscal. Si usted es un inversor minorista o carece de experiencia en la negociación de productos financieros complejos, es aconsejable buscar asesoramiento profesional de un asesor autorizado antes de tomar cualquier decisión financiera.
Este contenido no pretende manipular el mercado ni fomentar ningún comportamiento financiero específico.
Swissquote no representa ni garantiza la calidad, integridad, exactitud, exhaustividad o ausencia de infracción de dicho contenido. Las opiniones expresadas son las del consultor y se proporcionan únicamente con fines educativos. Cualquier información proporcionada en relación con un producto o mercado no debe interpretarse como recomendación de una estrategia o transacción de inversión. Rentabilidades pasadas no garantizan resultados futuros.
Swissquote y sus empleados y representantes no serán responsables en ningún caso de los daños o pérdidas derivados directa o indirectamente de decisiones tomadas sobre la base de este contenido.
El uso de marcas o marcas registradas de terceros es meramente informativo y no implica la aprobación por parte de Swissquote, o que el propietario de la marca haya autorizado a Swissquote a promocionar sus productos o servicios.
Swissquote es la marca comercial para las actividades de Swissquote Bank Ltd (Suiza) regulada por la FINMA, Swissquote Capital Markets Limited regulada por la CySEC (Chipre), Swissquote Bank Europe SA (Luxemburgo) regulada por la CSSF, Swissquote Ltd (Reino Unido) regulada por la FCA, Swissquote Financial Services (Malta) Ltd regulada por la Autoridad de Servicios Financieros de Malta, Swissquote MEA Ltd. (EAU) regulada por la Autoridad de Servicios Financieros de Dubai, Swissquote MEA Ltd. (EAU) regulada por la Autoridad de Servicios Financieros de Dubai. (EAU) regulada por la Autoridad de Servicios Financieros de Dubai, Swissquote Pte Ltd (Singapur) regulada por la Autoridad Monetaria de Singapur, Swissquote Asia Limited (Hong Kong) autorizada por la Comisión de Valores y Futuros de Hong Kong (SFC) y Swissquote South Africa (Pty) Ltd supervisada por la FSCA.
Los productos y servicios de Swissquote están destinados únicamente a las personas autorizadas a recibirlos en virtud de la legislación local.
Todas las inversiones conllevan cierto grado de riesgo. El riesgo de pérdida en la negociación o tenencia de instrumentos financieros puede ser sustancial. El valor de los instrumentos financieros, incluyendo pero no limitándose a acciones, bonos, criptodivisas y otros activos, puede fluctuar tanto al alza como a la baja. Existe un riesgo significativo de pérdida financiera al comprar, vender, mantener, apostar o invertir en estos instrumentos. SQBE no hace recomendaciones con respecto a ninguna inversión específica, transacción, o el uso de cualquier estrategia de inversión en particular.
Los CFD son instrumentos complejos y conllevan un alto riesgo de perder dinero rápidamente debido al apalancamiento. La gran mayoría de las cuentas de clientes minoristas sufren pérdidas de capital cuando operan con CFD. Debe considerar si entiende cómo funcionan los CFD y si puede permitirse asumir el alto riesgo de perder su dinero.
Los activos digitales no están regulados en la mayoría de los países y es posible que no se apliquen las normas de protección del consumidor. Como inversiones especulativas muy volátiles, los Activos Digitales no son adecuados para inversores sin una alta tolerancia al riesgo. Asegúrese de comprender cada Activo Digital antes de operar.
Las criptomonedas no se consideran moneda de curso legal en algunas jurisdicciones y están sujetas a incertidumbres regulatorias.
El uso de sistemas basados en Internet puede implicar riesgos elevados, incluidos, entre otros, el fraude, los ciberataques, los fallos de red y comunicación, así como el robo de identidad y los ataques de suplantación de identidad relacionados con los criptoactivos.

This content is written by Vincent Ganne for Swissquote.
This content is intended for individuals who are familiar with financial markets and instruments and is for information purposes only and does not constitute investment, legal or tax advice.
This content is intended for individuals who are familiar with financial markets and instruments and is for information purposes only and does not constitute investment, legal or tax advice.
免责声明
这些信息和出版物并非旨在提供,也不构成TradingView提供或认可的任何形式的财务、投资、交易或其他类型的建议或推荐。请阅读使用条款了解更多信息。