
SanDisk (NASDAQ: SNDK) — фундаментальный анализ: сможет ли бум ИИ обеспечить дальнейший рост?
1. Бизнес компании
SanDisk — американский производитель решений для хранения данных на базе NAND-флеш-памяти. Компания выпускает SSD, накопители и другие решения для хранения информации, используемые в дата-центрах, компьютерах, потребительской электронике и корпоративных системах.
После отделения от Western Digital SanDisk стала самостоятельной публичной компанией. Её основное направление — флеш-память NAND, которая отличается от DRAM, производимой Micron, Samsung и SK Hynix.
Главный инвестиционный тезис заключается в том, что развитие искусственного интеллекта требует всё больше инфраструктуры для хранения и обработки данных. Обучение моделей, инференс и работа крупных дата-центров увеличивают потребность в высокопроизводительных SSD и корпоративных системах хранения.
Важное отличие от Micron: SanDisk делает ставку преимущественно на NAND и флеш-накопители, а не на HBM-память для графических ускорителей.
2. Последние финансовые результаты
В IV квартале финансового 2026 года SanDisk продемонстрировала резкое ускорение бизнеса.
Показатель| Q4 FY2026
Выручка| $8,97 млрд
Рост выручки за квартал| 51%
Рост выручки год к году| 372%
Валовая маржа GAAP| 71,5%
Чистая прибыль GAAP| $6,90 млрд
EPS GAAP| $43,97
EPS Non-GAAP| $39,25
За весь FY2026 выручка составила $20,25 млрд, увеличившись на 175% относительно предыдущего финансового года. Чистая прибыль GAAP достигла $11,43 млрд.
Особенно интересна структура роста выручки за последний квартал: примерно треть прироста относительно предыдущего квартала обеспечили увеличившиеся объёмы продаж, а около двух третей — повышение цен.
Это показывает, насколько сильно финансовые результаты SanDisk зависят от конъюнктуры рынка NAND.
Источник: официальный финансовый отчёт компании за Q4 FY2026.
3. Прогноз руководства
На I квартал финансового 2027 года менеджмент представил следующие ориентиры:
- Выручка: $10,3–10,8 млрд.
- Валовая маржа GAAP: 83,0–84,9%.
- EPS Non-GAAP: $44–46.
Если компания выполнит прогноз по середине диапазона выручки, показатель составит $10,55 млрд — примерно на 17,7% выше предыдущего квартала.
При этом важно не путать квартальный рост выручки с ростом прибыли на акцию: на EPS влияют расходы, налоги, структура капитала и количество акций в обращении.
Следующий отчёт должен показать, удаётся ли SanDisk реализовать этот прогноз и сохранить высокую маржинальность.
4. Главные драйверы роста
1. Искусственный интеллект и дата-центры
ИИ создаёт дополнительный спрос на корпоративные SSD и хранилища данных. По мере распространения инференса и роста объёмов обрабатываемой информации потребность в быстрых и ёмких накопителях может продолжать увеличиваться.
Выручка SanDisk от направления Datacenter в FY2026 выросла на 437%, до $5,15 млрд.
Это один из наиболее убедительных фундаментальных аргументов в пользу компании.
2. Рост цен на NAND
Рынок флеш-памяти цикличен. Когда спрос превышает предложение, цены могут быстро расти, что положительно влияет на выручку и валовую маржу производителей.
Если текущий дефицит предложения сохранится, SanDisk может продолжить увеличивать прибыль даже без сопоставимого роста физических объёмов поставок.
Но именно здесь находится и один из основных рисков: рост цен способен оказаться временным.
3. Долгосрочные соглашения с клиентами
SanDisk развивает модель долгосрочных соглашений о поставках с крупными клиентами.
По сообщениям Reuters в августе 2026 года, компания подписала соглашения с шестью крупными клиентами общей заявленной стоимостью не менее $93,9 млрд. Руководство рассчитывало, что такие соглашения будут охватывать около половины производства к FY2027 и примерно две трети к FY2028.
Это может улучшить предсказуемость спроса, планирование мощностей и устойчивость отношений с заказчиками.
Однако совокупная стоимость соглашений не равна гарантированной выручке или прибыли: необходимо учитывать сроки поставок, условия контрактов и возможные изменения обязательств.
4. Высокая операционная эффективность
При повышении отпускных цен и благоприятной структуре продаж прибыль может расти быстрее выручки благодаря операционному рычагу.
Но при развороте цикла этот эффект способен работать в обратную сторону: падение цен может привести к непропорционально сильному сокращению прибыли.
5. Расширение рынка корпоративных SSD
Спрос на корпоративные накопители может увеличиваться не только благодаря обучению ИИ, но и за счёт инференса, облачных сервисов, обработки больших массивов данных и модернизации инфраструктуры.
Для SanDisk важно, чтобы этот спрос оказался долгосрочным, а не только следствием временного дефицита предложения.
5. Основные риски
1. Цикличность рынка NAND
Это главный фундаментальный риск SanDisk.
Высокие цены стимулируют производителей увеличивать выпуск памяти и инвестировать в новые мощности. Когда предложение догоняет спрос, цены могут резко снизиться.
В таком сценарии компания рискует столкнуться одновременно с сокращением выручки, падением маржи и снижением EPS.
2. Завышенные ожидания инвесторов
После сильного роста котировок рынок может учитывать в цене несколько лет высоких темпов роста.
Даже если компания превзойдёт прогнозы аналитиков, акции могут упасть, если новые ориентиры окажутся ниже ожиданий инвесторов.
Примером такой реакции стал августовский отчёт: несмотря на сильные результаты, акции снизились после публикации прогноза, который не удовлетворил всех участников рынка.
3. Конкуренция со стороны Samsung и SK Hynix
SanDisk конкурирует с крупными производителями NAND, включая Samsung Electronics и SK Hynix, а также с другими участниками рынка флеш-памяти.
Если конкуренты увеличат предложение быстрее ожидаемого, ценовое преимущество может исчезнуть.
В долгосрочной перспективе важны себестоимость производства, технологический прогресс, выход годной продукции и способность выпускать новые поколения NAND.
4. Зависимость от расходов на ИИ
Если крупнейшие облачные провайдеры замедлят строительство дата-центров или сократят инвестиции, спрос на корпоративные SSD может оказаться слабее прогнозов.
При этом рост вычислительных мощностей не всегда означает пропорциональный рост спроса на продукты конкретного производителя.
5. Риск замедления потребительского рынка
Высокие цены на память увеличивают себестоимость устройств. Производители смартфонов и компьютеров могут сокращать закупки, повышать цены или откладывать обновление оборудования.
По итогам FY2026 направление Consumer принесло SanDisk $2,94 млрд выручки, поэтому слабость этого сегмента также может влиять на результаты.
6. Капитальные затраты и производство
Полупроводниковое производство требует значительных инвестиций. Ошибки в планировании мощностей или технологические задержки способны снизить рентабельность.
Кроме того, быстрое расширение производства в период высоких цен может стать проблемой, если рынок развернётся до того, как инвестиции начнут приносить ожидаемую отдачу.
7. Геополитические риски
Торговые ограничения, экспортный контроль, напряжённость между США и Китаем и нарушения цепочек поставок могут повлиять на доступ к оборудованию, рынкам и клиентам.
8. Риск резкой коррекции акций
SanDisk относится к акциям с высокой чувствительностью к ожиданиям относительно ИИ и полупроводникового сектора.
При росте доходностей облигаций, ухудшении настроений на рынке или снижении прогнозов по ИИ котировки могут падать даже при сильных текущих результатах компании.
6. Что отслеживать в следующих отчётах
Для оценки SanDisk я бы обращал особое внимание на следующие показатели:
- Рост выручки и EPS относительно прогноза менеджмента.
- Валовую маржу: сохраняется ли она на высоком уровне.
- Динамику контрактных цен на NAND и стоимости корпоративных SSD.
- Темпы роста направления Datacenter.
- Объёмы производства и баланс спроса и предложения.
- Капитальные затраты, свободный денежный поток и потребность в инвестициях.
- Реализацию долгосрочных соглашений с клиентами.
- Прогнозы Samsung, SK Hynix и других конкурентов по выпуску NAND.
- Оценку акций на основе нормализованной прибыли, а не только пикового EPS.
7. Как оценивать акции
При анализе SNDK я бы не ориентировался исключительно на текущий P/E.
В период дефицита NAND прибыль может оказаться значительно выше долгосрочного среднего уровня. В таком случае даже низкий форвардный P/E не обязательно означает недооценённость.
Полезно рассматривать три сценария:
Бычий: спрос со стороны дата-центров продолжает расти, предложение остаётся ограниченным, а высокая маржа сохраняется. Прибыль может превысить текущие ожидания.
Базовый: спрос остаётся сильным, но темпы роста цен замедляются. Выручка продолжает увеличиваться, однако темпы роста прибыли постепенно нормализуются.
Медвежий: предложение NAND растёт быстрее спроса, цены снижаются, а инвесторы одновременно пересматривают оценку акций. В таком случае возможно существенное сокращение прибыли и мультипликаторов.
Для количественной оценки этих сценариев необходимо подставить актуальную цену SNDK, число акций, прогнозы EPS и ожидаемую нормализованную прибыль.
8. Итоговый инвестиционный тезис
SanDisk — интересный способ инвестировать в развитие инфраструктуры ИИ через рынок NAND и корпоративных SSD. Компания показала резкий рост выручки, существенное восстановление прибыльности и сильный прогноз на следующий квартал.
Наиболее сильные стороны инвестиционного тезиса — рост направления Datacenter, высокая маржа и переход к долгосрочным соглашениям с клиентами.
Основные риски — цикличность цен на NAND, усиление конкуренции, зависимость от капитальных затрат в секторе ИИ и высокая чувствительность котировок к ожиданиям рынка.
Мой вывод: фундаментальная динамика бизнеса выглядит сильной, но покупать SNDK только на основании быстрого роста прибыли было бы ошибкой. Главный вопрос — сможет ли компания удержать текущую прибыльность достаточно долго, чтобы оправдать рыночную оценку.
Перед принятием решения важно сопоставить текущую капитализацию с несколькими сценариями будущей прибыли и учитывать возможность глубокой коррекции в случае разворота цикла памяти.
Это фундаментальный анализ компании, а не индивидуальная инвестиционная рекомендация.
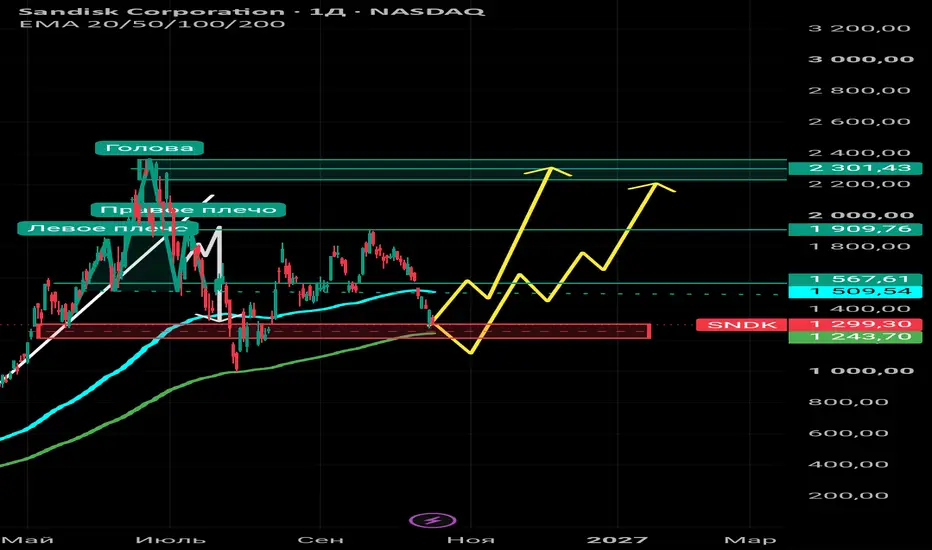
По граффику: цели указаны на экране, я заранее понимаю что может быть шанс работать с добором акций, и учитываю это. Я искренне верю в продолжение ИИ.
Таргеты мои на экране.
1. Бизнес компании
SanDisk — американский производитель решений для хранения данных на базе NAND-флеш-памяти. Компания выпускает SSD, накопители и другие решения для хранения информации, используемые в дата-центрах, компьютерах, потребительской электронике и корпоративных системах.
После отделения от Western Digital SanDisk стала самостоятельной публичной компанией. Её основное направление — флеш-память NAND, которая отличается от DRAM, производимой Micron, Samsung и SK Hynix.
Главный инвестиционный тезис заключается в том, что развитие искусственного интеллекта требует всё больше инфраструктуры для хранения и обработки данных. Обучение моделей, инференс и работа крупных дата-центров увеличивают потребность в высокопроизводительных SSD и корпоративных системах хранения.
Важное отличие от Micron: SanDisk делает ставку преимущественно на NAND и флеш-накопители, а не на HBM-память для графических ускорителей.
2. Последние финансовые результаты
В IV квартале финансового 2026 года SanDisk продемонстрировала резкое ускорение бизнеса.
Показатель| Q4 FY2026
Выручка| $8,97 млрд
Рост выручки за квартал| 51%
Рост выручки год к году| 372%
Валовая маржа GAAP| 71,5%
Чистая прибыль GAAP| $6,90 млрд
EPS GAAP| $43,97
EPS Non-GAAP| $39,25
За весь FY2026 выручка составила $20,25 млрд, увеличившись на 175% относительно предыдущего финансового года. Чистая прибыль GAAP достигла $11,43 млрд.
Особенно интересна структура роста выручки за последний квартал: примерно треть прироста относительно предыдущего квартала обеспечили увеличившиеся объёмы продаж, а около двух третей — повышение цен.
Это показывает, насколько сильно финансовые результаты SanDisk зависят от конъюнктуры рынка NAND.
Источник: официальный финансовый отчёт компании за Q4 FY2026.
3. Прогноз руководства
На I квартал финансового 2027 года менеджмент представил следующие ориентиры:
- Выручка: $10,3–10,8 млрд.
- Валовая маржа GAAP: 83,0–84,9%.
- EPS Non-GAAP: $44–46.
Если компания выполнит прогноз по середине диапазона выручки, показатель составит $10,55 млрд — примерно на 17,7% выше предыдущего квартала.
При этом важно не путать квартальный рост выручки с ростом прибыли на акцию: на EPS влияют расходы, налоги, структура капитала и количество акций в обращении.
Следующий отчёт должен показать, удаётся ли SanDisk реализовать этот прогноз и сохранить высокую маржинальность.
4. Главные драйверы роста
1. Искусственный интеллект и дата-центры
ИИ создаёт дополнительный спрос на корпоративные SSD и хранилища данных. По мере распространения инференса и роста объёмов обрабатываемой информации потребность в быстрых и ёмких накопителях может продолжать увеличиваться.
Выручка SanDisk от направления Datacenter в FY2026 выросла на 437%, до $5,15 млрд.
Это один из наиболее убедительных фундаментальных аргументов в пользу компании.
2. Рост цен на NAND
Рынок флеш-памяти цикличен. Когда спрос превышает предложение, цены могут быстро расти, что положительно влияет на выручку и валовую маржу производителей.
Если текущий дефицит предложения сохранится, SanDisk может продолжить увеличивать прибыль даже без сопоставимого роста физических объёмов поставок.
Но именно здесь находится и один из основных рисков: рост цен способен оказаться временным.
3. Долгосрочные соглашения с клиентами
SanDisk развивает модель долгосрочных соглашений о поставках с крупными клиентами.
По сообщениям Reuters в августе 2026 года, компания подписала соглашения с шестью крупными клиентами общей заявленной стоимостью не менее $93,9 млрд. Руководство рассчитывало, что такие соглашения будут охватывать около половины производства к FY2027 и примерно две трети к FY2028.
Это может улучшить предсказуемость спроса, планирование мощностей и устойчивость отношений с заказчиками.
Однако совокупная стоимость соглашений не равна гарантированной выручке или прибыли: необходимо учитывать сроки поставок, условия контрактов и возможные изменения обязательств.
4. Высокая операционная эффективность
При повышении отпускных цен и благоприятной структуре продаж прибыль может расти быстрее выручки благодаря операционному рычагу.
Но при развороте цикла этот эффект способен работать в обратную сторону: падение цен может привести к непропорционально сильному сокращению прибыли.
5. Расширение рынка корпоративных SSD
Спрос на корпоративные накопители может увеличиваться не только благодаря обучению ИИ, но и за счёт инференса, облачных сервисов, обработки больших массивов данных и модернизации инфраструктуры.
Для SanDisk важно, чтобы этот спрос оказался долгосрочным, а не только следствием временного дефицита предложения.
5. Основные риски
1. Цикличность рынка NAND
Это главный фундаментальный риск SanDisk.
Высокие цены стимулируют производителей увеличивать выпуск памяти и инвестировать в новые мощности. Когда предложение догоняет спрос, цены могут резко снизиться.
В таком сценарии компания рискует столкнуться одновременно с сокращением выручки, падением маржи и снижением EPS.
2. Завышенные ожидания инвесторов
После сильного роста котировок рынок может учитывать в цене несколько лет высоких темпов роста.
Даже если компания превзойдёт прогнозы аналитиков, акции могут упасть, если новые ориентиры окажутся ниже ожиданий инвесторов.
Примером такой реакции стал августовский отчёт: несмотря на сильные результаты, акции снизились после публикации прогноза, который не удовлетворил всех участников рынка.
3. Конкуренция со стороны Samsung и SK Hynix
SanDisk конкурирует с крупными производителями NAND, включая Samsung Electronics и SK Hynix, а также с другими участниками рынка флеш-памяти.
Если конкуренты увеличат предложение быстрее ожидаемого, ценовое преимущество может исчезнуть.
В долгосрочной перспективе важны себестоимость производства, технологический прогресс, выход годной продукции и способность выпускать новые поколения NAND.
4. Зависимость от расходов на ИИ
Если крупнейшие облачные провайдеры замедлят строительство дата-центров или сократят инвестиции, спрос на корпоративные SSD может оказаться слабее прогнозов.
При этом рост вычислительных мощностей не всегда означает пропорциональный рост спроса на продукты конкретного производителя.
5. Риск замедления потребительского рынка
Высокие цены на память увеличивают себестоимость устройств. Производители смартфонов и компьютеров могут сокращать закупки, повышать цены или откладывать обновление оборудования.
По итогам FY2026 направление Consumer принесло SanDisk $2,94 млрд выручки, поэтому слабость этого сегмента также может влиять на результаты.
6. Капитальные затраты и производство
Полупроводниковое производство требует значительных инвестиций. Ошибки в планировании мощностей или технологические задержки способны снизить рентабельность.
Кроме того, быстрое расширение производства в период высоких цен может стать проблемой, если рынок развернётся до того, как инвестиции начнут приносить ожидаемую отдачу.
7. Геополитические риски
Торговые ограничения, экспортный контроль, напряжённость между США и Китаем и нарушения цепочек поставок могут повлиять на доступ к оборудованию, рынкам и клиентам.
8. Риск резкой коррекции акций
SanDisk относится к акциям с высокой чувствительностью к ожиданиям относительно ИИ и полупроводникового сектора.
При росте доходностей облигаций, ухудшении настроений на рынке или снижении прогнозов по ИИ котировки могут падать даже при сильных текущих результатах компании.
6. Что отслеживать в следующих отчётах
Для оценки SanDisk я бы обращал особое внимание на следующие показатели:
- Рост выручки и EPS относительно прогноза менеджмента.
- Валовую маржу: сохраняется ли она на высоком уровне.
- Динамику контрактных цен на NAND и стоимости корпоративных SSD.
- Темпы роста направления Datacenter.
- Объёмы производства и баланс спроса и предложения.
- Капитальные затраты, свободный денежный поток и потребность в инвестициях.
- Реализацию долгосрочных соглашений с клиентами.
- Прогнозы Samsung, SK Hynix и других конкурентов по выпуску NAND.
- Оценку акций на основе нормализованной прибыли, а не только пикового EPS.
7. Как оценивать акции
При анализе SNDK я бы не ориентировался исключительно на текущий P/E.
В период дефицита NAND прибыль может оказаться значительно выше долгосрочного среднего уровня. В таком случае даже низкий форвардный P/E не обязательно означает недооценённость.
Полезно рассматривать три сценария:
Бычий: спрос со стороны дата-центров продолжает расти, предложение остаётся ограниченным, а высокая маржа сохраняется. Прибыль может превысить текущие ожидания.
Базовый: спрос остаётся сильным, но темпы роста цен замедляются. Выручка продолжает увеличиваться, однако темпы роста прибыли постепенно нормализуются.
Медвежий: предложение NAND растёт быстрее спроса, цены снижаются, а инвесторы одновременно пересматривают оценку акций. В таком случае возможно существенное сокращение прибыли и мультипликаторов.
Для количественной оценки этих сценариев необходимо подставить актуальную цену SNDK, число акций, прогнозы EPS и ожидаемую нормализованную прибыль.
8. Итоговый инвестиционный тезис
SanDisk — интересный способ инвестировать в развитие инфраструктуры ИИ через рынок NAND и корпоративных SSD. Компания показала резкий рост выручки, существенное восстановление прибыльности и сильный прогноз на следующий квартал.
Наиболее сильные стороны инвестиционного тезиса — рост направления Datacenter, высокая маржа и переход к долгосрочным соглашениям с клиентами.
Основные риски — цикличность цен на NAND, усиление конкуренции, зависимость от капитальных затрат в секторе ИИ и высокая чувствительность котировок к ожиданиям рынка.
Мой вывод: фундаментальная динамика бизнеса выглядит сильной, но покупать SNDK только на основании быстрого роста прибыли было бы ошибкой. Главный вопрос — сможет ли компания удержать текущую прибыльность достаточно долго, чтобы оправдать рыночную оценку.
Перед принятием решения важно сопоставить текущую капитализацию с несколькими сценариями будущей прибыли и учитывать возможность глубокой коррекции в случае разворота цикла памяти.
Это фундаментальный анализ компании, а не индивидуальная инвестиционная рекомендация.
По граффику: цели указаны на экране, я заранее понимаю что может быть шанс работать с добором акций, и учитываю это. Я искренне верю в продолжение ИИ.
Таргеты мои на экране.

免责声明
这些信息和出版物并非旨在提供,也不构成TradingView提供或认可的任何形式的财务、投资、交易或其他类型的建议或推荐。请阅读使用条款了解更多信息。
免责声明
这些信息和出版物并非旨在提供,也不构成TradingView提供或认可的任何形式的财务、投资、交易或其他类型的建议或推荐。请阅读使用条款了解更多信息。