
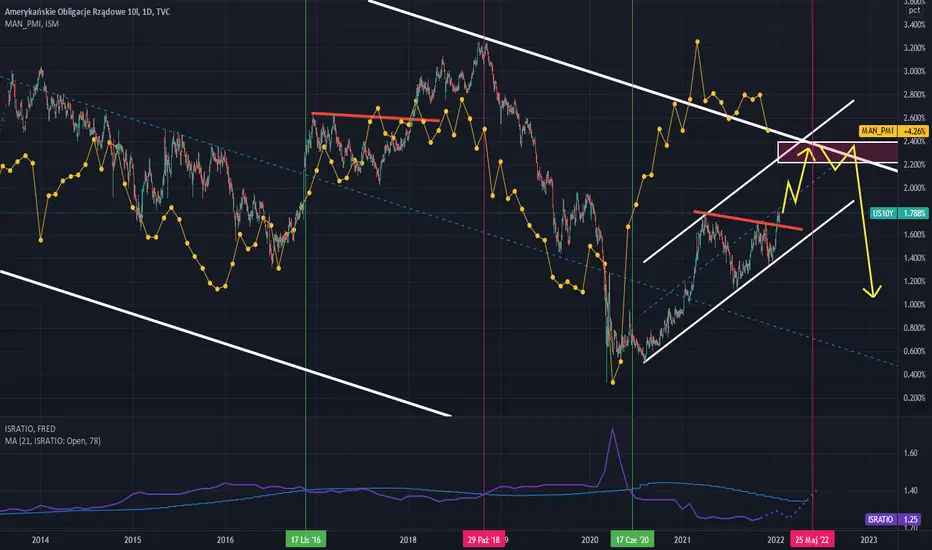
Oczekiwania co do podwyżki stóp procentowych wywoływane rosnącą presją inflacyjną windują rentowności obligacji amerykańskich.
Wskaźnik "wielkości zapasów/wielkości sprzedaży" wspiera presję inflacyjną już od czerwca 2020 roku. Zakładam, że wskaźnik ten zacznie się "normalizować" w połowie roku i wtedy też powinniśmy osiągnąć też szczyt na rentownościach.
Jeśli Fed „podniesie” czterokrotnie w tym roku (jak wskazuje na ostatnim "Fed Minutes") myślę, że 10-latki mogą w konsekwencji spaść nawet o 100 punktów bazowych.
Agresywne podnoszenie stóp w zbliżającą się dezinflacyjną fazę spowolnienia gospodarczego (słabnące PMI) będzie błędem. Przyspieszy procesy deflacyjne i mocno spowolni wzrost gospodarczy. Poważnie ucierpią wtedy ryzykowne i spekulacyjne aktywa.
Warto pamiętać, że strukturalna presja na obniżenie realnych długoterminowych stóp procentowych ze względu na zmiany demograficzne, niższy potencjalny wzrost PKB i wyższe oszczędności globalne pozostaje nadal silna. Czynniki te powodują, że rentowności 10-letnich obligacji skarbowych nie powinny przełamać poziomu 2,30-2,40%.
Wskaźnik "wielkości zapasów/wielkości sprzedaży" wspiera presję inflacyjną już od czerwca 2020 roku. Zakładam, że wskaźnik ten zacznie się "normalizować" w połowie roku i wtedy też powinniśmy osiągnąć też szczyt na rentownościach.
Jeśli Fed „podniesie” czterokrotnie w tym roku (jak wskazuje na ostatnim "Fed Minutes") myślę, że 10-latki mogą w konsekwencji spaść nawet o 100 punktów bazowych.
Agresywne podnoszenie stóp w zbliżającą się dezinflacyjną fazę spowolnienia gospodarczego (słabnące PMI) będzie błędem. Przyspieszy procesy deflacyjne i mocno spowolni wzrost gospodarczy. Poważnie ucierpią wtedy ryzykowne i spekulacyjne aktywa.
Warto pamiętać, że strukturalna presja na obniżenie realnych długoterminowych stóp procentowych ze względu na zmiany demograficzne, niższy potencjalny wzrost PKB i wyższe oszczędności globalne pozostaje nadal silna. Czynniki te powodują, że rentowności 10-letnich obligacji skarbowych nie powinny przełamać poziomu 2,30-2,40%.

Unikalny proces inwestycyjny oparty o globalne makro.
Więcej na kompasrynkowy.pl
Więcej na kompasrynkowy.pl
免责声明
这些信息和出版物并非旨在提供,也不构成TradingView提供或认可的任何形式的财务、投资、交易或其他类型的建议或推荐。请阅读使用条款了解更多信息。
Unikalny proces inwestycyjny oparty o globalne makro.
Więcej na kompasrynkowy.pl
Więcej na kompasrynkowy.pl
免责声明
这些信息和出版物并非旨在提供,也不构成TradingView提供或认可的任何形式的财务、投资、交易或其他类型的建议或推荐。请阅读使用条款了解更多信息。