
1. 시장은 항상 옳다.
2. 모든 주가는 정해져 있다.
3. 모든 뷰는 양자역학 관점으로 유연하게 모든 확률을 열고 본다.
4. 모든 진화는 반복으로 이루어진다.
"싸질 때 산다."
거의 모든 사람이 이 말을 합니다. 저도 오래 그렇게 말해 왔습니다. 그런데 어느 날 이 문장을 다시 보니, 정작 중요한 걸 하나도 정하지 않고 있었습니다.
무엇에 비해 싼가.
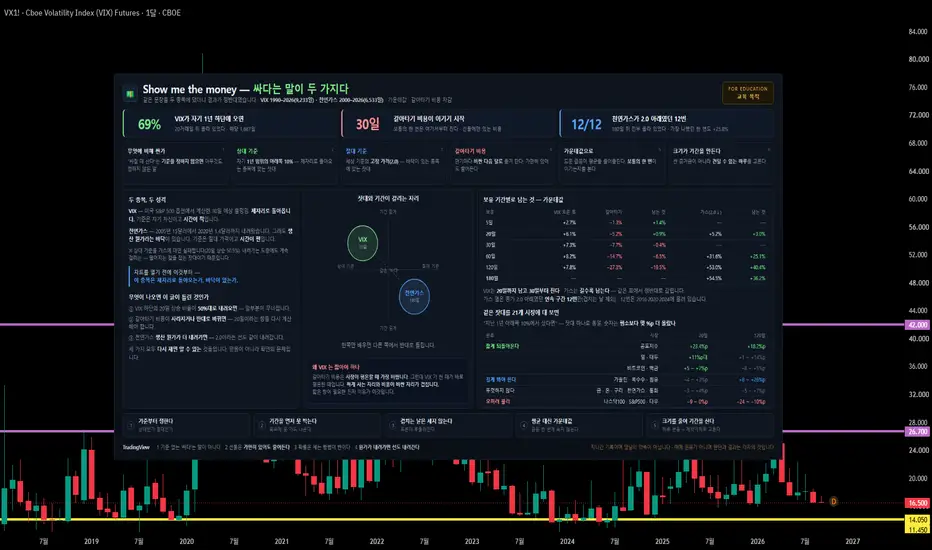
이걸 정하지 않으면 "싸질 때 산다"는 아무것도 정하지 않은 말입니다. 그래서 같은 문장을 두 종목에 그대로 대 보았습니다. VIX와 천연가스입니다. 결과가 정반대로 나왔습니다.
이 글은 그 이야기이고, 마지막에는 여러분이 보고 계신 종목에 그대로 적용할 수 있는 절차 하나를 남깁니다.
─────────────────────────────
■ 먼저, 말부터 맞추고 갑니다
─────────────────────────────
뒤에 나오는 이야기를 편하게 읽으시려면 네 가지만 알면 됩니다. 이미 아시는 분은 다음 칸으로 건너뛰셔도 좋습니다.
▶ VIX가 무엇인가
VIX는 미국 S&P 500 옵션 값에서 계산합니다. 뜻은 "앞으로 30일 동안 주가가 얼마나 출렁일 것으로 시장이 보고 있나"입니다.
옵션은 일종의 보험입니다. 사람들이 불안해지면 보험을 비싸게라도 사려고 합니다. 그러면 옵션 값이 오르고, 거기서 계산되는 VIX도 오릅니다. 그래서 공포지수라고 부릅니다.
중요한 건 VIX가 "주가가 내려갈 것"을 맞히는 지표가 아니라는 점입니다. VIX는 지금 사람들이 얼마나 불안한가를 값으로 옮긴 것입니다. 예언이 아니라 체온계입니다.
▶ 정말 주가와 반대로 가는지 재 봤습니다
말로만 하면 믿을 이유가 없으니 숫자로 봤습니다. 일봉 기준이고, 세 숫자는 각각 30일 / 90일 / 1년 구간입니다.
VIX ↔ S&P 500 — −0.84 / −0.80 / −0.83
VIX ↔ 나스닥 100 — −0.85 / −0.78 / −0.78
VIX ↔ 다우 — −0.65 / −0.72 / −0.74
VIX ↔ 러셀 2000 — −0.73 / −0.72 / −0.71
VIX ↔ 닛케이 225 — −0.13 / −0.09 / −0.09
이 숫자를 상관계수라고 합니다. 읽는 법은 간단합니다.
+1에 가까우면 : 둘이 거의 똑같이 움직였다
0에 가까우면 : 서로 상관없이 움직였다
−1에 가까우면 : 둘이 거의 정확히 반대로 움직였다
미국 지수들은 −0.7에서 −0.85 사이입니다. 확실히 반대로 갑니다. VIX가 오른 날은 주가가 내린 날이었다는 뜻입니다.
▶ 여기서 가장 자주 어긋납니다
맨 아래 줄을 보십시오. 닛케이는 −0.09입니다. 0에 가까우니 사실상 아무 관계가 없다는 뜻입니다.
VIX는 미국의 공포지수입니다. 미국 옵션으로 만들고 미국 주가를 따라갑니다. "VIX가 오르면 전 세계 주식이 내린다"는 흔한 말인데, 이 표를 보면 사실이 아닙니다.
그래서 VIX를 참고하기 전에 내가 보는 시장이 미국인지부터 확인해야 합니다. 일본 주식을 보면서 VIX를 켜 두는 것은, 옆집 온도계를 보며 내 방 난방을 조절하는 것과 같습니다.
▶ 선물·증거금·틱
이 글은 선물 이야기를 합니다. 세 단어만 정리하겠습니다.
선물 — — 지금 값을 정해 놓고 나중에 주고받기로 한 약속입니다.
오를 때만이 아니라 내릴 때도 같은 방법으로 참여할 수 있습니다.
증거금 — 그 약속을 지킬 수 있다는 보증금입니다. 계약 전체 값이 아니라
일부만 겁니다. 적은 돈으로 큰 것을 움직이게 되니 이익도 손실도
함께 커집니다.
틱 — — 값이 움직이는 최소 단위입니다. 예를 들어 VIX 선물은 0.05가
한 칸이고, 그 한 칸이 50달러입니다. 1포인트(0.05가 스무 칸)면
1,000달러가 됩니다.
그리고 보증금이 모자라면 증권사가 알아서 정리해 버립니다. 이걸 강제청산이라고 합니다. 막는 방법은 하나뿐입니다 — 돈을 넉넉히 넣는 것입니다.
▶ 이 글에 나오는 숫자 두 가지
%p(퍼센트 포인트) — 비율끼리의 차이입니다.
"평소에는 50%였는데 이 경우엔 69%였다"면 차이는 19%p입니다.
19%가 아니라 19%p라고 씁니다. 비율과 비율의 차이라서 그렇습니다.
가운데값(중앙값) — 결과를 크기순으로 줄 세웠을 때 딱 가운데 있는 값입니다.
평균과 다릅니다. 열 번 중 아홉 번 조금 벌고 한 번 크게 벌면 평균은
크게 나오지만 가운데값은 "조금"입니다. 실전에서 궁금한 건 "보통의 한 번이
어땠나"라서, 이 글은 전부 가운데값으로 말합니다.
이 구분이 뒤에서 결론을 바꿉니다. 미리 말씀드리면, 평균으로 보면 통하는 것처럼 보이는데 가운데값으로 보면 지는 구간이 나옵니다.
─────────────────────────────
■ VIX — 자기 자신에 비해 싼가
─────────────────────────────
먼저 잣대를 정합니다. VIX에는 이렇게 댔습니다.
"지난 1년 중 아래쪽 10% 구간에 들어왔는가."
절대적인 숫자가 아니라 자기 자신의 최근 범위를 기준으로 삼는 것입니다. VIX가 12든 15든, 그게 지난 1년 안에서 낮은 쪽이면 "쌌다"고 봅니다.
1990년부터 재니 그런 날이 1,687일 있었습니다. 그 뒤에 무슨 일이 있었는지 세었습니다.
20거래일 뒤 올라 있었다 — 69% · 오른 폭 가운데값 +6.1%
60거래일 뒤 올라 있었다 — 68% · 가운데값 +8.2%
20거래일이면 대략 한 달입니다. 열 번 중 일곱 번 올라 있었습니다.
▶ 왜 되돌아오는가
숫자만 보고 끝내면 다음에 안 통할 때 당황하게 됩니다. 이유를 알아야 합니다.
VIX는 가격이 아니라 불안의 값입니다. 그런데 불안은 오래 유지되지 않습니다. 사람도 시장도 계속 겁먹은 상태로 있을 수 없습니다. 나쁜 소식이 나오면 확 오르고, 그 소식이 소화되면 다시 내려옵니다.
반대쪽도 마찬가지입니다. 아주 평온한 상태도 오래가지 않습니다. 조용한 날이 길어지면 사람들이 보험을 안 사게 되고, 옵션이 싸지고, VIX가 낮아집니다. 그러다 무슨 일이든 하나 생기면 다시 튑니다.
그래서 VIX는 위로도 아래로도 멀리 못 갑니다. 가운데로 끌려옵니다. 이런 성질을 평균회귀라고 부릅니다.
주식은 다릅니다. 회사가 계속 성장하면 주가는 몇 배가 되어도 이상하지 않습니다. 돌아올 가운데가 없습니다. 그래서 같은 잣대를 대면 안 됩니다.
▶ 하단이 어디인지 눈으로 보는 법

VIX 월봉 — 아래로 갈 때는 대체로 11~13 부근에서 멈췄습니다. 440개월 중 이 구간에 저가가 134번 들어왔습니다.
월봉 저가가 어느 값에 몰렸는지 세어 봤습니다. 1990년부터 440개월입니다.
11~12 구간에 54번 — 가장 두껍습니다
10~13을 한 덩어리로 보면 134번
즉 VIX가 아래로 갈 때는 대체로 이 부근에서 멈췄습니다. 물론 사상 최저는 더 아래(8.56)까지 갔지만, 그건 드문 일이었습니다.
여러분 차트에서 직접 확인하시려면 이렇게 하면 됩니다.
1. VIX 월봉을 엽니다
2. 지난 1년 구간에서 가장 낮았던 자리와 가장 높았던 자리를 봅니다
3. 그 사이를 열로 나눠 아래쪽 한 칸이 "하단"입니다
수평선 하나만 그어 두면 다음부터는 눈으로 바로 보입니다.
─────────────────────────────
■ 그런데 선물에는 함정이 하나 있습니다
─────────────────────────────
여기까지만 보면 "VIX가 낮을 때 사두면 되겠네"가 됩니다. 그런데 선물로 하면 이야기가 달라집니다. 이 부분이 이 글에서 가장 중요합니다.
▶ 갈아타기 비용이 무엇인가
선물에는 만기가 있습니다. 9월물은 9월에 끝납니다. 계속 들고 있으려면 만기 전에 10월물로 옮겨 타야 합니다.
문제는 대개 다음 달 것이 더 비싸다는 점입니다.
왜 그럴까요. 보험으로 생각하면 쉽습니다. 한 달짜리 보험보다 두 달짜리 보험이 비쌉니다. 시간이 길수록 무슨 일이 생길 가능성이 크니까요. VIX 선물도 같습니다. 먼 달일수록 "그 사이에 뭔 일이 나겠지" 하는 값이 얹혀 있습니다.
그래서 갈아탈 때마다 비싼 걸 사고 싼 걸 파는 셈이 됩니다. 시장이 가만히 있어도 조금씩 줄어듭니다.
▶ 얼마나 줄어드는지 쟀습니다
15.7년치로 봤습니다.
VIX 지수 자체 — : 17.38 → 16.34 · 거의 제자리 (−6%)
같은 기간 선물을 굴리면 : 매년 절반 가까이 줄었습니다
지수는 제자리인데 선물은 반토막씩 났습니다. 그 차이가 전부 갈아타기 비용입니다.
주식에는 이런 비용이 없습니다. 주식을 사서 가만히 두면 주식 수는 그대로입니다. 선물은 다릅니다. 가만히 있는 것 자체가 비용입니다.
이걸 모르면 방향을 맞히고도 집니다. 실제로 "VIX가 바닥이니 사두자" 하고 몇 달 들고 있다가, VIX는 올랐는데 계좌는 줄어 있는 일이 생깁니다.
─────────────────────────────
■ 그래서 심지는 20일입니다
─────────────────────────────
앞의 이익에서 이 비용을 빼 봤습니다. 가운데값 기준입니다.
보유 — 오른 폭 · 갈아타기 비용 · 남는 것
5일 — +2.7% · −1.3% · +1.4%
10일 — +4.2% · −2.6% · +1.5%
20일 — +6.1% · −5.2% · +0.9%
30일 — +7.3% · −7.7% · −0.4%
60일 — +8.2% · −14.7% · −6.5%
120일 — +7.8% · −27.3% · −19.5%
읽는 법은 이렇습니다.
가운데 열(갈아타기 비용)이 시간이 갈수록 커집니다. 반면 왼쪽 열(오른 폭)은 20일 이후로 별로 안 늘어납니다. VIX가 되돌아오는 일은 대체로 몇 주 안에 일어나기 때문입니다.
그래서 두 줄이 30일 근처에서 교차합니다. 20거래일까지는 남고, 30거래일부터 비용이 이깁니다.
평균으로 보면 90일까지도 플러스로 보입니다. 하지만 그건 몇 번의 큰 급등이 끌어올린 값입니다. 보통의 한 번은 30일을 넘기면 집니다. 이래서 가운데값으로 봐야 합니다.
▶ 여기에 얄궂은 점이 하나 더 있습니다
갈아타기 비용은 시장이 평온할 때 가장 비쌉니다. 조용하면 가까운 달이 싸지고 먼 달과의 차이가 벌어지기 때문입니다.
그런데 VIX가 싼 때가 바로 그 평온한 때입니다.
싸게 사는 자리와, 비용이 가장 비싼 자리가 같은 자리입니다. 이것이 짧은 창이 필요한 진짜 이유입니다. 좋은 자리를 만났다고 오래 안고 있으면, 그 자리가 주는 이득을 그 자리가 물리는 비용이 갉아먹습니다.
▶ 규칙 셋
1. 지난 1년 범위의 아래쪽에서 산다.
2. 20거래일 안에 나온다. 목표에 못 가도 나온다.
3. 큰 급등은 오면 받고, 안 오면 기다리지 않는다.
셋째가 어렵습니다. "조금만 더 기다리면 터질 것 같은데" 하는 순간이 반드시 옵니다. 그런데 표가 말하는 건 명확합니다. 기다린 대가는 급등이 아니라 확정된 비용입니다.
증거금을 넉넉히 넣는 것은 좋은 습관입니다. 강제청산을 막아 줍니다. 다만 그것이 막아 주는 것은 청산이지 비용이 아닙니다. 비용을 막는 것은 달력입니다.
─────────────────────────────
■ 천연가스 — 세상 기준으로 싼가
─────────────────────────────
같은 잣대를 천연가스에 댔습니다. 실패했습니다.
"지난 1년 중 아래쪽 10%"로 들어가면 20거래일 뒤 오를 확률이 50.5%였습니다. 평소가 49.5%니까 사실상 동전 던지기입니다.
▶ 왜 실패했는지가 이 글의 핵심입니다
천연가스는 2005년 15달러대에서 2020년 1.4달러까지 내려온 종목입니다. 셰일가스가 쏟아져 나오면서 구조적으로 값이 내려갔습니다.
이런 종목에 "지난 1년 중 아래쪽"이라는 잣대를 대면 어떻게 될까요.
내려가는 도중에도 계속 걸립니다. 5달러일 때도 지난 1년 기준으로는 아래쪽이고, 3달러일 때도 그렇고, 2달러일 때도 그렇습니다. 그때마다 "쌌다"고 판정하고 사게 됩니다.
떨어지는 칼을 잡는 잣대였던 것입니다. 잣대가 틀렸지 종목이 틀린 게 아니었습니다.
▶ 잣대를 바꿨습니다
그래서 절대 수준으로 바꿨습니다. 자기 범위와 상관없이, 종가가 2.0 아래일 때만.
그리고 세는 방법도 고쳤습니다. "120일 뒤 수익"을 매일 계산하면 오늘과 내일의 결과가 119일이나 겹칩니다. 사실상 같은 사건을 두 번 세는 것입니다. 그래서 연속된 구간을 하나로 묶어 셌습니다. 날짜로는 271일이지만 진짜 사건은 12번입니다.
보유 — 올랐다 · 가운데값 · 비용 뺀 뒤 · 가장 나빴던 한 번
120일 — 12번 중 11번 · +53.0% · +40.4% · −8.2%
180일 — 12번 전부 · +54.5% · +36.2% · +25.8%
250일 — 12번 전부 · +62.9% · +38.5% · +37.9%
180일에서 12번 모두 올라 있었고, 가장 나빴던 한 번도 +25.8%였습니다.
천연가스에도 갈아타기 비용이 있습니다. 19.4년 기준으로 매년 4분의 1쯤 됩니다. 그걸 빼고도 180일 기준 가운데값 +36%가 남았습니다.
▶ 왜 하필 2.0인가

천연가스 년봉 — 2005년 15달러대에서 내려온 긴 하락. 종가 2.0 아래는 2016·2020·2024 세 시기였습니다.
숫자 자체가 신성한 게 아닙니다. 2.0 부근이 생산 원가대이기 때문에 의미가 있습니다.
값이 원가 밑으로 내려가면 생산자가 손해를 봅니다. 손해를 계속 볼 수는 없으니 시추를 줄이고 생산을 멈춥니다. 공급이 줄면 값이 올라옵니다. 이것이 바닥을 만드는 힘입니다.
VIX에는 이런 게 없습니다. VIX를 "생산"하는 사람이 없으니까요. 대신 VIX에는 사람의 감정이 오래 못 간다는 다른 힘이 있습니다.
힘이 다르면 잣대도 달라야 합니다.
그리고 이 설명이 그대로 폐기 조건이 됩니다. 셰일 원가가 더 내려가면 2.0이라는 선도 내려갑니다. 선을 외우지 말고 원가를 따라가야 합니다.
─────────────────────────────
■ 같은 잣대를 21개 시장에 대 보면
─────────────────────────────
여기까지가 두 종목 이야기였습니다. 그런데 "그래서 내가 보는 시장은 어느 쪽인가"가 남습니다.
그래서 21개 시장에 똑같은 잣대 하나를 댔습니다 — "지난 1년 중 아래쪽 10%에서 샀다면". 종목마다 규칙을 바꾸면 그건 잰 것이 아니라 맞춘 것이라, 잣대는 하나로 고정했습니다.
숫자는 평소보다 몇 %p 더 올랐나입니다. 0이면 아무 날에나 사는 것과 같다는 뜻입니다.
▶ 짧게 되돌아온다 — 20일 · 120일
공포지수(VIX) — +23.4%p · +18.2%p
밀 — +11.5%p · +1.2%p
대두 — +11.2%p · +13.6%p
비트코인 — +6.8%p · −8.0%p
백금 — +5.3%p · +4.6%p
▶ 길게 봐야 한다
옥수수 — +3.2%p · +20.3%p
가솔린 — +0.2%p · +25.9%p
WTI원유 — −4.0%p · +8.1%p
▶ 뚜렷하지 않다
구리 +3.8 · 은 +3.6 · 러셀2000 +2.6 · 금 +2.5 · 이더리움 +1.8
천연가스 +1.0 · 엔 −1.1 · 닛케이 −3.0 · 유로 −3.0 — (20일 기준)
▶ 싼값 매수가 오히려 불리
다우 — −0.2%p · −10.4%p
호주달러 — −2.8%p · −8.0%p
S&P 500 — −6.1%p · −23.5%p
나스닥 100 — −9.4%p · −18.4%p
▶ 가장 뜻밖의 줄은 맨 아래입니다

나스닥 100 년봉 — 대체로 오르는 자산입니다. 그래서 1년 저점을 기다려 산 쪽이 아무 날에나 산 쪽보다 못했습니다.
주가지수는 자기 1년 저점에서 사면 아무 날에나 사는 것보다 못했습니다.
나스닥은 −9.4%p입니다. 저점에서 산 경우 20일 뒤 올라 있던 비율이 53.1%인데, 아무 날에나 산 경우는 62.5%였습니다.
왜 이런 일이 생길까요. 두 가지가 겹칩니다.
첫째, 지수는 대체로 오르는 자산입니다. 그래서 아무 날에나 사도 20일 뒤 올라 있을 확률이 이미 62%나 됩니다. 기준선 자체가 높습니다.
둘째, 1년 저점이라는 것은 대개 하락이 아직 진행 중일 때 나옵니다. 하락이 끝난 뒤에 저점인 게 아니라, 떨어지고 있는 도중에 저점이 갱신됩니다.
그래서 "싸지면 담는다"가 가장 많이 쓰이는 시장에서 가장 안 통했습니다. 지수에서 통했던 것은 저점을 기다리는 쪽이 아니라 그냥 들고 있는 쪽이었습니다.
▶ 표를 쓰는 법
짧게 되돌아온다 — 자기 범위 아래쪽에서 사고 몇 주 안에 정리합니다.
길게 봐야 한다 — — 20일로는 아무것도 아니고 몇 달을 줘야 나옵니다.
그만큼 크기를 줄여야 버틸 수 있습니다.
뚜렷하지 않다 — — 이 잣대로는 판단하지 않습니다. 다른 근거가 필요합니다.
오히려 불리 — — 싸다는 이유만으로 사지 않습니다.
여기서 천연가스를 다시 보십시오. 이 표에서는 뚜렷하지 않다(+1.0%p)입니다.
그런데 앞에서 절대 수준 2.0으로 바꾸자 180일에 12번 전부 이겼습니다. 같은 시장인데 잣대를 바꾸니 답이 달라진 것입니다.
그러니 이 표에서 '뚜렷하지 않다'에 있다고 해서 기회가 없다는 뜻이 아닙니다. 아직 맞는 잣대를 못 찾았다는 뜻입니다.
─────────────────────────────
■ 내가 보는 종목에 적용하는 3단계
─────────────────────────────
이 글에서 가져가실 것은 결국 이 절차 하나입니다.
▶ 1단계 — 이 종목에 돌아올 가운데가 있는가

밀 년봉 — 자기 범위 아래쪽에서 20일 상승률이 평소보다 11.5%p 높았습니다. 짧게 되돌아오는 쪽입니다.
스스로에게 이렇게 물어보십시오.
"이 종목이 아주 높이 가면, 그걸 되돌리는 힘이 있는가?"
있다 → 평균회귀형입니다. 불안·변동성처럼 감정에서 나오는 것,
또는 재고·계절처럼 순환하는 것들이 여기 속합니다.
없다 → 추세형입니다. 성장하는 기업이나 그 묶음(지수)이 여기 속합니다.
▶ 2단계 — 그 종목에 바닥이 있는가

대두 년봉 — 20일 +11.2%p, 120일 +13.6%p. 짧게도 길게도 통한 드문 경우입니다.
"이 값 밑으로는 만드는 사람이 손해라서 오래 못 가는 선이 있는가?"
있다 → 원자재가 대체로 그렇습니다. 생산 원가가 바닥을 만듭니다.
없다 → 지수·환율에는 그런 선이 없습니다.
▶ 3단계 — 답에 따라 잣대와 기간을 고릅니다

가솔린 년봉 — 20일로는 +0.2%p로 아무것도 아닌데 120일에서 +25.9%p입니다. 시간을 줘야 나오는 종목입니다.
가운데가 있다 → 잣대는 상대(자기 범위), 기간은 짧게
바닥이 있다 — → 잣대는 절대(고정 가격), 기간은 길게
둘 다 없다 — → 이 방법을 쓰지 않습니다. 다른 근거를 찾습니다
종목이 백 개여도 질문은 이 둘뿐입니다. 돌아올 가운데가 있는가, 바닥이 있는가.
─────────────────────────────
■ 크기에 대하여 — 싼 것과 가벼운 것은 다릅니다
─────────────────────────────
증거금이 싼 종목을 찾는 분이 많습니다. 그런데 증거금이 싼 것은 대개 위험이 낮아서가 아니라 계약이 작아서입니다.
봐야 할 것은 이것입니다.
"하루에 계약 값의 몇 %가 움직이나."
이건 증권사가 정하는 게 아니라 종목 자신의 성질입니다. 어느 증권사를 쓰든 같습니다. 최근 1년 일중 변동폭의 가운데값으로 재면 이렇습니다.
마이크로 유로 — 0.46%
마이크로 엔 — 0.51%
마이크로 S&P — 0.84%
마이크로 나스닥 — 1.20%
마이크로 은 — 약 3%
천연가스 계열 — 4.65%
천연가스 계열은 유로보다 하루에 열 배 움직입니다.
그래서 앞에서 본 "천연가스를 180일 들고 간다"를 실제로 하려면, 본계약이 아니라 작은 계약이어야 합니다. 크기를 줄이면 하루하루의 출렁임이 작아지고, 그만큼 오래 버틸 수 있습니다.
크기를 줄여서 기간을 사는 것입니다.
고를 것은 싼 종목이 아니라, 내가 견딜 수 있는 하루입니다.
계산은 이렇게 하시면 됩니다.
① 증권사 화면에서 그 종목의 증거금을 확인합니다
② 계약 값 ÷ 내 증거금 = 내 레버리지
③ 하루 보통 변동 ÷ 내 증거금 = 하루에 흔들리는 비율
③이 30%를 넘으면, 사흘만 반대로 가도 증거금이 사라집니다. 그런 크기로는 몇 달을 버틸 수 없습니다.
─────────────────────────────
■ 자주 어긋나는 곳 다섯 가지
─────────────────────────────
1. VIX를 미국 아닌 시장에 대는 것
닛케이와는 −0.09입니다. 관계가 없습니다.
2. VIX 하단을 나스닥 매도 신호로 쓰는 것
하락 확률이 오르긴 합니다(20일 39.7%, 평소 37.5%). 그런데 같은 구간
나스닥의 평균 수익은 여전히 플러스입니다. 파는 신호가 아니라
새로 사지 않고 기다리는 신호입니다.
3. 좋은 자리라고 오래 들고 있는 것
선물은 가만히 있는 것 자체가 비용입니다. 30일부터 집니다.
4. 평균만 보고 판단하는 것
평균은 급등 몇 번이 만듭니다. 보통의 한 번은 다릅니다.
5. 증거금이 싸다고 안전하다고 여기는 것
싼 건 계약이 작아서입니다. 하루 변동으로 재야 합니다.
─────────────────────────────
■ 최악까지 계산하고 사는 법
─────────────────────────────
여기까지는 "어느 자리에서, 어느 잣대로, 얼마나 오래"였습니다. 마지막으로 하나가 더 남았습니다.
얼마를 넣어야 하는가.
▶ 최대 손실이 계산되는 종목이 있습니다
선물의 손실이 무한하다는 말을 자주 듣습니다. 매도(공매도)라면 맞습니다. 값이 어디까지 오를지 모르니까요.
그런데 매수는 다릅니다. 값이 0 아래로 못 가는 종목이라면, 잃을 수 있는 전부가 정해져 있습니다.
최대 손실 = 지금 값 × 승수 = 계약가치
이 금액을 통째로 넣어 두면 강제청산이라는 말 자체가 사라집니다. 증거금이 모자랄 일이 없기 때문입니다.
▶ 증거금은 어디서 보나
증거금은 거래소(CME·CBOT·NYMEX·COMEX)가 정하고 증권사가 거기에 얹습니다. 그래서 두 가지를 알아 두시면 됩니다.
· 거래소 최소 증거금 — CME 그룹이 공표합니다. 시장이 출렁이면 올리고, 잠잠하면 내립니다.
· 내 증권사 증거금 — — 거래소 최소보다 대개 조금 높습니다. 내 화면 숫자가 내 기준입니다.
아래는 CME 그룹이 공표하는 유지증거금입니다. 2026년 9월 3일에 거래소 자료에서 그대로 받은 값이고, 근월 계약 기준입니다. 위탁증거금은 증권사가 여기에 얹으므로 이보다 조금 높습니다.
곡물 (CBOT) — 본계약 · 마이크로
옥수수 — 1,050달러 · 마이크로 100달러
밀 — 2,050달러 · 마이크로 200달러
대두 — 2,300달러 · 마이크로 225달러
대두박 — 1,550달러 · 마이크로 150달러
대두유 — 2,100달러 · 마이크로 205달러
귀리 — 1,250달러 · 마이크로 없음
축산 (CME)
생우 — 3,200달러 · 마이크로 없음
돈육 — 1,500달러 · 마이크로 없음
금속 (COMEX·NYMEX)
금 — 23,049달러 · 마이크로 2,305달러
은 — 34,715달러 · 마이크로 6,943달러
구리 — 12,000달러 · 마이크로 1,200달러
백금 — 8,304달러 · 마이크로 1,661달러
여기서 눈여겨보실 것은 마이크로 쪽입니다. 곡물 마이크로는 100~225달러입니다. 커피 한 잔 값이라는 뜻이 아니라, 이 방법이 큰돈 없이도 실행 가능하다는 뜻입니다.
VIX와 천연가스 두 종목은 거래소 공표 자료에 근월 계약이 나오지 않아, 제 증권사 화면에서 직접 읽은 값을 씁니다.
VIX 선물(VXU26) — 위탁 8,525달러 · 유지 7,750달러
천연가스(NGV26) — 위탁 3,321달러 · 유지 3,019달러
그런데 이 방법에는 다행인 점이 하나 있습니다.
전액을 넣기로 하면 증거금 숫자를 몰라도 됩니다. 증거금은 "언제 쫓겨나는가"를 정하는 숫자인데, 계약가치 전부를 넣어 두면 쫓겨날 일 자체가 없기 때문입니다. 알아야 할 것은 증거금이 아니라 계약가치입니다.
▶ VIX로 계산해 보겠습니다
현재가 — 16.65
틱 — 0.05 = 50달러
1포인트 — 1,000달러 (0.05가 스무 칸)
위탁증거금 — 8,525달러
유지증거금 — 7,750달러
VIX는 0 아래로 갈 수 없습니다. 그러니 16.65에서 산 1계약의 최대 손실은
16.65 × 1,000 = 16,650달러
위탁증거금이 8,525달러니까, 약 두 배(1.95배)만 넣어 두면 이론상 어떤 일이 나도 청산되지 않습니다.
그리고 한 칸의 무게가 이렇습니다.
1틱(0.05) 움직이면 — 50달러
1포인트 움직이면 — 1,000달러 — 위탁증거금의 11.7%
하루 보통 1.49포인트 움직임 — 1,490달러 — 위탁증거금의 17.5%
즉 하루에 증거금의 6분의 1쯤이 흔들립니다. 그래서 위탁만 딱 맞춰 넣으면 며칠 만에 쫓겨납니다. 전액을 넣는다는 건 그 흔들림을 견디기 위한 것이지 욕심이 아닙니다.
▶ 천연가스로 같은 계산
현재가 — 3.017
틱 — 0.001 = 10달러
1포인트 — 10,000달러
위탁증거금 — 3,321달러
0까지 최대 손실 — 3.017 × 10,000 = 30,170달러
여기서 차이가 확 벌어집니다. 위탁은 VIX보다 싼데(3,321 대 8,525), 전액은 오히려 두 배 가까이 비쌉니다(30,170 대 16,650).
VIX — 전액 ÷ 위탁 = 1.95배
천연가스 — 전액 ÷ 위탁 = 9.1배
증거금이 싸다는 것과 감당할 수 있다는 것이 다르다는 게 여기서 숫자로 보입니다.
▶ 계약을 줄이면 감당 범위로 들어옵니다
같은 천연가스인데 계약 크기가 셋입니다.
본계약 — NG1! · 승수 10,000 · → · 0까지 30,170달러
미니 — QG1! · 승수 · 2,500 · → · 0까지 · 7,542달러
마이크로 — MNG1! · 승수 · 1,000 · → · 0까지 · 3,017달러
마이크로면 본계약의 10분의 1입니다. 3,000달러면 전액을 넣을 수 있습니다.
크기를 줄이는 것은 겁이 나서가 아니라, 최악을 계산 가능한 크기로 만들기 위해서입니다.
이것이 마이크로와 미니 계약이 있는 진짜 이유이기도 합니다. 흔히 "돈이 적어서 마이크로를 쓴다"고 생각하는데, 순서가 반대입니다.
본계약으로는 최악이 30,170달러 → 대부분 감당 못 함 → 그래서 증거금만 걸고 들어감
→ 조금만 밀리면 쫓겨남
마이크로로는 최악이 3,017달러 — → 전액을 넣을 수 있음 → 쫓겨날 일이 없음
→ 년봉 바닥에서 몇 달을 기다릴 수 있음
크기를 줄이면 시간이 생깁니다. 같은 판단, 같은 자리인데 버틸 수 있느냐 없느냐가 갈립니다.
미니는 그 중간입니다. 천연가스라면 본계약 10,000 · 미니 2,500 · 마이크로 1,000 세 가지 승수가 있으니, 자기가 넣을 수 있는 금액에 맞춰 고르면 됩니다.
곡물에도 미니가 따로 있습니다. 마이크로가 10분의 1이라면 미니는 5분의 1쯤이라, 마이크로는 너무 작고 본계약은 부담스러울 때 쓰는 자리입니다. 거래소 유지증거금은 이렇습니다.
미니 옥수수 — 210달러 (본계약 1,050 · 마이크로 100)
미니 밀 — 410달러 (본계약 2,050 · 마이크로 200)
미니 대두 — 460달러 (본계약 2,300 · 마이크로 225)
세 가지 크기가 있다는 것은 곧 세 가지 속도가 있다는 뜻입니다. 같은 자리에서 같은 판단을 하더라도, 마이크로로 들어간 사람은 몇 달을 기다릴 수 있고 본계약으로 들어간 사람은 몇 주를 못 버팁니다. 고르는 것은 종목이 아니라 버틸 수 있는 시간입니다.
거꾸로 말하면 이런 뜻이기도 합니다 — 마이크로가 없는 종목은 이 방법을 쓰기 어렵습니다.
다행히 마이크로가 있는 종목이 생각보다 많습니다. 거래소 목록을 하나씩 확인해 보니 옥수수·밀·대두·대두박·대두유에 마이크로가 있고, 금·은·구리·백금에도 있습니다. 곡물은 본계약의 10분의 1, 은과 백금은 5분의 1입니다.
마이크로가 없는 것은 귀리·생우·돈육 셋뿐이었습니다. 이 셋은 본계약 크기 그대로 감당할 수 있을 때만 대상이 됩니다.
다만 한 가지 반드시 짚어야 할 것이 있습니다. 위 목록은 거래소가 그 계약을 상장하고 있다는 뜻일 뿐, 내가 그것을 살 수 있다는 뜻이 아닙니다. 어떤 계약을 중개해 주는지는 나라마다, 증권사마다 다릅니다. 거래소에 있는데 내 화면에는 없는 경우가 흔합니다.
그래서 각 나라에서 어떤 마이크로·미니 계약이 지원되는지는 제가 알 수 없습니다. 반드시 자기 증권사에 직접 확인하십시오. 확인할 것은 셋입니다 — 그 계약을 취급하는지, 증거금이 얼마인지, 수수료가 얼마인지. 마이크로는 계약이 작아서 수수료 비중이 상대적으로 커집니다.
▶ 년차트로 고르는 이유
값이 싼지 아닌지는 일봉으로 보면 안 됩니다. 일봉은 최근 몇 년에 표본이 쏠려 있어 "역사적으로 싸다"를 왜곡합니다.
년봉으로 봐야 합니다. 지금 값보다 낮았던 해가 몇 번이나 있었는지를 세면, 이 값이 정말 아래쪽인지 바로 나옵니다. 월봉은 그 안에서 더 자세히 봅니다.
이 잣대로 바닥이 있는 종목들을 훑어 봤습니다. 그리고 두 가지를 먼저 걸렀습니다.
✗ WTI 원유 — 2020년에 값이 마이너스까지 갔습니다.
0이 바닥이 아니었던 종목이라 "최대 손실 = 계약가치"가 성립하지 않습니다. 제외합니다.
✗ 통화(유로·엔·호주달러 등) — 지금 값이 역사적으로 낮은 것들이 있습니다.
하지만 통화에는 생산 원가 같은 바닥을 만드는 힘이 없습니다. 싸다는 이유만으로는 대상이 아닙니다.
▶ 감시 목록 — 지금 사라는 게 아니라 "얼마 아래로 오면"

대두박 년봉 — 감시 목록에서 발동가에 가장 가깝습니다(-18%). 마이크로로 하면 최악이 2,891달러입니다.
솔직하게 말씀드리면, 지금은 대부분 때가 아닙니다. 곡물도 금속도 년봉에서 위쪽에 있습니다.
그래서 "지금 사라"가 아니라 기다릴 자리를 적어 둡니다. 발동가는 최근 10년 년봉 저가의 중앙값입니다 — 한 해의 극단이 아니라 자주 닿았던 바닥입니다.
종목 — 지금값 · 발동가 · 남은거리 · 발동시 최대손실(본계약) · 마이크로면
귀리 — 373.75 · 264.50 · −29% · 13,225달러 · 마이크로 없음
대두박 — 350.70 · 289.10 · −18% · 28,910달러 · 2,891달러
천연가스 — 3.009 · 2.449 · −19% · 24,485달러 · 2,448달러
옥수수 — 541.25 · 364.63 · −33% · 18,231달러 · 1,823달러
밀 — 773.75 · 492.88 · −36% · 24,644달러 · 2,464달러
대두유 — 70.38 · 38.89 · −45% · 23,331달러 · 2,333달러
돈육 — 83.78 · 64.99 · −22% · 25,995달러 · 마이크로 없음
대두 — 1,311.00 · 948.50 · −28% · 47,425달러 · 4,742달러
백금 — 1,779.50 · 855.00 · −52% · 42,750달러 · 8,550달러
구리 — 6.591 · 3.329 · −50% · 83,238달러 · 8,324달러
은 — 66.35 · 18.58 · −72% · 92,875달러 · 18,575달러
금 — 4,469.30 · 1,644.40 · −63% · 164,440달러 · 16,444달러
읽는 법.
남은거리가 −19%라면, 지금 값에서 19% 더 내려와야 발동가에 닿는다는 뜻입니다.
발동시 최대손실은 그 가격에서 0까지 갔을 때 1계약이 잃는 전부입니다.
마이크로면 칸은 마이크로 계약으로 들어갔을 때의 최대 손실입니다. 곡물·구리는 10분의 1, 은·백금은 5분의 1입니다.
곡물 마이크로는 최악이 1,800~4,700달러 안에서 끝납니다. 금속 마이크로는 8,000~19,000달러로 그보다 큽니다. 그 돈을 넣어 두면 청산이 없고, 년봉 바닥에서 몇 달을 기다릴 수 있습니다.
지금 가장 가까운 것은 대두박(−18%)과 천연가스(−19%)입니다. 금·은·구리는 사상 최고권이라 지금은 이 방법의 대상이 아닙니다.
감시 목록에 올린 종목들의 년차트를 함께 둡니다. 말로만 "위쪽이다·아래쪽이다" 하면 확인할 방법이 없기 때문입니다. 지금 어디에 있는지 직접 보십시오.

대두유 년봉 — 발동가까지 −45%. 마이크로가 있어 최악이 2,333달러입니다.

귀리 년봉 — 마이크로가 없는 종목입니다. 본계약 크기를 감당할 수 있을 때만 대상이 됩니다.

돈육 년봉 — 축산물도 사료값 아래로 가면 사육 두수가 줄어 바닥이 만들어집니다. 다만 시간이 깁니다.

생우 년봉 — 지금은 년봉 위쪽입니다. 이 방법은 위쪽에서 쓰는 것이 아닙니다.

금 년봉 — 사상 최고권입니다. 발동가까지 −63%로, 지금은 이 방법의 대상이 아닙니다.

은 년봉 — 마이크로가 본계약의 5분의 1입니다. 그래도 최악이 18,575달러로 곡물보다 큽니다.

구리 년봉 — 마이크로 유지증거금 1,200달러. 다만 지금 값은 년봉 위쪽입니다.

백금 년봉 — 마이크로(PLM)가 본계약의 5분의 1입니다. 유지증거금 1,661달러.
▶ 농산물과 축산물도 같은 방법이 됩니다

옥수수 년봉 — 120일 +20.3%p. 경작 원가가 바닥을 만드는 대표적인 종목입니다.
옥수수·밀·대두·귀리·대두박·대두유, 그리고 돈육·생우 같은 축산물도 바닥이 있습니다.
농산물의 바닥은 경작 원가입니다. 값이 원가 밑으로 가면 다음 해에 그 작물을 덜 심습니다. 심는 면적이 줄면 공급이 줄고 값이 올라옵니다.
축산물도 비슷합니다. 사료값보다 고기값이 낮으면 사육 두수를 줄입니다. 시간이 걸리지만 결국 공급이 줄고 값이 돌아옵니다.
이 힘이 있기 때문에 절대 기준(고정 가격)이 통합니다. 앞에서 천연가스에 2.0을 쓴 것과 같은 이치입니다.
다만 시간이 필요합니다. 농사는 한 해 단위로 돕니다. 축산은 더 깁니다. 그래서 년봉으로 고르고, 몇 달에서 한 해를 줘야 합니다. 20일짜리 방법이 아닙니다.
▶ 지난 글에서 이미 재 둔 것들
이 글은 혼자 서 있는 글이 아닙니다. 앞서 올린 글들에서 이미 재 둔 숫자가 여기서 그대로 쓰입니다. 같은 이야기를 두 번 하지 않기 위해, 어디가 어떻게 이어지는지만 적어 둡니다.
천연가스가 왜 자기만의 잣대를 써야 하는가
앞선 글에서 42개 종목을 두 축에 대고 재 봤을 때, 천연가스는 오일 전체와 0.16 이었습니다. 이름만 에너지일 뿐 같은 그룹이 아니라는 뜻입니다. 변동성과도 −0.083, 달러와도 −0.062 로 둘 다 사실상 동전 던지기였습니다.
이 말은 곧, 천연가스는 남이 움직여 줘서 움직이는 종목이 아니라는 뜻입니다. 기댈 큰 축이 없으면 "다른 것에 비해 싸다"는 말 자체가 성립하지 않습니다. 이 글이 가스에 2.0 이라는 고정된 숫자를 쓴 이유가 여기 있습니다. 상대 잣대가 안 통하는 종목이라 절대 잣대를 쓸 수밖에 없었던 것입니다.
농산물에는 차트 말고 하나가 더 필요합니다
같은 측정에서 농축산 그룹의 응집도는 0.226 이었습니다. 응집도는 한 그룹 안의 종목들이 서로 얼마나 닮았는지를 평균 낸 값인데, 지수 그룹이 0.82 인 것과 비교하면 아주 낮습니다. 같은 농산물끼리도 서로 따로 논다는 뜻입니다.
그래서 곡물은 옆 종목을 봐도 답이 안 나옵니다. 년봉에서 자리를 찾았다면 그다음은 농무부 발표나 산지 날씨 같은 바깥 정보를 봐야 합니다. 이 글의 감시 목록은 자리를 정해 주는 것이지, 그 자리에 왜 왔는지까지 말해 주지는 않습니다.
크기를 줄이라는 말의 근거
앞선 글에서 7년치를 돌려 레버리지를 다섯 가지로 바꿔 걸어 봤습니다. 2배부터는 전부 청산됐고, 살아남은 것은 1배 하나였습니다.
이 글에서 "계약가치 전액을 넣어 두라", "마이크로로 접근하라"고 말하는 것은 결국 같은 이야기입니다. 레버리지 1배란 곧 전액 납입이기 때문입니다. 다른 종목, 다른 방법으로 따로 재 봤는데 같은 결론이 나온 것입니다.
화면을 어떻게 띄워 두면 되는가
앞선 글에서 금속은 다섯 개를 항상 함께 띄우라고 했습니다. 금·은·구리·백금·팔라듐입니다. 금과 은은 0.73 으로 붙어 있고 금과 구리는 0.25 라, 다섯을 같이 봐야 지금 움직이는 것이 통화 쪽인지 경기 쪽인지 갈립니다.
이 글의 감시 목록에 든 금속 넷이 바로 그 다섯 중 넷입니다. 그러니 앞선 글대로 화면을 만들어 두신 분은 이미 준비가 끝나 있는 셈입니다. 발동가만 옆에 적어 두시면 됩니다.
나스닥도 마찬가지입니다. 이 글 앞부분에서 VIX 하단을 나스닥의 경계 신호로 쓴다고 했는데, 앞선 글에서 나스닥과 다우는 0.72 였습니다. 지수 그룹 안에서 유일하게 의미 있는 차이입니다. 그래서 VIX가 하단에 닿았을 때 나스닥과 다우의 간격이 함께 벌어지고 있는지 보시면, 신호 하나를 두 번 세지 않고 근거를 하나 더 얻으실 수 있습니다.
리스크 3층에서 이 글이 놓이는 자리
앞서 정리해 둔 리스크 3층이 있습니다. 머리는 선물, 몸통은 주식 현물, 꼬리는 옵션입니다. 그리고 그 바깥에 제로리스크가 있습니다 — 자료를 정리하고, 강의를 만들고, 지표를 만들어 남에게 나누는 일입니다. 잃을 것이 없고 나와 남이 함께 자랍니다.
이 글은 그중 머리, 그러니까 선물 이야기입니다. 그런데 머리를 몸통처럼 다루는 법에 관한 이야기입니다.
선물이 위험하다는 말의 실체는 크기입니다. 값이 0 아래로 못 가는 종목을 계약가치 전액으로 사면, 그 순간 그 자리는 현물과 같아집니다. 청산이 없고, 최대 손실이 계산되고, 몇 달을 기다릴 수 있습니다. 마이크로가 하는 일이 정확히 이것입니다 — 머리를 몸통 크기로 줄여 주는 것.
그리고 이 글 자체가 제로리스크입니다. 제가 잰 것을 그대로 적어 두고, 무엇이 나오면 제가 틀린 것인지까지 적었습니다. 이 방법으로 여러분이 무엇을 하시든 그 판단은 여러분의 것이지만, 재는 방법만큼은 그대로 가져가 쓰실 수 있습니다.
이 글이 어디쯤인지
앞선 세 편이 어떤 차트를 열든 똑같이 쓰는 규칙, 뉴스가 터졌을 때 어디가 기우는가, 함께 보는 것과 함께 사는 것의 차이였습니다. 셋 다 무엇을 함께 볼 것인가에 관한 이야기였습니다.
이 글은 그다음입니다. 함께 볼 것을 정했다면, 이번에는 어느 자리에서 살 것인가입니다. 그래서 이 글에는 상관계수가 거의 나오지 않고 대신 자리와 크기 이야기만 나옵니다.
그리고 앞선 글의 문장 셋을 그대로 가져옵니다
평균은 예상이고 최장은 각오입니다.
년봉 바닥에서 얼마나 기다려야 하는지도 마찬가지입니다. 평균만 보고 들어가면 최장이 왔을 때 버티지 못합니다.
목표 도달과 수익은 다른 사건입니다.
이 글의 갈아타기 비용 이야기가 정확히 이것입니다. VIX가 내가 본 자리로 왔는데도 내 계좌는 그대로일 수 있습니다.
차트는 믿음이 아니라 검증입니다.
그래서 이 글도 마지막에 무엇이 나오면 제가 틀린 것인지를 적어 두었습니다.
▶ 정리하면
1. 년봉에서 아래쪽인가 — 지금 값보다 낮았던 해가 몇 번인가로 봅니다
2. 0 아래로 간 적이 없는가 — 있으면 최대 손실이 막히지 않습니다
3. 바닥을 만드는 힘이 있는가 — 원가·경작·사육. 통화에는 없습니다
4. 그 가격에서 0까지의 금액을 넣을 수 있는가 — 없으면 계약을 줄입니다
5. 넣을 수 있으면 기다립니다. 청산이 없으니 기다릴 수 있습니다
이것이 최악까지 계산하고 사는 법입니다. 맞히는 방법이 아니라 틀려도 살아남는 크기를 정하는 방법입니다.
▶ 그리고 이건 오래 보는 사람의 방법입니다
지금 감시 목록을 보면 대부분 −20%에서 −70%까지 남아 있습니다. "그럼 아무것도 못 하는 거 아닌가" 싶으실 겁니다.
그런데 목록을 다시 보십시오. 저 발동가들은 전부 최근 10년 안에 실제로 닿았던 자리입니다. 지어낸 가격이 아닙니다. 천연가스는 2016년·2020년·2024년에 2.0 아래로 갔습니다. 옥수수도 밀도 대두도 각자 그런 해가 있었습니다.
시장은 돌아옵니다. 다만 내가 보고 싶을 때 오는 게 아니라 올 때 옵니다.
그때 무엇이 필요한가. 세 가지입니다.
1. 미리 알고 있을 것 — 그 자리가 어디인지, 그때 최대 손실이 얼마인지.
값이 급하게 빠지는 날에 계산을 시작하면 늦습니다. 미리 적어 두면 그날은 실행만 하면 됩니다.
2. 자리를 비워 둘 것 — 지금 아무 데나 들어가 있으면 정작 그때 넣을 돈이 없습니다.
3. 기다릴 수 있을 것 — 크기를 줄여 두면 기다림이 비용이 아닙니다.
이 방법의 값어치는 오늘 무엇을 사느냐에 있지 않습니다. 그날이 왔을 때 준비돼 있느냐에 있습니다.
년봉으로 고르는 이유가 여기 있습니다. 년봉은 한 해에 한 칸씩만 그려집니다. 조급해질 수가 없습니다. 대신 한 번 자리가 오면 그 자리는 몇 달, 길게는 한 해를 갑니다.
미리 알고 기다린 사람에게만 그 자리가 기회가 됩니다. 모르는 사람에게는 그저 값이 많이 빠진 무서운 날일 뿐입니다.
─────────────────────────────
■ 이 숫자를 믿어도 되나 — 재는 방법
─────────────────────────────
확률을 내세우는 글은 많지만 어떻게 셌는지를 밝히는 글은 드뭅니다. 그대로 믿지 마시고 직접 따져 보실 수 있게 적어 둡니다.
▶ 1) 겹치는 날을 세면 표본이 부풀려집니다
"120일 뒤 수익"을 매일 계산하면 오늘과 내일의 결과가 119일 겹칩니다. 사실상 같은 사건을 반복해서 세는 것입니다. 그러면 표본이 1,000개처럼 보이지만 실제로는 몇 개일 수 있습니다.
그래서 천연가스는 연속 구간을 하나로 묶어 12번만 셌습니다. 날짜로는 271일이지만 진짜 사건은 12번입니다.
더 정직하게 말씀드리면, 그 12번도 2016년·2020년·2024년에 몰려 있습니다. 독립된 12번이라기보다 서너 개의 시기에 가깝다고 보는 편이 맞습니다. 이 한계를 알고 보셔야 합니다.
▶ 2) 평균이 아니라 가운데값을 봅니다
VIX는 드물게 몇 배로 튑니다. 그런 한 번이 평균을 통째로 끌어올립니다.
실전에서 중요한 질문은 "이번 한 번이 이길까"입니다. 그래서 이 글의 결론은 전부 가운데값 기준입니다. 앞서 보신 것처럼, 평균으로는 90일도 플러스인데 가운데값으로는 30일부터 마이너스입니다.
▶ 3) 무엇이 나오면 이 글이 틀린 것인가
① VIX 하단의 20일 상승 비율이 50%대로 내려오면 — 앞부분이 무너집니다.
② 갈아타기 비용이 사라지거나 반대로 바뀌면 — 20일이라는 창을 다시 계산해야 합니다.
③ 천연가스 생산 원가가 더 내려가면 — 2.0이라는 선도 같이 내려갑니다.
세 가지 모두 다시 재면 알 수 있는 것들입니다. 믿음의 문제가 아니라 확인의 문제입니다.
▶ 측정 조건
일봉 종가 기준
VIX — 1990~2026 (9,233일)
천연가스 — 2000~2026 (6,533일)
21개 시장 — 각 시장의 전체 기간, 같은 잣대 하나로 통일
갈아타기 비용 — 선물을 계속 굴리는 상품과 원지수를 비교해 산출
─────────────────────────────
■ 이 글이 다루지 않은 것
─────────────────────────────
진입 시점의 세부(어느 봉에서, 어떤 신호로), 분할 매수, 손절 위치, 세금과 수수료는 다루지 않았습니다.
여기서 말한 것은 세 가지뿐입니다.
어느 자리에서 · 어느 잣대로 · 얼마나 오래.
나머지는 각자의 몫입니다.
지나간 기록이며 앞날의 약속이 아닙니다. 매매 권유가 아닙니다. 판단과 그 결과는 각자의 것입니다.
읽어 주셔서 고맙습니다. 이 글에서 한 문장만 가져가신다면 이것이면 좋겠습니다.
"싸다"고 말하기 전에, 무엇에 비해 싼지부터 정한다.
2. 모든 주가는 정해져 있다.
3. 모든 뷰는 양자역학 관점으로 유연하게 모든 확률을 열고 본다.
4. 모든 진화는 반복으로 이루어진다.
"싸질 때 산다."
거의 모든 사람이 이 말을 합니다. 저도 오래 그렇게 말해 왔습니다. 그런데 어느 날 이 문장을 다시 보니, 정작 중요한 걸 하나도 정하지 않고 있었습니다.
무엇에 비해 싼가.
이걸 정하지 않으면 "싸질 때 산다"는 아무것도 정하지 않은 말입니다. 그래서 같은 문장을 두 종목에 그대로 대 보았습니다. VIX와 천연가스입니다. 결과가 정반대로 나왔습니다.
이 글은 그 이야기이고, 마지막에는 여러분이 보고 계신 종목에 그대로 적용할 수 있는 절차 하나를 남깁니다.
─────────────────────────────
■ 먼저, 말부터 맞추고 갑니다
─────────────────────────────
뒤에 나오는 이야기를 편하게 읽으시려면 네 가지만 알면 됩니다. 이미 아시는 분은 다음 칸으로 건너뛰셔도 좋습니다.
▶ VIX가 무엇인가
VIX는 미국 S&P 500 옵션 값에서 계산합니다. 뜻은 "앞으로 30일 동안 주가가 얼마나 출렁일 것으로 시장이 보고 있나"입니다.
옵션은 일종의 보험입니다. 사람들이 불안해지면 보험을 비싸게라도 사려고 합니다. 그러면 옵션 값이 오르고, 거기서 계산되는 VIX도 오릅니다. 그래서 공포지수라고 부릅니다.
중요한 건 VIX가 "주가가 내려갈 것"을 맞히는 지표가 아니라는 점입니다. VIX는 지금 사람들이 얼마나 불안한가를 값으로 옮긴 것입니다. 예언이 아니라 체온계입니다.
▶ 정말 주가와 반대로 가는지 재 봤습니다
말로만 하면 믿을 이유가 없으니 숫자로 봤습니다. 일봉 기준이고, 세 숫자는 각각 30일 / 90일 / 1년 구간입니다.
VIX ↔ S&P 500 — −0.84 / −0.80 / −0.83
VIX ↔ 나스닥 100 — −0.85 / −0.78 / −0.78
VIX ↔ 다우 — −0.65 / −0.72 / −0.74
VIX ↔ 러셀 2000 — −0.73 / −0.72 / −0.71
VIX ↔ 닛케이 225 — −0.13 / −0.09 / −0.09
이 숫자를 상관계수라고 합니다. 읽는 법은 간단합니다.
+1에 가까우면 : 둘이 거의 똑같이 움직였다
0에 가까우면 : 서로 상관없이 움직였다
−1에 가까우면 : 둘이 거의 정확히 반대로 움직였다
미국 지수들은 −0.7에서 −0.85 사이입니다. 확실히 반대로 갑니다. VIX가 오른 날은 주가가 내린 날이었다는 뜻입니다.
▶ 여기서 가장 자주 어긋납니다
맨 아래 줄을 보십시오. 닛케이는 −0.09입니다. 0에 가까우니 사실상 아무 관계가 없다는 뜻입니다.
VIX는 미국의 공포지수입니다. 미국 옵션으로 만들고 미국 주가를 따라갑니다. "VIX가 오르면 전 세계 주식이 내린다"는 흔한 말인데, 이 표를 보면 사실이 아닙니다.
그래서 VIX를 참고하기 전에 내가 보는 시장이 미국인지부터 확인해야 합니다. 일본 주식을 보면서 VIX를 켜 두는 것은, 옆집 온도계를 보며 내 방 난방을 조절하는 것과 같습니다.
▶ 선물·증거금·틱
이 글은 선물 이야기를 합니다. 세 단어만 정리하겠습니다.
선물 — — 지금 값을 정해 놓고 나중에 주고받기로 한 약속입니다.
오를 때만이 아니라 내릴 때도 같은 방법으로 참여할 수 있습니다.
증거금 — 그 약속을 지킬 수 있다는 보증금입니다. 계약 전체 값이 아니라
일부만 겁니다. 적은 돈으로 큰 것을 움직이게 되니 이익도 손실도
함께 커집니다.
틱 — — 값이 움직이는 최소 단위입니다. 예를 들어 VIX 선물은 0.05가
한 칸이고, 그 한 칸이 50달러입니다. 1포인트(0.05가 스무 칸)면
1,000달러가 됩니다.
그리고 보증금이 모자라면 증권사가 알아서 정리해 버립니다. 이걸 강제청산이라고 합니다. 막는 방법은 하나뿐입니다 — 돈을 넉넉히 넣는 것입니다.
▶ 이 글에 나오는 숫자 두 가지
%p(퍼센트 포인트) — 비율끼리의 차이입니다.
"평소에는 50%였는데 이 경우엔 69%였다"면 차이는 19%p입니다.
19%가 아니라 19%p라고 씁니다. 비율과 비율의 차이라서 그렇습니다.
가운데값(중앙값) — 결과를 크기순으로 줄 세웠을 때 딱 가운데 있는 값입니다.
평균과 다릅니다. 열 번 중 아홉 번 조금 벌고 한 번 크게 벌면 평균은
크게 나오지만 가운데값은 "조금"입니다. 실전에서 궁금한 건 "보통의 한 번이
어땠나"라서, 이 글은 전부 가운데값으로 말합니다.
이 구분이 뒤에서 결론을 바꿉니다. 미리 말씀드리면, 평균으로 보면 통하는 것처럼 보이는데 가운데값으로 보면 지는 구간이 나옵니다.
─────────────────────────────
■ VIX — 자기 자신에 비해 싼가
─────────────────────────────
먼저 잣대를 정합니다. VIX에는 이렇게 댔습니다.
"지난 1년 중 아래쪽 10% 구간에 들어왔는가."
절대적인 숫자가 아니라 자기 자신의 최근 범위를 기준으로 삼는 것입니다. VIX가 12든 15든, 그게 지난 1년 안에서 낮은 쪽이면 "쌌다"고 봅니다.
1990년부터 재니 그런 날이 1,687일 있었습니다. 그 뒤에 무슨 일이 있었는지 세었습니다.
20거래일 뒤 올라 있었다 — 69% · 오른 폭 가운데값 +6.1%
60거래일 뒤 올라 있었다 — 68% · 가운데값 +8.2%
20거래일이면 대략 한 달입니다. 열 번 중 일곱 번 올라 있었습니다.
▶ 왜 되돌아오는가
숫자만 보고 끝내면 다음에 안 통할 때 당황하게 됩니다. 이유를 알아야 합니다.
VIX는 가격이 아니라 불안의 값입니다. 그런데 불안은 오래 유지되지 않습니다. 사람도 시장도 계속 겁먹은 상태로 있을 수 없습니다. 나쁜 소식이 나오면 확 오르고, 그 소식이 소화되면 다시 내려옵니다.
반대쪽도 마찬가지입니다. 아주 평온한 상태도 오래가지 않습니다. 조용한 날이 길어지면 사람들이 보험을 안 사게 되고, 옵션이 싸지고, VIX가 낮아집니다. 그러다 무슨 일이든 하나 생기면 다시 튑니다.
그래서 VIX는 위로도 아래로도 멀리 못 갑니다. 가운데로 끌려옵니다. 이런 성질을 평균회귀라고 부릅니다.
주식은 다릅니다. 회사가 계속 성장하면 주가는 몇 배가 되어도 이상하지 않습니다. 돌아올 가운데가 없습니다. 그래서 같은 잣대를 대면 안 됩니다.
▶ 하단이 어디인지 눈으로 보는 법
VIX 월봉 — 아래로 갈 때는 대체로 11~13 부근에서 멈췄습니다. 440개월 중 이 구간에 저가가 134번 들어왔습니다.
월봉 저가가 어느 값에 몰렸는지 세어 봤습니다. 1990년부터 440개월입니다.
11~12 구간에 54번 — 가장 두껍습니다
10~13을 한 덩어리로 보면 134번
즉 VIX가 아래로 갈 때는 대체로 이 부근에서 멈췄습니다. 물론 사상 최저는 더 아래(8.56)까지 갔지만, 그건 드문 일이었습니다.
여러분 차트에서 직접 확인하시려면 이렇게 하면 됩니다.
1. VIX 월봉을 엽니다
2. 지난 1년 구간에서 가장 낮았던 자리와 가장 높았던 자리를 봅니다
3. 그 사이를 열로 나눠 아래쪽 한 칸이 "하단"입니다
수평선 하나만 그어 두면 다음부터는 눈으로 바로 보입니다.
─────────────────────────────
■ 그런데 선물에는 함정이 하나 있습니다
─────────────────────────────
여기까지만 보면 "VIX가 낮을 때 사두면 되겠네"가 됩니다. 그런데 선물로 하면 이야기가 달라집니다. 이 부분이 이 글에서 가장 중요합니다.
▶ 갈아타기 비용이 무엇인가
선물에는 만기가 있습니다. 9월물은 9월에 끝납니다. 계속 들고 있으려면 만기 전에 10월물로 옮겨 타야 합니다.
문제는 대개 다음 달 것이 더 비싸다는 점입니다.
왜 그럴까요. 보험으로 생각하면 쉽습니다. 한 달짜리 보험보다 두 달짜리 보험이 비쌉니다. 시간이 길수록 무슨 일이 생길 가능성이 크니까요. VIX 선물도 같습니다. 먼 달일수록 "그 사이에 뭔 일이 나겠지" 하는 값이 얹혀 있습니다.
그래서 갈아탈 때마다 비싼 걸 사고 싼 걸 파는 셈이 됩니다. 시장이 가만히 있어도 조금씩 줄어듭니다.
▶ 얼마나 줄어드는지 쟀습니다
15.7년치로 봤습니다.
VIX 지수 자체 — : 17.38 → 16.34 · 거의 제자리 (−6%)
같은 기간 선물을 굴리면 : 매년 절반 가까이 줄었습니다
지수는 제자리인데 선물은 반토막씩 났습니다. 그 차이가 전부 갈아타기 비용입니다.
주식에는 이런 비용이 없습니다. 주식을 사서 가만히 두면 주식 수는 그대로입니다. 선물은 다릅니다. 가만히 있는 것 자체가 비용입니다.
이걸 모르면 방향을 맞히고도 집니다. 실제로 "VIX가 바닥이니 사두자" 하고 몇 달 들고 있다가, VIX는 올랐는데 계좌는 줄어 있는 일이 생깁니다.
─────────────────────────────
■ 그래서 심지는 20일입니다
─────────────────────────────
앞의 이익에서 이 비용을 빼 봤습니다. 가운데값 기준입니다.
보유 — 오른 폭 · 갈아타기 비용 · 남는 것
5일 — +2.7% · −1.3% · +1.4%
10일 — +4.2% · −2.6% · +1.5%
20일 — +6.1% · −5.2% · +0.9%
30일 — +7.3% · −7.7% · −0.4%
60일 — +8.2% · −14.7% · −6.5%
120일 — +7.8% · −27.3% · −19.5%
읽는 법은 이렇습니다.
가운데 열(갈아타기 비용)이 시간이 갈수록 커집니다. 반면 왼쪽 열(오른 폭)은 20일 이후로 별로 안 늘어납니다. VIX가 되돌아오는 일은 대체로 몇 주 안에 일어나기 때문입니다.
그래서 두 줄이 30일 근처에서 교차합니다. 20거래일까지는 남고, 30거래일부터 비용이 이깁니다.
평균으로 보면 90일까지도 플러스로 보입니다. 하지만 그건 몇 번의 큰 급등이 끌어올린 값입니다. 보통의 한 번은 30일을 넘기면 집니다. 이래서 가운데값으로 봐야 합니다.
▶ 여기에 얄궂은 점이 하나 더 있습니다
갈아타기 비용은 시장이 평온할 때 가장 비쌉니다. 조용하면 가까운 달이 싸지고 먼 달과의 차이가 벌어지기 때문입니다.
그런데 VIX가 싼 때가 바로 그 평온한 때입니다.
싸게 사는 자리와, 비용이 가장 비싼 자리가 같은 자리입니다. 이것이 짧은 창이 필요한 진짜 이유입니다. 좋은 자리를 만났다고 오래 안고 있으면, 그 자리가 주는 이득을 그 자리가 물리는 비용이 갉아먹습니다.
▶ 규칙 셋
1. 지난 1년 범위의 아래쪽에서 산다.
2. 20거래일 안에 나온다. 목표에 못 가도 나온다.
3. 큰 급등은 오면 받고, 안 오면 기다리지 않는다.
셋째가 어렵습니다. "조금만 더 기다리면 터질 것 같은데" 하는 순간이 반드시 옵니다. 그런데 표가 말하는 건 명확합니다. 기다린 대가는 급등이 아니라 확정된 비용입니다.
증거금을 넉넉히 넣는 것은 좋은 습관입니다. 강제청산을 막아 줍니다. 다만 그것이 막아 주는 것은 청산이지 비용이 아닙니다. 비용을 막는 것은 달력입니다.
─────────────────────────────
■ 천연가스 — 세상 기준으로 싼가
─────────────────────────────
같은 잣대를 천연가스에 댔습니다. 실패했습니다.
"지난 1년 중 아래쪽 10%"로 들어가면 20거래일 뒤 오를 확률이 50.5%였습니다. 평소가 49.5%니까 사실상 동전 던지기입니다.
▶ 왜 실패했는지가 이 글의 핵심입니다
천연가스는 2005년 15달러대에서 2020년 1.4달러까지 내려온 종목입니다. 셰일가스가 쏟아져 나오면서 구조적으로 값이 내려갔습니다.
이런 종목에 "지난 1년 중 아래쪽"이라는 잣대를 대면 어떻게 될까요.
내려가는 도중에도 계속 걸립니다. 5달러일 때도 지난 1년 기준으로는 아래쪽이고, 3달러일 때도 그렇고, 2달러일 때도 그렇습니다. 그때마다 "쌌다"고 판정하고 사게 됩니다.
떨어지는 칼을 잡는 잣대였던 것입니다. 잣대가 틀렸지 종목이 틀린 게 아니었습니다.
▶ 잣대를 바꿨습니다
그래서 절대 수준으로 바꿨습니다. 자기 범위와 상관없이, 종가가 2.0 아래일 때만.
그리고 세는 방법도 고쳤습니다. "120일 뒤 수익"을 매일 계산하면 오늘과 내일의 결과가 119일이나 겹칩니다. 사실상 같은 사건을 두 번 세는 것입니다. 그래서 연속된 구간을 하나로 묶어 셌습니다. 날짜로는 271일이지만 진짜 사건은 12번입니다.
보유 — 올랐다 · 가운데값 · 비용 뺀 뒤 · 가장 나빴던 한 번
120일 — 12번 중 11번 · +53.0% · +40.4% · −8.2%
180일 — 12번 전부 · +54.5% · +36.2% · +25.8%
250일 — 12번 전부 · +62.9% · +38.5% · +37.9%
180일에서 12번 모두 올라 있었고, 가장 나빴던 한 번도 +25.8%였습니다.
천연가스에도 갈아타기 비용이 있습니다. 19.4년 기준으로 매년 4분의 1쯤 됩니다. 그걸 빼고도 180일 기준 가운데값 +36%가 남았습니다.
▶ 왜 하필 2.0인가
천연가스 년봉 — 2005년 15달러대에서 내려온 긴 하락. 종가 2.0 아래는 2016·2020·2024 세 시기였습니다.
숫자 자체가 신성한 게 아닙니다. 2.0 부근이 생산 원가대이기 때문에 의미가 있습니다.
값이 원가 밑으로 내려가면 생산자가 손해를 봅니다. 손해를 계속 볼 수는 없으니 시추를 줄이고 생산을 멈춥니다. 공급이 줄면 값이 올라옵니다. 이것이 바닥을 만드는 힘입니다.
VIX에는 이런 게 없습니다. VIX를 "생산"하는 사람이 없으니까요. 대신 VIX에는 사람의 감정이 오래 못 간다는 다른 힘이 있습니다.
힘이 다르면 잣대도 달라야 합니다.
그리고 이 설명이 그대로 폐기 조건이 됩니다. 셰일 원가가 더 내려가면 2.0이라는 선도 내려갑니다. 선을 외우지 말고 원가를 따라가야 합니다.
─────────────────────────────
■ 같은 잣대를 21개 시장에 대 보면
─────────────────────────────
여기까지가 두 종목 이야기였습니다. 그런데 "그래서 내가 보는 시장은 어느 쪽인가"가 남습니다.
그래서 21개 시장에 똑같은 잣대 하나를 댔습니다 — "지난 1년 중 아래쪽 10%에서 샀다면". 종목마다 규칙을 바꾸면 그건 잰 것이 아니라 맞춘 것이라, 잣대는 하나로 고정했습니다.
숫자는 평소보다 몇 %p 더 올랐나입니다. 0이면 아무 날에나 사는 것과 같다는 뜻입니다.
▶ 짧게 되돌아온다 — 20일 · 120일
공포지수(VIX) — +23.4%p · +18.2%p
밀 — +11.5%p · +1.2%p
대두 — +11.2%p · +13.6%p
비트코인 — +6.8%p · −8.0%p
백금 — +5.3%p · +4.6%p
▶ 길게 봐야 한다
옥수수 — +3.2%p · +20.3%p
가솔린 — +0.2%p · +25.9%p
WTI원유 — −4.0%p · +8.1%p
▶ 뚜렷하지 않다
구리 +3.8 · 은 +3.6 · 러셀2000 +2.6 · 금 +2.5 · 이더리움 +1.8
천연가스 +1.0 · 엔 −1.1 · 닛케이 −3.0 · 유로 −3.0 — (20일 기준)
▶ 싼값 매수가 오히려 불리
다우 — −0.2%p · −10.4%p
호주달러 — −2.8%p · −8.0%p
S&P 500 — −6.1%p · −23.5%p
나스닥 100 — −9.4%p · −18.4%p
▶ 가장 뜻밖의 줄은 맨 아래입니다
나스닥 100 년봉 — 대체로 오르는 자산입니다. 그래서 1년 저점을 기다려 산 쪽이 아무 날에나 산 쪽보다 못했습니다.
주가지수는 자기 1년 저점에서 사면 아무 날에나 사는 것보다 못했습니다.
나스닥은 −9.4%p입니다. 저점에서 산 경우 20일 뒤 올라 있던 비율이 53.1%인데, 아무 날에나 산 경우는 62.5%였습니다.
왜 이런 일이 생길까요. 두 가지가 겹칩니다.
첫째, 지수는 대체로 오르는 자산입니다. 그래서 아무 날에나 사도 20일 뒤 올라 있을 확률이 이미 62%나 됩니다. 기준선 자체가 높습니다.
둘째, 1년 저점이라는 것은 대개 하락이 아직 진행 중일 때 나옵니다. 하락이 끝난 뒤에 저점인 게 아니라, 떨어지고 있는 도중에 저점이 갱신됩니다.
그래서 "싸지면 담는다"가 가장 많이 쓰이는 시장에서 가장 안 통했습니다. 지수에서 통했던 것은 저점을 기다리는 쪽이 아니라 그냥 들고 있는 쪽이었습니다.
▶ 표를 쓰는 법
짧게 되돌아온다 — 자기 범위 아래쪽에서 사고 몇 주 안에 정리합니다.
길게 봐야 한다 — — 20일로는 아무것도 아니고 몇 달을 줘야 나옵니다.
그만큼 크기를 줄여야 버틸 수 있습니다.
뚜렷하지 않다 — — 이 잣대로는 판단하지 않습니다. 다른 근거가 필요합니다.
오히려 불리 — — 싸다는 이유만으로 사지 않습니다.
여기서 천연가스를 다시 보십시오. 이 표에서는 뚜렷하지 않다(+1.0%p)입니다.
그런데 앞에서 절대 수준 2.0으로 바꾸자 180일에 12번 전부 이겼습니다. 같은 시장인데 잣대를 바꾸니 답이 달라진 것입니다.
그러니 이 표에서 '뚜렷하지 않다'에 있다고 해서 기회가 없다는 뜻이 아닙니다. 아직 맞는 잣대를 못 찾았다는 뜻입니다.
─────────────────────────────
■ 내가 보는 종목에 적용하는 3단계
─────────────────────────────
이 글에서 가져가실 것은 결국 이 절차 하나입니다.
▶ 1단계 — 이 종목에 돌아올 가운데가 있는가
밀 년봉 — 자기 범위 아래쪽에서 20일 상승률이 평소보다 11.5%p 높았습니다. 짧게 되돌아오는 쪽입니다.
스스로에게 이렇게 물어보십시오.
"이 종목이 아주 높이 가면, 그걸 되돌리는 힘이 있는가?"
있다 → 평균회귀형입니다. 불안·변동성처럼 감정에서 나오는 것,
또는 재고·계절처럼 순환하는 것들이 여기 속합니다.
없다 → 추세형입니다. 성장하는 기업이나 그 묶음(지수)이 여기 속합니다.
▶ 2단계 — 그 종목에 바닥이 있는가
대두 년봉 — 20일 +11.2%p, 120일 +13.6%p. 짧게도 길게도 통한 드문 경우입니다.
"이 값 밑으로는 만드는 사람이 손해라서 오래 못 가는 선이 있는가?"
있다 → 원자재가 대체로 그렇습니다. 생산 원가가 바닥을 만듭니다.
없다 → 지수·환율에는 그런 선이 없습니다.
▶ 3단계 — 답에 따라 잣대와 기간을 고릅니다
가솔린 년봉 — 20일로는 +0.2%p로 아무것도 아닌데 120일에서 +25.9%p입니다. 시간을 줘야 나오는 종목입니다.
가운데가 있다 → 잣대는 상대(자기 범위), 기간은 짧게
바닥이 있다 — → 잣대는 절대(고정 가격), 기간은 길게
둘 다 없다 — → 이 방법을 쓰지 않습니다. 다른 근거를 찾습니다
종목이 백 개여도 질문은 이 둘뿐입니다. 돌아올 가운데가 있는가, 바닥이 있는가.
─────────────────────────────
■ 크기에 대하여 — 싼 것과 가벼운 것은 다릅니다
─────────────────────────────
증거금이 싼 종목을 찾는 분이 많습니다. 그런데 증거금이 싼 것은 대개 위험이 낮아서가 아니라 계약이 작아서입니다.
봐야 할 것은 이것입니다.
"하루에 계약 값의 몇 %가 움직이나."
이건 증권사가 정하는 게 아니라 종목 자신의 성질입니다. 어느 증권사를 쓰든 같습니다. 최근 1년 일중 변동폭의 가운데값으로 재면 이렇습니다.
마이크로 유로 — 0.46%
마이크로 엔 — 0.51%
마이크로 S&P — 0.84%
마이크로 나스닥 — 1.20%
마이크로 은 — 약 3%
천연가스 계열 — 4.65%
천연가스 계열은 유로보다 하루에 열 배 움직입니다.
그래서 앞에서 본 "천연가스를 180일 들고 간다"를 실제로 하려면, 본계약이 아니라 작은 계약이어야 합니다. 크기를 줄이면 하루하루의 출렁임이 작아지고, 그만큼 오래 버틸 수 있습니다.
크기를 줄여서 기간을 사는 것입니다.
고를 것은 싼 종목이 아니라, 내가 견딜 수 있는 하루입니다.
계산은 이렇게 하시면 됩니다.
① 증권사 화면에서 그 종목의 증거금을 확인합니다
② 계약 값 ÷ 내 증거금 = 내 레버리지
③ 하루 보통 변동 ÷ 내 증거금 = 하루에 흔들리는 비율
③이 30%를 넘으면, 사흘만 반대로 가도 증거금이 사라집니다. 그런 크기로는 몇 달을 버틸 수 없습니다.
─────────────────────────────
■ 자주 어긋나는 곳 다섯 가지
─────────────────────────────
1. VIX를 미국 아닌 시장에 대는 것
닛케이와는 −0.09입니다. 관계가 없습니다.
2. VIX 하단을 나스닥 매도 신호로 쓰는 것
하락 확률이 오르긴 합니다(20일 39.7%, 평소 37.5%). 그런데 같은 구간
나스닥의 평균 수익은 여전히 플러스입니다. 파는 신호가 아니라
새로 사지 않고 기다리는 신호입니다.
3. 좋은 자리라고 오래 들고 있는 것
선물은 가만히 있는 것 자체가 비용입니다. 30일부터 집니다.
4. 평균만 보고 판단하는 것
평균은 급등 몇 번이 만듭니다. 보통의 한 번은 다릅니다.
5. 증거금이 싸다고 안전하다고 여기는 것
싼 건 계약이 작아서입니다. 하루 변동으로 재야 합니다.
─────────────────────────────
■ 최악까지 계산하고 사는 법
─────────────────────────────
여기까지는 "어느 자리에서, 어느 잣대로, 얼마나 오래"였습니다. 마지막으로 하나가 더 남았습니다.
얼마를 넣어야 하는가.
▶ 최대 손실이 계산되는 종목이 있습니다
선물의 손실이 무한하다는 말을 자주 듣습니다. 매도(공매도)라면 맞습니다. 값이 어디까지 오를지 모르니까요.
그런데 매수는 다릅니다. 값이 0 아래로 못 가는 종목이라면, 잃을 수 있는 전부가 정해져 있습니다.
최대 손실 = 지금 값 × 승수 = 계약가치
이 금액을 통째로 넣어 두면 강제청산이라는 말 자체가 사라집니다. 증거금이 모자랄 일이 없기 때문입니다.
▶ 증거금은 어디서 보나
증거금은 거래소(CME·CBOT·NYMEX·COMEX)가 정하고 증권사가 거기에 얹습니다. 그래서 두 가지를 알아 두시면 됩니다.
· 거래소 최소 증거금 — CME 그룹이 공표합니다. 시장이 출렁이면 올리고, 잠잠하면 내립니다.
· 내 증권사 증거금 — — 거래소 최소보다 대개 조금 높습니다. 내 화면 숫자가 내 기준입니다.
아래는 CME 그룹이 공표하는 유지증거금입니다. 2026년 9월 3일에 거래소 자료에서 그대로 받은 값이고, 근월 계약 기준입니다. 위탁증거금은 증권사가 여기에 얹으므로 이보다 조금 높습니다.
곡물 (CBOT) — 본계약 · 마이크로
옥수수 — 1,050달러 · 마이크로 100달러
밀 — 2,050달러 · 마이크로 200달러
대두 — 2,300달러 · 마이크로 225달러
대두박 — 1,550달러 · 마이크로 150달러
대두유 — 2,100달러 · 마이크로 205달러
귀리 — 1,250달러 · 마이크로 없음
축산 (CME)
생우 — 3,200달러 · 마이크로 없음
돈육 — 1,500달러 · 마이크로 없음
금속 (COMEX·NYMEX)
금 — 23,049달러 · 마이크로 2,305달러
은 — 34,715달러 · 마이크로 6,943달러
구리 — 12,000달러 · 마이크로 1,200달러
백금 — 8,304달러 · 마이크로 1,661달러
여기서 눈여겨보실 것은 마이크로 쪽입니다. 곡물 마이크로는 100~225달러입니다. 커피 한 잔 값이라는 뜻이 아니라, 이 방법이 큰돈 없이도 실행 가능하다는 뜻입니다.
VIX와 천연가스 두 종목은 거래소 공표 자료에 근월 계약이 나오지 않아, 제 증권사 화면에서 직접 읽은 값을 씁니다.
VIX 선물(VXU26) — 위탁 8,525달러 · 유지 7,750달러
천연가스(NGV26) — 위탁 3,321달러 · 유지 3,019달러
그런데 이 방법에는 다행인 점이 하나 있습니다.
전액을 넣기로 하면 증거금 숫자를 몰라도 됩니다. 증거금은 "언제 쫓겨나는가"를 정하는 숫자인데, 계약가치 전부를 넣어 두면 쫓겨날 일 자체가 없기 때문입니다. 알아야 할 것은 증거금이 아니라 계약가치입니다.
▶ VIX로 계산해 보겠습니다
현재가 — 16.65
틱 — 0.05 = 50달러
1포인트 — 1,000달러 (0.05가 스무 칸)
위탁증거금 — 8,525달러
유지증거금 — 7,750달러
VIX는 0 아래로 갈 수 없습니다. 그러니 16.65에서 산 1계약의 최대 손실은
16.65 × 1,000 = 16,650달러
위탁증거금이 8,525달러니까, 약 두 배(1.95배)만 넣어 두면 이론상 어떤 일이 나도 청산되지 않습니다.
그리고 한 칸의 무게가 이렇습니다.
1틱(0.05) 움직이면 — 50달러
1포인트 움직이면 — 1,000달러 — 위탁증거금의 11.7%
하루 보통 1.49포인트 움직임 — 1,490달러 — 위탁증거금의 17.5%
즉 하루에 증거금의 6분의 1쯤이 흔들립니다. 그래서 위탁만 딱 맞춰 넣으면 며칠 만에 쫓겨납니다. 전액을 넣는다는 건 그 흔들림을 견디기 위한 것이지 욕심이 아닙니다.
▶ 천연가스로 같은 계산
현재가 — 3.017
틱 — 0.001 = 10달러
1포인트 — 10,000달러
위탁증거금 — 3,321달러
0까지 최대 손실 — 3.017 × 10,000 = 30,170달러
여기서 차이가 확 벌어집니다. 위탁은 VIX보다 싼데(3,321 대 8,525), 전액은 오히려 두 배 가까이 비쌉니다(30,170 대 16,650).
VIX — 전액 ÷ 위탁 = 1.95배
천연가스 — 전액 ÷ 위탁 = 9.1배
증거금이 싸다는 것과 감당할 수 있다는 것이 다르다는 게 여기서 숫자로 보입니다.
▶ 계약을 줄이면 감당 범위로 들어옵니다
같은 천연가스인데 계약 크기가 셋입니다.
본계약 — NG1! · 승수 10,000 · → · 0까지 30,170달러
미니 — QG1! · 승수 · 2,500 · → · 0까지 · 7,542달러
마이크로 — MNG1! · 승수 · 1,000 · → · 0까지 · 3,017달러
마이크로면 본계약의 10분의 1입니다. 3,000달러면 전액을 넣을 수 있습니다.
크기를 줄이는 것은 겁이 나서가 아니라, 최악을 계산 가능한 크기로 만들기 위해서입니다.
이것이 마이크로와 미니 계약이 있는 진짜 이유이기도 합니다. 흔히 "돈이 적어서 마이크로를 쓴다"고 생각하는데, 순서가 반대입니다.
본계약으로는 최악이 30,170달러 → 대부분 감당 못 함 → 그래서 증거금만 걸고 들어감
→ 조금만 밀리면 쫓겨남
마이크로로는 최악이 3,017달러 — → 전액을 넣을 수 있음 → 쫓겨날 일이 없음
→ 년봉 바닥에서 몇 달을 기다릴 수 있음
크기를 줄이면 시간이 생깁니다. 같은 판단, 같은 자리인데 버틸 수 있느냐 없느냐가 갈립니다.
미니는 그 중간입니다. 천연가스라면 본계약 10,000 · 미니 2,500 · 마이크로 1,000 세 가지 승수가 있으니, 자기가 넣을 수 있는 금액에 맞춰 고르면 됩니다.
곡물에도 미니가 따로 있습니다. 마이크로가 10분의 1이라면 미니는 5분의 1쯤이라, 마이크로는 너무 작고 본계약은 부담스러울 때 쓰는 자리입니다. 거래소 유지증거금은 이렇습니다.
미니 옥수수 — 210달러 (본계약 1,050 · 마이크로 100)
미니 밀 — 410달러 (본계약 2,050 · 마이크로 200)
미니 대두 — 460달러 (본계약 2,300 · 마이크로 225)
세 가지 크기가 있다는 것은 곧 세 가지 속도가 있다는 뜻입니다. 같은 자리에서 같은 판단을 하더라도, 마이크로로 들어간 사람은 몇 달을 기다릴 수 있고 본계약으로 들어간 사람은 몇 주를 못 버팁니다. 고르는 것은 종목이 아니라 버틸 수 있는 시간입니다.
거꾸로 말하면 이런 뜻이기도 합니다 — 마이크로가 없는 종목은 이 방법을 쓰기 어렵습니다.
다행히 마이크로가 있는 종목이 생각보다 많습니다. 거래소 목록을 하나씩 확인해 보니 옥수수·밀·대두·대두박·대두유에 마이크로가 있고, 금·은·구리·백금에도 있습니다. 곡물은 본계약의 10분의 1, 은과 백금은 5분의 1입니다.
마이크로가 없는 것은 귀리·생우·돈육 셋뿐이었습니다. 이 셋은 본계약 크기 그대로 감당할 수 있을 때만 대상이 됩니다.
다만 한 가지 반드시 짚어야 할 것이 있습니다. 위 목록은 거래소가 그 계약을 상장하고 있다는 뜻일 뿐, 내가 그것을 살 수 있다는 뜻이 아닙니다. 어떤 계약을 중개해 주는지는 나라마다, 증권사마다 다릅니다. 거래소에 있는데 내 화면에는 없는 경우가 흔합니다.
그래서 각 나라에서 어떤 마이크로·미니 계약이 지원되는지는 제가 알 수 없습니다. 반드시 자기 증권사에 직접 확인하십시오. 확인할 것은 셋입니다 — 그 계약을 취급하는지, 증거금이 얼마인지, 수수료가 얼마인지. 마이크로는 계약이 작아서 수수료 비중이 상대적으로 커집니다.
▶ 년차트로 고르는 이유
값이 싼지 아닌지는 일봉으로 보면 안 됩니다. 일봉은 최근 몇 년에 표본이 쏠려 있어 "역사적으로 싸다"를 왜곡합니다.
년봉으로 봐야 합니다. 지금 값보다 낮았던 해가 몇 번이나 있었는지를 세면, 이 값이 정말 아래쪽인지 바로 나옵니다. 월봉은 그 안에서 더 자세히 봅니다.
이 잣대로 바닥이 있는 종목들을 훑어 봤습니다. 그리고 두 가지를 먼저 걸렀습니다.
✗ WTI 원유 — 2020년에 값이 마이너스까지 갔습니다.
0이 바닥이 아니었던 종목이라 "최대 손실 = 계약가치"가 성립하지 않습니다. 제외합니다.
✗ 통화(유로·엔·호주달러 등) — 지금 값이 역사적으로 낮은 것들이 있습니다.
하지만 통화에는 생산 원가 같은 바닥을 만드는 힘이 없습니다. 싸다는 이유만으로는 대상이 아닙니다.
▶ 감시 목록 — 지금 사라는 게 아니라 "얼마 아래로 오면"
대두박 년봉 — 감시 목록에서 발동가에 가장 가깝습니다(-18%). 마이크로로 하면 최악이 2,891달러입니다.
솔직하게 말씀드리면, 지금은 대부분 때가 아닙니다. 곡물도 금속도 년봉에서 위쪽에 있습니다.
그래서 "지금 사라"가 아니라 기다릴 자리를 적어 둡니다. 발동가는 최근 10년 년봉 저가의 중앙값입니다 — 한 해의 극단이 아니라 자주 닿았던 바닥입니다.
종목 — 지금값 · 발동가 · 남은거리 · 발동시 최대손실(본계약) · 마이크로면
귀리 — 373.75 · 264.50 · −29% · 13,225달러 · 마이크로 없음
대두박 — 350.70 · 289.10 · −18% · 28,910달러 · 2,891달러
천연가스 — 3.009 · 2.449 · −19% · 24,485달러 · 2,448달러
옥수수 — 541.25 · 364.63 · −33% · 18,231달러 · 1,823달러
밀 — 773.75 · 492.88 · −36% · 24,644달러 · 2,464달러
대두유 — 70.38 · 38.89 · −45% · 23,331달러 · 2,333달러
돈육 — 83.78 · 64.99 · −22% · 25,995달러 · 마이크로 없음
대두 — 1,311.00 · 948.50 · −28% · 47,425달러 · 4,742달러
백금 — 1,779.50 · 855.00 · −52% · 42,750달러 · 8,550달러
구리 — 6.591 · 3.329 · −50% · 83,238달러 · 8,324달러
은 — 66.35 · 18.58 · −72% · 92,875달러 · 18,575달러
금 — 4,469.30 · 1,644.40 · −63% · 164,440달러 · 16,444달러
읽는 법.
남은거리가 −19%라면, 지금 값에서 19% 더 내려와야 발동가에 닿는다는 뜻입니다.
발동시 최대손실은 그 가격에서 0까지 갔을 때 1계약이 잃는 전부입니다.
마이크로면 칸은 마이크로 계약으로 들어갔을 때의 최대 손실입니다. 곡물·구리는 10분의 1, 은·백금은 5분의 1입니다.
곡물 마이크로는 최악이 1,800~4,700달러 안에서 끝납니다. 금속 마이크로는 8,000~19,000달러로 그보다 큽니다. 그 돈을 넣어 두면 청산이 없고, 년봉 바닥에서 몇 달을 기다릴 수 있습니다.
지금 가장 가까운 것은 대두박(−18%)과 천연가스(−19%)입니다. 금·은·구리는 사상 최고권이라 지금은 이 방법의 대상이 아닙니다.
감시 목록에 올린 종목들의 년차트를 함께 둡니다. 말로만 "위쪽이다·아래쪽이다" 하면 확인할 방법이 없기 때문입니다. 지금 어디에 있는지 직접 보십시오.
대두유 년봉 — 발동가까지 −45%. 마이크로가 있어 최악이 2,333달러입니다.
귀리 년봉 — 마이크로가 없는 종목입니다. 본계약 크기를 감당할 수 있을 때만 대상이 됩니다.
돈육 년봉 — 축산물도 사료값 아래로 가면 사육 두수가 줄어 바닥이 만들어집니다. 다만 시간이 깁니다.
생우 년봉 — 지금은 년봉 위쪽입니다. 이 방법은 위쪽에서 쓰는 것이 아닙니다.
금 년봉 — 사상 최고권입니다. 발동가까지 −63%로, 지금은 이 방법의 대상이 아닙니다.
은 년봉 — 마이크로가 본계약의 5분의 1입니다. 그래도 최악이 18,575달러로 곡물보다 큽니다.
구리 년봉 — 마이크로 유지증거금 1,200달러. 다만 지금 값은 년봉 위쪽입니다.
백금 년봉 — 마이크로(PLM)가 본계약의 5분의 1입니다. 유지증거금 1,661달러.
▶ 농산물과 축산물도 같은 방법이 됩니다
옥수수 년봉 — 120일 +20.3%p. 경작 원가가 바닥을 만드는 대표적인 종목입니다.
옥수수·밀·대두·귀리·대두박·대두유, 그리고 돈육·생우 같은 축산물도 바닥이 있습니다.
농산물의 바닥은 경작 원가입니다. 값이 원가 밑으로 가면 다음 해에 그 작물을 덜 심습니다. 심는 면적이 줄면 공급이 줄고 값이 올라옵니다.
축산물도 비슷합니다. 사료값보다 고기값이 낮으면 사육 두수를 줄입니다. 시간이 걸리지만 결국 공급이 줄고 값이 돌아옵니다.
이 힘이 있기 때문에 절대 기준(고정 가격)이 통합니다. 앞에서 천연가스에 2.0을 쓴 것과 같은 이치입니다.
다만 시간이 필요합니다. 농사는 한 해 단위로 돕니다. 축산은 더 깁니다. 그래서 년봉으로 고르고, 몇 달에서 한 해를 줘야 합니다. 20일짜리 방법이 아닙니다.
▶ 지난 글에서 이미 재 둔 것들
이 글은 혼자 서 있는 글이 아닙니다. 앞서 올린 글들에서 이미 재 둔 숫자가 여기서 그대로 쓰입니다. 같은 이야기를 두 번 하지 않기 위해, 어디가 어떻게 이어지는지만 적어 둡니다.
천연가스가 왜 자기만의 잣대를 써야 하는가
앞선 글에서 42개 종목을 두 축에 대고 재 봤을 때, 천연가스는 오일 전체와 0.16 이었습니다. 이름만 에너지일 뿐 같은 그룹이 아니라는 뜻입니다. 변동성과도 −0.083, 달러와도 −0.062 로 둘 다 사실상 동전 던지기였습니다.
이 말은 곧, 천연가스는 남이 움직여 줘서 움직이는 종목이 아니라는 뜻입니다. 기댈 큰 축이 없으면 "다른 것에 비해 싸다"는 말 자체가 성립하지 않습니다. 이 글이 가스에 2.0 이라는 고정된 숫자를 쓴 이유가 여기 있습니다. 상대 잣대가 안 통하는 종목이라 절대 잣대를 쓸 수밖에 없었던 것입니다.
농산물에는 차트 말고 하나가 더 필요합니다
같은 측정에서 농축산 그룹의 응집도는 0.226 이었습니다. 응집도는 한 그룹 안의 종목들이 서로 얼마나 닮았는지를 평균 낸 값인데, 지수 그룹이 0.82 인 것과 비교하면 아주 낮습니다. 같은 농산물끼리도 서로 따로 논다는 뜻입니다.
그래서 곡물은 옆 종목을 봐도 답이 안 나옵니다. 년봉에서 자리를 찾았다면 그다음은 농무부 발표나 산지 날씨 같은 바깥 정보를 봐야 합니다. 이 글의 감시 목록은 자리를 정해 주는 것이지, 그 자리에 왜 왔는지까지 말해 주지는 않습니다.
크기를 줄이라는 말의 근거
앞선 글에서 7년치를 돌려 레버리지를 다섯 가지로 바꿔 걸어 봤습니다. 2배부터는 전부 청산됐고, 살아남은 것은 1배 하나였습니다.
이 글에서 "계약가치 전액을 넣어 두라", "마이크로로 접근하라"고 말하는 것은 결국 같은 이야기입니다. 레버리지 1배란 곧 전액 납입이기 때문입니다. 다른 종목, 다른 방법으로 따로 재 봤는데 같은 결론이 나온 것입니다.
화면을 어떻게 띄워 두면 되는가
앞선 글에서 금속은 다섯 개를 항상 함께 띄우라고 했습니다. 금·은·구리·백금·팔라듐입니다. 금과 은은 0.73 으로 붙어 있고 금과 구리는 0.25 라, 다섯을 같이 봐야 지금 움직이는 것이 통화 쪽인지 경기 쪽인지 갈립니다.
이 글의 감시 목록에 든 금속 넷이 바로 그 다섯 중 넷입니다. 그러니 앞선 글대로 화면을 만들어 두신 분은 이미 준비가 끝나 있는 셈입니다. 발동가만 옆에 적어 두시면 됩니다.
나스닥도 마찬가지입니다. 이 글 앞부분에서 VIX 하단을 나스닥의 경계 신호로 쓴다고 했는데, 앞선 글에서 나스닥과 다우는 0.72 였습니다. 지수 그룹 안에서 유일하게 의미 있는 차이입니다. 그래서 VIX가 하단에 닿았을 때 나스닥과 다우의 간격이 함께 벌어지고 있는지 보시면, 신호 하나를 두 번 세지 않고 근거를 하나 더 얻으실 수 있습니다.
리스크 3층에서 이 글이 놓이는 자리
앞서 정리해 둔 리스크 3층이 있습니다. 머리는 선물, 몸통은 주식 현물, 꼬리는 옵션입니다. 그리고 그 바깥에 제로리스크가 있습니다 — 자료를 정리하고, 강의를 만들고, 지표를 만들어 남에게 나누는 일입니다. 잃을 것이 없고 나와 남이 함께 자랍니다.
이 글은 그중 머리, 그러니까 선물 이야기입니다. 그런데 머리를 몸통처럼 다루는 법에 관한 이야기입니다.
선물이 위험하다는 말의 실체는 크기입니다. 값이 0 아래로 못 가는 종목을 계약가치 전액으로 사면, 그 순간 그 자리는 현물과 같아집니다. 청산이 없고, 최대 손실이 계산되고, 몇 달을 기다릴 수 있습니다. 마이크로가 하는 일이 정확히 이것입니다 — 머리를 몸통 크기로 줄여 주는 것.
그리고 이 글 자체가 제로리스크입니다. 제가 잰 것을 그대로 적어 두고, 무엇이 나오면 제가 틀린 것인지까지 적었습니다. 이 방법으로 여러분이 무엇을 하시든 그 판단은 여러분의 것이지만, 재는 방법만큼은 그대로 가져가 쓰실 수 있습니다.
이 글이 어디쯤인지
앞선 세 편이 어떤 차트를 열든 똑같이 쓰는 규칙, 뉴스가 터졌을 때 어디가 기우는가, 함께 보는 것과 함께 사는 것의 차이였습니다. 셋 다 무엇을 함께 볼 것인가에 관한 이야기였습니다.
이 글은 그다음입니다. 함께 볼 것을 정했다면, 이번에는 어느 자리에서 살 것인가입니다. 그래서 이 글에는 상관계수가 거의 나오지 않고 대신 자리와 크기 이야기만 나옵니다.
그리고 앞선 글의 문장 셋을 그대로 가져옵니다
평균은 예상이고 최장은 각오입니다.
년봉 바닥에서 얼마나 기다려야 하는지도 마찬가지입니다. 평균만 보고 들어가면 최장이 왔을 때 버티지 못합니다.
목표 도달과 수익은 다른 사건입니다.
이 글의 갈아타기 비용 이야기가 정확히 이것입니다. VIX가 내가 본 자리로 왔는데도 내 계좌는 그대로일 수 있습니다.
차트는 믿음이 아니라 검증입니다.
그래서 이 글도 마지막에 무엇이 나오면 제가 틀린 것인지를 적어 두었습니다.
▶ 정리하면
1. 년봉에서 아래쪽인가 — 지금 값보다 낮았던 해가 몇 번인가로 봅니다
2. 0 아래로 간 적이 없는가 — 있으면 최대 손실이 막히지 않습니다
3. 바닥을 만드는 힘이 있는가 — 원가·경작·사육. 통화에는 없습니다
4. 그 가격에서 0까지의 금액을 넣을 수 있는가 — 없으면 계약을 줄입니다
5. 넣을 수 있으면 기다립니다. 청산이 없으니 기다릴 수 있습니다
이것이 최악까지 계산하고 사는 법입니다. 맞히는 방법이 아니라 틀려도 살아남는 크기를 정하는 방법입니다.
▶ 그리고 이건 오래 보는 사람의 방법입니다
지금 감시 목록을 보면 대부분 −20%에서 −70%까지 남아 있습니다. "그럼 아무것도 못 하는 거 아닌가" 싶으실 겁니다.
그런데 목록을 다시 보십시오. 저 발동가들은 전부 최근 10년 안에 실제로 닿았던 자리입니다. 지어낸 가격이 아닙니다. 천연가스는 2016년·2020년·2024년에 2.0 아래로 갔습니다. 옥수수도 밀도 대두도 각자 그런 해가 있었습니다.
시장은 돌아옵니다. 다만 내가 보고 싶을 때 오는 게 아니라 올 때 옵니다.
그때 무엇이 필요한가. 세 가지입니다.
1. 미리 알고 있을 것 — 그 자리가 어디인지, 그때 최대 손실이 얼마인지.
값이 급하게 빠지는 날에 계산을 시작하면 늦습니다. 미리 적어 두면 그날은 실행만 하면 됩니다.
2. 자리를 비워 둘 것 — 지금 아무 데나 들어가 있으면 정작 그때 넣을 돈이 없습니다.
3. 기다릴 수 있을 것 — 크기를 줄여 두면 기다림이 비용이 아닙니다.
이 방법의 값어치는 오늘 무엇을 사느냐에 있지 않습니다. 그날이 왔을 때 준비돼 있느냐에 있습니다.
년봉으로 고르는 이유가 여기 있습니다. 년봉은 한 해에 한 칸씩만 그려집니다. 조급해질 수가 없습니다. 대신 한 번 자리가 오면 그 자리는 몇 달, 길게는 한 해를 갑니다.
미리 알고 기다린 사람에게만 그 자리가 기회가 됩니다. 모르는 사람에게는 그저 값이 많이 빠진 무서운 날일 뿐입니다.
─────────────────────────────
■ 이 숫자를 믿어도 되나 — 재는 방법
─────────────────────────────
확률을 내세우는 글은 많지만 어떻게 셌는지를 밝히는 글은 드뭅니다. 그대로 믿지 마시고 직접 따져 보실 수 있게 적어 둡니다.
▶ 1) 겹치는 날을 세면 표본이 부풀려집니다
"120일 뒤 수익"을 매일 계산하면 오늘과 내일의 결과가 119일 겹칩니다. 사실상 같은 사건을 반복해서 세는 것입니다. 그러면 표본이 1,000개처럼 보이지만 실제로는 몇 개일 수 있습니다.
그래서 천연가스는 연속 구간을 하나로 묶어 12번만 셌습니다. 날짜로는 271일이지만 진짜 사건은 12번입니다.
더 정직하게 말씀드리면, 그 12번도 2016년·2020년·2024년에 몰려 있습니다. 독립된 12번이라기보다 서너 개의 시기에 가깝다고 보는 편이 맞습니다. 이 한계를 알고 보셔야 합니다.
▶ 2) 평균이 아니라 가운데값을 봅니다
VIX는 드물게 몇 배로 튑니다. 그런 한 번이 평균을 통째로 끌어올립니다.
실전에서 중요한 질문은 "이번 한 번이 이길까"입니다. 그래서 이 글의 결론은 전부 가운데값 기준입니다. 앞서 보신 것처럼, 평균으로는 90일도 플러스인데 가운데값으로는 30일부터 마이너스입니다.
▶ 3) 무엇이 나오면 이 글이 틀린 것인가
① VIX 하단의 20일 상승 비율이 50%대로 내려오면 — 앞부분이 무너집니다.
② 갈아타기 비용이 사라지거나 반대로 바뀌면 — 20일이라는 창을 다시 계산해야 합니다.
③ 천연가스 생산 원가가 더 내려가면 — 2.0이라는 선도 같이 내려갑니다.
세 가지 모두 다시 재면 알 수 있는 것들입니다. 믿음의 문제가 아니라 확인의 문제입니다.
▶ 측정 조건
일봉 종가 기준
VIX — 1990~2026 (9,233일)
천연가스 — 2000~2026 (6,533일)
21개 시장 — 각 시장의 전체 기간, 같은 잣대 하나로 통일
갈아타기 비용 — 선물을 계속 굴리는 상품과 원지수를 비교해 산출
─────────────────────────────
■ 이 글이 다루지 않은 것
─────────────────────────────
진입 시점의 세부(어느 봉에서, 어떤 신호로), 분할 매수, 손절 위치, 세금과 수수료는 다루지 않았습니다.
여기서 말한 것은 세 가지뿐입니다.
어느 자리에서 · 어느 잣대로 · 얼마나 오래.
나머지는 각자의 몫입니다.
지나간 기록이며 앞날의 약속이 아닙니다. 매매 권유가 아닙니다. 판단과 그 결과는 각자의 것입니다.
읽어 주셔서 고맙습니다. 이 글에서 한 문장만 가져가신다면 이것이면 좋겠습니다.
"싸다"고 말하기 전에, 무엇에 비해 싼지부터 정한다.

Four questions, free, no sign-up:
tv-leap-guide.pages.dev - how much can I buy?
burm-en.pages.dev - what moves together?
mystic-invest-en.pages.dev - when does wealth turn?
youtube.com/@HappyLittleTrades - how do I read it? 90 lessons, ten languages
tv-leap-guide.pages.dev - how much can I buy?
burm-en.pages.dev - what moves together?
mystic-invest-en.pages.dev - when does wealth turn?
youtube.com/@HappyLittleTrades - how do I read it? 90 lessons, ten languages
免责声明
这些信息和出版物并非旨在提供,也不构成TradingView提供或认可的任何形式的财务、投资、交易或其他类型的建议或推荐。请阅读使用条款了解更多信息。
Four questions, free, no sign-up:
tv-leap-guide.pages.dev - how much can I buy?
burm-en.pages.dev - what moves together?
mystic-invest-en.pages.dev - when does wealth turn?
youtube.com/@HappyLittleTrades - how do I read it? 90 lessons, ten languages
tv-leap-guide.pages.dev - how much can I buy?
burm-en.pages.dev - what moves together?
mystic-invest-en.pages.dev - when does wealth turn?
youtube.com/@HappyLittleTrades - how do I read it? 90 lessons, ten languages
免责声明
这些信息和出版物并非旨在提供,也不构成TradingView提供或认可的任何形式的财务、投资、交易或其他类型的建议或推荐。请阅读使用条款了解更多信息。