夏普比率(第一部分):实际应用与解读📊 夏普比率(第一部分):实际应用与解读
股票 • 投资组合 • 交易策略 • 滚动分析 • 夏普比率与索提诺比率
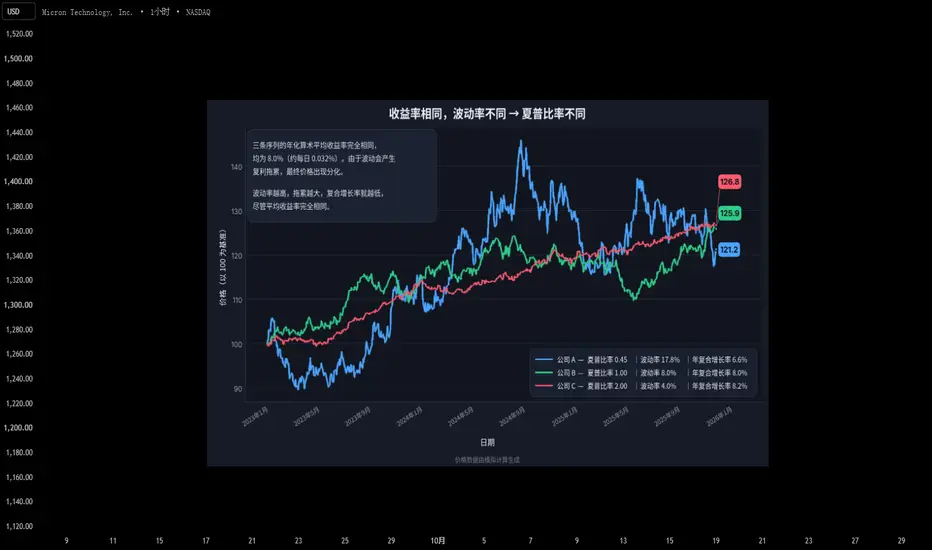
由诺贝尔经济学奖得主威廉·F·夏普(William F. Sharpe)提出的夏普比率,是应用最广泛的风险调整后绩效衡量指标之一。它广泛应用于策略回测、基金产品资料概要、TradingView 策略测试器的统计摘要,以及大量金融学术文献中。
1️⃣ 夏普比率——基本概念
夏普比率衡量的是每承担一单位收益波动所获得的超额收益。
夏普比率 = (Rₚ − Rf) / σₚ
其中:
Rₚ = 投资组合或交易策略的收益率
Rf = 无风险收益率
σₚ = 收益率的标准差
对于日度数据,年化夏普比率通常按以下方式计算:
年化夏普比率 = 平均日超额收益率 / 日超额收益率标准差 × √252
📌 关键要点:夏普比率越高,通常意味着每承担一单位波动风险所获得的超额收益越高。
💡 示例
假设两项投资取得了以下结果:
投资 A——收益率 20%,波动率 20%
投资 B——收益率 18%,波动率 12%
投资 A 的收益率较高,但投资 B 的夏普比率可能更高
社区观点
为何股票交易者应了解贝塔系数(Beta)如果你交易个股,很可能会同时持有多个仓位。也许你的投资组合包含五至十只股票,每一只都是根据各自的技术形态挑选出来的。
俗话说“水涨船高”,这在某种程度上也适用于股市。当大盘出现变动时,个股往往也会受到牵动,无论它们本身的技术走势看起来多么明确。
这就带来了一项容易被忽略的风险:即使我们仔细控制每笔交易的风险,仍可能在不知不觉间,累积了对同一大盘走势的可观风险敞口。
这时, 贝塔系数(Beta) 这个听起来有些枯燥的财务统计指标,就开始展现它的价值。
贝塔系数究竟告诉我们什么?
简单来说,贝塔系数衡量的是:从历史数据来看,一只股票的收益率对大盘变动有多敏感。对于美股,TradingView 采用标普 500 指数作为基准,因此我们比较的是各只股票相对于该指数的历史表现。
贝塔系数为 1,表示该股票过往的走势大致与市场同步。数值为 1.5,则代表对市场变动较为敏感,也就是基准指数每变动 1%,该股票通常会出现约 1.5% 的同向变动。贝塔系数为 0.5,表示敏感度较低;若数值为负,则表示该股票过往倾向于与市场反向变动。
当然,这些都不是固定规律。贝塔系数以历史收益率计算
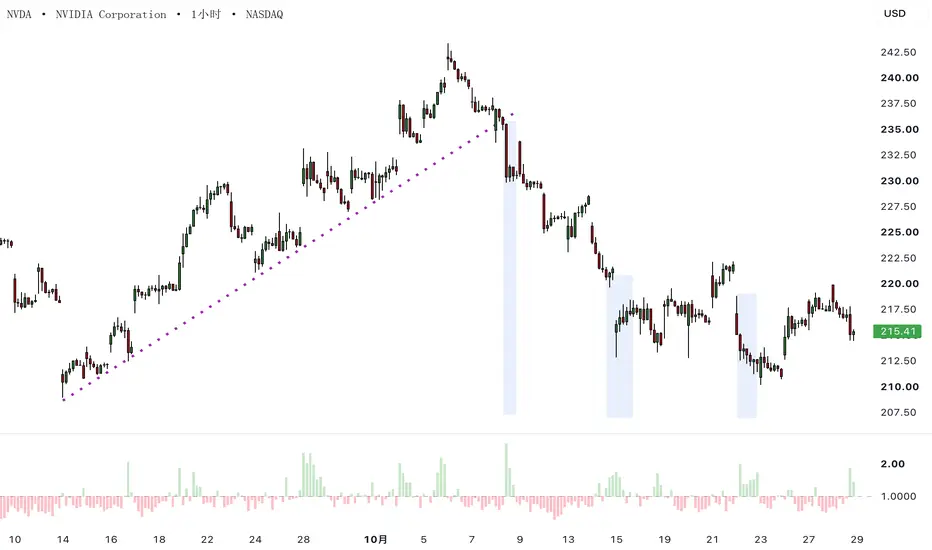
同时段相对成交量(RVOL at Time):掌握成交量背后的意义交易股票时,成交量是不可或缺的分析工具。它能帮助我们判断价格走势的强弱、评估突破的有效性,并进一步了解市场动态。不过,单看成交量柱状图有一个问题:一天之中的交易活动并非平均分布。
美股通常在开盘时交投活跃,盘中相对平静,接近收盘时成交量再度增加。因此,开盘时出现一根较大的成交量柱,可能完全正常;反而是稍后出现的一根较小量柱,更可能代表异常活跃的交易。
这正是 同时段相对成交量(Relative Volume at Time,简称 RVOL at Time) 指标的用途。它不只是显示成交量有多少,而是将当前成交量与历史上相同时段的正常水平作比较,让我们更准确地解读交易活动。
以相同时段作比较
RVOL at Time 的原理很简单。以五分钟图为例,这个指标会将某个五分钟时段的成交量,与过往交易日相同时段的平均成交量作比较。
结果以比率呈现。读数为 1.0,表示成交量与历史平均水平相当;读数为 2.0,表示成交量达到正常水平的两倍;读数为 0.5,则表示成交量约为平常的一半。
通过这种比较,我们可以更有依据地评估:突破、反转或穿越重要技术价位时,市场参与程度是否异常高。
马丁比率(Martin Ratio):更高的收益是否值得承受更大的回撤?📊 马丁比率(Martin Ratio):更高的收益是否值得承受更大的回撤?
📈 仅看收益,并不能说明全部问题
比较不同资产时,收益率往往是投资者首先关注的指标之一。然而,仅看收益率可能会掩盖投资过程中一个重要的方面:资产经历了怎样的回撤。
假设两种资产在同一时期均取得了 40% 的收益:
收益率与最大回撤对比
资产 收益率 最大回撤
资产 A +40% −10%
资产 B +40% −35%
如果只比较收益率,两种资产的表现似乎不相上下,但实际投资体验却明显不同。
持有资产 B 的投资者需要承受幅度大得多的下跌。最大回撤只能反映部分情况,因为它无法说明资产跌破前期高点的频率,也无法反映资产持续低于此前高点的时间。
因此,一个更值得关注的问题是:
❓ 相对于经历的回撤,资产创造了多少收益?
马丁比率(Martin Ratio)为分析这一问题提供了一种方法。
📐 什么是马丁比率?
马丁比率是一种风险调整后绩效指标,它将收益与基于回撤的风险度量指标——溃疡指数(Ulce
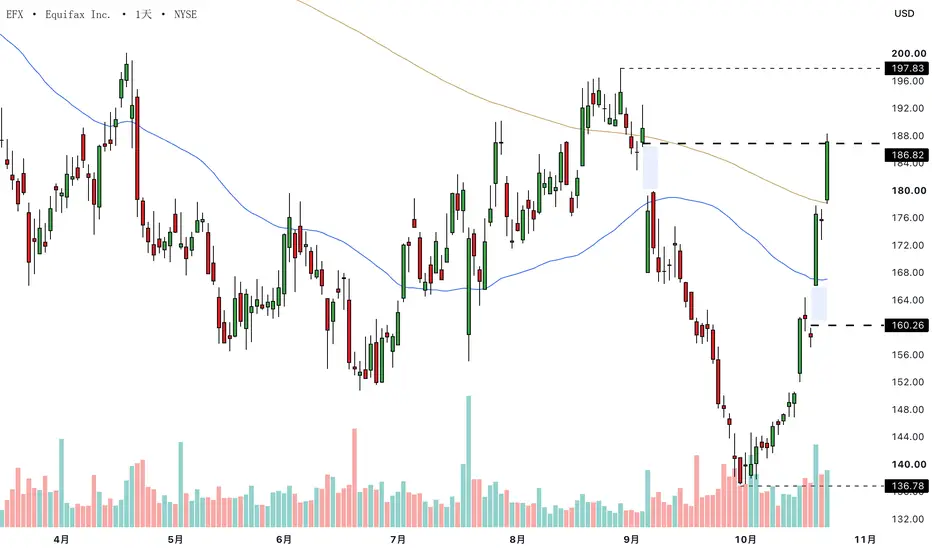
财报季:市场究竟在为什么买单?财报季让我们有机会观察,市场如何回应最新信息。强劲的业绩可能释放累积数周的买盘,而陷入困境的企业若出现改善迹象,有时也能引发同样强烈的反应。关键在于,这些业绩与股价已反映的预期相比,究竟有何落差。
贝莱德(BlackRock)、联合健康(UnitedHealth)及 Equifax 均在公布最新财报后上涨,但三者所处的技术面背景截然不同。将股价走势与财报结合分析,有助于我们理解市场究竟在为什么买单。
贝莱德:强劲业绩打破盘整僵局
贝莱德最新一季的业绩在多个业务领域均表现强劲。这家资产管理公司录得约 2,050 亿美元的资金净流入,带动资产管理规模升至创纪录的 15.5 万亿美元。营收增长近两成,旗下投资产品的需求保持稳健,营业利润率也有所提升。
值得留意的是财报公布前的股价走势。贝莱德股价自 8 月高位大幅回落后,进入了持续数周的横盘整理。随着买盘在逐步抬高的价位进场,交易区间逐渐收窄,但股价多次尝试突破阻力均未成功。
这次财报成为打破平衡的催化剂。股价突破阻力并重返 50 日移动平均线之上,突破前后的成交量也有所增加。更重要的是,截至目前,股价仍守在原有区间上方,并未
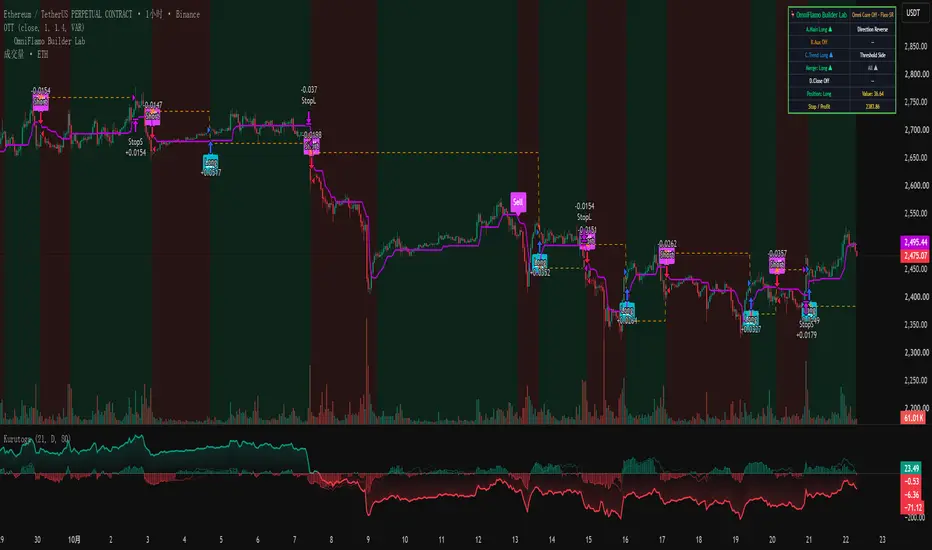
HOW-TO: 如何使用 OmniFlamo Builder Lab 构建交易策略
OmniFlamo Builder Lab —— 从交易想法到可回测策略,无需编写代码
你是否曾经有过这样的想法:当某个指标出现买入卖出信号,并且在另一个指标确认市场条件合适时,才真正入场?或者,你想在现有策略中增加一个过滤条件,看看它能否改善交易结果?
使用传统的策略开发方式,实现这些想法通常需要将用到的指标源码拷贝粘贴到脚本中,再编写 Pine Script 处理不同指标之间的逻辑关系,并反复修改和测试代码。
OmniFlamo Builder Lab 让你直接通过可视化配置,将这些想法转化为可回测的交易策略。
本 HOW-TO 将介绍从选择指标到构建策略、设置风险管理和执行回测的基本流程。
🔶 1. 加载指标
首先,加载你希望用于构建策略的 TradingView 指标到图表,构造策略的指标必须先加载到当前图表才能供 OmniFlamo Builder Lab 使用。
Lab 的一个重要特点是可以利用大量现有的 TradingView 指标,包括源码受保护的指标和购买的商业指标,而不必要求这些指标开放 Pine Script 源代码。这意味着,你不必从编写
运用产业 ETF 掌握市场领涨板块的变化如果你对动能交易感兴趣,了解各产业领涨态势的消长,是交易分析中重要的一环。产业 ETF 提供了一种有效分析各板块强弱的方法,让我们运用技术分析技巧,深入观察长条图和热力图所呈现的简单绩效排名以外的信息。
除了找出表现最佳的产业,我们还可以研究其趋势是否稳健、动能如何变化,以及价格走势是否已开始释放不同的信号。
比较各产业的表现
动能交易的挑战之一,在于市场强势很少平均分布于各个板块。某些产业可能长时间跑赢大市,其他产业却迟迟未见起色;随着市况转变,这些产业之间的强弱关系也可能出现明显变化。
产业交易所买卖基金(ETF)让我们能以简单直接的方式追踪这些变化。在美国市场,Select Sector SPDR 系列 ETF 分别追踪标普 500 指数中的不同产业,让我们无须逐一分析数十只个股,也能比较各板块的表现。
本例选用了以下五只产业 ETF。
XLK:科技
XLV:医疗保健
XLE:能源
XLF:金融
XLI:工业
TradingView 的“比较(+)”功能可让我们将这五只 ETF 加入同一张图表。切换至百分比刻度后,便能以相同起点比较其表现,观察彼此的强弱
解读中国股市的抛售潮中国股市持续受压,中国 A50 指数较夏季高位已下跌逾 15%。技术走势明显偏淡,但若能了解跌势背后的原因,我们便能掌握指数表现以外的更多信息。
对活跃交易者而言,识别下跌趋势只是第一步。了解背后的压力来源,有助我们看清弱势集中在哪些领域,以及哪些变化可能预示市况转变。
是什么推动股市下跌?
近几个月,中国股市面临多重压力。路透社报道指出,市场忧虑早前由人工智能(AI)热潮带动的升势已令科技股估值偏高,加上全球债券收益率上升,以及内需前景持续不明朗,这些因素共同构成了不利的市场环境。
科技股首当其冲。投资者开始质疑,股价估值是否已远远超出盈利预期所能支持的水平。全球债券收益率上升也加重了压力,尤其影响估值高度依赖未来盈利的科技企业。
中国国内经济也带来另一重挑战。消费支出仍然疲弱,房地产市场持续面临困境,不过部分制造业领域则展现出较强韧性。值得留意的是,在相同背景下,各板块的表现却有明显差异。
过去三个月,中国科技股下跌逾 20%,工业及原材料板块也遭遇大幅抛售。相比之下,能源及房地产板块则各自上涨约 5%。
中国股市各板块表现
过往表现并非未来结果的可靠指标
这一
小时图波段假突破形态:真正值得关注的是什么?对于较短线的波段交易,小时 K 线图是常用的分析周期。它既能提供足够细节,协助辨识市场结构的变化,也能过滤掉部分极短周期日内图表的杂讯。
其中一种较容易辨识的波段交易形态,是价格在既有支撑位或阻力位出现假突破:价格短暂突破某个价位,随后却反转,回到原有结构之内。这类形态之所以值得留意,是因为它反映市场曾尝试朝某个方向推进,却未能延续走势。
不过,辨识出假突破,与判断它是否已演变成更具意义的走势,是两回事。那根显示价格受阻回落或获承接回升的 K 线,可能是整个形态中最抢眼的部分,却未必提供最多信息。
最初的探底回升
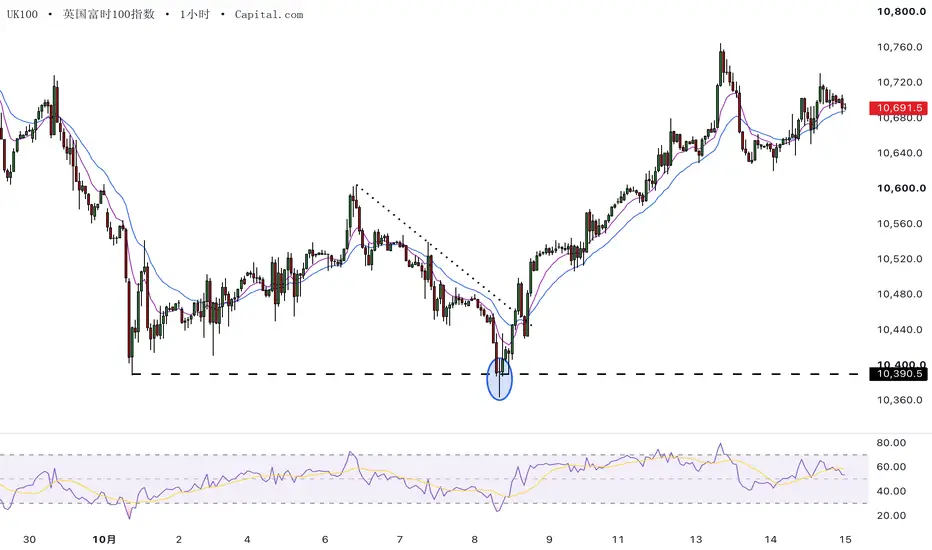
富时 100 指数近期的小时图走势,提供了一个实用的例子……
上周,指数回到既有的波段支撑区,短暂跌破后,便在同一根小时 K 线内大幅回升。
相对强弱指数(RSI)当时也已进入超卖区,反映此前跌势的力度。不过,超卖读数并不一定代表卖压已经耗尽。在持续的下跌趋势中,市场可以长时间处于超卖状态,尤其是在动能强劲时。
这个例子值得关注之处,在于下行动能已处于偏极端水平,同时价格在既有支撑区获得承接。这次假跌破显示,卖方未能延续跌势;但整体小时图结构仍然偏空,价格依然位于向下倾
从受阻到反转回头看走势时,反转形态往往显得一目了然。当价格已明确朝相反方向移动,我们很容易回到先前的高点或低点,找出那根看似标志着转折的K线。
但在走势当下,情况通常没有那么清晰。价格受阻可能是反转的起点,也可能只是原有趋势中的一次回调。欧元兑美元近期的走势,正好说明市场证据如何从最初的受阻信号逐步累积,直到价格结构出现更值得关注的变化。
受阻信号引起注意
欧元兑美元在8月持续强势上涨,随后日线图上出现镊子顶形态。两根K线触及相近的高位,却都未能进一步上破,初步显示买方难以维持升势。
接下来的走势进一步强化了这个警讯。欧元兑美元急跌,较快的9日指数移动平均线(EMA)也开始转向下方,朝较慢的21日EMA靠近。
欧元兑美元日线图
过往表现并非未来结果的可靠指标
不过,此时必须区分两件事:价格在高位受阻,并不等于趋势已经反转。
镊子顶告诉我们,高位附近的市场行为出现了变化;随后的下跌则表明,卖方有能力推动一段幅度可观的反向走势。但我们仍无法确定,这是持续转向的开端,还是整体升势中的一次回调。
因此,反转K线有参考价值,却不必被视为独立的交易信号。它能提醒我们留意市场
趋势日是如何逐步显现的收盘后,要辨认趋势日并不难。更值得思考的是:在交易时段仍在进行时,我们能否从盘面看出一些端倪?
Meta 近期的急涨就是一个例子。明确的催化因素带动股价在开盘后迅速上行,但突破本身只是第一个信号。随后的价格走势,才逐步揭示了当天的行情特征。
开盘走势引起关注
Meta 在当天开盘前已有明确的催化因素。该公司新推出的 Muse AI 智能体在推出初期获得市场关注,加上分析师上调目标价,进一步提振了市场对这只股票的情绪。受 Muse 相关热度带动,Meta 在交易时段内急涨,买盘兴趣再度升温。
不过,对我们的分析而言,催化因素只是起点。第一张五分钟图表显示了开盘后实际发生的情况。
Meta 迅速突破前一交易日高点,以及日线图上的一个阻力区。更值得留意的是,成交量也明显放大。价格加速上行、突破关键价位与市场参与度上升,三者同时出现。
Meta 五分钟K线图:开盘后的扩张走势
过往表现并非未来结果的可靠指标
这些信号并不代表当天必然会形成趋势日。开盘走势可能迅速逆转,尤其是市场对催化因素抱有较高预期时。现阶段的证据表明,盘面出现了不同寻常的变化,但我们仍须观察市场在突破后如
ep 05 量价关系的本质:学会像聪明钱一样分析市场这一讲可以算得上是整个3.0体系里最核心的内容了。
量价关系。
别去背那些口诀,什么放量上涨是真涨,缩量上涨是陷阱…
真正的量价关系,首先要考虑位置的问题,背景的问题,还别说,在某些位置之下,缩量上涨反而是更能说明问题的。
前两节课都讲过,价格的变化是由于主动订单的推进而引起的,所以在逻辑关系上是订单成交在先,价格变化在后,那根据这一点我们就可以用一种更形象的方式来理解量和价的联系:
成交量是努力,价格变化幅度是结果。
之前的课程中,我在演示的时候一直在对比多空双方的力量强弱,原因也在这里:通过比较成交量的大小,我们可以看出在这一时间段之内,某一方是否努力了,或者努力程度如何,然后通过比较k线幅度、影线长短的关系,我们可以看出到底是哪一方在努力,哪一方最终取得了胜利,从而分析出当下市场中哪一方的力量更强。
用pinbar来做一个举例。
我在之前的文章和课程里讲过一个观点,让大家不要看见pinbar就觉得是一个反向变盘的信号。现在来看这样一种情况:
经过一段时间的下跌,底部出现横盘,刚开始向上突破横盘的区域,出现一个影线朝上的pinbar,而
根据你真正想解答的问题,选择合适的时间周期两位交易者在同一时间观察同一个市场,却可能各自关注截然不同的价格走势,而两者都有其道理。这种差异未必来自对市场的解读,更多时候取决于他们希望捕捉哪一种行情。
这正是选择时间周期的重要之处。切换至较短的时间周期,可以看到更多细节,但细节更多,不代表更有用。分析时应给予哪个时间周期最大的权重,应取决于我们真正想回答的问题。
从较大级别的市场结构入手
选择主要分析周期之前,最好先对预计的交易持仓周期有个大致概念。我们不必确切知道一笔持仓会维持多久,但预期在数周内逐步发展的交易构想,与预期在同一交易日内完成的交易构想,所要捕捉的行情规模显然不同。
黄金目前的走势就是一个很好的例子。从日线图入手,我们会立即注意到 6 月和 7 月形成的主要低点,以及其后一路上涨至 8 月波段高点的行情。这些都是重要的参考点,因为它们界定了近几个月塑造市场格局的主要走势。
50 日和 200 日简单移动平均线则提供了另一层背景信息。目前价格在 50 日均线附近交投,并处于 200 日均线下方,而两条均线均未呈现通常伴随明确趋势的陡峭斜率。结合主要波段转折点,我们便能在进一步观察细节之前,先掌握市场的整体轮廓
Ep 04 Why Your Support and Resistance Levels Keep Failing?Last time, we discussed the underlying logic of price fluctuations and understood that prices change due to the entry of active orders—a concept that will be very useful for today's topic: support.
First, I want to emphasize two common misconceptions that many people have:
"I can draw support and resistance levels."
"Once the price reaches support or resistance, it will bounce according to my expectations."
Regarding the first point: it doesn't mean people don't know how to draw lines—anyone
ep 04 为什么你画的支撑阻力总是失败?上次讲了价格波动的底层逻辑,我们理解了价格是因为主动订单的入场而产生变化的,这一点今天讲的支撑就用得上。
首先要强调很多人都会存在的两个误区:
1 我能画出支撑和阻力位;
2 行情到了支撑和阻力之后会根据我的想法反弹。
第一点,不是指大家不会划线,几条线谁都会画,这句话想表达的是,谁也无法提前知道准确的支撑和压力位,只有价格到了某一个位置产生了阻碍,开始回调或者横盘的时候,我们才能确定一个具体的支撑或阻力区间。
第二点,相信大家已经吃过不少亏了,就不展开说了,在支撑位置有太多的假支撑骗人的例子,在阻力位也有太多假突破的例子,当然也有假突破,而且我们还把假突破专门整理成了一种入场模式,也就是我之前讲过的2.0模型。
下面举例说明支撑如何产生。
假如你2年前买了一辆车,当时买车花了100万,是一辆很好的车。
你现在想把这辆车卖掉了,于是去打听最近你这个同款车型的二手车市场成交价,最后打听出来,你这个同款车型、车况都差不多的情况下,最近几辆车成交价都是40万。
两年时间,你这辆车的价值从100万降到了40万,这并不是突然一个跳水,而是逐渐降低的过程,先有人
Ep 02 Ep 03 Think You Know How Price Moves? Think Again.I didn’t expect more than half of you to get last week’s question wrong.
However, this highlights an important point: even though many people have been trading for years, their foundational knowledge remains weak. Many still harbor misconceptions about the market's underlying logic. This only proves how necessary it is to cover this 3.0 course series.
Ep. 02 Principles of Smart Money
This lesson is brief—you only need to remember the core principle and recognize that certain traditional theori
ep02 ep03 聪明钱的原则&价格变化的本质上一期的问题,我没想到超过半数的人会答错。
不过这也从侧面说明了,很多人虽然做交易多年,但其实基础知识并不牢固,甚至对市场的一些底层逻辑还存在着误解的地方,这恰恰说明了很有必要讲3.0这系列的课程。
ep02 聪明钱的原则
这一节内容不多,只需要记住最核心的原则以及某些理论和逻辑可能已经过时。
核心原则: 价格变化的根本原因是供求关系的不平衡 。
这一点在任何商品的价格上都是通用的,对于所有的商品,有供应方有需求方,供应方提供商品,换回金钱,需求方需要用自己的金钱去换回商品。
如果供应超过了需求,就会导致价格下跌,如果需求超过了供应,就会导致价格上升,这个逻辑很容易理解。
威科夫理论中还讲了两条原则,但我认为这两条原则已经过时了:
原则2 - 形成趋势之前需要一个准备过程。这一点在19世纪应该是成立的,现在的市场节奏越来越快,下单越来越方便,市场风格已经由于技术更新发生了巨大的变化,现在的市场中,波动越来越没有规律,所以现在来看,趋势形成还真不一定会有准备过程,我们也经常可以在盘面上看出来,就比如每次公布某个重要数据之后,xau的波动根本没有规律,也没有延迟
区间扫荡 K 线出现后,行情会如何发展?重大消息有时会引发剧烈波动,令价格走势与此前的行情截然不同。有时,一根 K 线不只是突破原有区间,而是在穿越该区间的大部分甚至全部范围后,再向外突破,实际上重塑了短线交易格局。
我们将这种 K 线称为“区间扫荡 K 线”。这并不是替大型消息 K 线或吞噬形态换个名称。判断的关键,在于这根 K 线与此前价格结构的关系,以及最初一轮剧烈波动过后,价格如何演变。
当一根 K 线扫过整个区间
8 月底,美联储主席 Kevin Warsh 在杰克逊霍尔发表演说后,EUR/USD 便出现了一个相当清晰的例子。这番言论促使市场迅速重新评估美国利率前景,美元随之走强。
消息公布前,EUR/USD 已在五分钟图上一个相对明确的区间内交易了数小时。消息传出后,价格先向上突破区间上沿,随即急剧反转。在同一根 K 线内,EUR/USD 回落并穿越此前几乎整个交易区间,最终明确跌破区间下沿。
EUR/USD 五分钟 K 线图
过往表现并非未来结果的可靠指标
这正是区间扫荡 K 线与一般突破或吞噬形态的区别。一般突破可以从接近区间边缘的位置开始,再向外延伸;吞噬 K 线则只需覆盖紧